Калькулятор вкладов
Содержание:
- Что влияет на процент по вкладу?
- Плавающая и фиксированная процентная ставка
- Какие процентные ставки по вкладам в Сбербанке?
- Калькулятор вкладов с капитализацией
- Инвестирование в ценные бумаги
- Налог с дохода от вкладов
- Как рассчитать простые проценты по пополняемому вкладу?
- Облагаются ли налогом вклады физических лиц
- Депозит и сроки вложений
- Налог на вклад
- Что такое процентная ставка и от чего она зависит?
- Что такое сложный процент в инвестициях простыми словами
- Расчет эффективной процентной ставки и доходности
- Профессиональные калькуляторы вкладов
- Активность на валютном рынке
- Калькулятор вкладов с пополнениями и частичными снятиями
- Формула расчёта сложных процентов
- Основные данные о мобильном приложении приложении
- Эффективная процентная ставка по вкладу
- Калькулятор вкладов онлайн — расчет вкладов со множеством параметров.
- Варианты расчета долговой нагрузки
Что влияет на процент по вкладу?
Процентная ставка по вкладу устанавливается фиксированная или плавающая в зависимости от суммы и срока. Часто банки предлагают такие программы, когда возможно увеличение процента по достижении определенного размера депозита.
Анализируя банковские предложения, вкладчики замечают разницу в процентных ставках. От чего же банк отталкивается при установлении процента?
- состояние экономики страны, если оно устремляется вверх, то и ставки растут;
- уровень инфляции, чем он больше, тем выше проценты по депозитам;
- эмиссия денег, способная уменьшать ставки по вкладам;
- финансовое положение самого банка, возможность позволить себе увеличить доходность вкладчиков.
Плавающая и фиксированная процентная ставка
Если в депозитном договоре установлено, что в течении всего срока проценты будут начисляться по фиксированной ставке, или отсутствует упоминание об условиях изменения величины ставки, то в графе калькулятора «Процентная ставка» следует указать, что ставка является фиксированной и ввести ее значение. Этот вариант является наиболее распространенным (более 95% всех вкладов, рассчитанных на Fin-Plus.ru).
В случае, когда ставка является плавающей в зависимости от суммы на депозитном счете, в калькулятор необходимо ввести несколько строк, каждая их которых определяет нижний предел (минимальную сумму), начиная с которой будет действовать введенное значение ставки. Верхний предел (максимальная сумма, до которой действует введенная ставка) будет определяться следующим в порядке возрастания суммы значением, т.е. последующей введенной строкой.
Еще один возможный вариант, предлагаемый некоторыми банками, определяет, что ставка начисления процентов будет плавающей в зависимости от срока, в течение которого ваши деньги находятся в банке. В этом случае в калькуляторе, выбрав соответствующий вид ставки, нужно ввести несколько строк, по одной для каждого значения ставки. Каждая строка определяет временной интервал действия ставки. День (от начала срока вклада) окончания такого интервала (более поздний срок) вводится явно, а в качестве дня начала интервала (более ранняя дата) калькулятор использует или день вклада или день, следующий за указанным в качестве дня окончания предыдущего интервала. Например, если в договоре вклада продолжительностью 1 год прописано, что с первого по сотый день вклада действует ставка 10%, а со сто первого дня и до конца срока действует ставка 12%, то в калькулятор следует ввести две строки со следующими значениями: 1) Номер дня = 100, Ставка = 10%; 2) Номер дня = 366, Ставка = 12%
Какие процентные ставки по вкладам в Сбербанке?
Своим клиентам Сбербанк предлагает широкую линейку вкладов с разными процентными ставками. В сравнении с другими банками они будут неконкурентоспособными, но для многих граждан РФ надежность Сбербанка опускает прочие недостатки. Особенно это заметно на фоне громких отзывов лицензий и санаций крупнейших банков страны.
| Название | Мин. сумма | Ставка,% | Срок, мес | Капитал-я % |
Период % | Расчет | ||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Вклад Сохраняй Срочный (через Сбербанк Онлайн) | 1000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Сохраняй Срочный | 1000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Пополняй Срочный | 1000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад пополняй Срочный (через Сбербанк Онлайн) | 1000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Управляй Срочный | 30000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Управляй Срочный (через Сбербанк Онлайн) | 30000 |
|
3 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Социальный | 1 | 4.25 | 36 | Да | Раз в три месяца на день депозита | |||||||||||||||||||
| Вклад Подари жизнь | 10000 | 5.05 | 12 | Да | Раз в три месяца на день депозита | |||||||||||||||||||
| Вклад Управляй онлайн | 30000 |
|
12 | Да | Ежемесячно на дату вложения | |||||||||||||||||||
| Вклад Управляй | 30000 |
|
12 | Да | Ежемесячно на дату вложения |
Если сравнить процентные ставки Сбербанка относительно сроков размещения, то выгоднее оформлять вклады на срок от 3 месяцев до 1 года. По самым коротким депозитам будут самые высокие проценты. Если вы хотите получить вклады с повышенной ставкой в Сбербанке, оформляйте их на короткие сроки с возможностью пролонгации.
Банковский калькулятор вкладов для Андроид
- Подходит для расчета вкладов любого банка: Тинькофф, Сбербанка, ВТБ, МКБ
- Учитывает при расчете налоги и ставку рефинансирования
- Есть возможность задать пополнения и снятия
- Удобный график выплат и возможность посмотреть ваш доход на сегодня
- Возможность учитывать несколько вкладов и знать сколько денег всего
Калькулятор вкладов с капитализацией
В договоре каждого банковского вклада прописывается один из двух возможных способов учета начисляемых процентов: с капитализацией или без нее. Если предусмотрена
капитализация, то регулярно начисляемые проценты прибавляются к основной сумме вклада, и каждое последующее начисление будет происходить уже на на большую сумму (так называемый сложный процент). В режиме без капитализации процентов, весь начисляемый доход перечисляется на отдельный банковский счет, и в последующем начислении процентов не участвует. При одинаковых процентных ставках и прочих равных условиях вклады с капитализацией являются более предпочтительными, так как они принесут вкладчику больший доход. Причем, чем чаще будет происходить капитализация, тем выше будет итоговый доход.
Для выбора нужного режима установите или снимите галочку «с капитализацией» в графе «Начисление процентов»
Инвестирование в ценные бумаги
Активность на фондовом рынке при грамотном подходе является весьма прибыльным делом. Преимуществами инвестирования в ценные бумаги можно назвать:
- возможность получения высокого дохода при наличии пакета ценных бумаг или его реализации;
- наличие связей между степенью эффективности сделки и макроэкономическими показателями, а также положения дел на предприятии-эмитенте ценных бумаг;
- возможность проводить активность на развитых мировых фондовых биржах в любое время – участнику необходимы только регистрация и доступ в Интернет;
- при удачном выборе брокера – лицо, действующее от имени клиента и помогающее последнему совершить сделку,
- риски покупки ценных бумаг распределяются.
Налог с дохода от вкладов
Доходы граждан облагаются подоходным налогом, ставка которого равна 13% от суммы прибыли. Проценты, начисляемые на вклад, также считаются доходом и подлежат налогообложению. Сбор взимается с совокупной процентной прибыли по депозитам за вычетом необлагаемого процентного дохода, который рассчитывается так: 1 000 000*ставку рефинансирования ЦБ РФ, действующую на момент расчета.
К примеру, вкладчик в конце года должен получить доход по депозиту в размере 75 000 рублей. Ключевая ставка составляет 4,25 % годовых. Рассчитываем необлагаемый процентный доход: 1 000 000*4,25%=42 500 рублей.
Далее считаем, с какой суммы будет взиматься налог: 75 000 рублей- 42 500 рублей=32 500 рубля. И наконец, производим расчет подоходного сбора: 32 500*13%=4 225 рубля. Столько понадобится уплатить в ФНС.
Как рассчитать простые проценты по пополняемому вкладу?
Более сложным является расчёт доходности по вкладу, который предусматривает пополнение.
Если вкладчик оформляет пополняемый депозит, то он может в течение срока действия договора дополнительно вносить денежные средства.
В этом случае доходность вклада можно рассчитать следующим образом.
Д = (С1 x К1 + С2 x К2 + С3 x К3 + …) П / Кг,
где параметры аналогичны тем, которые приведены в предыдущем примере.Особенностью пополняемого вклада является то, что он состоит из нескольких частей, каждая из которых размещается на разный срок. Первая часть, начальный взнос, размещается на полный срок, предусмотренный договором, остальные части размещаются на последовательно уменьшающиеся периоды. Если размер процентной ставки по депозиту, оформляемому на год, составляет 8%, первоначальный взнос – 50 тысяч рублей, а спустя полгода вкладчик внёс ещё 50 тысяч рублей, то общий доход в конце срока вклада составит 6 тысяч рублей.
Знаете ли Вы что
Во многих мировых банках есть негласный список профессий клиентов, которые нежелательны. Сюда обычно относятся: журналисты, юристы, индивидуальные предприниматели, военнослужащие, судьи…
Подобрать кредит в банке, которому все профессии важны
Облагаются ли налогом вклады физических лиц
Конечно, Россия не является единственной страной, в которой банковские депозиты физических лиц облагаются налогом. Фискальные системы большинства стран мира предусматривают этот налог.
В сущности, гражданин выплачивает определенный процент государству за то, что оно позволяет ему заниматься той или иной деятельностью и получать с нее доход.
То же самое касается и налога по депозиту. Государственные органы позволяют физическим лицам размещать свои сбережения в банке и получать с этого доход. За это они взимают налог.
Однако следует заметить, что не все депозиты облагаются налогом.
Гражданину РФ не придется платить налог со вкладов физических лиц, если процентная ставка по нему не очень большая.
Российское законодательство предусматривает обложение налогом только тех вкладов, ставка по которым превышает ставку рефинансирования, увеличенную на пять пунктов.
Поэтому каждый человек, решивший открыть депозит, должен заранее изучить все условия и размеры процентных ставок. Это поможет ему получить в итоге наибольшую выгоду.
Если процентная ставка превышает установленный предел, то вкладчик будет обязан заплатить налог со своего дохода. Этот вычет значительно уменьшит его прибыль.
Все основные аспекты, связанные с вопросом банковских вкладов, регулируются Федеральным законом № 395-1-ФЗ «О банках и банковской деятельности».
В частности, статья двадцать девять содержит сведения о том, как происходит процесс формирования процентной ставки для депозитных программ.
Физическое лицо, ознакомившись с ней, будет понимать, какой примерный показатель окажется выгодным и верным с правовой точки зрения.
Налоговый кодекс РФ в статье 214 предусматривает следующие виды депозитов, по которым начисляется налог на банковские вклады физических лиц:
- рублевые;
- валютные;
- вклады в драгоценных металлах и монетах.
В большинстве случаев банковские вклады в Российской Федерации не приносят своим владельцам большой прибыли, поскольку общий уровень доходности у них достаточно низкий. Исходя из этого, на государственном уровне для вкладчиков предусмотрены некоторые послабления. Например, законом № 320-ФЗ «О внесении изменений в часть вторую Налогового кодекса Российской Федерации» определены лимиты на налогообложение депозитов физических лиц.
Депозит и сроки вложений
У депозитов могут быть сроки вложений от недели до 5 лет. Хотя может есть и выше. Хотя у меня был депозит на 5 лет.
Вложение на долгий срок — дополнительный риск. За 5 лет деньги могут обесцениться. На долгий срок можно рискнуть и сделать валютный депозит или же подобрать и открыть металлический счет. Золото растет в цене достаточно сильно и падает слабо.
Другой вариант — открыть депозит в рублях и взять ипотеку. Вы платите банку фиксированную сумму и у вас будет квартира. Когда у вас еще деньги на депозите, вы всегда знаете, что если даже деньги обесценятся, вы заплатите банку фикс- который можно взять с депозита. Все просто — обесценятся деньги, обесценится ваш долг. Но это если у вас кредит в рублях. В валюте все сложнее. При обесценивании рубля валюта стоит дороже и платить по ипотеке станет больше. Брать ипотеку в валюте — неоправданный риск.
Налог на вклад
В Налоговом Кодексе РФ прописано, что когда процентная ставка по вкладу физического лица превышает определенный предел (9% для валютных вкладов, значение ставки рефинансирования ЦБ + 5% для вкладов в рублях), то с суммы этого превышения удерживается налог (30% или 35%) в пользу государства. И банк в этом случае будет выступать как налоговый агент, т.е. перечислять деньги в казну независимо от воли вкладчика. Это приводит к уменьшению суммы, которую вкладчик получит по окончании срока депозита. Более подробно порядок удержания налога рассмотрен в отдельной
статье
Для корректного определения величины налоговой ставки в калькуляторе важно правильно установить галочку в графе «Местожительство». Если вы проводите в России менее половины года, то вы можете претендовать на пониженную налоговую ставку 30%, и в этом случае галочку нужно снять
Но будьте готовы к тому, что банк запросит у вас подтверждающие документы.
Что такое процентная ставка и от чего она зависит?
Процентая ставка — самый важный параметр при расчете кредита. Измеряется в процентах годовых. Он показывает сколько процентов начисляется на сумму долга за 1 год. Но фактически проценты начисляются не один раз в год, а ежедневно в размере ставки, разделенной на 365 дней.
У каждого банка есть свои программы кредитования и свои процентные ставки.
Основные факторы, влияющие на процентную ставку:
-
Ключевая ставка Центробанка. Чтобы дать вам кредит, банк занимает у ЦБ по ставке, равной ключевой, накидывает еще несколько процентов сверху и дает вам в долг под более высокий процент, зарабатывая на разнице. Выгоднее брать кредит, когда ключевая ставка ниже: вы заплатите меньше процентов. На очередном заседании ЦБ может как повысить, так и понизить ставку или оставить без изменений. Это решение принимается в зависимости от экономической ситуации.
Сейчас ключевая ставка равна 6.50%. А вот так она менялась за последние годы:
График изменения ключевой ставки с 2013 по 2021 год
- Тип кредита. Чем больше риска несет кредит для банка, тем он дороже. Например, ипотечный кредит дешевле потребительского кредита или кредита наличными. Причина проста — при выдаче ипотеки банк берет в залог недвижимость, невелируя этим риски невыплаты кредита. При выдаче кредита наличными на любые цели у банка нет способа гарантировать возврат, поэтому ставка гораздо выше.
- Характиристики заемщика. Среди них кредитная история и отношения с банком. Кредитные организации оценивают надежность потенциальных заемщиков и делают более выгодные персональные предложения потенциальным клиентам, в надежности которых они уверены. Своим зарплатным клиентам многие банки предоставляют скидку в размере 0.3 — 0.6 процентных пункта.
Что такое сложный процент в инвестициях простыми словами
Знание механизма расчета по депозиту позволяет вкладчикам составить прогноз дохода. Этот расчет доступен при заключении соглашений, выполнении транзакций, перед начислением вознаграждения и капитализацией прибыли.
 Банки пользуются простыми и сложными формулами.
При этом применяется фиксированная ставка, которая закрепляется договором при размещении депозита, может регулироваться в случаях:
- автоматической пролонгации договора;
- досрочного закрытия.
Плавающий тип может меняться на протяжении действия соглашения.
Изменение ставок в этом случае привязано к таким факторам:
- курсу валют;
- переводу депозита в другую категорию.
При расчете дохода учитывается ряд показателей:
- инвестиционная сумма;
- процентная ставка, ее тип;
- периодичность начислений;
- срок договора.
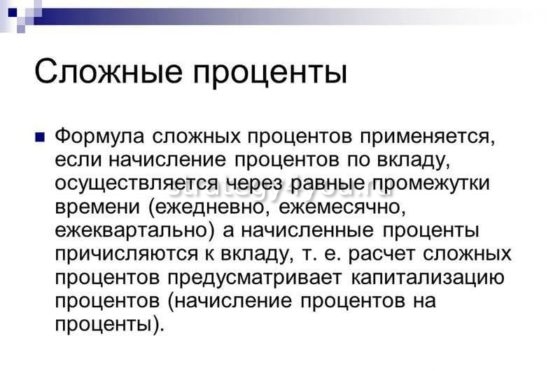
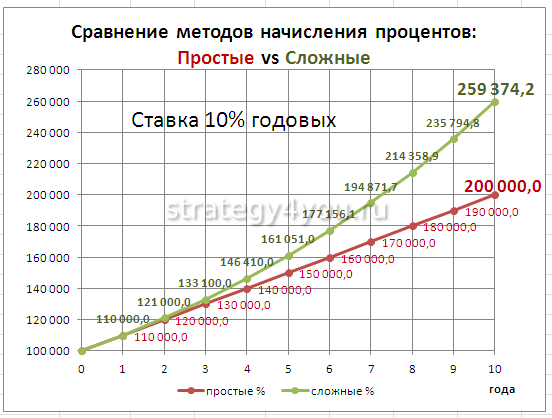
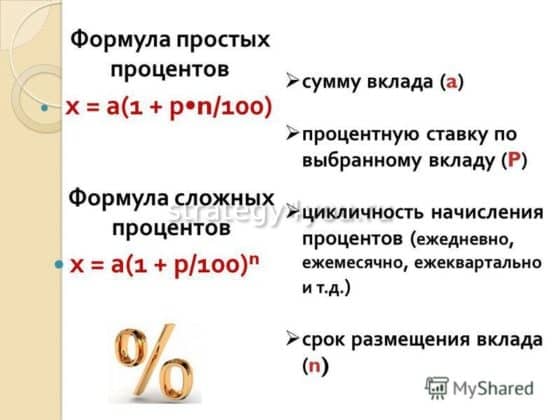
При использовании простой схемы расчета итог получается в результате таких математических действий. Начальная сумма умножается на годовую ставку и количество дней начисления вознаграждения и делится на количество дней по календарю и на 100.
Зачем инвестировать под сложный процент
При инвестировании денег рекомендуется выбрать оптимальный вариант, который позволит использовать преимущества сложных ставок. Вложению денег всегда предшествует планирование, анализ поставленной задачи. Капитализация прибыли от инвестирования на счет позволяет получить дополнительный доход.
Простой расчет
Эффективной ставкой считается номинальный процент, который начисляется на сумму с капитализацией. Рассчитать доход можно в программе Excel. Для этого следует ввести исходные данные, формулы на базовый депозит, сумму с капитализацией. Действия выполняются автоматически, поэтому для получения корректного результата рекомендуется внимательно ввести информацию.
Формула
Плата за пользование средствами финансовым учреждением начисляется ежемесячно. Если вкладчик не будет снимать эти средства со счета, то они дополнят сумму основного депозита.
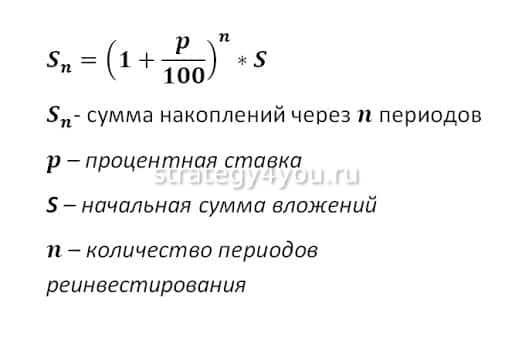
Формула сложного процента записывается: S=X*(1+%)n, где
- S — конечная сумма;
- X — начальный вклад;
- % — годовая ставка;
- n — количество периодов.
В результате прибыль добавляется к сумме и дает доход. Сложный расчет может действовать при открытии .
Выбирая программное предложение банка, нужно ориентироваться на итоговый доход в денежном выражении, который получится при размещении средств.
Расчет эффективной процентной ставки и доходности
Ставка, указанная в договоре банковского вклада, является номинальной. Она является основным, но не единственным фактором, определяющим фактическую сумму полученного дохода. Двумя другими оказывающими влияниями факторами являются частота (периодичность) капитализации начисленных процентов и
налог, удерживаемый при начислении этих процентов. При одинаковой номинальной ставке вклад с ежемесячной капитализацией окажется доходнее, чем вклад с ежегодной капитализацией. Рассчитав все суммы и даты начисленного процентного дохода, калькулятор вычисляет и
эффективную процентную ставку по вкладу, которая определяет, насколько быстро приумножались бы ваши деньги в эталонных условиях, когда капитализация происходит один раз в год, а налог отсутствует. Именно по величине эффективной ставки имеет смысл сравнивать различные вклады между собой. Она является как бы «единым знаменателем», показывающим эффективность работы денег на вкладах с разными условиями.
Для вкладов, по которым не было ни пополнений, ни снятий, калькулятор также рассчитывает величину доходности вкладов, которая равна отношению чистого полученного дохода к сумме вклада, но которая в отличие от эффективной ставки не учитывает срок, за который был получен доход.
Профессиональные калькуляторы вкладов
Мы рекомендуем скачать себе на телефон профессиональные мобильные калькуляторы вкладов.
Ниже представлены 2 калькулятора вкладов, которые можно установить на свой телефон. После их установки не нужен Excel. Да и расчёт получается точнее, т.к. есть учёт курсов валют и ключевой ставки ЦБ.
Бесплатный калькулятор вкладов для Windows 10
- Точный расчет вклада любого банка РФ
- Учет пополнений и снятий
- Возможность посчитать несколько вкладов
- Абсолютно бесплатен
- Понятная и подробная статистика
- Возможность учесть фиксированную и плавающую ставку, неснижаемый остаток, макс. дату пополнения
Банковский калькулятор вкладов для Андроид
- Подходит для расчета вкладов любого банка: Тинькофф, Сбербанка, ВТБ, МКБ
- Учитывает при расчете налоги и ставку рефинансирования
- Есть возможность задать пополнения и снятия
- Удобный график выплат и возможность посмотреть ваш доход на сегодня
- Возможность учитывать несколько вкладов и знать сколько денег всего
Активность на валютном рынке
На схожих принципах основано действие валютного рынка Форекс, основным инструментом которого является валюта. Прибылью инвестора является спекулятивный капитал, полученный от разности покупки и продажи определенной валюты. Здесь ярко выражена необходимость грамотного входа в сделку и выхода из нее. Проводимые на Форекс операции основаны на кропотливом изучении всех существенных фактов и событий, а также математической интерпретации сложившейся на рынке ситуации с последующим анализом на перспективу.
При потенциальной высокой доходности имеется также большая вероятность просчитаться и растерять капитал. Кроме того, не совсем правильно считать работу на Форекс инвестированием – вложенные средства приносят отдачу исключительно с удачного оборота.

Калькулятор вкладов с пополнениями и частичными снятиями
Если в вашем депозитном договоре была прописана возможность пополнения, и вы ею воспользовались в течение срока вклада, то в графе калькулятора «Пополнения вклада» необходимо добавить столько строк, сколько пополнений было сделано вами. В каждой строке нужно указать сумму и дату пополнения.
Аналогично в графе «Частичные снятия» указываются данные о снятиях, которые вы совершили. В случае частичных снятий с депозита, на котором не происходит капитализация процентов (а происходит начисление процентов на отдельный, например, текущий счет) нужно выбрать с какого именно счета снимаются деньги. Если в депозитном договоре прописана сумма неснижаемого остатка, то при ее указании в калькуляторе будет происходить дополнительная проверка на то, что очередное снятие не приведет к чрезмерному уменьшению остатка на счете.
Формула расчёта сложных процентов
Расчёты процентов в первую очередь зависят не от срока, на который открывается депозит, а от срока капитализации. То есть от периодичности начислений на сумму вложенных средств. По периоду капитализации выделяют следующие виды:
- Ежемесячная. При такой капитализации деньги начисляются на сумму вложенных средств один раз в месяц. Такой депозит обладает довольно высокой доходностью. Причём предлагают его во многих банковских организациях.
- Ежедневная. В этом случае начисления производятся ежедневно. Встречается такой депозит довольно редко. Однако он обладает ещё большей доходностью, чем предыдущий вид.
- Непрерывная. Начисления производятся постоянно.
Чтобы узнать сумму начислений и доходность депозита, можно использовать специальную формулу. Эта формула может применяться для всех периодов капитализации. Рассчитать сложный процент можно по следующей формуле:
P = S + S × (1 + R × C ÷ K ÷ 100) × N.
Расшифровка параметров, указанных в формуле:
- P — сумма, которая будет получена вкладчиком по завершении действия оформленного депозита;
- S — сумма, которая была изначально внесена на депозит;
- R — ставка по вкладу;
- C — период начислений на сумму вклада;
- K — количество дней в году (365 или 366);
- N — число всех начислений на вложенную сумму (в течение всего действия вклада).
При непрерывной капитализации можно использовать следующую формулу:
P = S × (e)r×n
Обозначение параметров, представленных в формуле:
- P — сумма, которую получит вкладчик по завершении действия депозита;
- S — сумма вложенных денежных средств;
- e — экспонента, которая равна 2,7183;
- r — номинальная ставка;
- n — срок депозитного договора (количество лет).
Основные данные о мобильном приложении приложении
Статус программы: Бесплатная
Размер:4MB
Система: Android 4.1, 4.2, 4.3, 4.4, 5,6.0,7.0,8.0,9.0,10.0
Страница приложения: https://play.google.com/store/apps/details?id=ru.calculator.vkladov
Предназначено для стран: Россия | Украина | Белоруссия | Казахстан
Средний рейтинг: 4.5
Категория приложения: FinanceApplication
Банковский калькулятор вкладов для Андроид
- Подходит для расчета вкладов любого банка: Тинькофф, Сбербанка, ВТБ, МКБ
- Учитывает при расчете налоги и ставку рефинансирования
- Есть возможность задать пополнения и снятия
- Удобный график выплат и возможность посмотреть ваш доход на сегодня
- Возможность учитывать несколько вкладов и знать сколько денег всего
Бесплатный калькулятор вкладов для Windows 10
- Точный расчет вклада любого банка РФ
- Учет пополнений и снятий
- Возможность посчитать несколько вкладов
- Абсолютно бесплатен
- Понятная и подробная статистика
- Возможность учесть фиксированную и плавающую ставку, неснижаемый остаток, макс. дату пополнения
Расчет доходности вклада онлайн.
Эффективная процентная ставка по вкладу
Эта характеристика актуальна только для вкладов с капитализацией процентов. В связи с тем, что проценты не выплачиваются а идут на увеличение суммы вклада, очевидно, что если ежемесячно возрастает сумма вклада, то и вновь начисленные на эту сумму проценты также будут выше, как и конечный доход.
Если рассчитать, сколько процентов было начислено к начальной сумме к концу срока вклада, эта величина и будет являться эффективной процентной ставкой.
Формула расчета эффективной ставки:

где
- N – количество выплат процентов в течение срока вклада,
- T – срок размещения вклада в месяцах.
Эта формула не универсальна. Она подходит только для вкладов с капитализацией 1 раз в месяц, период которых содержит целое количество месяцев. Для других вкладов (например вклад на 100 дней) эта формула работать не будет.
Однако есть и универсальная формула для расчёта эффективной ставки. Минус этой формулы в том, что получить результат можно только после расчёта процентов по вкладу.

- Rэф. – эффективная ставка
- P – проценты, начисленные за весь период вклада
- S – сумма вклада
- d – срок вклада в днях
Эта формула подходит для всех вкладов, с любыми сроками и любой периодичностью капитализации. Она просто считает отношение полученного дохода к начальной сумме вклада, приводя эту величину к годовым процентам. Лишь небольшая погрешность может присутствовать здесь, если период вклада или его часть выпала на високосный год.
Именно этот метод используется для расчёта эффективной ставки в представленном здесь депозитном калькуляторе.
Калькулятор вкладов онлайн — расчет вкладов со множеством параметров.
Калькулятор вкладов поможет вам правильно выбрать вклад. Просто нужно посчитать и сравнить несколько вкладов. Доходность какого будет лучше, тот и выбрать.
Если у вас один рублевый вклад, а один валютный, то придется провести конверсию по курсу ЦБ.
Также доступна онлайн версия депозитного калькулятора — калькулятор вкладов онлайн
Онлайн версия калькулятора является достаточно точной и позволяет посчитать различные вклады при различных условиях. К примеру вклады могут иметь плавающую ставку в зависимости от сроков — чем больше срок, тем выше ставка.
Калькулятор позволяте получить результаты расчета в Excel файле. Это полноценный Excel 2003. Можно распечатать ваши расчеты для похода в банк.
Все это можно рассчитать с помощью онлайн версии кредитного калькулятора, просто задаете номер дня и новую ставку.
Далее нажимаем рассчитать и получаем график платежей по вкладу и сумму к получению. Аналогично, если сумма вклада зависит от суммы — устанавливаем переключатель «Плавающая в зависимости от размера» для процентной ставки. Отдельный интерес составляет учет налогов — все вклады, ставка по которым превышает ставку рефинансирования ЦБ + 5 процентов. Для них происходит начисление налога по вкладу в размере 35 процентов от налогооблогаемой части.
Варианты расчета долговой нагрузки
В зависимости от внутренней политики финансового учреждения, возможны три варианта расчета доходности заемщика и его долговой нагрузки.
Вариант 1. Коэффициент кредитной (долговой) нагрузки рассчитывается на основе чистого семейного дохода (см. формулу). В этом случае из общего заработка всех членов семьи вычитаются все неизбежные расходы, на которые будут потрачена часть бюджета в обязательном порядке:
- аренда гаража или жилья (если жилье используется по найму);
- коммунальные платежи;
- оплата детского сада (секций и т.д.);
- погашение уже имеющихся займов;
- оплата сотовой связи;
- затраты на здоровье (лечение, отдых и др.);
- затраты на питание и т.п.
Оставшаяся сумма – это и есть чистый доход семьи, который может использоваться ей на различные повседневные нужды и приятные мелочи.
При этом способе расчета уровень кредитной нагрузки не должен превышать порог в 70-80%, иначе у семьи просто не будет свободных средств на непредвиденные расходы. При любом форс-мажорном событии (срочное дорогостоящее лечение, например, или другие, не запланированные ранее, расходы) заемщик будет вынужден снова брать в долг и усугублять свое финансовое положение. Поэтому оптимальной здесь будет величина коэффициента КН 50-60%.
В некоторых случаях банк не заморачивается подсчетом всех обязательных затрат, а устанавливает определенный коэффициент, применяемый к общему доходу. Например, при установленном коэффициенте 0,4 сумма общего заработка умножается на этот показатель, а полученный результат используется в дальнейших расчетах. В нашем примере получается, что при определении величины долговой нагрузки берется всего лишь 40% общего дохода семьи, и максимальная сумма займа, на которую можно рассчитывать (при оптимальном коэффициенте КН 50%), будет составлять 20% от суммы «грязного» дохода. Здесь имеется в виду сумму ежемесячного платежа, умножьте её на кол-во месяцев и получите полную сумму кредита.
Вариант 2. Принцип расчета здесь тот же, но за основу берется уже не чистый, а совокупный доход семьи. То есть, сумма выплат по займам и кредитам соотносится с общими поступлениями в семейный бюджет без вычета ежемесячных расходов.
В этом случае уровень нагрузки по кредитным обязательствам должен быть не более 50%. Здесь получается, что максимум половина всех поступлений будет тратиться семьей на обслуживание своих долгов и ровно столько же (или меньше) – на все остальные расходы.
Это наиболее распространённый способ расчёта долговой нагрузки банками. Средний уровень коэффициента КН при оценке банками платёжеспособности заявителя и расчёте максимальной суммы кредита, обычно принимается на уровне 30%, не больше.
Вариант 3. При расчете уровня долговой нагрузки потенциального (или действующего) заемщика банк устанавливает норму ежемесячного расхода на каждого члена семьи. Эта норма, как правило, равна прожиточному минимуму по региону. Заданная сумма, помноженная на количество членов семьи (включая детей), вычитается из совокупного заработка. При таком подходе допускается, что уровень кредитной нагрузки может достигать 100-процентного рубежа. Но тогда получится, что у заемщика не будет свободных средств на непредвиденные расходы.
Имейте в виду, что банки при расчете величины долговой нагрузки учитывают все имеющиеся у заемщика кредитные карты
При этом в сумму ежемесячных расходов включается 10% от установленного кредитного лимита по каждой карточке, причём неважно, погашен у вас полностью долг по кредитке или вы его гасите минимальными обязательными платежами. Перед тем как взять серьёзный кредит, имеет смысл «подчистить хвосты» – закрыть неиспользуемые вами кредитные карточки
Но при этом не надо забывать о том, наличие кредитки (при условии её активного использования) может положительно сказаться при оценке заявителя – своевременные погашения по ней говорят о человеке, как о добросовестном заёмщике.
Таким образом, при кредитовании физических лиц в расчете кредитной нагрузки должны быть заинтересованы обе стороны сделки. Для банка это будет важный показатель для оценки платёжеспособности заемщика, а для самого заявителя – способ оценки своего финансового положения и своих возможностей. Ведь зная величину средств, остающихся в свободном распоряжении семьи после погашения существующих обязательств, можно будет грамотно планировать свои расходы и избежать рисков погружения в финансовую яму, выбраться из которой порой очень непросто.