Эффективная ставка по кредиту (расчет, формула)
Содержание:
- Какие факторы влияют
- Формула расчета
- Что такое годовая процентная ставка по кредиту?
- Безрисковая процентная ставка
- Расчет ЭКС (эффективной кредитной ставки)
- Что влияет на полную стоимость кредита?
- Эффективная процентная ставка
- От чего зависит процентная ставка по кредиту?
- Работа в Excel
- Какая реальная процентная ставка сложных процентов годовых
- Формула расчета эффективной ставки.
- Процентная ставка овернайт (overnight)
- Функциональное предназначение эффективной процентной ставки
Какие факторы влияют

Основной составляющей, определяющей стоимость заемных средств, остается процентная ставка в годовом исчислении. Прочие факторы, влияющие на ПСК, зависят от политики банка. Но даже если реклама предлагает одну величину показателя, стоит ознакомиться со всеми условиями, прописанными в договоре.
Итак, дополнительно к номинальной процентной ставке заемщик должен быть готов учесть:
- комиссию за оформление операции
- взносы за ежемесячное обслуживание счета
- страховые суммы
- услуги сторонних лиц
В некоторых случаях отказаться от прочих навязанных услуг труда не составляет. Однако если речь идет об ипотеке или автокредитовании, расходов на дополнительное страхование избежать вряд ли удастся. И хотя получателем средств будут выступать сторонние компании, затраты осуществляются за счет заемщика. Стоит отметить, что в настоящее время взимание комиссий за открытие кредитной линии ― явление нераспространенное. Большинство банков предлагает кредитование без дополнительных комиссий и взносов, однако условия о страховании все же могут оказаться среди пунктов договора.
Еще одним фактором, способным существенно увеличить стоимость заемных средств, является финансовая ответственность самого заемщика. Любая просрочка платежей может обернуться дополнительными штрафными начислениями, в разы превышающими текущую стоимость процентов.
Формула расчета
Формула эффективной процентной ставки приведена банком России в соответствии с положением №252-П. Если бы не обладаете достаточными знаниями в финансовой области, то самостоятельно произвести расчет вам будет крайне сложно, к тому же полученный результат в любом случае вряд ли совпадет с расчетами самого банка. Тем не менее, если вы хотите знать формулу, то оно приведена на фото ниже.
 Формула эффективной процентной ставки
Исходя из данного изображения, можно сделать вывод, что самостоятельно вы вряд ли посчитаете полную стоимость кредита. Но на самом деле если вы хотите оформить потребительский займ в каком-либо банке, то вы можете непосредственно обратиться к кредитному специалисту, и попросить его произвести для вас расчет полной стоимости кредита, отказать в услуге он вам не может. Если по каким-то причинам она показалась вам слишком завышенной, вы можете для сравнения обратиться несколько других банков и попросить специалистов рассчитать для вас эффективную процентную ставку, именно эти меры помогут вам выбрать наиболее выгодное для себя предложение.
Что такое годовая процентная ставка по кредиту?
Выгода кредитного предложения зависит от множества факторов: суммы заема, срока кредитования, требований к заемщику и т.д. Однако, большинство клиентов обращают в первую очередь на процентную ставку, т.к. от этого напрямую зависит стоимость пользования ссудными деньгами.
Так что же значит процентная ставка по кредиту? Это плата кредитору за временное пользование ссудными денежными средствами. Выражается эта плата в процентах к основной сумме кредита, не считая штрафов, неустоек и прочих дополнительных трат. Ключевой в данном случае фактор — это параметр времени. Помните, что клиент платит не за возможность получить ссуду, а за время пользования кредитными деньгами.
Ставка выражается в годовом исчислении. Если клиент берет займ в микрофинансовой организации, он может натолкнуться на ставку в день (например, 1,5% в день). Однако, юридически это не имеет силы — в договоре обслуживания все равно указывается годовая процентная ставка.
У банков она редко превышает 30%, у микрофинансовых организаций она нередко достигает колоссальных 300-400% годовых. Таким образом, «ставка в день» — не более чем маркетинговый ход, чтобы не отпугнуть доверчивых клиентов.
Безрисковая процентная ставка
Так принято называть
процентную ставку по финансовому
инструменту с относительно низким
уровнем риска. Например, ставку купонного
дохода по государственным облигациям,
которые считаются наиболее надёжными
ценными бумагами. Или же, безрисковой
можно считать ставку по банковскому
депозиту, ведь все вклады физических
лиц подпадают под программу государственного
страхования**
В инвестициях риск есть
всегда и чем больше их потенциальная
доходность, тем выше уровень риска.
Именно поэтому доходность финансовых
инструментов с безрисковой процентной
ставкой находится на минимальном уровне
(зачастую она едва превышает уровень
инфляции).
Инвестируя даже в самые
надёжные государственные облигации и
банковские вклады можно столкнуться с
такими рисками как:
- Неблагоприятное
изменение процентной ставки; - Политические перемены;
- Риск дефолта;
- Другие непрогнозируемые
обязательства.
Для чего введено понятие
безрисковой процентной ставки? Дело в
том, что всё в этом мире относительно и
сильно зависит от той конкретной
отправной точки, с позиций которой
ведётся оценка. Так и в данном случае,
безрисковая ставка служит отправной
точкой для расчёта и оценки процентных
ставок по другим финансовым инструментам.
Эффективность того или
иного вложения можно оценить по тому
количеству пунктов, на которое процентная
доходность по нему превышает безрисковый
уровень. Например, процентная ставка
по корпоративным облигациям в 14% годовых
смотрится весьма привлекательно
относительно 8% которые дают по банковским
депозитам.
Безрисковая процентная
ставка может быть двух основных видов:
- Нарицательная;
- Реальная.
Под нарицательной
понимается процентная ставка по
финансовым инструментам с максимальным
уровнем надёжности и минимальным уровнем
риска (как в рассмотренных выше примерах
с государственными облигациями и
банковскими вкладами). А реальной,
называют нарицательную безрисковую
ставку за вычетом текущего уровня
инфляции.
Оценивая привлекательность
инвестиционного проекта смотрят именно
на реальную безрисковую процентную
ставку, которая в данном случае выступает
в качестве той премии за риск, которую
получит инвестор в результате удачной
реализации рассматриваемого проекта.
** До суммы вклада не
превышающей 1400000 рублей.
Расчет ЭКС (эффективной кредитной ставки)
Есть несколько методов:
- с помощью специальной формулы;
- в программе Excel;
- с помощью кредитного калькулятора.
Рассмотрим каждый из них.
Расчет эффективной кредитной ставки по специальной формуле
Для удобства расчетов была разработана определенная формула:
Последний показатель (ССК) определяют по дополнительным формулам в зависимости от типа погашения кредита.
При классической схеме погашения ССК определяют по формуле:
При аннуитетной схеме погашения ССК определяют по такой формуле:
Исходя из вышеуказанной информации, можно сделать вывод, что гораздо сложнее производить расчет эффективной кредитной ставки именно с аннуитетной формой погашения. Также стоит отметить, что стоимость кредитов с аннуитетами гораздо выше, чем с классический схемой погашения. Последняя заключается в том, что проценты начисляют не на общую сумму кредита, а на ее остаток.
Проведем пример расчета.
Клиент хочет оформить кредит на сумму 50 тыс. руб. на срок 12 месяцев. Ему нужно заплатить при выдаче займа страховку в размере 1000 руб., за оформление кредита — 250 руб., Процентная ставка по кредиту — 18,5% годовых. Размер платежей рассчитывается по классической схеме.
Изначально нам нужно определить, сколько клиент должен заплатить за 12 месяцев кредита. Для этого вычисляем:
Это будет переплата по кредиту за весь период пользования. К этой сумме прибавляем другие расходы:
Итак, полная сумма кредитных расходов (СКР) составит 10500 руб.
Теперь определяем ССК (средневзвешенную сумму кредита) по вышеуказанной формуле:
Можно переходить к расчету эффективной кредитной ставки по формуле:
Теперь эту сумму умножаем на 100%. Получается 1,88% в месяц, так как мы использовали в формуле временной промежуток в 12 месяцев. Если клиент будет погашать кредит на протяжении всего срока действия, ЭКС составит 22,56% годовых, а не заявленные 18,5% годовых.
Расчет эффективной кредитной ставки в Excel
Такой метод считается самым популярным. Нужно воспользоваться программой Ексель. В ней есть огромное количество встроенных функций, которые помогают сделать правильные расчеты.
Давайте рассмотрим все на примере.
Клиент оформляет кредит на сумму 100 000 руб. Срок кредитования 24 месяца. Заявленная банком процентная ставка составляет 17% годовых. Клиент должен единоразово внести комиссию в размере 15 000 руб.
Строим в Екселе таблицу следующего вида:
- первый столбец — нумерация месяцев;
- второй — дата погашения в каждом месяце;
- третий — сумма ежемесячного погашения.
| Месяц | Дата погашения | Сумма ежемесячного платежа |
|---|---|---|
| 1 | 22.09.2016 | -85000 (15000 — комиссия) |
| 2 | 22.10.2016 | 4944,22 |
| 3 | 22.11.2016 | 4944,22 |
| 4 | 22.12.2016 | 4944,22 |
И так до окончания срока действия кредита.
После этого в любой свободной ячейке программы вводим значение: =ЧИСТВНДОХ (значения; даты). Значения — суммы платежей, а даты — расписание погашений в каждом месяце.
После того, как набрали =ЧИСТВНДОХ, выделяем в таблице весь столбец с суммами платежей. Не выделяя при этом название этого столбца. Иначе расчет не получится. Также выделяем столбец с датами. Затем закрываем скобку в формуле, нажимаем на Enter. Полученное значение умножаем на 100%.
В нашем примере сумма получится сумма 0,40244. Умножаем ее на 100%. Получаем 40,2%. Эта и будет эффективная процентная ставка по кредиту.
Специальный калькулятор для расчета ЭКС
Эти приложения разработаны для удобства пользователей. В них имеется огромное количество встроенных функций, а также дополнительных параметров, с помощью которых можно без особых усилий автоматически рассчитать эффективную ставку по кредиту.
Вот пример одного из них.
Программа предлагает проводить расчеты по двум схемам:
- классической;
- аннуитетной.
Клиент выбирает на основании какой суммы ему нужно произвести подсчет: по стоимости покупки или сумме кредита. Обязательно нужно внести общую сумму кредита, срок кредита, заявленную банком процентную ставку. Далее, выбрать вид погашения кредита, указать единоразовую сумму комиссии, если она есть, проставить дату начала выплат. Затем нажать на кнопку «Рассчитать». Программа выдаст результат в течение нескольких секунд.
Что влияет на полную стоимость кредита?
Не все клиенты знают о скрытых платежах, которые возникают уже при оформлении кредита в банке. В некоторых случаях специалисты по кредитованию намеренно не информируют клиента заранее о полной стоимости услуги или подают сведения в неправильном свете. Далее разберем, какие же дополнительные платежи могут влиять на размер реальной ставки по кредитному продукту:
- Комиссия за открытие текущего счета физического лица для выплаты средств;
- Сбор за расчетно-кассовое обслуживание счетов клиента;
- Плата за согласование запроса Кредитным комитетом;
- Размер платежа за предоставление кредитных средств.
Вышеуказанные платежи напрямую выплачиваются кредитору, однако существуют и дополнительные сборы, которые распределяют между третьими лицами и банком:
- Страхование жизни, трудоспособности заемщика и объекта кредитования;
- Платеж за заверение договоров нотариусом;
- Стоимость услуг оценочной компании при кредитовании авто и недвижимого имущества.
Обратите внимание! Многие банки также практикуют непрямую продажу собственных брендированных товаров и услуг при проведении сделки. Это могут быть кредитные карты, подписка на одноименное издание
Эффективная процентная ставка
Когда человек обращается в банк, он обращает внимание на процентную ставку, называемую банком. Это естественно: переплачивать за пользование кредитом никто не хочет

И совершает большую ошибку. Потому что процентная ставка, декларируемая банками отличается от той, по которой заемщик фактически платит. Дело в том, что во многих банках существуют дополнительные комиссии: где-то есть комиссия «за снижение ставки по кредиту», где-то – еще какая-то комиссия, которая платится при выдаче кредита, (но называется иначе, чем «комиссия за выдачу кредита», потому что брать комиссию именно за выдачу кредита банкам запретили).
Как посчитать, какая программа какого из банков действительно выгоднее?
Для этого используется эффективная процентная ставка, с ее помощью можно более объективно сравнить выгодность того или иного кредита.

Существуют различные определения эффективной процентной ставки. Я считаю, что наилучшим определением является такое: эффективная процентная ставка – это годовая процентная ставка по кредиту, с учетом всех расходов, произведенных за время пользования кредитом
Обращаю Ваше внимание, что поскольку при расчете эффективной процентной ставки учитываются все сборы и комиссии банков, то очень большое значение имеет время, которое Вы пользуетесь кредитом
Так, комиссия за выдачу кредита в размере 1000 долларов, при размере кредита в 100000 долларов, может увеличить процентную ставку на:
- 365%, если кредитом пользовались всего один день;
- 0,1%, если кредитом пользовались 10 лет.
А теперь веселимся, потому что: для расчета эффективной процентной ставки существует множество способов.

Представьте, что Вам в БАНКЕ 1 сказали, что эффективная процентная ставка в их банке составляет 16%, а в БАНКЕ 2 сотрудники банка сказали, что у них эффективная процентная ставка составляет 20%. Означает ли это, что кредит в первом банке выгоднее, чем во втором? Вовсе нет: возможно, они по-разному процентную ставку считали.
Как быть? Считать самостоятельно.

Кстати, последнее время термин «эффективная процентная ставка» не используется. Вместо этого банки обязаны рассчитывать полную стоимость кредита и указывать полную стоимость кредита в кредитном договоре.
Полная стоимость кредита – это годовая процентная ставка по кредиту, с учетом всех расходов, произведенных за время пользования кредитом. То есть, по сути, то же самое, что и эффективная процентная ставка.
Как рассчитывается эффективная процентная ставка
После того, как Центробанк РФ обязал коммерческие банки раскрывать эффективную процентную ставку (ЭПС) по кредитам, это словосочетание прочно вошло в лексикон наших соотечественников. Меж тем, мало кто из них знает, что это такое.
Данная статья призвана заполнить такой досадный пробел в знаниях, а также раскрыть один из приемов вычисления ЭПС.

Собственно, смысл эффективной процентной ставки достаточно прост — она призвана отражать реальную стоимость кредита с точки зрения заемщика, то есть учитывать все его побочные выплаты, непосредственно связанные с кредитом (помимо платежей по самому кредиту). Например, такими побочными выплатами являются печально известные «скрытые» банковские комиссии — комиссии за открытие и ведение счета, за прием в кассу наличных денег и т.п. Другой пример: если вы берете автокредит, то банк обязует вас страховать приобретаемый автомобиль на протяжении всего срока кредитования.

При этом страховка будет являться для вас обязательной побочной выплатой (правда, уже не самому банку, а страховой компании).
Что интересно, Центробанк, обязав коммерческие банки раскрывать эффективную процентную ставку по кредитам и даже предоставив формулу для ее расчета, не указал, какие конкретно платежи должны в этот расчет включаться.
В результате разные банки придерживаются разных точек зрения на этот вопрос: многие, например, не включают в расчет как раз страховые выплаты.
Тем не менее, наиболее правильным и справедливым выглядит подход, согласно которому в расчет эффективной процентной ставки включаются все платежи, которые являются обязательными для получения данного кредита. В частности, все обязательные страховые выплаты.
Разобравшись с этим вопросом, мы теперь можем дать строгое определение эффективной процентной ставки.
Эффективная процентная ставка — это сложная процентная ставка по кредиту, рассчитанная в предположении, что все платежи, необходимые для получения данного кредита, идут на его погашение.
От чего зависит процентная ставка по кредиту?
Разумеется, такая важная вещь, как ставка по кредиту, законодательно урегулирована. Банки, по сути, не имеют права устанавливать ставку «какую вздумается». Однако, подобным своеобразным правом обладают микрофинансовые организации, где ставка достигает значений в размере 300-400% годовых.
Ставка устанавливается с опорой на пять параметров, играющих ключевую роль в определении стоимости займа:
- Ставка рефинансирования, установленная Центробанком РФ. Эта ставка означает, под какой процент Центральный Банк готов выделять ссуды частным банком (выдаются только российские рубли). По состоянию на 2021 год, она составляет 7,75%. Соответственно, эта ставка включается в кредитные предложения банков, т.к. это необходимо для поддержания по крайней мере минимальной рентабельности. Именно поэтому в России практически невозможно найти предложения, где ставка по займу составляла бы меньше 7,75% годовых (за исключением льготных ипотечных программ, где часть расходов покрывает государство);
- Уровень инфляции в стране. Хотя уровень официальной инфляции включен в ставку рефинансирования, устанавливаемый Центробанком, банки самостоятельно рассчитывают реальный уровень инфляции (в последние годы он значительно отличается от официального в большую сторону). Повышение цен включается в ставку по кредитам;
- Колебания валютных курсов. Несмотря на то, что большинство займов выдаются в РФ в российских рублях, нередко банковские организации ведут учет прибыли в двух валютах — в рублях и долларах. Соответственно, девальвация рубля, а также уменьшение его реальной стоимости по отношению к доллару тоже вкладывается в итоговый процент, чтобы банки не теряли доход в долларах;
- Ставка по межбанковскому кредитованию (иногда банки берут кредиты не у Центробанка, а у других частных банковских организаций);
- Компенсация расходов, связанных с управлением, и получение прибыли.
В результате эти пять основных факторов определяют процентную ставку, которую предлагают банки в России. Для ипотечного кредитования она в среднем составляет 12-14% годовых, для потребительских займов — 24%.
Работа в Excel
Перед подсчетами необходимо учесть, что самостоятельно с помощью формулы трудно определить затраты, если кредит берут на срок 15 и больше лет. В таких случаях используется программа Excel. Потребительный займ и автокредит на 5 лет можно рассчитать самостоятельно. Главное, не только определить размер ежемесячных выплат, но и точно их распределить по периодам.

Под ЭПС понимается показатель, который используется в случае точного дисконтирования всех предстоящих платежей либо поступлений от кредитного инструмента. Для расчета показателя используется специальная таблица в Excel, в которой предусмотрены необходимые функции, включая внутреннюю норму доходности.
Если размер кредита равняется 100 000 рублей, а срок — 1 год, при этом номинальная ставка 18%, ежемесячно клиент будет выплачивать займ по ставке 18%/12 = 1,5%. До 9168 рублей клиент будет выплачивать ежемесячно. При работе с таблицей нужно учесть, что отрицательные денежные потоки обозначаются с минусом, а положительные — с плюсом. Это объясняют специалисты тем, что финансовый инструмент рассматривается «глазами инвестора».
Пример эффективной ПС
В программе Excel потенциальному заемщику предоставляется возможность предварительно определить ЭПС с дополнительными сборами и комиссиями, а также без них. К примеру, кредит взят на 12 месяцев в размере 150 000 рублей. Номинальная годовая ставка равняется 18%. В таблице указывают следующие выплаты:

- Займ. Так как в примере нет сборов, определяется ЭПС с помощью функции «Эффект». Вызывается «Мастер функций». В разделе «Финансовые» находится соответствующая функция.
- Аргументы. Размер номинальной ставки необходимо взять из договора. В примере это 18% или 0,18. Число периодов равняется 12 месяцев. Размер ставки будет равняться 19,56%.
Если единовременная комиссия составляет 1% от займа в 150 000 рублей, в денежном эквиваленте значение первого показателя будет равняться 1500 рублей. Заемщик получит на руки 148 500 рублей. В таблицу вносится последняя сумма со знаком минус и ежемесячные выплаты со знаком плюс. С помощью функции, предусмотренной в программе, размер ЭС будет равняться 1,69%. Чтобы вычислить номинальную ставку, ЭПС умножается на срок кредитования: 1,69%х12=20,28%.
С помощью дополнительных функций можно установить, что единовременная комиссия повысила фактическое значение ставки на 2,72%. В общем получается 22,28%. Размер НС: 2,04%х12=24,48%. Ежемесячно сборы повысятся до 27,42%. При этом в договоре с банком указывается номинальная ставка. По текущему законодательству кредитные структуры обязаны прописывать в соглашениях размер ЭГС в процентах.
Отличие лизинга от кредита

С помощью калькулятора эффективной процентной ставки по кредиту высчитываются предстоящие расходы по автокредитованию, ипотеке. В Excel либо с помощью калькулятора определяется размер лизинга. Это понятие подразумевает долгосрочную аренду объекта с возможностью последующего его выкупа.
Расчет ЭПС по лизингу в Excel будет производиться по схеме, расписанной выше. Предварительно вычисляется внутренняя ставка доходности, а полученный результат умножается на 12. Также можно воспользоваться функцией ЧИСТВНДОХ. В таком случае ЭС по лизингу будет равняться 23,28%.
https://youtube.com/watch?v=TPZbfl8tlSk
Применение ОВГЗ
С помощью компьютерной программы можно выяснить размер ЭПС для облигаций. ОВГЗ часто сравнивают с депозитами в банковской структуре.

В этих двух случаях вкладчик возвращает сумму вложенных денег плюс доход в виде процентов.
Отличие заключается только в том, кто выступает гарантом. При ОВГЗ гарантом сохранности облигаций выступает государство в лице Центрального банка, а в случае с депозитом — коммерческий банк. С помощью эффективной ставки оценивается настоящая прибыль. Для примера можно купить годичные ценные бумаги на сумму в 50 000 рублей под 17%. Расчет дохода осуществляется с помощью функции БС.
Если проценты капитализируются каждый месяц, 17%:12. Результат записывается в графе СТАВКА. В поле КПЕР вводят число периодов капитализации. Поле ПЛТ не заполняется. В графу ПС вносится сумма вложенных средств со знаком минус. По такой схеме можно рассчитать автокредит, ипотеку и прочие формы займа, при этом условия кредитования могут быть разными.
Какая реальная процентная ставка сложных процентов годовых
Существует 2 направления дисконтирования (пересчет сумм с учетом процентных ставок): номинальный и эффективный.
- Номинальное дисконтирование – процентная ставка, указывается вместе с периодом капитализации. Например, годовая процентная ставка 3,75% годовых с ежемесячной капитализацией. В данном примере 3,75% является номинальным дисконтированием использовано на протяжении года, а периодом капитализации является один месяц. Но при ежемесячной капитализации по правилам вычисления сложных процентов сумма за год вырастет больше чем на 3,75% в результате мы получим эффективную процентную ставку 3,82%.
- Эффективное дисконтирование – определяет размер фактических (реальных) уплаченных процентов. Если номинальный период дисконтирования такой же, как и период капитализации (например, процентная ставка годовых с ежегодной капитализацией), тогда номинальное дисконтирование является равным эффективному дисконтированию. Однако если период капитализации короче номинального периода дисконтирования, как обычно бывает в практике, тогда эффективное дисконтирование выше, чем номинальное.
Для расчета эффективной процентной ставки в Excel используется функция ЭФФЕКТ, а для номинальной – НОМИНАЛ. Приведем простой пример на рисунке о выше описанных фактах:

Ниже на рисунке представлено 12 выбранных периодов капитализации для тридцатилетнего кредита. Начальная сумма кредита составляет 165 000. Номинальное дисконтирование с ежемесячной капитализацией 3,75% годовых, а ежегодный платеж составляет 9169,68.

Как видно на рисунке благодаря функции ЭФФЕКТ нем не нужно составлять целый график платежей по кредиту чтобы сразу вычислить реальную эффективную процентную ставку.
На рисунке приведены сразу 2 варианта расчета эффективных процентных ставок по кредиту. В каждом периоде начинается капитализация, но не внесенный взнос платежа по кредиту, долг повышается на размер процентов. Каждый внесенный платеж по кредиту состоит из двух частей:
- Сумма процентов – оплата за пользование кредитом.
- Тело кредита – часть для закрытия суммы долга кредита.
Ячейка E17 содержит сумму процентов, начисленных на протяжении года. Ее значение разделено на начальную сумму долга и возвращено результатом в ячейке E18. Для перерасчета ставки дисконтирования в Excel нет необходимости строить целую хронологию всех платежей по кредиту за период 30 лет. Программа Excel предлагает специальные функции ЭФФЕКТ и НОМИНАЛ, которые позволяют без графика платежей вычислить номинальную и эффективную процентную ставку:
Обе функции ЭФФЕКТ и НОМИНАЛ имею по 2 аргумента:
- Факт сковка – тип дисконтирования который должен быть использован: для функции ЭФФЕКТ следует указать номинальный, а для обратной ей функции НОМИНАЛ – эффективный.
- Количество периодов – период капитализации.
В случае с функцией НОМИНАЛ следует указать эффективный метод дисконтирования, а в случае с функцией ЭФФЕКТ – наоборот номинальный. Второй аргумент с количеством периодов определяет число периодов капитализации на протяжении всего срока текущего взноса платежа. В данном примере этот период составляет 1 год, так как был использован термин ежегодный платеж. Год состоит из 12-ти месяцев, номинальное дисконтирование разделено на 12 периодов капитализации. Если бы в условиях кредитования, в котором годовой платеж имел бы ежедневную капитализацию, тогда во втором аргументе функции нужно указывать значение 365.
Формула расчета эффективной ставки.
Чтобы посмотреть наглядно, как идет начисление, нужно воспользоваться формулой расчета эффективного процента по депозиту:
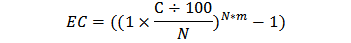
- ЕС – это эффективная ставка по вкладу, т.е. значение доходности, которое получится при причислении процентов к основному телу вклада за определенный срок
- С – это номинальная ставка, т.е. то значение, которое обычно указывается в договоре
- N – это количество периодов капитализации в год (если ежемесячная капитализация, то N=12, если еженедельная, то N=52, если ежеквартальная, то N=4)
- m – это количество повторений периодов (если на один год, то m=1, если на два года, то m=2 и т.д).
Просчитаем эффективную ставку по вкладу Сбербанка «Управляй» на 100 000 на один год с ежемесячным причислением процентов с номинальной ставкой 7,2%. Ниже представлен ручной расчет, но можно воспользоваться калькулятором депозитов, просто вбив параметры своего вклада.
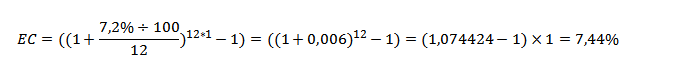
Если бы депозит открыт на год, а проценты начислялись каждую неделю, то формула выглядела бы следующим образом (берем N=52, т.к. в году 52 недели):
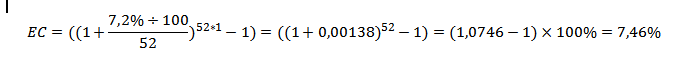
Таким образом, если расположить 100 000 рублей на один год с капитализацией процентов ежемесячно, то эфф.ставка составит 7,44%, что на 0,24% больше номинала. Если капитализация будет производиться еженедельно, то эфф.ставка за год составит 7,46%.
Чтобы проверить это значение на практике, произведем расчет на примере этого же вклада (с ежемесячной капитализацией). Используем формулу для расчета %-ов:
- П – сумма начисленных процентов за каждый месяц,
- КС – капитализированная сумма с учетом причисления процентов за предыдущий месяц,
- С – ставка номинальная.
Ежемесячно начисляется
| Месяцы | Кап.сумма, руб | Ставка в месяц | Проценты за месяц, руб |
|---|---|---|---|
| 1 | 100 000 | 0,006 | 600 |
| 2 | 100600 | 0,006 | 603,6 |
| 3 | 101203,6 | 0,006 | 607,22 |
| 4 | 101810,82 | 0,006 | 610,87 |
| 5 | 102421,69 | 0,006 | 614,53 |
| 6 | 103036,22 | 0,006 | 618,22 |
| 7 | 103654,43 | 0,006 | 621,93 |
| 8 | 104276,36 | 0,006 | 625,66 |
| 9 | 104902,02 | 0,006 | 629,41 |
| 10 | 105531,43 | 0,006 | 633,19 |
| 11 | 106164,62 | 0,006 | 636,99 |
| 12 | 106801,61 | 0,006 | 640,81 |
| Итого | 7442,42 |
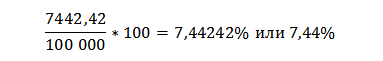
Произведем расчет на калькуляторе Сбербанка:
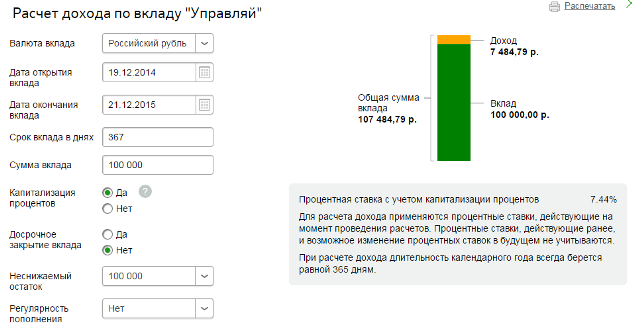
Как видно из рисунка, суммы практически совпадают. Небольшое различие в 42 рубля связано с тем, что 19.12.2015 г. попадает на выходной день. Это значит, что дата закрытия переносится на следующий рабочий день – 21.12.2015 г.
Процентная ставка овернайт (overnight)
В дословном
переводе с английского, слово «overnight»
означает — через ночь. Такая ставка
предлагается по вкладам размещаемым
на срок в одни сутки. Обычно такие
депозиты закрываются (с выплатой
процентов по ним) на следующий рабочий
день после их открытия, а если выпадают
выходные дни, то на первый рабочий день.
Депозиты овернайт
доступны только относительно крупным
клиентам, располагающим достаточно
большими суммами средств для их открытия.
В основном это крупные компании, банки
и другие финансовые организации. Хранение
денег на подобного рода депозитах
позволяет с одной стороны поддерживать
текущую краткосрочную ликвидность на
должном уровне, а с другой — извлекать
определённый процент прибыли со свободных
денежных средств.
Ввиду очень малого срока размещения депозитов, процентная ставка овернайт не слишком велика, однако она обычно выше ставки по счетам до востребования.
Величина
ставки овернайт зависит от таких факторов
как:
- Циклические
факторы. К ним относятся эффект конца
месяца (связанный с подготовкой
отчётности банков) и эффект конца
периода усреднения (имеется ввиду
усреднение по обязательным резервам
банков связанное с повышением спроса
на ликвидность а, следовательно, и с
ростом процентной ставки овернайт); - Экономические
факторы. Здесь главенствующую роль
играют такие моменты как текущие
ожидания относительно изменения
ключевой ставки Центробанка и
складывающаяся конъюнктура на рынке
государственных ценных бумаг и валютном
рынке.
Кроме
этого, величина ставки овернайт может
расти в периоды финансовых кризисов на
фоне снижения доверия банков друг к
другу и уменьшения объёмов проводимых
ими операций.
Размер
данной ставки, а также её устойчивость,
оказывают большое влияние на экономическую
ситуацию в стране в целом. Если её
значения относительно стабильны и не
выходят за рамки узкого коридора, то
это, помимо доступа участников рынка к
краткосрочной ликвидности, даёт им ещё
и возможность эффективно перераспределять
ликвидность и планировать управление
ею.
Именно
поэтому центральные банки уделяют
значительное внимание вопросу о текущем
размере процентных ставок овернайт и
стремятся удерживать их значения в
рамках определённого процентного
диапазона. Особенно актуально это для
них становится в процессе проведения
инфляционного таргетирования
В
каждой стране есть собственное эталонное
значение процентных ставок овернайт.
Например в России это — RUONIA,
в США — SOFR, в Японии
— TONAR и т.п.
Функциональное предназначение эффективной процентной ставки
Продуктивная норма процента — это величина, которая считается общепринятой и широко распространенной в банковской структуре. Она используется с информативной целью, для просвещение клиентской базы в вопросах той или иной кредитной программы, то есть выполняет сравнительную функцию, в результате чего потребители получают возможность воспользоваться выгодным долговым предложением.
Так как кредиторы применяют различные способы расчета действенных привилегированных акций, то размеры окладов, оглашаемых банков не всегда складывается так, что самая низкая ставка говорит о наиболее выгодном кредите.
Бывает так, что высокий заемный дивиденд характеризует более лояльную результативную норму взысканий. Поэтому эксперты рекомендуют потребителям с выбором выгодной ссуды обращаться к компетентным специалистам.
Споры относительно экономичных окладных взысканий в банковской сфере особо проявились в 2007 году, после того как коммерческие учреждения получили распоряжение о том, что обязуются полностью информировать граждан о размерах процентов.
Как показала практика, такое информативное назначение действенной нормы процента стало нерациональным, невостребованным и неудобным. Ведь плательщики хотят не расчетов, а услышать конкретные суммы переплат по кредиту, а ссудную долю переплат универсализировать невозможно, так как в расчеты включают комиссии, возникшие после подписания кредитного соглашения.


