Учимся вкладывать деньги под проценты: все, что вы хотели знать о депозитах
Содержание:
- Плюсы и минусы депозитов
- В какой банк лучше вложить деньги
- Требования к заемщикам
- Совкомбанк
- Куда положить деньги под проценты 2021 года: мнение экспертов
- Вложение денежных средств в банк – основные аспекты
- На что еще стоит обратить внимание?
- Как правильно делать вклад в банк
- На что обратить внимание, прежде чем открыть депозитный счет?
- Какие бывают вклады
- Как рассчитываются проценты и доход
- Какими бывают вклады?
- Инвестиции в структурные продукты
- Что такое пролонгация вкладов?
- Акции и облигации
- Использование онлайн-калькулятора для подбора оптимального вклада
- Топ-10 лучших банковских вкладов под высокий процент в 2020 году
- Московский кредитный Банк «Новогодние мечты»
- Севергазбанк «Хороший вкус»
- Еврофинанс Моснарбанк «Классический»
- Совкомбанк «Зимний праздник с Халвой»
- МТС Банк «МТС Премиальный Плюс»
- Home Credit Bank «36 месяцев Плюс»
- Премьер БКС Вклад «Инвестиционный»
- Газпромбанк «Тройная ставка»
- Россельхозбанк «Ваш доход выплата процентов в конце срока»
- УБРиР «Хорошее начало»
- Вкладываем по-крупному
- Абсолют Банк
- Подведем итоги
Плюсы и минусы депозитов
Чем хороши банковские вклады? Рассмотрим основные преимущества:
- Позволяют получить прибыль в виде процентов или хотя бы сохранить средства от инфляции.
- Действуют на определенный срок, после которого сбережения можно изъять и использовать по своему усмотрению.
- Лишают своего владельца соблазна потратить сбережения. Обычно расходные операции по депозитам не предусмотрены, ограничены по сроку либо лишают возможность получить проценты.
- Помимо перечисленного, сегодня практически все банки РФ участвуют в программе страхования вкладов. Это значит, что даже если банк разорится, клиенты получат назад свои сбережения.
Из недостатков депозитных счетов стоит выделить:
- зависимость процентной ставки от срока хранения средств;
- жесткие требования к минимальной сумме взноса;
- необходимость регулярной пролонгации/переоформления.
На начальных стадиях формирования сбережений депозит вряд ли можно назвать удачным инструментом. Но для сохранения уже накопленных сумм (хотя бы от 50 000 рублей) они вполне подойдут.
В какой банк лучше вложить деньги
Если решено вложить средства в качестве депозита, тогда важно выбрать правильный банк. Потому как не каждое финансовое учреждение предлагает выгодные условия
Обратить внимание следует на процентную ставку, потому как именно она определяет прибыль. Также стоит быть уверенным в надежности организации, чтобы не лишиться денег
Рассмотрим, как можно выгодно инвестировать свои деньги, и какие банки для этого подойдут.
Перечень финансовых учреждений для России:
- Сбербанк – вклад «Сберегательный сертификат». Минимальный срок оформления составляет 91 день, а положить можно от 10 000 рублей. Если, допустим, использовать 100 000 рублей, тогда можно рассчитывать на 5,2 процентов годовых. Соответственно, за год можно получить 5 200 рублей, а за 90 дней – 1 300 рублей.
- Альфа-Банк – вклад «Победа+». Минимально можно положить деньги на 92 дня, причем под 6,8% годовых. Отметим, что сумма будет застрахована, поэтому человек не потеряет средства ни при каких условиях.
- Газпромбанк – вклад «Отступной». Человек может открыть депозит на 91 дней под 7,1% годовых. Если использовать 100 000 рублей, тогда за три месяца можно получить 1 775 рублей. Пополнять или снимать деньги до конца действия договора нельзя.
- ФК Открытие – депозит «Премиальный». Наименьший период составляет 91 день, а процентная ставка – 7,2%. Отметим, что проценты по вкладу удастся получить только в конце действия договора.
- ВТБ 24 – вклад «Выгодный Онлайн». Процент по депозиту составляет 7,4%. Вкладывать деньги можно минимум на 91 день. Соответственно, если положить 100 000 рублей, то за три месяца можно получить 1 850 рублей.
- РоссельхозБанк – депозит «Классический online». Минимально можно положить 3 000 рублей под 7,75% годовых. За три месяца можно получить прибыль в размере 1 937 рублей, если положить 100 000 р.
- Бинбанк – депозит «Летний». Процентная ставка составляет 8,5%, однако наименьшая сумма – 50 000 рублей. Сделать вложение можно только на 150 дней. Отметим, что клиент может в течение первых 10 дней увеличить размер своего вложения.
- Промсвязьбанк – «Инвестиционный доход». Открыть можно только на 184 дня, при этом процентная ставка составляет 9%. Соответственно, если положить 100 000 р., то можно получить на выходе 4 500 рублей.
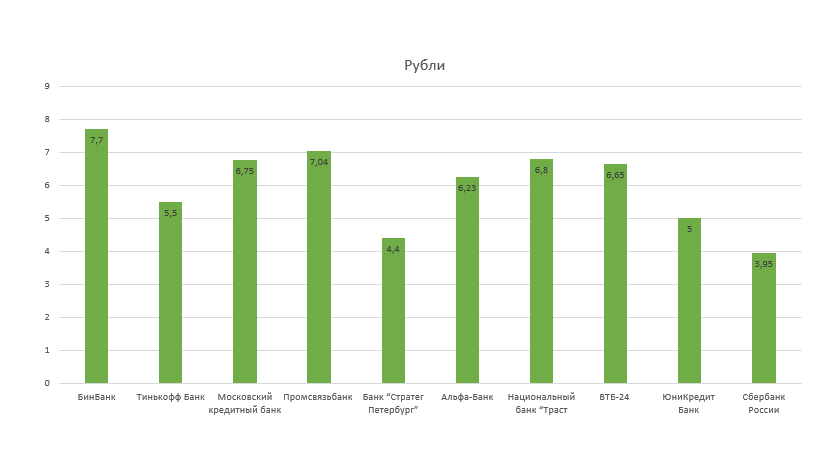
Человеку останется только выбрать, какой именно вариант его устроит. Конечно, вкладывать деньги выгодно в те финансовые учреждения, которые предлагают высокий процент. Если же человек желает получать ежемесячный доход, тогда ставка не будет высокой. Потому как хороший процент предлагается для более длительных периодов. Иностранный гражданин из Узбекистана, Беларуси, Украины и Казахстана должен рассмотреть варианты в своей стране. Потому как вышеописанные предложения предназначены для России.
Требования к заемщикам
Оформить небольшой кредит в МФО может большинство заемщиков, поскольку требования к заемщикам лояльные:
- гражданство РФ;
- наличие паспорта;
- регистрация и проживание в любом регионе России;
- возраст от 18 лет (иногда от 19 лет или 21 года);
- наличие мобильного телефона.
При этом иметь банковскую карту необязательно, поскольку средства можно получить и наличными. Это особенно удобно в тех случаях, когда карточка утеряна или счет арестован по разным причинам.
Поскольку требования к клиентам минимальные, воспользоваться предложением могут разные категории заемщиков, в том числе без официальной зарплаты, безработные, с плохой кредитной историей. Рассчитывать на одобрение вправе студенты, пенсионеры, самозанятые, женщины в декрете, работники с невысоким доходом и другие граждане.
Совкомбанк
Данный банк уже был представлен в нашей подборке – в нем предлагается вообще самый выгодный вклад среди российских банков. Правда, при оформлении Халвы.
Если оформление Халвы в ваши планы не входят, а доходность получить хочется, то можете открыть в Совкоме вклад «Рекордный процент». Между нами говоря – не такой уж прям и рекорд, но для госбанка – хорошее значение.
Ставка зависит напрямую от срока:
- на 60 дней – 7,6%;
- на 365 дней – 7%.
Проценты начисляются в конце срока. Пополнения и снятия денег со счета не предусмотрено. Зато есть пролонгация. Хотите максимальную ставку – открывайте двухмесячный счет с автопродлением.
Сумма – от 50 тысяч рублей. Вполне нормально.
Куда положить деньги под проценты 2021 года: мнение экспертов
Во второй половине года на фоне мирового кризиса из-за коронавируса и падения мировых цен на нефть ключевые ставки процентов на банковские вклады значительно снизились. В начале осени их среднее значение составило 4,41%. При этом размещение денежных средств на депозитах, по мнению Центробанка, остается надежным способом сохранения накоплений.
В России лицензией на банковскую деятельность обладали 396 банков по состоянию на сентябрь 2020 года. Как и любые инвестиции, хранение денег на банковском счету имеет определенные риски
Максимально обезопасить себя от потерь можно, если при выборе финансового учреждения обратить внимание на следующие факторы:
- надежность. Она зависит от активов, наличия прибыли и величины процентной ставки. Ставка выше среднего значения говорит о размерах банка. Чем меньше активов, тем больше процент по вкладам для привлечения клиентов. Высокая доходность сопровождается повышенными рисками. Крупный банк имеет больше возможностей выстоять при появлении кризисных явлений, он может рассчитывать на помощь государства;
- репутация. Определяется количеством вкладчиков и отзывами клиентов. Большое число пользователей связано с высоким уровнем доверия банковской организации;
- доступность. Наличие большого количества отделений и филиалов говорит о прозрачности банковской деятельности. Имеющиеся интернет-сервисы, мобильные приложения позволяют клиенту управлять своими средствами быстро, без посещений отделений банка;
- участие банка в программе по страхованию вкладов. В этом случае можно рассчитывать на возврат 1400000 рублей при отзыве лицензии или банкротстве финансовой организации.
Отвечая на вопрос, куда выгоднее положить деньги под проценты в этом году, эксперты рекомендуют открывать депозиты в крупных банках с положительной историей на сумму не более 1,4 млн руб
Рассчитывать на большую прибыль в этом случае не стоит, но в условиях кризиса не менее важно сохранить накопления
Карантин во время эпидемии коронавируса привел к падению спроса на заемные средства. Банки зарабатывают на выдаче кредитов. При падении спроса на этот финансовый продукт прибыль банков снижается, уменьшается использование размещенных на депозитах средств. Это ведет к понижению процентной ставки.
Вложение денежных средств в банк – основные аспекты
На сегодняшний день инвестировать деньги в банки может каждый человек, имеющий даже небольшие доходы. Более того, это является самым доступным и распространенным способом приумножения своих сбережений.
Прежде чем переходить к практической стороне вопроса, инвестору следует окончательно определиться с конкретным банком и максимально прибыльным вкладом. Сделать это не так просто, как может показаться на первый взгляд.
Дело в том, что в настоящее время в банках клиентам предлагаются самые разнообразные вклады. Если вы хотите безопасно зарабатывать на собственных деньгах, то выбирать подходящий вам инвестиционный продукт следует среди депозитных вкладов. Именно по ним банки предлагают наиболее интересные финансовые условия.
Кроме того, на сегодня депозитные вклады представляют собой самое надежное инвестирование денег под проценты. Сохранность ваших денежных средств обеспечивается государством благодаря Обязательной системе страхования.
Следует помнить, что банки страхуют все вложения граждан, ограниченные суммой 1 миллион 400 тысяч рублей. Денежные средства, инвестированные сверх этого лимита, не подлежат обязательному страхованию.
Если вы планирует вложить меньшую сумму, то можете смело выбирать самый прибыльный продукт, не переживая за сохранность средств. Помните, зачастую уровень доходности по вкладу напрямую зависит от срока заключаемого договора. Минимально в рамках одного подписываемого соглашения человек может разместить деньги в банке на месяц, максимально на 3 года.
Кроме того, каждый банк устанавливает минимальную сумму по своим инвестиционным продуктам. С увеличением инвестированных денежных средств будет расти итоговый заработок вкладчика.
Кроме того, вклады бывают:
- пополняемыми;
- не пополняемыми.
Как несложно догадаться, пополняемые вклады можно пополнять. Другими словами, вкладчик может дополнительно к основной сумме договора вкладывать дополнительные деньги. Таким образом, будет увеличиваться сумма, с которой рассчитываются проценты. Следовательно, доход становится больше. Размер подобных пополнений часто ограничивается определенным лимитом. Хотя после появления интернет-банкинга банки все чаще предлагают клиентам вклады, которые не имеют таких ограничений.
Существуют различные системы начисления процентов. Их могут начислять каждый месяц, квартал либо на дату завершения банковского депозитного договора.
Кроме того, отдельные депозитные вклады обладают крайне привлекательной опцией в виде капитализации процентов. Не стоит пугаться этого термина, ведь его суть крайне проста и понятна. При капитализации, начисляемые проценты по договору автоматически приплюсовываются к сумме вклада. То есть в дальнейшем процент будет начислен уже на новую большую сумму. По-другому капитализация называется сложными процентами. В случае с банком это самые высокодоходные инвестиции.
Некоторые банковские продукты предоставляют вкладчикам возможность снимать начисляемые проценты. В дальнейшем человек самостоятельно распоряжается этими деньгами. Он может обналичить их и потратить на собственные нужды или добавить к основной сумме вклада. Здесь мы говорим про реинвестирование процентов.
Высокая годовая процентная ставка чаще всего определяется двумя аспектами:
- суммой вклада;
- его сроком.
Обычно больший срок вклада автоматически означает максимальные проценты. Однако эта формула не всегда работает. Некоторые банки предлагают максимальный доход по продуктам, оформляемым на год. Размер процентной ставки по вкладам на 2 или 3 года может быть несколько ниже.
Как показывает практика, самыми выгодными являются пополняемые вклады сроком на год, которые имеют опцию капитализации процентов и максимальную по рынку процентную ставку.
Кроме того, вкладчику, как и любому другому инвестору следует диверсифицировать риски. Не стоит инвестировать все накопления в какой-то один банк. Гораздо правильнее разбить всю имеющуюся в распоряжении сумму на несколько частей и вложить их в разные банки. Кроме того, подобный подход позволит использовать все плюсы, которыми отличаются различные финансовые организации.

На что еще стоит обратить внимание?
Выбирая банк для хранения своих сбережений, необходимо учитывать еще массу факторов:
Удобство взаимодействия с финансовым учреждением
Важно, чтобы отделение банка находилось в шаговой доступности, организация имела качественный и функциональный интернет-банкинг, участвовала в международных платежных системах типа Visa и MasterCard. Именно все эти моменты позволят вам избежать трудностей при работе с банком
Обещанные проценты
Стоит отметить, что на размер процентной ставки влияет срок, на который вы открываете депозит, и валюта, в которой вы заводите счет. Если с валютой мы уже разобрались ранее и выяснили, что в рублях мы можем получать проценты по вкладу большие, нежели в случае с долларами или евро, то на сроке действия депозита стоит остановиться. Так, чем дольше ваши деньги будут храниться в банке, тем более высокий процент вам будет начислен. Самыми дешевыми являются краткосрочные депозиты на срок от одного до трех месяцев. Думаю, логика здесь ясна всем – чем дольше банк может распоряжаться вашими деньгами, тем больше с их помощью ему удастся заработать. Именно по этой причине организации вводят повышенные процентные ставки, которые будут стимулировать пролонгацию срока действия вклада.
Как правильно делать вклад в банк
Прежде чем делать банковский вклад, стоит определиться с его целью. Например, люди, в частности пенсионеры, могут копить на старость. Другие граждане желают сохранить средства от инфляции. Есть и те, которые желают жить на проценты, им полезнее выбирать вариант с ежемесячным высоким доходом.
В любом случае, не следует спешить, и необходимо заручиться гарантиями от банка. Также необходимо подробно ознакомиться с условиями, которые предлагает организация. Обязательно нужно определиться, выгоднее будет использовать доллары или иную валюту. Также стоит рассчитать срок и ту прибыль, которую удастся в итоге получить.
Так будет более надежно, потому как человек точно не утратит свои средства. Поэтому не стоит хотеть получить очень высокие проценты в банках, которые не имеют гарантий. Стоит передавать средства только тем организациям, которые точно не обманут.
На что обратить внимание, прежде чем открыть депозитный счет?
Для того, чтобы правильно выбрать условия хранения своих денег, нужно четко понимать, в каком состоянии сейчас находится экономика. Если она активно развивается, и в ближайшее время не предвидится никаких спадов и обвалов – можно смело открывать рублевый счет (именно это решение будет самым прибыльным). Если же экономисты говорят о том, что в недалеком будущем экономику ожидает спад или же рецессия – то только валютные вклады позволят вам защитить свои сбережения от инфляции.
Несмотря на то, что сегодня существует довольно много более прибыльных инструментов инвестирования свободных средств, только банковские депозиты могут считаться самым надежным путем сохранения и приумножения денег. Несомненно, инвестирование в акции может оказаться более доходным вариантом вложения денег, однако, в одно мгновение вы можете и потерять часть своих сбережений. Поэтому, если вы ищете стабильность и надежность, то вам прямая дорога в банк.
Оформить дебетовку Открытие с начислением % на остаток
Какие бывают вклады
Как вложить деньги в банк под высокий процент так чтобы это было действительно выгодно? По факту депозиты принято разделять на три категории согласно оперированию деньгами:
- Счет с возможностью дальнейшего пополнения средств;
- Счет с возможностью обналичивания при необходимости (частичного) и пополнения;
- Счет без права снять или пополнить.
Срок вклада следует подбирать исходя из времени в течение, которого могут понадобиться деньги. А если вклад в иностранной валюте то исходя из предполагаемого дохода (причем, тут речь не только о процентах по вложенным средствам, но и о скачках валют). Также стоит учесть, что проценты по инвестициям в валюте немного ниже, чем в рублях
Выбирая валютный вклад важно учитывать уровень инфляции. При формировании валютного вклада служащие банка советуют распределять вклад на три валюты
В случае чрезвычайной ситуации как минимум по одному, но вы выиграете.
В каждом отдельном банке вклады носят различные названия, но их всех можно разделить на следующие категории:
- Срочный;
- Сберегательный;
- До востребования.
Название каждого из депозитов способно само за себя говорить. Например «срочный» открывается на сравнительно небольшой временной отрезок. Обычно это не менее тридцати дней и не более нескольких лет.
Такие вклады делятся еще на две категории:
- Те, по которым проценты начисляются каждый месяц;
- Те, по которым проценты могут быть выплачены только в конце срока.
Обычно во втором случае (с выплатой в конце) доход получается немного выше.
По сберегательным вкладам допустимо осуществлять дополнительные пополнения счета. Срок подобных депозитов от полугода. Проценты начисляются, ежесуточно основываясь на текущую сумму на счету. Но на счет они зачисляются только по завершению минимального срока вклада (полгода).
Последние вклады до востребования не особо доходны. Проценты по ним составляют всего 1% за 12 месяцев. Но при этом у вкладчика есть полный доступ к средствам.
На большинство вкладов действует автоматическая пролонгация. То есть когда их срок подходит к концу если вкладчик их не забрал, то они автоматически продлеваются. Но при этом могут меняться условия. Например, условия срочных вкладов могут быть изменены на условия вкладов до востребования, являющиеся не такими выгодными.
Как рассчитываются проценты и доход
В большинстве случаев расчет депозитов происходит исходя из начисления процентов в течение года. Но при этом существует такое явление как капитализация вклада. Под данным термином понимается причисление дохода, который был получен по вкладу в промежутках к сумме этого же самого вклада. Это дает возможность получать дополнительную прибыль от уже начисленных процентов по данному вкладу.
Подобное начисление прибыли должно быть отдельно прописано в кредитном соглашении. Оно может начисляться в различные временные промежутки, например:
- Каждый день;
- Каждые 30 дней;
- Каждые 3 месяца;
- Каждый год.
В случаях, когда они не были сразу выплачены, они суммируются к общей сумме. Соответственно,в дальнейшем проценты высчитываются уже со всей суммы вместе с доходом от капитализации.
Какими бывают вклады?
Эксперты в один голос заявляют о том, что функциональность депозита напрямую зависит от процентов, начисляемых по нему. Наибольшей популярностью среди жителей Российской Федерации пользуются такие виды вкладов:
Сезонные предложения
Очень многие банки предлагают своим клиентам открыть вклад на очень привлекательных условиях в течение какого-то определенного времени (сезона). Главной задачей таких предложений является привлечение новых клиентов. Именно сезонные акции являются самыми выгодными. Кроме этого, банки частенько стимулируют развитие бизнеса за счет проведения всевозможных рекламных мероприятий со множеством лотерей, розыгрышей призов и подарков.
Валютные
Для тех, кто не стремится к обогащению, не ищет высокие процентные ставки, а просто хочет сохранить свои деньги и защитить их от инфляции, я могу посоветовать вклады в иностранной валюте. Открывая счет в евро или долларах, не стоит надеяться на высокие проценты по этому депозиту, ведь главная задача такого вклада – сохранение денег без потери их платежной ценности.
Хочу обратить ваше внимание на то, что малоизвестные коммерческие банки часто прибегают к тому, что предлагают повышенные ставки по вкладам в долларах и евро с целью привлечения максимального количества вкладчиков. Некоторые клиенты кредитных организаций считают, что такие предложения слишком рискованны
Однако, это не так, ведь никто не отменял обязательное страхование вкладов физических лиц. Все наши вклады страхует государство. Если же у вас есть сомнения относительно того, стоит ли сотрудничать с тем или иным банком и вкладывать деньги под более высокий процент, то имеет смысл изучить на сайте Центрального Банка Российской Федерации перечень тех банков, которые не вызывают у него доверия.
Накопительные
Тем клиентам кредитных организаций, которые хотят свободно распоряжаться теми деньгами, что они кладут на депозит, имеет смысл подумать об открытии накопительного вклада. Такой вид депозита хорош тем, что у вас есть возможность пользоваться процентами, начисляемыми на сумму вклада. Для этого достаточно просто перевести заработанные проценты на карту, которой вы пользуетесь. Если же у вас не возникает необходимости в этих деньгах, то за счет капитализации процентов вы сможете существенно увеличить размер своего дохода. Кроме того, именно накопительные вклады являются пополняемыми. То есть, если вы решите увеличить сумму своего депозита, то вам будет достаточно пополнить счет через интернет-банкинг, переведя на него требуемую сумму со своей банковской карты. Согласитесь, очень удобный вариант хранения сбережений, особенно, если вы откладываете деньги с каждой зарплаты.
Сберегательные

Если вы хотите получать максимальные проценты по вкладам в банках, готовы при этом отказаться от функциональности депозита, то сберегательная форма – именно то, что вам нужно. Такие вклады очень важны и выгодны банкам, ведь договора по ним заключаются на длительный период, на протяжении которого у клиента нет возможности распоряжаться своими деньгами, которые были размещены на счете. Только по прошествии заявленного в соглашении срока хранения средств, банк выплачивает вкладчику всю сумму его инвестиции и те проценты, которые были начислены на нее за все это время.
Самые актуальные предложения по наиболее выгодным вкладам вы можете найти на просторах портала banki.ru.
Инвестиции в структурные продукты
Структурные продукты — это готовые пакеты ценных бумаг с нужными вам параметрами, которые уже составили для вас наши аналитики. Вы просто выбираете уже готовый продукт и приобретаете его, дальше только остается ждать доход, прогноз которого для вас тоже составлен.
Главный плюс таких вложений — это возможность защитить свой капитал. То есть, что бы ни случилось, свои деньги вы не потеряете. Продукт составлен таким образом, что даже при неблагоприятной обстановке на рынке, ваши вложения вернуться полностью. Такой продукт может дать хорошую доходность, что тоже, безусловно, плюс.
Из минусов структурных продуктов можно отметить то, что это относительно дорогой финансовый инструмент. Для входа вам понадобится сумма от 300 тыс рублей.
Что такое пролонгация вкладов?
Пролонгация вкладов – это продление банком действующего договора по вкладу, если клиент не закрыл вовремя свой депозит. Продление вклада наступает автоматически на следующий день по окончанию действия депозита. Как правило, вклад продлевается на тех же условиях и на тот же срок, что и первый. Условия пролонгации нужно узнавать у своего банка, по разным вкладам условия могут меняться.
Банк должен уведомлять своих клиентов, когда приближается срок окончания договора по вкладу. Тем не менее, не стоит надеяться на банковские оповещения. Вкладчик должен посетить банковскую организацию до наступления пролонгации и произвести действия со своим вкладом.
Акции и облигации
Вложения в ценные бумаги компаний и государственные бумаги, то есть акции и облигации, требуют знаний и опыта. Вложить деньги под высокий процент с гарантией может и не получится, но доход может оказаться выше, чем проценты по банковскому вкладу.
Плюсы вложений в ценные бумаги в том, что рост их цены, например, рост акций, может дать быстрый и солидный доход. Но гарантировать этого вам никто не может.
Еще один очевидный плюс, в сравнении с банковским вкладом в том, что вашими активами не может воспользоваться никто, кроме вас. Покупая ценные бумаги на бирже, вы получаете их в собственность. Это значит, что, если с вашим брокером что-то случится, вы сможете перевести активы к другому брокеру.
Минусы. Выши риски намного выше, чем при работе с банковским вкладом. Если вам нужны надежные ценные бумаги, выбирайте облигации федерального займа (или ОФЗ). Доходность по ним гарантирует государство.
Использование онлайн-калькулятора для подбора оптимального вклада
Денежные вклады под проценты в банках обладают таким огромным количеством характеристик, что оценить их доходность без подготовки довольно сложно. К счастью, практически у каждой банковской организации имеется на сайте специальный калькулятор для подбора наиболее выгодного клиенту продукта. В небольшую форму забиваются такие параметры, как:
- сумма первоначально взноса;
- планируемый срок хранения средств;
- необходимость в пополнении или снятии накоплений (и возможные суммы этих операций);
- порядок распоряжения процентами;
- вероятность досрочного закрытия вклада.
Исходя из этих данных сайт банка самостоятельно рассчитывает доходность конкретного депозита либо подбирает из имеющихся в ассортименте вкладов подходящие клиенту. Кстати, такие калькуляторы есть не только на банковских ресурсах, но и на независимых порталах, посвященных финансовым услугам. Наиболее авторитетными считаются системы подбора на сайтах и .
Топ-10 лучших банковских вкладов под высокий процент в 2020 году
Самый выгодный период вложения денег – 12 месяцев. При сравнении условий инвестирования можно выделить 10 лучших кредитно-финансовых организаций. В 2020 г. они предлагают клиентам денежный вклад под самый высокий процент.
Московский кредитный Банк «Новогодние мечты»
С начала года эта финансовая организация обновила ставки для физических лиц. Сезонный депозит «Новогодние мечты» открывают на 365 дней. Клиенты банка вкладывают средства под 7,6% годовых.
Условия инвестирования:
- Минимальная сумма сбережений – 50 тыс. руб.
- Клиент получает проценты в конце срока.
- Отсутствуют капитализация, возможность пополнения и частичного снятия средств.
Севергазбанк «Хороший вкус»
Кредитно-финансовое учреждение предлагает клиентам инвестировать деньги на следующих условиях:
- Сумма вклада – от 50 тыс. руб.
- Ежемесячная выплата процентов.
- Отсутствуют пополнение, частичное снятие средств, пролонгация договора.
- Возможна капитализация вклада.
- Процентная ставка зависит от срока вложения. Инвестирование на 181 день – 6,9%, на 367 – 6,2%.
Еврофинанс Моснарбанк «Классический»
Сумма взноса составляет 5 млн плюс 1 руб. Программа рассчитана на максимальный срок 367 дней. Процентная ставка – 6,6% годовых. По условиям договора нельзя пополнять счет, частично снимать деньги. В конце срока банк проводит капитализацию вклада, выплачивает проценты.
Совкомбанк «Зимний праздник с Халвой»
Этот депозит действует сезонно. Минимальная сумма вклада – 50 тыс. руб., процентная ставка зависит от срока вложения. Два месяца – 5,1%, 365 дней – 5,8%, при выполнении расчетов картой «Халва» – 6,8%.
Дополнительные условия инвестиций:
- Проценты начисляют в конце срока.
- Возможно пополнение вклада суммой от 1 тыс. руб.
- Отсутствуют капитализация, частичное снятие средств.
Если клиент использует карту «Халва» и вкладывает 1,5 млн руб., он повысит ставку на 1%, при выполнении следующих требований:
- За период действия договора нужно сделать не менее 5 покупок на сумму более 10 тыс. руб.
- Срок вклада превышает 3 месяца.
- По карте «Халва» отсутствует задолженность.
МТС Банк «МТС Премиальный Плюс»
Прежде чем открыть депозит, клиент может рассчитать свой доход на онлайн-калькуляторе. Минимальная сумма вклада составляет 4 млн руб., максимальная процентная ставка – 6,3%. Срок инвестирования от одного до двух лет. Программа банка не предусматривает капитализации, пополнения счета, частичного снятия денег. Выплату процентов производят по окончании срока. Вкладчики могут открыть депозит через интернет.
Home Credit Bank «36 месяцев Плюс»
Клиенты этого учреждения инвестируют средства от 1 тыс. руб., ставка составляет 6,3% годовых. Срок вложений – 36 месяцев, счет можно пополнять в течение первых 30 дней. Проценты платят при окончании периода, капитализация не предусмотрена. Клиент может частично снять деньги по ставке 0,01% годовых.
Премьер БКС Вклад «Инвестиционный»
Банк открывает краткосрочный депозит на 181, 365 дней. Ставка зависит от суммы инвестиций. Если она от 50 тыс. до 3 млн руб. – 7%, когда вклад больше, – 7,5%.
Условия вложений:
- Валюта – рубли.
- Снятие средств, пополнение и пролонгация не предусмотрены.
- Ставка может быть повышена, если клиент совершает покупки по картам банка на сумму от 30 тыс. руб.
Газпромбанк «Тройная ставка»
Для жителей Москвы отличные условия предлагает одна из самых надежных финансовых организаций. Сумма вложений – от 250 тыс. руб. под 7% годовых. Срок депозита составляет 181–367 дней. Проценты выплачивают в конце действия договора, капитализации, частичного снятия денег и пополнения счета нет.
Россельхозбанк «Ваш доход выплата процентов в конце срока»
Эта финансовая организация принимает деньги на период от трех месяцев до пяти лет. Минимальная сумма – 500 тысяч рублей. Для клиентов предусмотрены капитализация, начисление процентов при окончании срока. Пополнения и частичного снятия денег нет. Ставка зависит от суммы вложений и срока действия договора. Минимальный размер – 5%, максимальный – 6,5%.
УБРиР «Хорошее начало»
Уральский банк реконструкции и развития предлагает программы инвестирования с несколькими периодами. Если депозит открыт на 30 дней, ставка составит 5%, на 120 – 6,5%. Валюта – рубли, минимальная сумма вложений – 100 тысяч. Проценты начисляют каждые 30 дней. Их могут добавить к сумме вклада или выплатить клиенту. Счет можно пополнять первые 90 дней, пролонгации договора нет. Депозит открывают онлайн в интернет-банке.
Вкладываем по-крупному
Ситуация для крупных вкладчиков уже сложнее – АСВ гарантирует возврат только 1,4 миллионов рублей, но по самым выгодным предложениям банки устанавливают куда большие минимальные суммы вкладов. Чтобы не прогадать и не лишиться своих сбережений, нужно более ответственно подойти к выбору банка.
Один из вариантов – обратиться к рейтингам. Например, российская версия журнала Forbes каждый год составляет рейтинг самых надежных банков России. Там учитываются самые разные индикаторы – наличие рейтингов от авторитетных агентств, размер активов, другие показатели.
Ожидаемо первое место в рейтинге занял Сбер – у него и активы крупные, и международные рейтинги неплохие (что и говорить о российских рейтингах). Что интересно, Forbes по-прежнему считает крупнейший частный банк – Альфа-Банк – недостаточно надежным, отдав ему 4 звезды из 5 и только 27 строчку рейтинга.
Среди лидеров оказались как привычные Сбер, Райффайзенбанк и Росбанк, так и достаточно экзотичные ИНГ-Банк, HSBC-Банк, или Bank of China. Крупные государственные банки вроде ВТБ или Газпромбанка получили по 5 звезд, но расположились ниже 10-й строчки.
Учитывая все это, можно составить десятку самых надежных банков России по состоянию на 2021 год. Выглядеть она будет так:
| Банк | Почему в топе | Место по активам | Самый доходный вклад | Ставка |
|---|---|---|---|---|
| Сбербанк | Высокие рейтинги, первое место по мнению Forbes, крупнейшие активы в России | 1 | «Дополнительный процент» | до 5,50% |
| Райффайзенбанк | Высокие рейтинги, серьезные активы, 2 место по данным Forbes | 12 | «Фиксированный» | до 4,05% |
| ВТБ | Принадлежит государству, в лидерах по активам, 9 место в Forbes (после 11 места в 2020-м) | 2 | «История успеха» | 4,83% |
| Газпромбанк | Принадлежит государству, в лидерах по активам, 10 место в Forbes | 3 | «Ваш успех» | 5,95% |
| Россельхозбанк | Принадлежит государству, в лидерах по активам, 11 место в Forbes | 6 | «Доходный» | 6,00% |
| Банк «Дом.РФ» | Получил 13 место в рейтинге Forbes, связан с государственным институтом «Дом.РФ», а активы обеспечены ипотекой | 20 | «Надежный» | 6,80% |
| Альфа-Банк | Самый крупный частный банк | 5 | «Альфа-Вклад» | 6,37% |
| Промсвязьбанк | Был выбран как опорный банк для оборонной промышленности | 7 | «Онлайн-вклад» | 5,50% |
| Совкомбанк | Наращивает активы, входит в ТОП-30 по версии Forbes (28 место) | 10 | «Жаркий процент с Халвой» | 6,00% |
| ОТП-Банк | Крупный банк с иностранным капиталом, входит в ТОП-30 по версии Forbes | 45 | «Максимальный» | 5,10% |
Соответственно, чем крупнее банк, тем меньше он предлагает своим вкладчикам. Крупные ставки тоже не говорят о многом – например, в Россельхозбанке ставка в 6% годовых доступна при оформлении вклада на 1095 дней. И учитывая все риски, отдавать деньги в управление банку на 3 года может быть не лучшим решением. Тем не менее, вряд ли хотя бы один из этих банков в эти 3 года окажется несостоятельным, и если подобрать удобный по сроку и условиям вклад, на крупной сумме там можно крупно заработать.
Абсолют Банк
Если вы думаете, в каком банке на сегодня предлагается наиболее выгодный вклад, то подскажу один из вариантов – Абсолют Банк. Речь идет о депозите под названием «Абсолютный максимум +».
Начальная сумма вклада всего 10 000 рублей, срок – от 91 до 1080 дней. Ставка варьируется в зависимости от суммы вложений и срока работы депозита в диапазоне от 6,7% до 7,7%. Наибольший профит можно получить, открыв вклад на любую сумму на 180 дней.
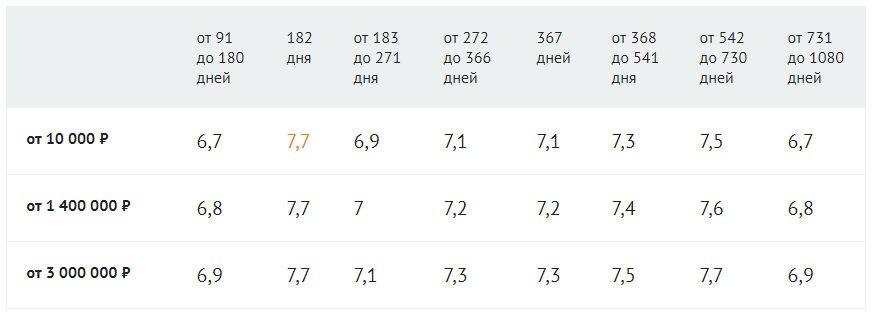
Начисленные проценты можно получить на отдельный счет – Абсолют Банк под это дело выпускает бесплатную карту.
Пополнять вклад и снимать с него денежки, к сожалению, никак нельзя.
Подведем итоги
Основные рекомендации по вложению денег в банковское учреждение:
следует выбирать банк для вклада, обращая самое пристальное внимание на его надёжность и репутацию;
инвестиции с большими процентами отличаются большим риском (как правило, банки с высокими процентами по депозиту менее надежны);
нельзя превышать сумму инвестиции больше значения в 1,4 миллиона (так как в случае лишения банка лицензии, денежная сумма сверх этого значения не будет возвращена);
лучше делать вклад, одним из условий которого будет капитализация процентов, доходность такого депозита будет выше.
Лучшие доходные карты 2021
Прибыль
Уралсиб
Дебетовая карта
- до 6,25% на остаток
- до 3% кэшбэка на всё
- 0-49₽ за обслуживание
Подробнее
ПОРА
УБРиР
Дебетовая карта
- до 6% на остаток
- до 6% кэшбэка
- 0-99₽ за обслуживание
Подробнее
Максимальный доход
Локо-Банк
Дебетовая карта
- до 5,25% на остаток
- до 1% кэшбэка на всё
- 0-499₽ за обслуживание
Подробнее
Следите за новостями на нашем телеграм-каналеПерейти
Автор статьи: Редакция Mnogo-Kreditov.ru

