Как правильно рассчитать проценты(переплату) по договору займа?
Содержание:
- Формы неустойки по договору займа
- Базовые принципы расчета процентов
- Как рассчитать кредит самостоятельно
- Повышенный процент при просрочке
- Пример расчета процентов по займу
- Какая процентная ставка является более выгодной?
- Другой случай, когда происходит неисполнение денежного обязательства.
- Проценты за пользование займом по статье 809 ГК РФ
- Сочетанные условия
- По какой формуле осуществляется расчет
- Что влияет на размер ставки по кредиту
- Способы расчета процентов по договору займа
- Учет займов в 1С 8.3 Бухгалтерия
Формы неустойки по договору займа
Гражданский кодекс РФ (далее — ГК РФ) в ст. 330 не просто дает определение понятия неустойки, но и закрепляет две ее формы: штраф и пеня. В отношении штрафа отсутствуют существенные сложности правового регулирования в связи с тем, что данный вид санкции устанавливается в твердом размере и подлежит уплате при наступлении соответствующих последствий. При заключении договора займа штраф как форма неустойки (при выборе именно этого способа обеспечения исполнения обязательства) подлежит выплате заимодавцу на следующий день после истечения срока возврата основной суммы долга либо процентов по нему.
С пеней дела обстоят несколько сложнее в связи с тем, что ее понятие не приводится законодательно, но практика (судебная и деловая) сформировала определенные ее признаки. В качестве судебного акта, регулирующего данный вопрос, можно рассматривать постановление Президиума Высшего Арбитражного суда от 20.02.1996 № 8244/95. В соответствии с данным судебным актом пеня:
- варьируется в зависимости от периода просрочки исполнения обязанности в соответствии с договором;
- исчисляется за каждый день неисполнения обязательства в срок;
- устанавливается в виде процентного соотношения к стоимости обязательства;
- может начинать исчисляться со дня, следующего за последним днем срока исполнения обязанности, предусмотренного договором.
Базовые принципы расчета процентов
Расчет процентов по договору займа не каждому под силу…
Займ – это вид кредитного обязательства, по которому одна сторона – займодавец, передает другой стороне – займополучателю, некоторую сумму средств в долг на конкретных условиях. Как правило, основным условием является начисление на возвращаемую сумму средств некоторой процентной ставки.
Стоит отметить, что размерность процентов определяется по-разному. Всего возможно три варианта определения процентной ставки:
- По договору, если налагаемое на возвращаемую сумму процентное начисление указано в нем.
- По ставке рефинансирования, если в договоре не указана процентная ставка и нет пометки, что займ является беспроцентным.
- Опять же по договору, если в нем указано, что займ является беспроцентным. В таком случае проценты не начисляются.
Дополнительные проценты возвращаются займополучателю вместе с частью возвращаемой суммы займа по условиям, оговоренным в договоре. Если порядок возврата средств в соглашение не указан, то займополучатель обязуется возвращать займ ежемесячно и в равных размерах с учетом налагаемых процентов.
Расчет процентов по займу осуществляется исходя из условий договора или же действующих ставок ЦБ РФ. Вне зависимости от варианта расчета для проведения данной процедуры необходимо знать:
- сумму займа, облагаемою процентной ставкой;
- размерность самих процентов и их вид (дневной, месячный, годовой, частичный и т.д.);
- количество дней за тот период времени, за который начисляются проценты.
Помимо этого, при расчете процентов по договору займа необходимо учитывать и тот фактор, имеет ли место быть просрочка платежа или же иной порядок расчета и выплаты процентов, что может быть дополнительно оговорено в договоре.
Так, к примеру, наличие просрочки обязует займополучателя уплатить, без учета процентов, неустойку, определяемую либо договором, либо законодательством (та же ставка рефинансирования).
Как рассчитать кредит самостоятельно
Банк обязан предоставлять заемщику все сведения, связанные с выдачей кредита и с его исполнением. Это касается расчета полной стоимости кредита, помесячных платежей в графике. Но обращаться за расчетами в банк имеет смысл только после оформления договора и получения денег. Пока кредит не выдан, банк не связан с заемщиком договорными отношениями. Поэтому он может отказать в предоставлении расчетов и пояснений. В итоге для выбора и сравнения кредитных предложений такой вариант не подходит.
Онлайн-калькуляторы или ручной расчет
Все банки используют одинаковые формулы для расчета помесячных платежей. Естественно, делать такую работу вручную бессмысленно. Поэтому специалисты банка загружают исходные сведения в программы с формулами. Технические и математические ошибки в подсчетах встречаются крайне редко. В итоговых документах, которые получит заемщик, расчетные формулы не указываются.
Чтобы посчитать кредит самостоятельно, можно воспользоваться онлайн-калькуляторами в интернете, делать расчет вручную по формулам. В калькуляторы загружаются все исходные данные, от основной суммы долга и ставки процентов до размера дополнительных комиссий. В итоге калькулятор считает все сам, выдает вам результат по размерам ежемесячных платежей, сумма переплаты при разных условиях погашения кредита.
Формулы расчетов процентов по кредитам позволяют определить сумму ежемесячного платежа, общую переплату для заемщика
Расчеты можно сделать вручную или через интернет-калькуляторы. При этом формулы отличаются для аннуитетных и дифференцированных платежей
Вручную считать кредит очень сложно, особенно есть речь идет об аннуитетных платежах. Вам придется вникать в такие понятия как месячная и дневная процентная ставка, правильно подставлять все данные в формулы, перепроверять ручной расчет. Даже случайная ошибка в подсчетах или исходных данных может привести к неправильной оценке кредитного предложения, завысить или занизить размер переплаты.
По указанным причинам рекомендуем применять онлайн-калькуляторы. Их можно найти на сайтах кредитных организаций, на других интернет-ресурсах. Лучше перепроверять данные по нескольким калькуляторам, чтобы избежать ошибок. В этом случае вы сможете сделать объективное и обоснованное решение, выбрать оптимальные условия кредитования.
Какие данные нужны для расчета
Чтобы считать вручную или через онлайн-калькулятор, вам могут потребоваться следующие вводные данные:
- сумма кредита;
- точная ставка процентов;
- срок кредитования, количество платежей;
- дата начала платежей;
- сумма разовых комиссий, которые придется выплачивать заемщику;
- суммы ежемесячных комиссий.
В каждом онлайн-калькуляторе можно сразу указать, под какой вид платежей вы делаете расчет (дифференцированный или аннуитетный). Если вы считаете вручную, под каждый вид платежей нужно использовать разные формулы.
По дифференцированным платежам
Относительно просто рассчитать вручную проценты по дифференцированным платежам. Для этого нужно знать остаток долга по каждому ежемесячному платежу, ставку по кредиту. Формула для определения размера дифференцированных платежей:
Сп = (ООД х ПС х КДМ) / (100 х 365), где
Сп — сумма платежа
ООД — остаток по основному долгу
ПС — ставка в процентах годовых
КДМ — количество дней в месяце
(100 х 365) — произведение 100% на количество дней в году.
Формула используется для расчета каждого платежа отдельно, так как размер кредитного долга будет снижаться с каждым месяцем. После подсчета по всем платежам значения нужно суммировать. В итоге вы получите общую сумму переплаты под дифференцированные платежи.
Расчет делается с учетом того, что вы будете платить строго по графику, не планируете досрочно гасить кредит или нарушать сроки выплат. Если вы досрочно закроете часть кредита, остаток основного долга уменьшится. Следовательно, для определения суммы переплаты придется считать заново, подставляя уточненные показатели.
По аннуитетным платежам
Сделать расчет по аннуитетным платежам без онлайн-калькулятора намного сложнее. Вам придется применять формулу с многоуровневым делением, что непросто даже для профессионала в сфере финансов. Формула для определения размера аннуитетных платежей:
Сп = (СК х ПС / 12) / (1-(1 / 1 + ПС / 12) * (КП — 1)), где:
Сп — сумма платежа
СК — сумма кредита
ПС — ставка процентов годовых
КП — количество платежей по графику
* — показатель возведения в степень.
Сложно правильно посчитать все по этой формуле с первого раза. Чтобы избежать ошибок и быстро получить точные данные, лучше применять интернет-калькуляторы.
Повышенный процент при просрочке
В некоторых случаях кредиторы начисляют повышенные проценты при несвоевременном внесении платежей. Такая мера может применяться вместо неустойки или же сочетаться с ней.
В договоре займа должно быть четко прописано, что повышенный процент начисляется за использование заемных средств и не является неустойкой. Также указывается, каким образом идет начисление – на всю сумму задолженности или на ее часть.
Штрафные санкции в виде повышенного процента чаще всего встречаются при ипотечном кредитовании, автокредитах или потребительском кредитовании. Иногда финансовые организации взимают повышенные проценты при просрочках по кредитным картам.
Пример штрафа в виде повышенного процента:
Пример расчета процентов по займу
Павел Петрович решил оформить займ в микрофинансовой компании на 30 000 рублей в 2019 году. Период выплат – 30 дней. Процентная ставка – 0,9% в день.
Для начала рассчитаем, какой процент займа в год:
формула расчета процентов по займу
Переходим к основной формуле:
пример расчета процентов по займу
Павел Петрович должен заплатить за услугу микрокредитования 8 100 рублей. А общая сумма задолженности – 38 100 рублей.
Формула может пригодиться даже в том случае, если оформляется займ без процентов. Ведь такие щедрые бесплатные предложения МФО делают однократно для новых клиентов или для постоянных заемщиков. При повторном обращении придется заплатить за использование денег – до 1% в день.
При досрочном погашении займа важно узнать, какой период учитывает компания:
- указанный в договоре;
- от выдачи денег до дня досрочного погашения.
Расчет займа с помощью калькулятора процентов
Самостоятельные действия по формуле хороши тем, что механизм расчета становится более понятным. Можно вникнуть и не допускать ошибок со стороны микрофинансовых компаний. Но при этом можно самостоятельно сделать неправильный расчет и получить неверный результат.
Для получения точного независимого результата можно воспользоваться калькулятором расчета процентов по займу на сайте. Это онлайн сервис, который автоматически считает проценты исходя из заданных индивидуальных условий. Как с ним работать?
Нужно зайти на индивидуальную страницу МКК или МФК и ввести следующие данные:
- сумму;
- срок;
- способ выдачи.
Чтобы понять схему работы, используйте образец образец:
- Заходим на страницу МФО Pay P.S.
- Вводим данные. Например, 8 000 рублей и 20 дней. Информация о том, какой процент по займу, содержится в базе данных калькулятора.
- Нажимаем на «Показать» – и получаем результат. Переплата составит 1600 рублей. Именно столько придется заплатить за использование средств МФО.
Но функции калькулятора на сайте не ограничиваются только расчетом. Он может применить введенные данные как фильтры для поиска.
Если использовать калькулятор на главной странице МФО, можно найти выгодные предложения. Кроме нужной суммы и срока, сервис учитывает способ получения денег.
Поэтому расчет можно вести так:
- Зайти на страницу, где хранится информация обо всех МФО России.
- Указать сумму, срок и способ выдачи денег.
- Сравнить появившиеся предложения и выбрать три наиболее подходящих.
- Зайти на индивидуальную страницу лучших вариантов и узнать цифры переплаты.
Рекомендуем еще
Онлайн-займ Монеткин Монеткин Ставка от 0.4% Получи любым удобным способом! Лиц. № 005894Ставка от 0% Новым клиентам! Лиц. № 004402Оптимальный МИГ Кредит Ставка от 0.09% Получите деньги за 3 шага Лиц. № 004398 Микрозайм Moneza Ставка от 0% Заем под 0% на 30 дней Лиц. № 005464
Часто задаваемые вопросы
Как можно рассчитать проценты по займу? Сделать это можно как самостоятельно, используя формулу «% = сумма * годовая ставка / количество дней в году (365 или 366) * срок займа «, так и при помощи калькулятора на сайте МФО Возможно ли досрочное погашение займа с понижением процентной ставки? Это будет зависеть от условий договора займа конкретного МФО. Можно ли взять беспроцентный займ?
У каждой микрофинансовой организации свои предложения и условия микрокредитования. Вы можете ознакомиться с ними или на сайте выбранного МФО.
Какая процентная ставка является более выгодной?
Многие заемщики задаются вопросом, какой займ будет более выгодным: с плавающей процентной ставкой или с фиксированной. На этот вопрос нет однозначного ответа, поскольку каждая ситуация должна рассматриваться индивидуально.
Большей популярностью пользуется фиксированная процентная ставка, поскольку она является более удобной для расчёта и понятна для обеих сторон. Фиксированная процентная ставка позволяет сразу понимать, какая именно сумма будет уплачена в счёт пользования заёмной суммой. Сложные проценты используются крайне редко, однако в некоторых случаях такая система может применяться.
Если вам сложно использовать формулы для подсчета процентов, то вы можете воспользоваться специальными калькуляторами. В них автоматически рассчитывается сумма процентов по займу. Такой инструмент легко можно найти в свободном доступе на сайте выбранной МФО.
The following two tabs change content below.
Александр Малыгин
В 2015 году окончил факультет «Финансы и кредит» в НОУ ВПО «Институт Бизнеса и права» по специальности экономист. В настоящее время являюсь онлайн-консультантом на сайте cabinet-bank.ru и с радостью готов Вас проконсультировать. (Страница автора)
Последние записи автора — Александр Малыгин
- НетМонет.ру – как создать личный кабинет — 14.09.2021
- Инструкция по оформлению личного кабинета Нетвижн Зуя — 14.09.2021
- Новатор Экспресс – правила оформления личного кабинета — 11.09.2021
Другой случай, когда происходит неисполнение денежного обязательства.
На сегодняшний день (26 мая 2017 года) ставка рефинансирования равна 9,25%. Но пересчитывать приведенные ниже примеры я не стану, т.к. смысл остается тот же.
На 03 января 2019 года ставка рефинансирования составляет 7,75% годовых.
-
Если иное не предусмотрено законом или договором займа, займодавец имеет право на получение с заемщика процентов на сумму займа в размерах и в порядке, определенных договором. При отсутствии в договоре условия о размере процентов их размер определяется существующей в месте жительства займодавца, а если займодавцем является юридическое лицо, в месте его нахождения ставкой банковского процента (ставкой рефинансирования) на день уплаты заемщиком суммы долга или его соответствующей части.
-
При отсутствии иного соглашения проценты выплачиваются ежемесячно до дня возврата суммы займа.
-
Договор займа предполагается беспроцентным, если в нем прямо не предусмотрено иное, в случаях, когда:
- договор заключен между гражданами на сумму, не превышающую пятидесятикратного установленного законом минимального размера оплаты труда, и не связан с осуществлением предпринимательской деятельности, хотя бы одной из сторон;
- по договору заемщику передаются не деньги, а другие вещи, определенные родовыми признаками.
-
В случае возврата досрочно суммы займа, предоставленного под проценты в соответствии с пунктом 2 статьи 810 настоящего Кодекса, займодавец имеет право на получение с заемщика процентов по договору займа, начисленных включительно до дня возврата суммы займа полностью или ее части.

Если по расписке проценты предусмотрены, то, разумеется, расчет ведется исходя из указанной в расписке процентной ставки.
В расписке или договоре займа могут быть предусмотрены проценты за просрочку возврата займа (неисполнение денежного обязательства), а могут быть, и не предусмотрены.
Если в договоре или расписке указаны проценты за просрочку, то рассчитывать надо исходя из этой процентной ставки.
Другими словами, в случае неисполнения заемщиком денежного обязательства, на сегодняшний день вы имеете право на прибавку к размеру вашего займа 8,25% от суммы займа в год.
-
За пользование чужими денежными средствами вследствие их неправомерного удержания, уклонения от их возврата, иной просрочки в их уплате либо неосновательного получения или сбережения за счет другого лица подлежат уплате проценты на сумму этих средств. Размер процентов определяется существующей в месте жительства кредитора, а если кредитором является юридическое лицо, в месте его нахождения учетной ставкой банковского процента на день исполнения денежного обязательства или его соответствующей части. При взыскании долга в судебном порядке суд может удовлетворить требование кредитора, исходя из учетной ставки банковского процента на день предъявления иска или на день вынесения решения. Эти правила применяются, если иной размер процентов не установлен законом или договором.
-
Если убытки, причиненные кредитору неправомерным пользованием его денежными средствами, превышают сумму процентов, причитающуюся ему на основании пункта 1 настоящей статьи, он вправе требовать от должника возмещения убытков в части, превышающей эту сумму.
-
Проценты за пользование чужими средствами взимаются по день уплаты суммы этих средств кредитору, если законом, иными правовыми актами или договором не установлен для начисления процентов более короткий срок.
Проценты со временем имеют тенденцию накапливаться. Поэтому это следует иметь ввиду. Но при этом нужно помнить, что через три года после невозврата долга кредитор теряет право обратиться в суд за взысканием долга, так как срок давности по таким делам составляет 3 года.
Другими словами: если в расписке указано, что долг должен был возвращен 5 марта 2014 года, то 5 марта 2017 года – последний день требования возврата денег по этой расписке. Если же в расписке не указан срок возврата долга, то считается, что вы с должником договорились о том, что деньги будут возвращены по первому вашему требованию.
Требовать возврата своего долга вы можете любым удобным для вас способом, но, если вы намерены впоследствии обращаться в суд, то суду будут необходимы подтвержденные сведения о том, что вы требовали вернуть вам долг. Поэтому требовать возврата долга лучше всего в письменной форме и по почте. Как написать такое требование читайте здесь.
Проценты за пользование займом по статье 809 ГК РФ
Пункт 1 статьи 809 ГК РФ указывает, что займодавец, передав заемщику деньги, приобретает право на получение процентов за пользование ими, если иное не определено в соглашении сторон. Таким образом, денежный заем для организации предполагается возмездным во всех случаях, когда в тексте соглашения прямо не указано, что он беспроцентный.
Отсутствие договоренности по поводу процентов в тексте соглашения не делает его автоматически беспроцентным, о чем прямо говорится в статье 809 ГК РФ. В данной ситуации будет лишь действовать обозначенный в пунктах 1 и 2 статьи 809 ГК РФ порядок их определения. Согласно положениям указанных пунктов, заемщику необходимо будет выплачивать проценты каждый месяц пользования средствами займодавца в сумме, определяемой на основе ключевой ставки ЦБ РФ на момент перечисления платежа либо его части. Однако если участниками сделки являются физические лица или ИП, и сумма займа составляет менее 100 тысяч рублей, то договор считается беспроцентным, если в нем прямо не оговорено иное.
Более полную информацию по теме вы можете найти в КонсультантПлюс.
Пробный бесплатный доступ к системе на 2 дня.
Однако стоит упомянуть и о специальном случае, когда предметом займа являются не деньги, а вещи. В такой ситуации, согласно пункту 4 статьи 809 ГК РФ, при отсутствии между сторонами договоренности по вопросу процентов договор автоматически предполагается беспроцентным.
Проценты при досрочном возврате займа
Статьи 809 и 810 ГК РФ тесно связывают с процентами по договору другое ключевое (но юридически несущественное) условие соглашения — срок погашения долга. Согласно пункту 1 статьи 810 ГК, заем может быть срочным (с фиксированной датой возврата) или бессрочным (в этом случае займодавцу о дате погашения долга следует уведомить заемщика за 1 месяц либо в иной срок, обозначенный в договоре).
Важно помнить, что в зависимости от необходимости выплаты процентов будет определяться возможность возвратить заем досрочно. Так, согласно статье 810 ГК РФ, если заем является беспроцентным, то заемщик вправе возвратить его досрочно по своему желанию
В то же время, если сделка между организациями предполагает выплату процентов, возврат долга досрочно возможен лишь с одобрения займодавца. Подобное ограничение определяется соблюдением его финансовых интересов, так как при досрочном возврате займа он получит меньшую сумму возмещения за пользование своими деньгами, чем рассчитывал при заключении сделки. Если процентный заем предоставлен физическому лицу, для личных нужд, он может вернуть его, предварительно уведомив об этом займодавца за 30 дней до возврата.
Пункт 4 статьи 809 ГК РФ гласит, что при досрочном возврате займа заемщику требуется выплатить проценты до даты фактического возврата займа включительно. Таким образом, возможность погашения процентного займа досрочно будет определяться исключительно финансовым интересом заимодавца, который вправе дать разрешение на досрочное погашение, тем самым недополучив часть предполагаемого дохода, либо не дать такого разрешения в целях получения всей суммы процентов по договору.
Сочетанные условия
Рассмотрим две ситуации возможных начислений процентов, при сочетанном применении ст. 395 и 809 ГК РФ. При вычислении рекомендуем воспользоваться калькулятором для получения точных сумм. Расчет калькулятора впоследствии можно будет приложить к исковому заявлению.
Ситуация 1. Займ оформлен распиской, в которой не определено условие выплаты процентов за пользование денежными средствами займодателя. То есть, по условиям расписки,
займ является беспроцентным, но при этом сумма займа составляет 300 000 рублей, то есть более чем МРОТ в пятидесятикратном размере, а значит, займодатель имеет право требовать начисления процентов.
Помимо этого, долг не возвращен и просрочка составляет 1 год. Таким образом, время пользования деньгами вместе с займом составляет ровно 2 года.
Рассчитываем, что может взыскать займодатель с недобросовестного должника:
- Проценты по займу, исходя из ставки рефинансирования Центробанка – 300 000 × 7,5 = 22500 рублей за год. За два года пользования займом – 45 000 рублей.
- Проценты за просрочку, исходя, опять-таки, из ставки рефинансирования. Просрочка составляет 1 год, то есть равна 22500 рублей.
Итого, в основу исковых требований может быть положена следующая сумма:
300 000 (тело займа)
+ 45 000 (проценты за пользование)
+ 22500 рублей (просрочка)
= 367 500 руб.
Ситуация 2. Данная ситуация касается сочетанного применения двух статей Гражданского кодекса РФ, а именно 809 и 395. Единообразной судебной практики в данном случае не имеется, но при настойчивости взыскателя вполне можно добиться взыскания с должника процентов по обеим статьям.
Противники подобного правоприменения исходят из принципа недопустимости двойного санкционирования должника, хотя чисто юридически это в корне неверно.
Дело в том, что ст. 809 касается вопросов начисления процентов за использование чужих денежных средств, а ст. 395 – вопросов, касающихся неустойки в связи с невозвратом долга. Проще будет представить эту ситуацию на примере.
А. одолжил у Б. 1 миллион рублей с условием возврата через год. Обязательство он не исполнил, и просрочка на момент обращения А. в суд составляла один год. То есть Б. пользовался деньгами А. 2 года, а за пользование чужими деньгами надо платить (это директивное требование закона).
Поэтому есть все основания начислить Б. проценты за пользование заемными средствами за все два года в силу ст. 809. При этом Б. допустил просрочку возврата, и неустойка в данном случае должна начисляться уже по ст. 395 ГК, которая предусматривает защиту интересов займодателя.
Если в договоре или расписке А. и Б. оговорили процентную ставку, то расчет будет производиться на основании оговоренной ставки. Если же она не была оговорена, то расчет осуществляется исходя из ставки рефинансирования ЦБ.
По какой формуле осуществляется расчет
Кроме вышеуказанных схем кредиторами могут применяться простые и сложные проценты.
Простых процентов
Формула расчета простых процентов используется, если начисляемая сумма выплачивается заемщиком в определенные периоды (раз в месяц, квартал, год) или переводится займодавцу в конце срока займа.
Для расчета простых процентов используется следующая формула:
Где Sp – это сумма вычисленных процентов;Р – сумма займа;I – размер годовой процентной ставке, указанной в договоре;t – количество дней, в течение которых происходит начисление процентов;К – количество дней в году (применяется равным 365 или 366).
Такой расчет преимущественно применяется при краткосрочном и среднесрочном кредитовании или если займ выдается на определенное количество лет.

Фото: схема применения простых процентов
Сложных процентов
Расчет сложных процентов наиболее труден. Для этого применяется формула:

Где Sp, I и К – параметры, аналогичные используемым для расчета простых процентов;j – количество дней в периоде, по результатам которого происходит капитализация процентов;n – количество раз проведения расчетов.
Сложный процент применяется приоритетно для долгосрочных займов. Это позволяет получить кредитору дополнительную прибыль, так как при такой схеме расчета проценты за определенный период включаются в сумму займа.
При последующих расчетах включенная (или наращенная) сумма опять облагается процентами.
Что влияет на размер ставки по кредиту
Рассчитайте полную стоимость кредита
Предварительные условия кредитования банки указывают в интернет-рекламе и в СМИ. Клиенты кредитной организации могут получить индивидуальные предложения по телефону и смс, через мобильное приложение. В каждом случае будет указана только ориентировочная ставка процентов и максимально возможный размер кредита.
А вот точные условия выдачи денег банк озвучит только после анализа заявки, после изучения всех сведений о заемщике.
На размер процентов и полную стоимость кредита будут влиять несколько показателей:
- размер основной суммы кредита — как правило, чем больше сумма кредита, тем меньше процентная ставка по нему;
- общий срок кредитования — чем больше срок кредита, тем меньше процент, тогда как по краткосрочным займам ставка всегда выше;
- специальные условия кредитования — например, для клиентов по зарплатным проектам банк часто предлагает льготные ставки, упрощает требования к документам;
- вид кредита — можно рассчитывать на снижение ставки при оформлении залога в пользу банка, при заключении договора с поручителями;
- наличие или отсутствие страховок — так как страхование снижает риски для банка, он предлагает пониженные ставки после оформления полиса;
- соответствие специальным требованиям к заемщикам — например, сниженный процент может предлагаться заемщикам со справками об официальном доходе, в отличие от справок «по форме банка».
Есть еще одно важное понятие, которое нужно знать заемщикам — полная стоимость кредита (ПСК). Банк обязан ее указать на самом видном месте договора, т.е
вверху первого листа. ПСК указывается в виде точного процента и общей суммы переплаты. Эти сведения сразу покажут, под какой реальный процент вы взяли кредит, сколько придется вернуть по договору.
Какой вид платежа лучше для заемщика
При кредитовании есть два варианта расчета платежей — аннуитетный и дифференцированный. У обоих вариантов есть свои преимущества и недостатки.
Их отличие заключается в следующем:
- аннуитет подразумевает распределение основного долга по кредиту и процентов на равные помесячные платежи — величина выплат остается неизменной на весь срок действия кредита, а уменьшить ее можно только при досрочном внесении части долга;
- размер дифференцированных платежей постепенно уменьшается по мере погашения кредита — по данному варианту в первые месяцы и годы кредита большую часть платежа составляют проценты, тогда как основная задолженность будет погашаться к концу действия договора.
Обычно заемщику дают право выбора между дифференцированными и аннуитетными платежами. Но не всегда. Например, при ипотечном кредите чаще применяется подход дифференцированного платежа, когда первые годы заемщик платит только проценты. Как правило, общая переплата меньше при дифференцированных выплатах, так как проценты рассчитываются на остаток долга. Досрочно закрыв часть кредита, можно существенно снизить его остаток, а значит и размер ежемесячных платежей.
При краткосрочных кредитах с относительно небольшой процентной ставкой разница между дифференцированными и аннуитетными платежами может оказаться минимальной. Но при долгосрочном кредите, в то числе по ипотеке на 10-15-20 лет, итоговая переплата при дифференцированных и аннуитетных платежах может существенно отличаться. Поэтому можно предварительно рассчитать условия кредитования, выбрать оптимальный вариант платежей. Подробнее об этом расскажем ниже.
Способы расчета процентов по договору займа
Существует два основных способа начисления процентов: простой и сложный.
Под простым способом понимается начисление процентов на основной долг либо только на неуплаченную сумму займа (при расчете процентов на остаток).
Сложный способ включает начисление процентов не только на основной долг, но также и на сумму неуплаченных процентов.
Его применение происходит при необходимости дополнительной стимуляции заемщика с целью аккуратного выполнения им своих обязательств и своевременной выплаты основного долга.
Для самостоятельного расчета процентов по договору займа следует воспользоваться информацией, содержащейся в договоре или в оферте на сайте кредитного учреждения.
Требуются следующие сведения:
- общая сумма предоставляемого займа;
- реально оговоренный размер процентной ставки;
- способ начисления процента: ежедневый, ежемесячный или годовой;
- срок пользования денежными средствами.
- Календарные дни, на которые начисляются проценты;
- размер штрафных санкций за нарушение сроков платежей.
Учет займов в 1С 8.3 Бухгалтерия
Выдача займа
Перечисление займа контрагенту отразите документом Списание с расчетного счета вид операции Выдача займа контрагенту в разделе Банк и касса — Банковские выписки — кнопка Списание.
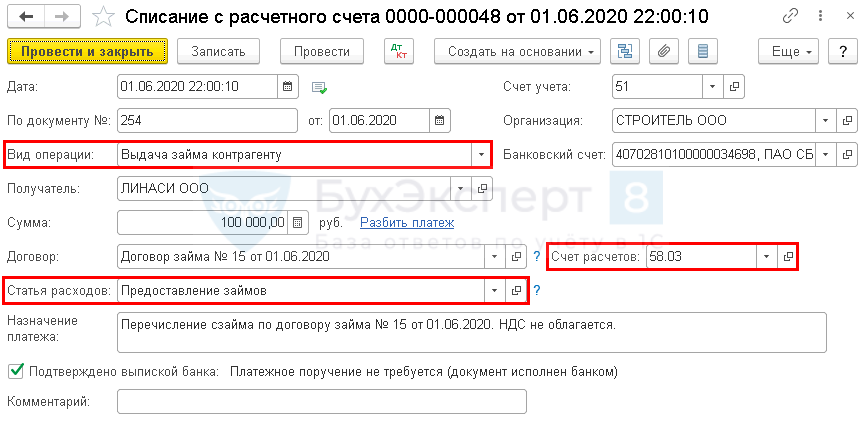
Укажите:
- Счет дебета — 58.03 «Предоставленные займы»;
- Получатель — заемщик по договору, выбирается из справочника Контрагенты;
-
Договор — договор с заемщиком, по которому начисляются проценты, выбирается из справочника Договоры
Вид договора — Прочее;
:
-
Статья расходов — предопределенная статья из справочника Статьи движения денежных средств — Предоставление займов
Вид движения — Приобретение долговых ценных бумаг, предоставление займов другим лицам.
:
Выдача займа контрагенту: проводки в 1с 8.3

Документ формирует проводку:
Дт 58.03 Кт 51 — перечисление займа.
Начисление процентов по займу
Рассчитайте самостоятельно сумму причитающихся процентов за каждый месяц действия договора.
Отражение начисления процентов по займам в 1с 8.3 зависит от частоты данной операции:
- Если организация предоставляет много процентных займов, и требуется автоматическое заполнение раздела 7 декларации по НДС, смотрите подробнее материал об автоматическом заполнении Как заполнить автоматически формирование записей Раздела 7 при выдаче займов?
- Если операция разовая, начислить проценты по займу в 1с 8.3 можно документом Операция, введенная вручную в разделе Операции — Операции, введенные вручную — кнопка Создать — Операция.
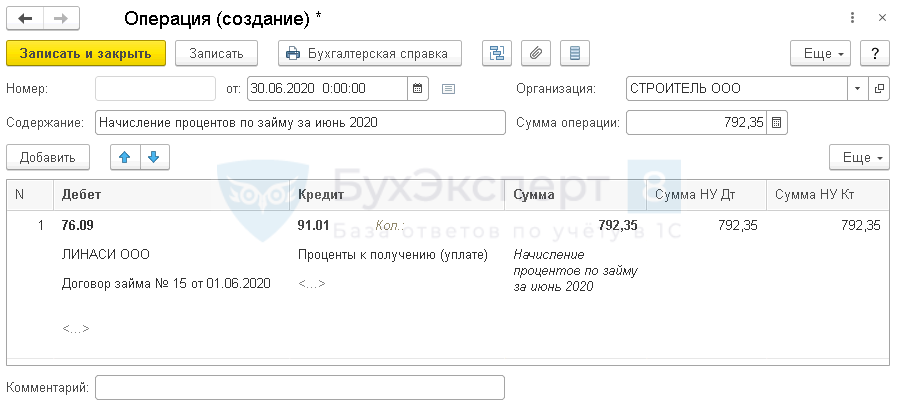
Особенности заполнения документа Операция, введенная вручную по нашему примеру:
- Дебет — 76.09 «Прочие расчеты с разными дебиторами и кредиторами»;
- Субконто 1 — заемщик по договору, выбирается из справочника Контрагенты;
- Субконто 2 — договор с заемщиком, выбирается из справочника Договоры;
- Кредит — 91.01 «Прочие доходы»;
-
Субконто 1 — Проценты к получению (уплате)
Вид статьи — Проценты к получению (уплате);
:
- Сумма, Сумма НУ Дт, Сумма НУ Кт — сумма начисленных процентов.
Аналогично отразите начисление процентов по займам в 1С 8.3 за остальные месяцы.
Возврат займа и перечисление процентов
Шаг 1. Поступление на счет суммы займа отразите документом Поступление на расчетный счет вид операции Возврат займа контрагентом в разделе Банк и касса — Банковские выписки — кнопка Поступление.
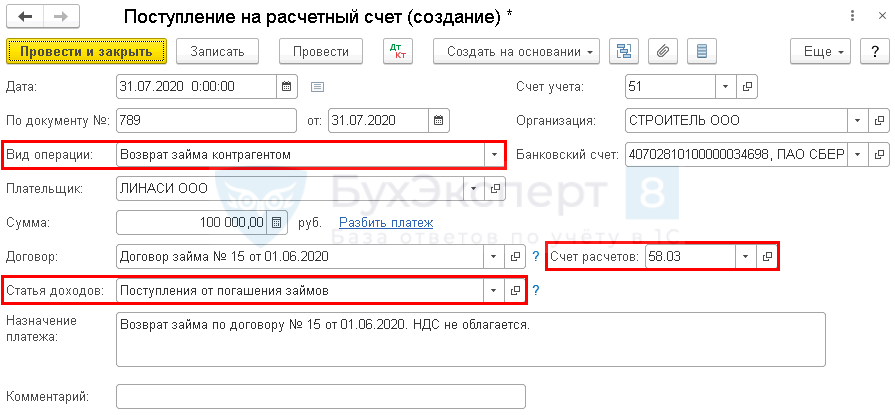
Укажите:
- Плательщик — заемщик по договору;
- Счет расчетов — 58.03 «Предоставленные займы»;
-
Статья доходов — предопределенная статья из справочника Статьи движения денежных средств Поступления от погашения займов
Вид движения — Поступления от погашения займов, от продажи долговых ценных бумаг.
:
Проводки по документу
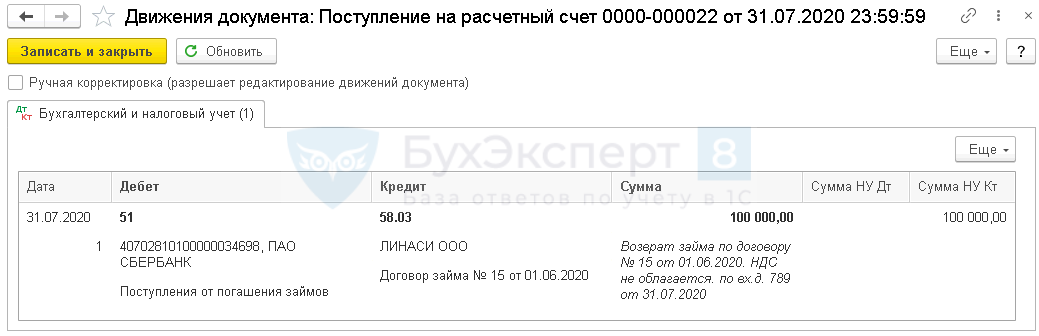
Документ формирует проводку:
Дт 51 Кт 58.03 — поступление на счет суммы займа.
Шаг 2. Поступление на счет процентов отразите документом Поступление на расчетный счет вид операции Прочие расчеты с контрагентами в разделе Банк и касса — Банковские выписки – кнопка Поступление.
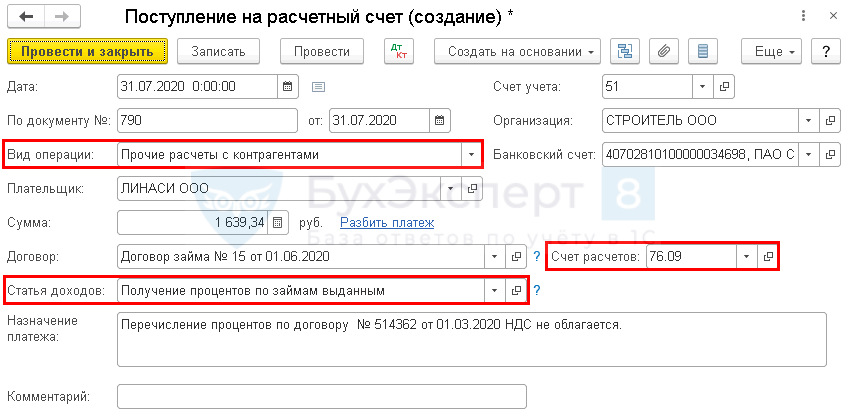
Укажите:
- Плательщик — заемщик по договору;
- Сумма — сумма начисленных процентов по договору;
- Счет расчетов — 76.09 «Прочие расчеты с разными дебиторами и кредиторами»;
-
Статья доходов — статья из справочника Статьи движения денежных средств
Вид движения — Поступления от дивидендов, процентов по долговым финансовым вложениям.
:
Проводки по документу

Документ формирует проводку:
Дт 51 Кт 76.09 — поступление на счет процентов.
Отражение выдачи займа контрагенту в отчетности
В отчете о финансовых результатах проценты по займу отражаются:
стр. 2320 «Проценты к получению». PDF
Отчет о движении денежных средств
В отчете о движении денежных средств сумма займа и проценты отражаются: PDF
- стр. 4210 «Поступления — всего»:
- стр. 4213 «от возврата предоставленных займов….» — возврат депозита банком;
- стр. 4214 «дивидендов, процентов…» — полученные проценты.
- стр. 4220 «Платежи — всего»:
- стр. 4223 «в связи с приобретением долговых ценных бумаг…» — выданный займ;
- стр. 4200 «Сальдо денежных потоков от инвестиционных операций» — полученные проценты.
Декларация по налогу на прибыль
В декларации по налогу на прибыль проценты по договору займа отражаются в составе внереализационных доходов:
- Лист 02 Приложение N 1:
Декларация по НДС
Если организация одновременно осуществляет операции, облагаемые и необлагаемые НДС, то она должна вести раздельный учет (абз. 5 п. 4 ст. 170 НК РФ).
В декларации по НДС начисленные проценты отражаются:
- Раздел 7:
Раздел 7 заполняется:
- автоматически: см. Как заполнить автоматически формирование записей Раздела 7 при выдаче займов?
- вручную — при отражении начисления процентов документом Операция, введенная вручную.

