Внеоборотные активы
Содержание:
- Амортизация нематериальных активов
- Что можно отнести к низколиквидным оборотным активам
- Основные средства (внеоборотные активы предприятия)
- Виды внеоборотных активов и их отражение в бухгалтерском балансе
- Оценка внеоборотных активов организации
- Характеристика незавершенного производства
- Анализ активов
- Оборотные активы: быстро, но результативно
- Участие оборотных средств в технологическом процессе
- Бухучет внеоборотных активов на предприятии
- Оборотные и внеоборотные активы
Амортизация нематериальных активов
Под амортизацией понимают постепенный перенос частей стоимости НМА на готовый продукт в ходе применения НМА в производственных процессах предприятия. Рассчитать амортизацию можно тремя методами:
- линейный – погашение равными частями на основе первоначальной стоимости НМА и коэффициента индексации.
- метод уменьшаемого остатка – определение годовой суммы списания на основе остатка стоимости активов на конец отчетного периода, а также нормы амортизации;
- списание стоимости пропорционально объему продукции – начисление производится на основе соотношения изначальной стоимости активов к объему конечного продукта за время их использования, с учетом количественного показателя готовой продукции за отчетный период.
Что можно отнести к низколиквидным оборотным активам
Ликвидность — показатель скорости преобразования актива в деньги. Очень важным аспектом в получении прибыли компании является грамотное управление и контроль ОА. Для осуществления контрольных функций ОА и определения рисков необходимо разработать такую градацию, которая позволит определить возможную ликвидность актива в случае наступления кризисной ситуации. В экономической литературе предложен вариант градации рисков по степени.
|
Степень риска |
Вид актива |
Ликвидность |
|
Минимальная |
Денежные средства, краткосрочные финвложения |
Высокая |
|
Малая |
МПЗ и готовая продукция (при условии быстрой реализации) |
Высокая |
|
Средняя |
Незавершенное производство |
Средняя |
|
Высокая |
Неиспользуемые товары, просроченная дебиторка, высокие объемы незавершенки |
Низкая |
Низколиквидными ОА принято считать те активы, скорость обращения которых в деньги больше года. Например, дебиторка с ожидаемым сроком возврата более 12 месяцев или залежавшиеся на складах товары. То есть все ОА, которые относятся к высокой степени риска, считаются наименее ликвидными.
Подробности см. в материале «Какие из оборотных активов являются наименее ликвидными?».
Основные средства (внеоборотные активы предприятия)
Перечислим виды долго эксплуатируемого имущества компании, которые можно отнести к категории основных средств:
- здания, постройки, сооружения;
- недра земли, водные комплексы и иные объекты природопользования;
- оборудование, силовые и рабочие машины;
- участки земли;
- регулирующие и измерительные устройства и приборы;
- капитальные вложения в объекты, которые были взяты в аренду;
- вычислительная техника;
- капитальные вложения в коренные улучшения земельных участков (мелиоративные работы наподобие осушения и орошения);
- транспорт;
- внутрихозяйственные дороги;
- хозяйственный и производственный инвентарь, инструмент, принадлежности;
- многолетние насаждения;
- племенной, продуктивный, рабочий скот.
Виды внеоборотных активов и их отражение в бухгалтерском балансе
Деление активов организации на оборотные и внеоборотные отражено в Бухгалтерском балансе. Так, левая сторона баланса, именуемая Актив, отражает все активы, принадлежащие организации. Актив состоит из двух разделов «Внеоборотные активы» и «Оборотные активы».
| Наименование показателя | Код |
|
АКТИВ I. Внеоборотные активы |
|
|
Нематериальные активы |
1110 |
|
Результаты исследований и разработок |
1120 |
| 1130 | |
|
Материальные поисковые активы |
1140 |
|
Основные средства |
1150 |
|
Доходные вложения в материальные ценности |
1160 |
|
Финансовые вложения |
1170 |
|
Отложенные налоговые активы |
1180 |
|
Прочие внеоборотные активы |
1190 |
|
Итого по разделу I |
1100 |
|
II. Оборотные активы |
|
|
Запасы |
1210 |
|
Налог на добавленную стоимость по приобретенным ценностям |
1220 |
|
Дебиторская задолженность |
1230 |
|
Финансовые вложения (за исключением денежных эквивалентов) |
1240 |
|
Денежные средства и денежные эквиваленты |
1250 |
|
Прочие оборотные активы |
1260 |
|
Итого по разделу II |
1200 |
|
Баланс |
1600 |
К внеоборотным активам относятся:
1) Нематериальные активы
Нематериальные активы — учитываемые в бухгалтерском учете исключительные права на Объекты интеллектуальной собственности (программы для ЭВМ, базы данных, товарные знаки и т.д.).
2) Результаты исследований и разработок
Результаты исследований и разработок — затраты организации на научно-исследовательские, опытно-конструкторские и технологические работы, давшие положительный результат, но не относящиеся к нематериальным активам.
3) Нематериальные поисковые активы
Нематериальные поисковые активы — используемые в процессе поиска, оценки месторождений полезных ископаемых и разведки полезных ископаемых поисковые затраты, не имеющие материально-вещественную форму.
4) Материальные поисковые активы
Материальные поисковые активы — используемые в процессе поиска, оценки месторождений полезных ископаемых и разведки полезных ископаемых поисковые затраты, имеющие материально-вещественную форму:
а) сооружения (система трубопроводов и т.д.);
б) оборудование (специализированные буровые установки, насосные агрегаты, резервуары и т.д.);
в) транспортные средства.
5) Основные средства
Основное средство — средство труда длительного пользования (свыше 12 месяцев). К основным средствам относятся здания, машины и оборудование, сооружения и передаточные устройства, транспортные средства.
6) Доходные вложения в материальные ценности
Доходные вложения в материальные ценности — основные средства, предназначенные исключительно для предоставления организацией за плату во временное владение и пользование или во временное пользование с целью получения дохода.
7) Финансовые вложения
Финансовые вложения — государственные и муниципальные ценные бумаги, ценные бумаги других организаций и т.д., срок обращения (погашения) которых превышает 12 месяцев.
8) Отложенные налоговые активы
Отложенный налоговый актив — та часть отложенного налога на прибыль, которая должна привести к уменьшению налога на прибыль, подлежащего уплате в бюджет в следующем за отчетным или в последующих отчетных периодах.
9) Прочие внеоборотные активы
Подробнее: Внеоборотные активы
К Оборотным активам относятся:
1) Запасы
Запасы — активы в виде сырья и материалов, товаров для продажи и т.п.
2) Налог на добавленную стоимость по приобретенным ценностям
Налог на добавленную стоимость по приобретенным ценностям — налог на добавленную стоимость, принятый к учету по приобретенным ценностям, который подлежит вычету при наступлении дополнительных условий.
3) Дебиторская задолженность
Дебиторская задолженность — задолженость должников (дебиторов) перед организацией (кредитором).
4) Финансовые вложения
Финансовые вложения (за исключением денежных эквивалентов) — государственные и муниципальные ценные бумаги, ценные бумаги других организаций и т.д., срок обращения (погашения) которых не превышает 12 месяцев.
5) Денежные средства и денежные эквиваленты
Денежные средства — денежные средства в кассе и депозиты до востребования.
Денежные эквиваленты — высоколиквидные финансовые вложения, которые могут быть легко обращены в заранее известную сумму денежных средств и которые подвержены незначительному риску изменения стоимости.
6) Прочие оборотные активы
К таким оборотным активам могут относиться, к примеру, недостающие или испорченные материальные ценности, в отношении которых не принято решение об их списании в состав затрат на производство (расходов на продажу) или на виновных лиц (отражаются по дебету счета 94 «Недостачи и потери от порчи ценностей»).
Оценка внеоборотных активов организации
Оценка может производиться исходя из:
- Фактической стоимости, иными словами, по сумме, уплаченной наличными средствами или их эквивалентами – сюда входят затраты на покупку, доставку и установку внеоборотных ресурсов.
- Ликвидационной стоимости, то есть чистой стоимости, которая осталась после завершения срока полезной службы (за вычетом затрат по выбытию).
- Балансовой стоимости, или по стоимости, указанной в балансе.
Важно понимать, что данные ресурсы изнашиваются при эксплуатации. Принято выделять такие варианты износа:
- Физический. Возникает из-за возникающей во время работы механической нагрузки на оборудование.
- Моральный. Является результатом научно-технического прогресса и может возникать по причине роста производительности труда в отраслях, производящих оборудование, либо из-за увеличения производительности самой техники.
- Социальный. Использование некоторых внеоборотных активов приводит к повышению вредности труда, уровня производственного травматизма, профессиональных заболеваний.
- Экологический. Вне зависимости от возраста некоторые подобные ресурсы не могут использоваться, так как способны вредить окружающей среде.
Все перечисленные изменения приводят к снижению стоимости внеоборотных активов. Но она не может полностью исчезнуть, ведь тогда организация теряет вложенные ранее средства. А значит, цена внеоборотных активов переносится на стоимость произведенного товара. Данный принцип и скрывается под термином «амортизация».
Для регистрации и оценки внеоборотных активов бюджетной организации используют способы, базирующиеся на стоимостных и натуральных величинах. В состав первых входят начальная цена, остаток, манипуляции на восстановление стоимости и завершающая цена.
- При выводе товара на рынок его оценивают по начальной цене, то есть совокупности расходов на покупку, изготовление, доставку, установку товара. Начальная стоимость продукта может изменяться, если в дальнейшем он будет улучшен и реструктуризирован.
- Остатком называют разницу между начальной ценой и износом. В соответствии с этой величиной принято указывать стоимость товара в бухгалтерском балансе организации.
- Манипуляции на восстановление цены – это процесс определения начальной стоимости товара после процедуры оценки. Цена продукта на рынке предполагает сумму, которую клиент готов отдать за него.
- Завершающая цена, то есть ценовая категория, регулируемая специальной комиссией, если требуется определить возможность банкротства компании либо если этого требует руководство организации.
Для исчисления основных средств предприятия была принята такая величина, как инвентарный объект.
Прежде чем организация начнет получать прибыль от внеоборотного актива, ей нужно внести средства на его приобретение/улучшение. Расходы, которых требуют внеоборотные активы организации, размещены в колонке по кредиту. В их число входят:
- расчеты с поставщиками;
- плата за транспортировку объекта, его улучшение;
- сумма, выплачиваемая в соответствии с договором строительного подряда, если речь идет о постройке;
- оплата консультаций, необходимых для покупки активов;
- таможенные пошлины;
- оплата услуг фирм-посредников.
ПОМНИТЕ! В данном перечне учитываются только затраты, непосредственно связанные с покупкой/производством активов.
Для чего подсчитывать внеоборотные средства? Их бухгалтерский учет преследует сразу несколько задач:
- расчет объема налоговых отчислений;
- определение стабильности работы организации;
- отслеживание динамики развития компании;
- подсчет собственных резервов.
ВАЖНО! Менеджер должен время от времени анализировать данные показатели и их динамику, чтобы более грамотно подходить к плану развития, видеть сильные и слабые стороны организации. Допустим, снижение показателей требует поиска дополнительных источников для создания новых долгосрочных активов
Характеристика незавершенного производства
Активы, что относятся к незавершенному производству, имеют следующие характеристики.
Незавершенность технологического цикла. Продукция НЗП не имеет окончательного оформления, находится на завершающей стадии производственного цикла, но еще не оформлена как готовая продукция.
Как учитывать полуфабрикаты собственного производства при применении нового ФСБУ 5/2019, узнайте в КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
- Отсутствие завершающей стадии проверки или испытания. Продукция и работы, которые ожидают проведения испытаний или проверки качества, предусмотренных технологическим или производственным циклом. Например, промышленная установка, предназначенная для работы в химическом производстве под высоким давлением, обязательно должна пройти на производстве испытание на высокое давление. Пока такая проверка не произведена, установка не считается готовой продукцией и не может быть отпущена покупателю. А это означает, что она относится к незавершенному производству. Себестоимость такой установки отражается по дебету 20-го счета.
- Отсутствие всех элементов комплектации. Иногда при производстве возникают ситуации, когда необходимых комплектующих элементов нет (отсутствуют в запасе, не поставлены вовремя поставщиками, внесены изменения в конструкцию продукции). Продукция, ожидающая окончательной комплектации, относится к стоимости незавершенного производства.
Незавершенное производство формируется не только по 20-му счету. Вспомогательные цеха и обслуживающие производства и хозяйства тоже могут формировать стоимость активов, что относятся к незавершенному производству. Поэтому одной из характеристик НЗП является место формирования стоимости:
- основное производство (сч. 20),
- вспомогательный цех (сч. 23),
- обслуживающие цеха или хозяйства (сч. 29).
Подробнее о формировании затрат на незавершенное производство можно прочитать в статье «Затраты в незавершенном производстве — учет».
Анализ активов
Активы подлежат анализу по ключевым показателям:
Анализ структуры называют вертикальным. Он отображает долю каждого актива в общей стоимости имущества предприятия. Чтобы рассчитать показатель необходимо каждую строку поделить на общую стоимость активов и умножить на 100%. Снова рассмотрим компанию Алроса:
| Показатель актива | Удельный вес за 2018г. | Удельный вес за 2017г. |
| Гудвилл | 0,4% | 0,3% |
| Основные средства | 56,9% | 55,3% |
| Инвестиции в ассоциированные организации и совместные предприятия | 1,3% | 1% |
| Отложенные налоговые активы | 1,2% | 0,9% |
| Инвестиции для продажи | — | 0,7% |
| Финансовые активы | 0,2% | — |
| Долгосрочная дебиторская задолженность | 2,6% | 2,4% |
| Запасы | 22,4% | 21,5% |
| Предоплата по текущему налогу на прибыль | 0,2% | 0,1% |
| Торговая и прочая дебиторская задолженность | 5,4% | 6,9% |
| Банковские депозиты | 2,8% | — |
| Денежные средства и их эквиваленты | 6,6% | 1,7% |
| Внеоборотные активы, предназначенные для продажи | — | 9,2% |
| Итого | 100% | 100% |
Из таблицы видно, что большую долю в активах компании занимают основные средства и материальные запасы. Для предприятия добывающей сферы это является хорошим показателем. Это значит, что компания делает большой упор на капитальные вложения.
Показатель динамики называют горизонтальным анализом. Он рассчитывается как разница между стоимостным выражением актива отчетного и предыдущего периода. Для полноты картины изменений имущества предприятия во времени горизонтальный анализ следует проводить за 3-5 лет.
| Показатель | 2018г. | 2017г. | Динамика |
| Гудвилл | 21 | 25 | -4 |
| Основные средства | 3381 | 4107 | -726 |
| Инвестиции в ассоциированные организации и совместные предприятия | 75 | 75 | |
| Отложенные налоговые активы | 69 | 67 | 2 |
| Инвестиции для продажи | 51 | -51 | |
| Финансовые активы | 12 | 12 | |
| Долгосрочная дебиторская задолженность | 154 | 176 | -22 |
| Запасы | 1333 | 1597 | -264 |
| Предоплата по текущему налогу на прибыль | 9 | 1 | 8 |
| Торговая и прочая дебиторская задолженность | 321 | 515 | -194 |
| Банковские депозиты | 170 | 170 | |
| Денежные средства и их эквиваленты | 395 | 128 | 267 |
| Внеоборотные активы, предназначенные для продажи | 685 | -685 | |
| Итого | 5940 | 7427 | -1487 |
У предприятия произошло существенное снижение активов по многим показателям. Рост банковских депозитов, денежных средств и эквивалентов, а также финансовых активов обычно расценивается как отрицательное явление. Это значит, что у предприятия есть свободные финансы, которые они не вкладывают в развитие.
Уменьшение основных средств может свидетельствовать как о реализации оборудования, так и о начислении амортизации, за счет которой стоимость имущества переносится на себестоимость продукции.
Уменьшение дебиторской задолженности говорит о том, что покупатели стали быстрее рассчитываться за поставленный товар.
Выбытие инвестиций и внеоборотных активов, предусмотренных для продажи, скорее всего говорит об эффективном управлении и реализации компанией поставленных целей.
Краткие итоги
Имущество компании должно подлежать строгому учету и регулярному анализу. От эффективности использования активов напрямую зависит доходность предприятия, а значит, и инвестора. Для компаний, осуществляющих деятельность в различных сферах, структура активов будет не однородной.
При анализе также учитывается рост деятельности фирмы. Например, увеличение дебиторской задолженности для кредитной организации будет положительным показателем, так как это значит, что выдано больше кредитов, чем в предыдущем периоде. Хотя в зависимости от качества этих кредитов результат может быть разным. Но для предприятий сферы производства рост дебиторской задолженности – негативный фактор, так как это свидетельствует о реализации товара в долг, и некачественной работы по взысканию долгов с покупателей.
Сводная информация по активам предприятия представлена в таблице.
| Показатель |
Вид имущества предприятия |
||
| Материальное | Нематериальное | Финансовое | |
| Ликвидность | Средняя | Низкая | Высокая |
| Участие в производстве | Прямое | Косвенное | Не участвуют в процессе производства |
| Включение в себестоимость продукции | Полностью, либо путем амортизации | Только путем амортизации | Не включается в себестоимость |
| Категория в балансе | Оборотные/внеоборотные | Только внеоборотные | Оборотные/внеоборотные |
Оборотные активы: быстро, но результативно
Оборотные активы / ОА (мобильные) – средства, использующиеся в производственном процессе одномоментно. К ним относятся:
- краткосрочная дебиторская задолженность;
- сырье и полуфабрикаты;
- деньги;
- НДС по купленным товарам;
- переданная заказчику, но не оплаченная продукция;
- запасы;
- изготовленные и содержащиеся на хранении товары;
- финансовые вложения (до 1 года);
- предоставленные услуги, за которые еще не получена оплата;
Без ОА нормальная хоздеятельность компании вряд ли возможна. Ведь они напрямую обеспечивают производственный процесс, фактически проходя через «конвейер» (поставка, обработка, изготовление, хранение). Именно для беспрерывности цикла их запасы на складах, как правило, внушительны.
Участие оборотных средств в технологическом процессе
По периодичности участия в цикле изготовления продукции текущие активы делятся на две группы:
- постоянные – не зависят от сезонности или иных внешних изменений деятельности компании. Они представляют ту часть имущества, которая необходима для постоянного функционирования предприятия
- переменные – необходимые для формирования в определенные периоды деятельности, например, при сезонном увеличении выпуска объема товаров
По особенностям планирования выделяют еще две группы текущих активов:
- нормируемые – материальные ценности, необходимые для бесперебойного выпуска продукции. Например, сырье, полуфабрикаты и прочее
- ненормируемые – не влияющие на эффективное использование ресурсов и производственный цикл. Компания не может спрогнозировать их появление со 100% вероятностью. Такими активами считают деньги, задолженность покупателей за товар и так далее
На предприятиях сферы производства преобладают нормируемые ОА, доля которых составляет 85% от их общего объема.
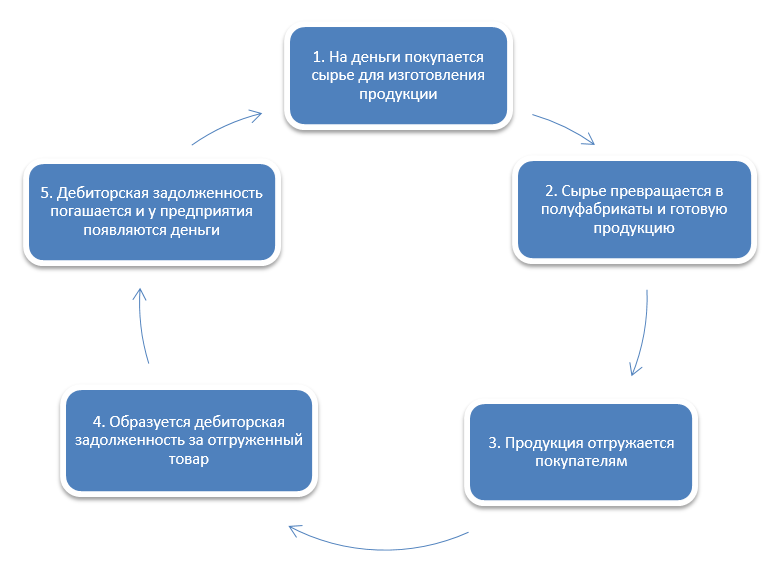
По степени участия выделяют производственные и финансовые оборотные средства. К первой группе относятся материальные ценности, незавершенное производство и готовые товары на складе. Ко второй – задолженность контрагентов за товар и деньги предприятия.
Коэффициент оборотных активов
Чем большее число раз за анализируемый период активы проходят цикл от покупки сырья до погашения задолженности покупателями, тем эффективнее их применение на предприятии. Для оценки эффективности использования рассчитывают коэффициент оборотных активов:
КОА=В/ОА, где В – выручка.
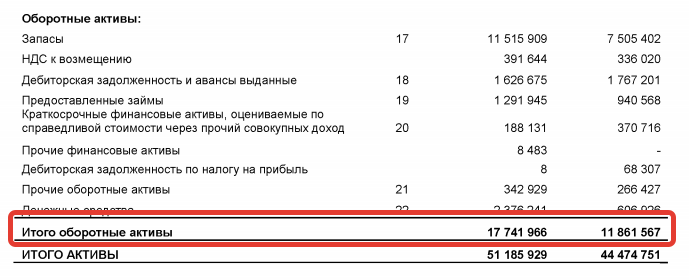
При расчете коэффициента следует брать среднегодовое значение. Для этого нужно взять показатель ОА на начало и на конец периода и разделить на 2:
Показатель выручки берется из отчета о прибылях и убытках:
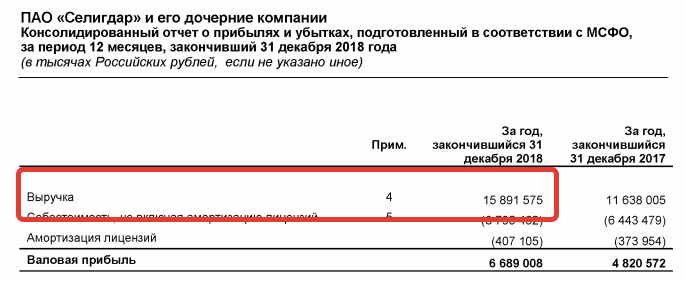
КОА = 15 891 575 / ((17 741 966 + 11 861 567) / 2) = 1,07 (за 2018 г.)
Чтобы оценить эффективность работы компании, недостаточно просто рассчитать коэффициент. Его необходимо либо проследить в динамике, либо сравнить со среднеотраслевым показателем. Чем выше коэффициент оборотных активов, тем интенсивнее предприятие их использует.
Проследим в динамике. Из прошлой отчетности на 31 декабря 2017 года валовые ОА Селигдара составили 11 861 567 тыс. рублей, на 31 декабря 2016 года 9 959 047 тыс. рублей. Выручка на конец 2017 года была 11 638 005 тыс. Тогда
КОА = 11 638 005 / ((11 861 567 + 9 959 047) / 2) = 1,07 (за 2017 г.)
Т.е. в последние три года компания стабильно использует свои ОА.
Коэффициент сильно зависит от сферы деятельности компании. Например, в торговом предприятии этот показатель будет выше, чем в компании с большой фондоемкостью (т.е. с более весомыми затратами на внеоборотные активы, такими как промышленное оборудование), к которым относится ПАО «Селигдар».
Бухучет внеоборотных активов на предприятии
Разберем каждую группу внеоборотных активов подробнее.
Бухучет НМА
НМА являются долгосрочным активом (со сроком полезного применения более 1 года) без материально-вещественной формы, используемым предприятием с целью получения финансовой выгоды. Учет НМА регламентируется ПБУ 14/2007.
- Отражение НМА в бухучете производится по стоимости, которая включает в себя сумму затрат, понесенных на его изготовление, приобретение и прочих сопутствующих издержек.
- Организации также необходимо определить предполагаемый период применения актива, который может равняться сроку заключенного на его пользование договора или ожидаемому периоду получения дохода, но не превышать срок существования самого предприятия.
- Также возможен вариант учета НМА с несформированным периодом использования, в этом случае согласно п. 23 ПБУ 14/2007 амортизационные начисления на него не делаются.
ВАЖНО! Предполагаемую продолжительность эксплуатации НМА следует каждый год исследовать на потребность в переоценке. На такую необходимость указывает п
27 ПБУ 14/2007.
Для отражения НМА в бухучет заносится проводка: Дт 04 Кт 08.
Амортизационные начисления по НМА можно совершать одним из трех существующих методов, описанных в ПБУ 14/2007. Начисления производятся с начала следующего месяца после принятия актива на баланс и продолжаются до его списания или погашения всей стоимости.
Для отражения амортизации в учете используется запись: Дт 44 (20, 23, 25, 26) Кт 05.
При выбытии НМА вся амортизация, начисленная за время его пользования, переносится на общий счет «Нематериальные активы»: Дт 05 Кт 04.
Далее определяется остаточная стоимость актива и производится его списание с баланса предприятия проводкой: Дт 91 Кт 04.
Бухучет ОС
- здания,
- оборудование,
- устройства и приборы, использующиеся в работе,
- транспортные средства,
- скот,
- хозяйственный инвентарь и прочие объекты.
Фиксирование основных средств в бухгалтерии производится по их первоначальной стоимости, которая впоследствии может быть пересмотрена, но не чаще 1 раза в год (п. 15 ПБУ 6/01).
Чтобы принять ОС к учету, необходимо определить их будущий период использования. Делается это на основании Классификации основных средств, введенной постановлением Правительства РФ от 01.01.2002 № 1.
Стоимость ОС заносится в бухучет записью: Дт 01 Кт 08.
Для начисления амортизации используется кредит счета «Амортизация ОС», корреспондирующий со счетами, на которых учитываются расходы на продажу или производство: Дт 44 (20, 23, 25, 26) Кт 02.
Для проведения выбытия основных средств с баланса действующей инструкцией к Плану счетов предусмотрена возможность создания субсчета 1 «Выбытие ОС» к основному счету ОС. В этом случае создаются записи: Дт 02 Кт 01.1, Дт 91 Кт 01.1.
Ознакомиться с нюансами учета ОС в бухгалтерии и начисления амортизации можно в статье «Основные средства в бухгалтерском учете (нюансы)».
Бухучет доходных вложений в матценности
Активы в форме доходных вложений включают в себя имущество, приобретенное с целью получения экономической выгоды от предоставления его во временное пользование (ПБУ 6/01).
Запись о доходных вложениях осуществляется на счете 03 по их фактической стоимости бухгалтерской проводкой: Дт 03 Кт 08.
Для отражения амортизации используется счет 02: Дт 44 Кт 02.
Учет списания с баланса доходных вложений производится аналогично основным средствам. Единственное отличие — вместо счета 01.1 используется счет 03.1: Дт 02 Кт 03.1, Дт 91 Кт 03.1.
Бухучет финвложений
В группу финансовых вложений входят долгосрочные инвестиции в различные доходные активы (бумаги денежного рынка, уставный капитал предприятий и пр.). Основы бухгалтерского учета финвложений регулируются ПБУ 19/02.
Отражение финансовых вложений производится так: Дт 58 Кт 52 (50, 51, 75, 76, 80, 91, 98). Корреспондирующий счет зависит от способа и средств взаиморасчета.
Выбытие активов, учтенных на счете 58, оформляется записью: Дт 91 Кт 58.
Оборотные и внеоборотные активы
Самое понятное объяснение отличия оборотных активов от внеоборотных я услышал еще в вузе:
Оборотные активы тратятся или потребляются в процессе производства, а внеоборотные — используются.
Например, когда вы пьете свой утренний кофе, то сам напиток вы потребляете, а кружку с ложкой — используете. Значит для вас кофе является оборотным активом, а кружка с ложкой — внеоборотными. А если вы используете одноразовые бумажные стаканчики, то они тоже становятся оборотными активами.
Задачка: моя сестра — свадебный фотограф. Она фотографирует гостей свадьбы, обрабатывает фото на компьютере, распечатывает их и оформляет красивые свадебные фотоальбомы. Какие у нее оборотные и внеоборотные активы?
В реальной практике, чтобы не усложнять учет, к оборотным активам относятся также вещи, которые используются, а не тратятся в процессе производства, но стоят очень дешево. Канцелярия, инструменты, кружки для сотрудников — вся эта мелочь во внеоборотные активы компании не попадает. Больше того, по международным стандартам фирма имеет право сама определить минимальную стоимость активов, и все затраты ниже этой стоимости будут попадать не в колонку активов, а в расходы.
В международной практике оборотные активы называются текущими (current assets), а внеоборотные — долгосрочными (long term assets).