Активы и пассивы это простыми словами, в бухгалтерском учете
Содержание:
- Бухгалтерский подход к трактовке понятий активов и пассивов
- Активы и пассивы в бухгалтерском балансе
- Понятие и сущность
- Что такое активы и пассивы простыми словами?
- Актив или пассив – наглядный пример
- Соотношение собственного и заемного капитала
- Виды активов
- Что делать, если активы все-таки не равны пассивам
- Баланс
- Взаимосвязь активов и пассивов
- Как управлять собственными активами и пассивами
- Правила составления бухгалтерского баланса
- Определение активов и пассивов
- Структура активов
- Структура бухгалтерского баланса предприятия
Бухгалтерский подход к трактовке понятий активов и пассивов
С точки зрения бухгалтерского учета, активы хозяйствующего субъекта и его пассивы являются составляющими балансового отчета, содержащего следующие сведения:
- Имущество, пребывающее в собственности хозяйствующего субъекта.
- Кто владеет данной компанией.
- Источники финансирования имущества, принадлежащего организации.
- Финансовые результаты предприятия (прибыль, убыток).
Активы отображаются в левой части балансового отчета и содержат сведения об имуществе, находящемся в распоряжении хозяйствующего субъекта.
Активы организации подразделяются на следующие основные группы:
- Оборотные активы, которые, как следует из названия, непосредственно используются в хозяйственной деятельности. К ним относятся финансовые ресурсы организации, её материальные запасы, а также дебиторская задолженность и другие подобные активы.
- Внеоборотные активы, которые не принимают участия в обороте хозяйствующего субъекта, но играют важную роль в его обеспечении. Необоротными активами принято считать недвижимые объекты производственного или иного назначения, оборудование, инструменты, транспортные средства, технические приборы, долговременные инвестиции, нематериальные активы различных видов.
Пассивы традиционно отображаются в правой части балансового отчета и содержат информацию об источниках финансирования активов, имеющихся у организации.
В состав пассивов входят следующие позиции:
- Собственные средства хозяйствующего субъекта, включающие его уставный капитал, различные резервы (фонды) и накопленную прибыль.
- Заемные средства – обязательства хозяйствующего субъекта. Могут иметь как кратковременный, так и долгосрочный характер.
Огромное методологическое значение имеет равенство (баланс) между активами хозяйствующего субъекта и его пассивами.
Прочтите также: Куда вложить деньги чтобы они работали и приносили прибыль
2018 — 2021, Все о финансах. Все права защищены. Копирование материалов только с разрешения автора.
Правоприменительная практика и/или законодательство РФ меняется достаточно быстро и информация в статьях может не успеть обновиться.Самую свежую и актуальную правовую информацию, с учетом индивидуальных нюансов вашей проблемы, можно получить по круглосуточным бесплатным телефонам:
или заполнив форму ниже.
Активы и пассивы в бухгалтерском балансе
Формирование финансовой бухгалтерской отчетности — прямая обязанность всех экономических субъектов, ведущих бухучет. Некоторые компании и организации вправе вести учет в упрощенном виде, а некоторые вовсе освобождены. Например, индивидуальные предприниматели вправе вовсе отказаться от ведения бухгалтерского учета. Но если на предприятии бухучет ведется, то составление отчетности становится неизбежным. Формирование отчетности необходимо для получения актуальной информации о деятельности, имущественном положении и обязательствах субъекта. Анализ полученных сведений позволяет оперативно и своевременно принимать верные управленческие решения, тем самым позволяя предприятию функционировать бесперебойно, извлекать прибыль, выполнять функции и полномочия, для исполнения которых оно было создано.
По сути, отчетность — это отражение имущества и капиталов, а также источников, за счет которых они были получены, только в денежном выражении. Ключевая форма финансовой отчетности — это бухгалтерский баланс, унифицированная форма которого утверждена Приказом Минфина № 66н. Для учреждений бюджетной сферы действуют иные формы отчетов: Приказы Минфина № 33н и 191н. Однако независимо от типа организации структура бухгалтерского баланса практически не отличается, то есть бланки включают актив и пассив бухгалтерского баланса.
Понятие и сущность
При ответе на вопрос: «Что такое пассивы?» отметим, что они отражают ту часть имущества фирмы, которая является источником финансирования активов, а именно:
- уровень средств, которые вложены в функционирование компании;
- степень участия в формировании имущества.
Можно охарактеризовать состояние пассивов как соотношение реализации собственного капитала к суммарной величине источников предприятия. Не менее важным является значение динамики доли реализации собственного капитала и заемных средств в общей сумме пассивов. Изменение данных долей позволяет понять, за счет каких источников преимущественно произошло увеличение активов фирмы.
Что такое активы и пассивы простыми словами?
Активы предприятия — это:
- денежные средства, которые есть у компании — наличные, безналичные, в иностранной валюте;
- имущество (собственность) — товары, продукция, недвижимость, транспорт, оборудование и т.д.;
- долги других лиц перед предприятием — дебиторская задолженность покупателей;
- выданные кредиты и займы — например, займы работникам.
То есть это то, что используется в деятельности предприятия и должно приносить в конечном итоге экономическую выгоду — прибыль.
Пассивы предприятия — это:
- собственный капитал — уставный, резервный, добавочный, паи, выручка от продажи акций;
- заемный капитал — кредиты и займы, взятые в банках и у других лиц;
- долги предприятия перед другими лицами — кредиторская задолженность;
- налоги — задолженность перед бюджетом.
То есть пассивы в бухучете показывают, откуда взялись активы, и являются источниками их получения.
В целом, это долги и обязательства перед кем-то — перед учредителями, банками, работниками, контрагентами, бюджетом.
Рано или поздно эти средства нужно возвращать — выплачиваются вклады учредителям при закрытии предприятия, кредиты в банки, зарплата работникам, долги контрагентам, налоги бюджету.

Примеры в таблице
|
Активы предприятия |
Пассивы предприятия |
|
деньги эквиваленты денег выручка основные средства нематериальные активы товары продукция материалы сырье и полуфабрикаты задолженность покупателей и других контрагентов выданные займы, кредиты доходные вложения входной НДС по приобретенным ценностям |
уставный капитал добавочный капитал резервный капитал паи, взносы выкупленные собственные акции результаты переоценки внеоборотных активов (уценка) задолженность перед поставщиками и другими контрагентами зарплата и другая задолженность перед персоналом кредиты и займы (долг перед банком) налоги и страховые взносы (долг перед бюджетом) нераспределенная прибыль, непокрытый убыток доходы будущих периодов амортизация и износ |
Почему должны быть равны в бухучете?
Два данных понятия тесно связаны друг с другом:
- Пассивы создают активы.
- Пассивы всегда равны активам.
Проверим эти утверждения на примерах.
Примеры
Утверждение первое — пассивы (П.) создают активы (А.).
Утверждение второе — пассивы всегда равны активам.
Это логично, ведь первые формируют вторые.
Какая бы хозяйственная операция не произошла на предприятии, итоговая сумма пассивов в бухгалтерском учете должна быть равна итоговой сумме активов в любой момент времени. Любое изменение пассивов дает изменение активов на ту же сумму и наоборот.
Актив или пассив – наглядный пример
К примеру, у гражданина имеется сумма, равная 3 (трем) миллионам рублей. Все дело в том, что распорядиться этими средствами он может по-разному.
Как вариант, есть возможность приобрести жилплощадь – квартиру, пребывающую в приличном состоянии и расположенную в хорошем, удобном районе. Ликвидная недвижимость, пользующаяся стабильным спросом, всегда может быть реализована по выгодной цене. Кроме того, такое жилье можно без проблем сдать во временное пользование за хорошую плату, что обеспечит собственнику (арендодателю) пассивный доход.
Совершив данное приобретение, инвестор сдает недвижимый объект в аренду. Ежемесячная арендная плата – 20 000 рублей. За год получается 240 000 рублей – пассивный доход. Если данную сумму уменьшить на величину коммунальных расходов и прочих затрат текущего характера, то получится примерно 180 000 рублей – чистый доход от предоставления собственного жилья в аренду. Надо также учесть, что стоимость купленной жилплощади, по всей видимости, будет постепенно расти из-за инфляционных процессов и других факторов. Нельзя исключать и повышение размера аренды в определенной перспективе. Таким образом, приобретенная квартира стала доходным активом.
Иной сценарий – потратить 3 (три) миллиона рублей на покупку нового представительского автомобиля в престижном салоне. Покинув пределы автосалона, транспортное средство сразу же теряет 15-20% своей первоначальной стоимости. Помимо этого, необходимо оценить ежегодные затраты обладателя автомобиля на топливо, сервис, стоянку, страховку, расходные материалы и другие статьи затрат, общая сумма которых за год может достигать минимум 350 000 рублей.
 Если владелец, например, через 3 (три) года захочет продать данную машину, он сможет выручить за неё максимум 1,5 миллиона рублей. Получается, что обладание таким имуществом привело к утрате 50% его стоимости за трехлетний период нормальной эксплуатации. Кроме того, за этот же период владелец автомобиля потратил на его использование примерно 1 (один) миллион рублей, если руководствоваться данными, приведенными выше (350 000 рублей в год). Три года эксплуатации транспортного средства будут стоить его собственнику около 2,5 миллионов рублей. Автомобиль стал для его владельца типичным пассивом, который не приносит инвестору доходов, но приводит к регулярным затратам и постепенно утрачивает свою стоимость.
Соотношение собственного и заемного капитала
Для исследования используют коэффициент соотношения собственного и заемного капитала, который является самым значимым в расчетах. Он определяется следующим образом:
Кс = Кс / Кз = стр. 1300 / (стр. 1500 + стр. 1400),
где:
- Кз – заемный капитал, т. р.
- Кс – собственный капитал, т. р.
Показатель отражает наличие собственных средств в сравнении с заемными статьями пассива. Иначе его можно назвать финансовым рычагом (левериджем). Данный коэффициент очень важен в финансовых расчетах и оценке финансовой деятельности фирмы. Он характеризует степень риска компании, ее устойчивости и доходности.
Финансовый рычаг появляется тогда, когда предприятие начинает привлекать заемные средства при отсутствии собственных для ведения деятельности и расширения бизнеса. Расчет данного показателя позволяет фирме определить точку, которую не следует переходить при использовании средств кредиторов, чтобы не попасть в финансовую зависимость к ним и не прийти к банкротству. Заемные средства не всегда носят отрицательный характер, наоборот, в должном размере они приносят прибыль, так как позволяют профинансировать наращивание объемов компанией и расширение ее деятельности, получение дополнительной прибыли на базе изменений. От размера заемных средств зависит финансовая устойчивость фирмы, так как при существенном ее превышении компания попадает в кабалу зависимости от кредиторов, а это — путь к банкротству.
Варианты использования коэффициента соотношения собственного и заемного капитала:
- положительный коэффициент, при котором доход от заемных средств выше платы за них;
- нейтральный коэффициент, при котором доход от заемных средств равен плате за них;
- отрицательный коэффициент, при котором плата за содержание займов выше дохода от них.
Последний вариант является негативным для предприятия и требует оптимизации структуры капитала.
Виды активов
Составляя официальный или бытовой бухгалтерский баланс, к активам стоит отнести такие направления, которые прямо связаны и с пассивами баланса:
- банковский депозит;
- доход от онлайн-проектов;
- полученная арендная плата за пользование недвижимостью, или, например, авто;
- акции;
- ПИФы;
- облигации;
- дача денег в долг;
- приобретение активов, ликвидность которых с каждым годом только увеличивается.
Среди последнего выделяют инвестиции в предметы раритета, марки, коллекции, металлы (золото), платина. К слову, впервые за 16 лет стоимость платины превысила показатель по золоту.
Я настоятельно рекомендую использовать несколько источников активов, и это правило детально описываю в советах по инвестированию для начинающих.
Классификация активов
Рассматривая, что такое активы и пассивы, в литературе по бух учету, можно встретить несколько подходов к главным классификациям. Предлагаю самые популярные из них учитывая размер ликвидности:
- наиболее ликвидные (депозиты);
- быстро реализуемые (продажа товара с наценкой);
- медленно реализуемые (дивиденды из акций);
- труднореализуемые (предметы старины).
В статье о доверительном управлении я детально говорила, как специалисты помогут сформировать и распределить категории трат и вложений между собой. Нюансы — в готовом материале
Принимая во внимание срок обращения, активы могут быть оборотными и необоротными
Это важно при рассмотрении активов и пассивов разных организации. К первым относят деньги, материалы, продукцию, товары
Ко вторым — патенты, свидетельства, ноу-хау, разработки. Также обращу внимание, что выделяют активы материальные, нематериальные и финансовые. А если принимать во внимание характер владения, то активы могут быть арендуемые, собственные или безвозмездные. Последние, разумеется, не очень часто встречаются
К первым относят деньги, материалы, продукцию, товары. Ко вторым — патенты, свидетельства, ноу-хау, разработки. Также обращу внимание, что выделяют активы материальные, нематериальные и финансовые. А если принимать во внимание характер владения, то активы могут быть арендуемые, собственные или безвозмездные. Последние, разумеется, не очень часто встречаются.

Что делать, если активы все-таки не равны пассивам
Юлия: «Когда описанные способы не помогли, мы все проверили и нам кажется, что никаких логических ошибок быть не должно, остается единственный вариант — постатейно проверять все строки баланса с учетом состояния на начало и оборотов за месяц.
Каждая статья баланса предполагает некое движение, которое должно отражаться в отчете ДДС или ОПиУ. Оба они составляются в течение месяца, в то время как баланс — на конкретную дату, обычно конец месяца. Когда мы собираем баланс на 30 апреля, у нас уже есть под рукой отчет ДДС и ОПиУ за апрель».
Рассмотрим основные статьи баланса и механизмы формирования сумм, которые должны в нем быть на конец очередного месяца.


По сходному алгоритму считаются дебиторская и кредиторская задолженность:

Сколько выплачено, смотрим в отчете ДДС, обязательства и начисления по актам — в ОПиУ.
Посчитаем и остаток денежных средств на конец периода:

Последним считается собственный капитал.

Юлия: «Постатейная проверка всех строк баланса — очень трудоемкое занятие. Но от того, что активы не сойдутся с пассивами, не застрахован даже опытный финансист. Так что иногда пересчет неизбежен. Однако в итоге активы и пассивы все же оказываются равны — в этом однажды убеждается каждый, кто занимается управленческим учетом».
Баланс
Примечание. См. Также Форма баланса, Пассив, Правила заполнения баланса.
Баланс — способ обобщения и группировки активов хозяйства и источников их образования на определенную дату в денежной оценке.
Я сознательно избегаю в данном курсе слова «бухгалтерский», поскольку уже давно баланс стал необходимой информацией для руководителей, финансистов, инвесторов, кредиторов и т.д. Целью данного курса является обучение умению «читать баланс» для принятия управленческих решений. Если вас интересует этот вопрос с точки зрения бухгалтерского учета — обратитесь к курсу «Бухгалтерский учет».
Давайте рассмотрим еще одно определение баланса.
Баланс (франц. balance — весы) — система показателей, сгруппированных в сводную ведомость в виде двусторонней таблицы, отображающую наличие активов и источников их формирования в денежной оценке на определенную дату.
По внешнему виду баланс представляет собой таблицу: в левой части отображается имущество предприятия, сгруппированное по видам – актив баланса. В правой части отражаются источники формирования этого имущества – пассив баланса. Поскольку в финансах, как и в физике, ничто никуда «вдруг» не исчезает и «ниоткуда» не появляется, при составлении баланса всегда соблюдается равенство сумм левой и правой сторон баланса (Актив = Пассив).
Взаимосвязь активов и пассивов
Эти два раздела баланса тесно связаны друг с другом. Каждая операция в текущей деятельности предприятия отображается в его бухгалтерском учете: производится запись по дебету и кредиту. Если происходит увеличение какого-то актива, то одновременно с этим увеличивается значение пассива. И наоборот, если становится меньше один раздел, на ту же сумму уменьшается и другой. И в конце отчетного периода сводится бухгалтерский баланс, отображающий итог всех операций: совокупное изменение активов и пассивов. Таким образом, можно сделать важный вывод: итоговые суммы по обоим разделам должны быть равны. Это равенство обусловлено взаимосвязью понятий.
Чаще всего ошибки случаются при неверном отражении хозяйственных операций компании – т.е. неправильно составлена бухгалтерская проводка или выбран некорректный бухгалтерский счет для таковой.
В качестве самого простого примера можно привести получение предприятием денежного кредита в банке. В этом случае на расчетный счет компании поступает определенная сумма от банка – увеличиваются денежные средства. В то же время получение кредита означает возникновение обязательств перед банком – поэтому в раздел пассивов «Заемные средства» вносится эта же сумма. Конкретная строка зависит уже от срока кредитования.
Рассмотрим еще один пример. Розничный магазин приобрел оптом товар для перепродажи. Активы компании (запасы товаров на складе) тем самым увеличились. Но перед поставщиком возникла краткосрочная кредиторская задолженность на ту же сумму (плюсуется в одноименный раздел пассивов). Далее компания перечисляет средства поставщику со своего расчетного счета, тем самым уменьшая свои денежные средства. Но одновременно уменьшается на ту же сумму и пассив – кредиторская задолженность.
По структуре активов и пассивов, а также их изменениям в краткосрочном и долгосрочном периодах можно сделать много важных выводов относительно финансового состояния предприятия и успешности его деятельности. Существуют специальные коэффициенты, которые рассчитываются по бухгалтерскому балансу и характеризуют динамику развития и текущее состояние компании. Совокупность этих показателей анализируется специалистами, и итоговые сведения используются, например, кредиторами при принятии решения о выдаче заемных средств. Анализ баланса необходим при покупке действующего предприятия, а также самим собственникам, чтобы оценить эффективность управления и необходимость изменений в деятельности организации.
Как управлять собственными активами и пассивами
 Хоть пассивы и не приносят дохода их обладателю, полностью исключить их из повседневной жизни не представляется возможным. Как правило, пассивы являются необходимыми факторами существования любого человека. Речь идет о продуктах питания, одежде, лекарствах, крыше над головой, технических устройствах, аксессуарах и других направлениях расходов, без которых человеку нельзя обойтись. Единственный способ, позволяющий грамотно оптимизировать издержки, связанные с содержанием и обеспечением пассивов, – адекватно увязать их с активами. Желательно, чтобы доходы от активов были больше, чем затраты на пассивы.
Основные рекомендации по эффективному управлению активами и пассивами гражданина (инвестора):
- Произвести точный расчет действительной величины пассивов, оценив актуальные потребности и реальные ежемесячные затраты.
- Проанализировав статьи личных расходов, определить, какие направления следует исключить, а какие – ограничить, уменьшить. Как вариант, можно отказаться от чрезмерных затрат, связанных с оплатой развлечений или приобретением дорогостоящих вещей.
- Определить структуру имеющихся активов. Убедиться, что все они приносят адекватные доходы. Вычислить ежемесячный размер денежных поступлений.
- Сопоставить общую сумму доходов от имеющихся активов с общей суммой затрат на существующие пассивы. Выявить разницу, оценить её размер, сделать соответствующие выводы.
- Всегда стремиться к превышению доходами, которые генерируются активами, расходов, связанных с обеспечением и содержанием пассивов.
Совет! Прочтите также: Семейный бюджет: как вести правильно и эффективно
Правила составления бухгалтерского баланса
Разберем, какие показатели бухучета отражать в активной части бухгалтерского баланса. Приведем расшифровку по счетам и показателям отчетной формы:
Структура
Что включать
I. ВНЕОБОРОТНЫЕ Нематериальные активы
Здесь должна отражаться остаточная стоимость нематериальных объектов предприятия. Определите значение как разницу между счетом 04 «НМА» и 05 «Амортизация НМА».При исчислении исключите значения, соответствующие данным о результатах исследований и разработок, а также сведения о нематериальных поисковых активах.
Результаты исследований и разработок
Если организация ведет исследовательскую деятельность, и на балансе числятся результаты НИОКР, то в данном разделе бухгалтерского баланса отражайте остаточную стоимость НИОКР по счету 04.
Нематериальные поисковые активы
Заполняется организациями, которые ведут освоение природных ресурсов, разведывательную деятельность.Экономические субъекты отражают сведения о таких объектах на счете 08
Если объект имеет вещественно-материальную оболочку, то это материальный поисковый актив, нематериальные — не имеющие формы, оболочки, структуры.
Обратите внимание, что по поисковым активам предусмотрено начисление амортизации по счетам 02 и 05.
Материальные поисковые активы Основные средства
Остаточная стоимость объектов основных фондов. Определите разницу между первоначальной стоимостью по счету 01 и начисленной амортизацией, остаток по счету 02.
Доходные вложения в материальные ценности
Отразите разницу между остатками по счету 03 и начисленной амортизацией по соответствующим объектам учета (счет 02).
Финансовые вложения
Это долгосрочные финансовые вложения, срок которых не менее 12 месяцев
Например, отразите остаток по счету 55 при наличии депозитов, открытых на срок более 12 месяцев.Также отражайте долгосрочные вложения по счетам 58 (финансовые вложения) и 73 (займы работникам учреждения).
Уменьшите остаток по счету 58, если организация сформировала резерв по сч. 59.
Отложенные налоговые активы
Отразите остаток по сч. 09. Показатели отражаются в соответствии с ПБУ 18/02.
Прочие внеоборотные активы
Отразите иные виды внеоборотных активов, которые не вошли в группировку, представленную выше. Также в данном разделе можно отразить те объекты, сведения о которых указывать необязательно, но компания считает необходимым включить сведения в бухгалтерский баланс.
Итого по разделу I
Формируется итог по соответствующему разделу.
II. ОБОРОТНЫЕ Запасы
Отразите сумму остатков по счетам 10, 11 (за вычетом резерва, учтенного на счете 14), 15, 16, 20, 21, 23, 28, 29, 41 (за вычетом счета 42, если учет товаров ведется с наценкой), 43, 44, 45, 46, 97.
Налог на добавленную стоимость по приобретенным ценностям
Включите информацию о конечном сальдо по сч. 19 «НДС».
Дебиторская задолженность
Для получения показателя суммируются дебетовые остатки по счетам 60, 62 (оба счета за вычетом резервов, сформированных на счете 63), 66, 67, 68, 69, 70, 71, 73 (за вычетом данных, учтенных по статье «Финансовые вложения»), 75, 76.Кредитовый остаток в расчет не включайте.
Финансовые вложения (за исключением денежных эквивалентов)
Это депозиты, финансовые вложения, займы работникам со сроком обращения менее 12 месяцев. Формируем остатки по сч. 55, 58, 73. Учитываем резерв по сч. 59, его вычитаем при наличии сальдо.
Денежные средства и денежные эквиваленты
Фактические деньги компании, числящиеся на счетах 50, 51, 55 (кроме депозита), 52, 57 по состоянию на отчетную дату. Отражаем сумму дебетового сальдо.
Прочие оборотные активы
Отразите иные виды оборотных активов, которые не вошли в группировку, представленную выше. Также в данном разделе можно отразить те объекты, сведения о которых указывать необязательно, но компания считает необходимым включить сведения в бухгалтерский баланс.
Итого по разделу II
Суммарное значение показателей раздела.
БАЛАНС
Сумма раздела 1 и 2.
Определение активов и пассивов
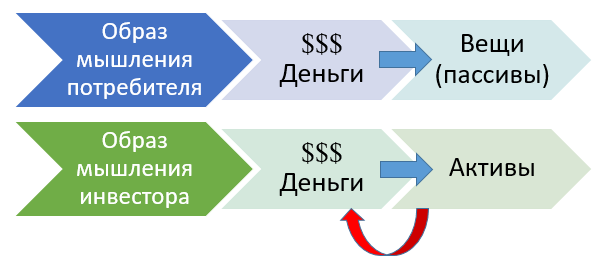
Существуют три основные трактовки активов и пассивов. Первая связана с классическими определениями из области бухгалтерского учета. Вторая трактовка описывает точку зрения обывателя. Третья возникала по мере развития темы управления инвестициями и личными финансами и касается инвесторов. Начнем с первой.
Первая трактовка
В бухгалтерском учете под активами подразумевается основной капитал компании и оборотные средства, а под пассивом — уставный капитал, привлеченные и заемные средства. Согласно классическому подходу:
-
активы представляют собой материальные и нематериальные объекты, которыми владеют организации и физические лица. Например: недвижимость, оборудование, транспортные средства, объекты авторского права и т.д. Отдельную подробную статью про активы компании читайте здесь;
- пассивы же являются безусловными расходами компании, формирующими источники средств. Это собственный и заемный капитал. Кроме того, компания в результате деятельности получает нераспределенную прибыль и т.д. Подробнее про пассивы организации читайте здесь.
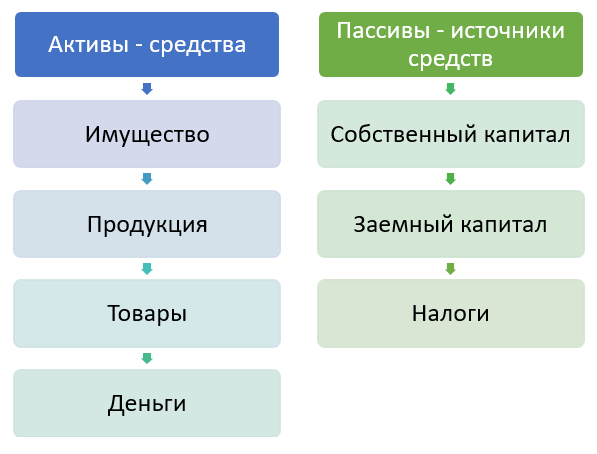
Активы и пассивы компаний отображаются в специальной отчетности — бухгалтерском балансе. В правой части таблицы содержатся сведения об имуществе и средствах для получения прибыли (активы), а в левой источники формирования этих средств (пассивы). Обе части должны уравновешивать друг друга.
Вторая трактовка
Ее можно назвать «интуитивной» и услышать от людей, не имеющих специальных финансовых знаний. Обычно люди подразумевают под активом то, что несет в себе какую-то ценность и может быть превращено в деньги: автомобиль, недвижимость, антиквариат, ценные бумаги и др. Пассивом же в этом случае является безусловный расход, такой как возврат долгов, плата за аренду жилья, налоги и др.
Третья трактовка
Однако если вдуматься, недвижимость может навсегда остаться в собственности владельца. И если он ей пользуется, то вынужден оплачивать коммунальные услуги, делать периодический ремонт и пр. А значит, нести постоянные расходы. У автомобиля больше шансов быть проданным, но как правило по гораздо более низкой стоимости. Особенно, если речь о новой модели с продажей через несколько лет. И все эти годы у владельца опять расходы: страховка, бензин, возможно парковочное место и пр.
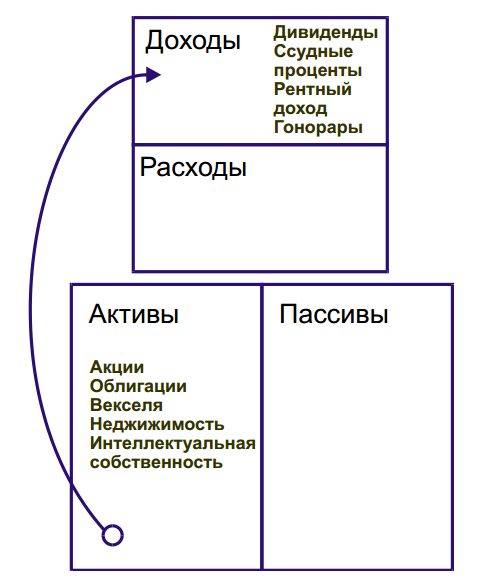
Таким образом, большинство вещей (товаров) следует отнести к пассивам, даже если они не требуют денег на свое содержание. Лишь отдельные вещи (произведения искусства, раритетные монеты и др.) могут со временем расти в цене, однако их меньшинство и они не пользуются массовым спросом. А вот все массовое неуклонно обесценивается.
Первым на этот момент обратил внимание Роберт Кийосаки. Его книги я рассматривал тут
Согласно его определению,
активы — это то, что кладет деньги в ваш карман. Пассивы — это то, что вынимает деньги из вашего кармана
С точки зрения бухгалтерского учета такая трактовка ошибочна, но в плане создания своего денежного потока вполне логична. Грамотный инвестор понимает, что активы должны превосходить пассивы. Не так просто принять собственную квартиру источником затрат, а не потенциальным доходом от продажи; однако такой подход формирует более реальный взгляд на свои финансы.
Структура активов
Раздел активов баланса отражает денежные средства, имущество и различные имущественные права. При этом они делятся на две группы:
- оборотные;
- внеоборотные.
К оборотным относятся те, которые используются менее года. Это то, что тратится в текущей экономической деятельности и приводит к формированию операционной прибыли. Например, сырье и материалы. Поступив на баланс предприятия, они тут же отправляются в переработку на производство и превращаются в готовую продукцию. Она, в свою очередь, продается, а на расчетный счет поступают денежные средства. Впоследствии они либо распределяются в прибыль, либо пускаются вновь на какие-либо затраты.
Виды ресурсов, которые включают в число оборотных активов, приведены в таблице ниже.

Внеоборотные активы находятся на балансе предприятия и используются в экономической деятельности более года. Это те ценности, которые приносят выгоду в долгосрочной перспективе либо длительное время обеспечивают текущую работу компании. Например, здания, в которых изготавливаются товары, и само оборудование, а также технологии производства. К внеоборотным видам приказом Минфина №66н отнесены следующие:
- нематериальные активы;
- результаты разработок, исследований;
- материальные и нематериальные поисковые активы;
- финансовые вложения;
- основные средства;
- приносящие доход вложения;
- отложенные налоговые активы, и пр.
Структура внеоборотных активов (строка и расшифровка) приведены в таблице ниже. Группировка экономических ресурсов производится по двум разделам.

Простыми словами можно сказать, что активы – это имущество организации, деньги, продукция, товары, а также неимущественные права. Иначе говоря, это объекты, которыми владеет юридическое лицо или предприниматель, используя их для получения прибыли. Некоторые примеры:
- станки, используемые в производстве, иные объекты, относящиеся к производственным и основным фондам;
- сырье и прочие исходные и расходные материалы;
- ценные бумаги (с их помощью извлекается прибыль);
- товары и готовая продукция;
- к рассматриваемому понятию относится и склад – место, где предприятие хранит готовую продукцию для дальнейшей реализации;
- денежные средства.
К активам относится также дебиторская задолженность – т.е. та, которую имеют перед организацией ее контрагенты. Это деньги, которые планируется получить в будущем, и они тоже считаются экономической выгодой.
Структура бухгалтерского баланса предприятия
Используемая для официальной отчетности в РФ форма бухгалтерского баланса представляет собой таблицу, разделенную на две части: актив и пассив баланса. Итоговые суммы актива и пассива баланса должны быть равны.
Актив баланса — это отражение того имущества и обязательств, которые находятся под контролем предприятия, используются в его финансово-хозяйственной деятельности и могут принести ему выгоду в будущем. Актив делят на 2 раздела:
- внеоборотные активы (в данном разделе отражено имущество, используемое организацией в течение длительного времени, стоимость которого, как правило, учитывают в финансовом результате по частям);
- оборотные активы, данные по наличию которых находятся в постоянной динамике, учет их стоимости в финансовом результате, как правило, осуществляется разово.
Подробнее о них читайте в материале «Оборотные активы в балансе — это…».
Пассив баланса характеризует источники тех средств, за счет которых сформирован актив баланса. Он состоит из трех разделов:
- капитал и резервы, где отражаются собственные средства организации (ее чистые активы);
- долгосрочные обязательства, которые характеризуют задолженность предприятия, существующую в течение длительного времени;
- краткосрочные обязательства, показывающие активно меняющуюся часть задолженности организации.
О том, какие проводки используют, отражая в бухучете собственный капитал, читайте в статье «Порядок учета собственного капитала организации (нюансы)».

