Налоги ип без работников в 2021 году
Содержание:
- Какие налоги платят ИП в 2021 году
- ТОП-5 вопросов про страховые взносы ИП
- Как считать взносы, если год отработан неполностью (пример)
- Кто может не платить страховые взносы за себя
- Основные принципы ОПС
- Чем могут заниматься самозанятые
- Какими видами деятельности могут заниматься самозанятые
- Какими видами деятельности не могут заниматься самозанятые
- Может ли иностранец работать в России в формате самозанятости
- Могут ли самозанятые оказывать услуги юридическим лицам и ИП
- Может ли самозанятый получать доход в валюте
- Можно ли быть самозанятым и одновременно официально работать в найме
- Могут ли самозанятые продавать подакцизные товары
- Может ли самозанятый продавать права на компьютерные программы
- Страховые взносы «за себя»
- Куда платить налоги и взносы ИП
- Сколько будет платить ИП за себя в 2021 году
- Размер и сроки уплаты обязательных страховых платежей ИП
- Добровольные страховые платежи ИП в ФСС за себя
Какие налоги платят ИП в 2021 году
Краткий обзор налоговых систем поможет разобраться, кому они подходят, как рассчитывается налог в разных случаях и когда его надо вносить. На то, сколько ИП платит налогов за год, влияет также уровень доходов бизнеса — фактического, вменённого или потенциально возможного.
Общая система налогообложения
Кому подходит. Общая система налогообложения (ОСНО) доступна всем ИП без исключения. Но она сложна — при работе с ней возникает больше обязательств и требуется больше налоговой отчётности, поэтому по возможности предпринимателю стоит выбрать другой из подходящих налоговых спецрежимов.
Как рассчитать. При выборе ОСНО предприниматели платят три вида налогов:
- налог на доходы физлица (13% от полученной выручки);
- налог на имущество, используемое в бизнес-целях (0,1-2,2% от стоимости имущества);
- НДС от продажи товаров, оказания услуг, выполнения работ (0-20 % от выручки).
Когда платить. НДС уплачивается раз в квартал, а НДФЛ и налог на имущество — раз в год. Декларацию по НДС нужно подавать ежеквартально, а по НДФЛ — по итогам года.
«Упрощёнка»
Кому подходит. Применять упрощённую систему налогообложения (УСН) вправе тот ИП, у которого не более 100 работников, а полученные годовые доходы и стоимость активов не превышают 150 миллионов рублей.
Как рассчитать. При системе УСН предприниматель не должен платить НДФЛ, НДС и налог на имущество. В этом случае для него существует только один специальный налог — это и есть «упрощёнка».
Бывает два варианта расчета УСН:
- по схеме от 0 до 6% «Доходы»;
- по схеме до 15% «Доходы минус расходы» (но не менее 1% от оборота). С 2021 года ввели повышенные налоговые ставки при превышении лимитов. Если количество сотрудников у ИП от 101 до 130 человек, а доходы от 151 до 200 миллионов рублей, предприниматель будет платить 8% по схеме «доходы» и 20% по «доходам минус расходы».
Ставки упрощённого налога могут менять сами регионы, предлагая льготные условия для отдельных видов деятельности. Поэтому стоит уточнять, какие тарифы по разным схемам расчёта УСН применяются в вашей местности для выбранного бизнеса.
Когда платить. Вносить авансовые платежи по УСН нужно каждый квартал, а подавать налоговую декларацию по УСН достаточно раз в год — до 30 апреля следующего года.
Сельхозналог
Кому подходит. Единый сельскохозяйственный налог действует только для тех предпринимателей, которые получают более 70% дохода от реализации произведённой сельхозпродукции или услуг в этой сфере. Речь идёт, например, о фермерских хозяйствах, ветеринарных или рыбоводческих организациях.
Как рассчитать. ЕСХН к уплате рассчитывается по ставке 6% от суммы доходов, уменьшенных на расходы. Если ИП продал картофеля на миллион рублей, а потратил на его выращивание 600 000 рублей, то налог будет рассчитываться с разницы между выручкой и расходами — 400 000 рублей и составит 24 000 рублей.
Когда платить. ИП делает расчёт авансового платежа по ЕСХН и вносит его по итогам полугодия — до 25 июля, потом подаёт декларацию ЕСХН за год и уплачивает налог — до 31 марта следующего года.
Патент
Кому подходит. Патентная система налогообложения — только для ИП менее чем с 15 работниками. Она может применяться только для определённых видов деятельности (всего их 80), таких как аренда и субаренда, торговля товарами без маркировки и акцизов, общепит, стоянки для транспорта, ремонт игрушек, колка дров, печать визиток и уход за домашними животными.
Как рассчитать. Предприниматель сразу платит фиксированную сумму, которая складывается с учётом региона и периода действия патента. Можно оформить патентную систему налогообложения на срок от одного месяца до одного года.
Ставка ПСН — 6% от потенциально возможного дохода по конкретному виду деятельности в определённом регионе. Например, парикмахеры в Московской области за патент на один месяц платят по 2 224 рубля, а в случае, если парикмахер работает в Санкт-Петербурге тот же месяц обойдётся в 8 000 рублей
Отличия значительные, поэтому важно уточнять, сколько стоит патент для вашего бизнеса в конкретной местности
Для быстрого расчёта расходов на покупку патента ИП может воспользоваться онлайн-калькулятором на сайте ФНС или обратиться в местную налоговую инспекцию.
Когда платить. Две трети стоимости патента ИП должен внести до окончания срока его действия, а одну треть — в течение 90 дней с начала действия патента. Перейти на эту систему налогообложения можно в любой момент, предупредив ФНС за 10 дней.
ТОП-5 вопросов про страховые взносы ИП
Сначала ответим на самые популярные вопросы про взносы ИП, а потом перейдем к конкретике и примерам расчетов.
1. Можно ли не платить страховые взносы ИП за себя в случае, если деятельность не ведется или бизнес не приносит доход?
Нет, нельзя. На обязанность платить страховые взносы за себя не влияет отсутствие деятельности, убытки в бизнесе, параллельная работа по найму и другие причины. Есть только несколько случаев, при которых взносы временно не начисляются.
Это военная служба по призыву, уход за ребенком до полутора лет, инвалидом, пожилым человеком старше 80 лет. В этот же перечень включены достаточно редкие ситуации, такие как проживание за границей с супругом-дипломатическим работником или с супругом-контрактником, если его служба проходит в местности, где нет возможности вести бизнес.
Если вы нашли здесь свой случай, и при этом действительно не ведете бизнес, сообщите в налоговую инспекцию о временном приостановлении уплаты взносов за себя. А еще надо подать документы, указанные в постановлении Правительства РФ № 1015 от 02.10.2014. Например, для подтверждения отпуска по уходу за ребенком – свидетельство о его рождении.
2. Фиксированные платежи ИП и страховые взносы – это одно и то же?
Если открыть главу 34 НК РФ, то понятия «фиксированные платежи ИП» мы там не найдем. Есть другое, которое звучит как «фиксированный размер страховых взносов». То есть, по смыслу это одно и тоже, просто первое прочтение короткое и употребляется чаще.
На практике под фиксированными взносами понимают обязательный платеж, установленный для всех предпринимателей. А кроме того, есть еще дополнительный взнос, который составляет 1% от суммы годового дохода свыше 300 000 рублей.
3. Есть ли какие-то льготы по уплате взносов для пенсионеров, инвалидов, многодетных и других подобных категорий?
К сожалению, никаких льгот по уплате страховых взносов закон не предусматривает. Государство считает, что если человек занялся индивидуальной предпринимательской деятельностью, то должен делать это на общих основаниях. А еще чиновники предполагают, что отмена страховых взносов для отдельных категорий приведет к перерегистрации предпринимательской деятельности на таких льготников. В итоге в бюджет будет поступать меньше.
Человек, вышедший на пенсию, должен продолжать перечислять страховые взносы за себя, если он зарегистрирован, как ИП. Предполагается, что в этом случае пенсия должна быть выше. Об этом сказано, например, в письме Минфина от 6 февраля 2018 г. N 03-15-05/6878: «…если гражданин — пенсионер, уплачиваемые страховые взносы влияют на перерасчет получаемой пенсии».
О страховых взносах ИП за себя для пострадавших отраслей в 2020 году читайте здесь.
4. Почему многие предприниматели платят взносы частями, а не одной суммой в конце года?
Действительно, заплатить страховые взносы за себя можно одной суммой в самом конце года. А дополнительный взнос (1% от суммы дохода свыше 300 000 рублей в год) можно перечислить еще позже — до 1 июля следующего года.
Однако если ИП платит взносы, разбив общую сумму на части, он сразу уменьшает исчисленный налог к уплате. Как именно, покажем в примерах ниже. Да и платить небольшими суммами в течение года проще, чем перечислить сразу несколько десятков тысяч рублей в конце года.
5. Надо ли платить страховые взносы, если ИП закрыто? Ведь задолженность по ним могут просто списать?
Сейчас при закрытии ИП Пенсионный фонд уже не требует погашения задолженности по страховым взносам. То есть, индивидуальный предприниматель может сняться с учета и закрыть бизнес, даже если у него есть долги по налогам и взносам. Однако в этом случае долг с ИП переходит на физическое лицо, которое было зарегистрировано в этом качестве.
С 2017 года сбором страховых взносов занимается ФНС, а у этого ведомства большой опыт по взысканию долгов в бюджет. Страховые взносы ИП за себя в случае закрытия все равно придется заплатить, но уже через суд и с начислением пени.
Рассчитывать на налоговую амнистию здесь не стоит, потому что списывались только суммы взносов, неправомерно начисленные Пенсионным фондом (за несданную вовремя декларацию ПФР требовал страховые взносы в максимально возможном размере, независимо от реального дохода ИП). А правильно рассчитанные суммы взносов никогда никому не прощались.
Как считать взносы, если год отработан неполностью (пример)
Расчет страховых взносов производится за неполный год, если в текущем году ИП зарегистрировался или снялся с учета.
В пп. 3, 4 ст. 430 НК РФ предусмотрено, что ИП, начинающий профессиональную деятельность, определяет фиксированный размер страховых взносов, подлежащих уплате за год, пропорционально количеству месяцев, начиная с месяца регистрации его в качестве индивидуального предпринимателя, а за неполный месяц деятельности — пропорционально количеству календарных дней.
При прекращении деятельности (снятия с налогового учета) расчет осуществляется в аналогичном порядке, пропорционально количеству месяцев, по месяц утраты регистрации физического лица в качестве индивидуального предпринимателя, а за неполный месяц деятельности — пропорционально количеству календарных дней этого месяца.
Примеры
- Начало предпринимательской деятельности приходится на 20 июля 2021 года (дата регистрации ИП в ИФНС).
Расчет фиксированных взносов нужно сделать за 5 полных месяцев (с августа по декабрь-2021) и 12 календарных дней июля (с 20 по 31 июля 2021 года).
Сумма страховых взносов, подлежащих уплате в 2021 году, при условии что доход за 2021 год не превысил 300 000 руб., составит:
- на ОПС: 14 566,71 руб. (32 448 / 12 мес. × 5 мес. + 32 448 / 12 мес. × 12 дней / 31 день);
- на ОМС: 3 782,64 руб. (8 426 / 12 мес. × 5 мес. + 8 426 / 12 мес. × 12 дней / 31 день).
- Начало предпринимательской деятельности приходится на 20 июля 2021 года (дата регистрации ИП в ИФНС), а ее окончание на 5 декабря 2021 года.
Расчет фиксированных взносов нужно сделать за 4 полных месяца (с августа по ноябрь), 12 календарных дней июля (с 20 по 31 июля) и 5 дней декабря 2021 года.
Сумма страховых взносов, подлежащих уплате в 2021 году, при условии, что доход за 2021 год не превысил 300 000 руб., составит:
- на ОПС: 12 298,84 руб. (32 448 / 12 мес. × 4 мес. + 32 448 / 12 мес. × 12 дней / 31 день + 32 448 / 12 мес. × 5 дней / 31 день);
- на ОМС: 3 193,73 руб. (8 426 / 12 мес. × 4 мес. + 8 426 / 12 мес. × 12 дней / 31 день + 8 426 / 12 мес. × 5 дней / 31 день).
Также для расчета страховых взносов «за себя» индивидуальный предприниматель может воспользоваться калькулятором, размещенным на нашем сайте.
Образцы платежек на уплату взносов вы найдете в Типовой ситуации от КонсультантПлюс. Если у вас нет доступа к системе, получите пробный демо-доступ. Это бесплатно.
Кто может не платить страховые взносы за себя
Но сначала о том, кто освобожден от обязательной уплаты взносов ИП за себя. Действительно, есть категории предпринимателей, которые вправе не перечислять эти суммы.
Во-первых, это плательщики налога на профессиональный доход (НПД). За свое пенсионное страхование они платят добровольно. Что касается медицинского страхования, то на эти цели автоматически перечисляется часть уплаченного ими налога на профдход.
Во-вторых, это ИП, которые временно освобождены от уплаты взносов, если они не ведут бизнес по следующим причинам:
- уход за ребенком до полутора лет, пожилым лицом старше 80 лет, инвалидом первой группы или ребенком-инвалидом;
- военная служба по призыву;
- проживание за границей с супругом-дипломатом и некоторыми другими служащими или в местности, где проходит военную службу супруг-контрактник.
Между этими двумя категориями есть важное отличие:
- на НПД можно вести деятельность без уплаты взносов ИП за себя;
- в ситуациях, которые перечислены выше, взносы можно не платить, только если бизнес не ведется.
Если, к примеру, мама в декрете получает доход от своего бизнеса, то освобождение от взносов ей не положено.
Все остальные предприниматели, в том числе, пенсионеры, многодетные, инвалиды, или не получающие дохода от своей деятельности, взносы за себя обязаны платить.
Основные принципы ОПС
ОПС – это система, созданная государством с целью компенсации гражданам, вышедшим на пенсию, части потерянного дохода. Эти граждане относятся к категории застрахованных лиц.
Принципы функционирования ОПС основаны на индивидуальном учете трудовой деятельности каждого гражданина, что позволяет государству:
- вести учет страховых поступлений на лицевой счет каждого гражданина;
- осуществлять мониторинг трудоустройства гражданина и продолжительность работы на нем;
- определять количество пенсионных баллов, на основании которых и рассчитывается размер заслуженной пенсии.
Страховые выплаты производятся всем гражданам, которые вышли на пенсию в результате достижения пенсионного возраста, приобретения инвалидности или утраты кормильца.
Чем могут заниматься самозанятые
Какими видами деятельности могут заниматься самозанятые
Самозанятые могут заниматься реализацией товаров и имущественных прав (например, сдача в аренду жилых помещений), а также выполнением работ и оказанием услуг.
Важное условие – услуги и работы должны выполняться самозанятыми самостоятельно, без привлечения наемных сотрудников и заключения с кем бы то ни было трудовых договоров.
Работодателя по осуществляемым видам деятельности самозанятые иметь также не могут (ч. 7 ст. 2 Федерального закона от 27.11.2018 № 422-ФЗ).
Какими видами деятельности не могут заниматься самозанятые
Перечень видов деятельности, которые не облагаются налогом на профессиональный доход, установлен в ч. 2 ст. 6 Федерального закона от 27.11.2018 № 422-ФЗ. К ним относятся:
- трудовая деятельность;
- продажа недвижимости и транспортных средств;
- передача имущественных прав на недвижимое имущество, кроме сдачи жилья в аренду;
- деятельность в рамках договора простого товарищества;
- уступка (переуступка) прав требований;
- арбитражное управление, деятельность медиатора, нотариуса, адвоката, а также оценочная деятельность.
Доходы от вышеуказанных видов деятельности не подлежат обложению НПД и облагаются НДФЛ на общих основаниях.
Может ли иностранец работать в России в формате самозанятости
Может, но далеко не каждый. Эта возможность предоставлена только иностранным гражданам государств – членов ЕАЭС.
Такие иностранцы регистрируются в качестве самозанятых на основании заявления при использовании доступа к личному кабинету налогоплательщика на сайте ФНС России. При этом они вправе уполномочить кредитную организацию на представление в налоговый орган заявления о постановке на учет и снятии с учета (ч. 5 ст. 5 Федерального закона от 27.11.2018 № 422-ФЗ).
Могут ли самозанятые оказывать услуги юридическим лицам и ИП
Самозанятые вправе реализовывать товары (работы/услуги) как другим физлицам, так и организациям/ИП. При этом в отношении доходов, полученных от организаций и ИП, самозанятые уплачивают налог на профессиональный доход по повышенной ставке (ст. 10 Федерального закона от 27.11.2018 № 422-ФЗ).
Да, такое физлицо вправе применять данный налоговый спецрежим. Режим для самозанятых можно применять в отношении всех доходов, являющихся объектом налогообложения НПД, в том числе и доходов от источников за пределами РФ.
И если физлицо при оказании дистанционных услуг находится в субъекте, включенном в эксперимент, оно вправе применять НПД на общих основаниях (письмо Минфина РФ от 29.05.2019 № 03-11-11/38994).
Может ли самозанятый получать доход в валюте
Законодательство не содержит никаких ограничений на получение самозанятыми доходов в иностранной валюте.
Вместе с тем, если оплата поступает самозанятому в иностранной валюте, полученную сумму необходимо пересчитывать в рубли. Получаемая самозанятым валюта пересчитывается в рубли по курсу ЦБ РФ на день получения.
В чеке самозанятый также должен указывать сумму в рублях РФ. Если самозанятый не укажет в чеке сумму расчета в рублях РФ, его могут оштрафовать на сумму от 1500 до 3000 рублей (ч. 4 ст. 14.5 КоАП РФ).
Можно ли быть самозанятым и одновременно официально работать в найме
Можно. Закон не ограничивает самозанятых в заключении трудовых договоров с работодателями. Теоретически самозанятый может работать по трудовым договорам даже у нескольких работодателей.
Вместе с тем доходы от трудовой деятельности не облагаются налогом на профессиональный доход. С таких доходов платится НДФЛ по ставке 13%.
НПД же платится только с доходов от деятельности, которая осуществлялась самим гражданином, а не от имени и в интересах его работодателя (ч. 7 ст. 2 Федерального закона от 27.11.2018 № 422-ФЗ).
Могут ли самозанятые продавать подакцизные товары
Нет, не могут.
Законодательство прямо устанавливает, что лица, реализующие подакцизные товары и товары, подлежащие обязательной маркировке, не вправе являться плательщиками налога на профессиональный доход (ст. 4 Федерального закона от 27.11.2018 № 422-ФЗ).
Может ли самозанятый продавать права на компьютерные программы
Может, но только в том случае, если компьютерная программа была создана им самим. Продавать чужие лицензии самозанятый не вправе.
Лица, осуществляющие перепродажу имущественных прав, не могут быть плательщиками налога на профессиональный доход (ч. 2 ст. 4 Федерального закона от 27.11.2018 № 422-ФЗ).
Страховые взносы «за себя»
Базовые понятия о взносах
Взносы состоят из двух частей:
- Фиксированные страховые взносы ИП — платят подавляющее большинство предпринимателей — на ОПС (пенсионное страхование) и на ОМС (медицинское).
- 1% «с превышения» — платят только с доходов свыше 300 000 р. в год, зачисляется на ОПС.
Максимальный страховой взнос на ОПС за год не может превышать 8-кратного размера фиксированного взноса на ОПС.
Взносы на ОПС формируют будущую пенсию ИП, добавляют ему стаж и баллы для выхода на пенсию.
Размер взносов в 2021, 2022 и 2023 гг.
В 2021 году размер страховых взносов не индексируется и оставлен как в 2020 году. А с 2022 года взносы снова повышаются. Точные размеры смотрите в табличке.
| Взносы на обязательное пенсионное страхование (ОПС) | Взносы на обязательное медицинское страхование (ФФОМС) | Всего взносов | |
|---|---|---|---|
| 2020 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2021 | 32 448 + 1% макс. 259 584 | 8 426 | 40 874 + 1% |
| 2022 | 34 445 + 1% макс. 275 560 | 8 766 | 43 211 + 1% |
| 2023 | 36 723 + 1% макс. 293 824 | 9 119 | 45 842 + 1% |
Пример:
В 2021 году ИП заработал 2 млн. рублей. Рассчитаем страховые взносы:
- Фиксированная часть: 40 874 р.
- 1% с превышения: (2 000 000 р. — 300 000 р.) x 1% = 17 000 р.
- Сумма страховых взносов всего: 57 874 р.
Доход для расчета 1% с превышения
Расчет дохода напрямую зависит от применяемой системы налогообложения:
- УСН 6% — облагается полностью полученный доход (с учетом максимальной суммы взноса).
- УСН 15% — облагается полученный доход за минусом расходов.
- ЕНВД — облагается только вмененный доход.
- Патент — облагается только потенциально возможный доход.
- ОСНО — берутся доходы за минусом расходов как для НДФЛ.
- ЕСХН — берете реальный доход без учета расходов.
Совмещаете несколько налоговых режимов — указанные доходы придется сложить.
Льготные периоды
ИП, который не ведет деятельность, может уменьшить или не платить взносы, если:
- служил в армии по призыву;
- был в декретном отпуске до 1,5 лет;
- ухаживал за инвалидом (период ухода устанавливается решением ПФР);
- уехал с супругом военнослужащим или с супругом, работающим в определенной организации (консульства, ООН, ЮНЕСКО и т.д.) и там нет возможности работать.
Чтобы подтвердить льготу, требуется собрать подтверждающие документы, такие как: справка о получении пособия по уходу за ребенком, военный билет, письменное подтверждение инвалида об уходе за ним, выписка из акта освидетельствования инвалида, справка из воинской части, справка из службы занятости и им подобные.
Льгота для уменьшения страховых взносов ИП действует только в случае, если за льготный период деятельность не ведется и сдается «нулевая» декларация.
Оплата страховых взносов
Взносы для ИП без работников платятся в налоговую инспекцию:
- Фиксированные — не позже 31 декабря соответствующего года (а если он выпадает на официальный нерабочий, то не позже первого рабочего).
- 1% — не позже 1 июля следующего года (аналогичное правило с нерабочим днём).
ИП вправе заплатить взносы в течение года частями, или разово всю сумму.
Пример
Взносы за 2021 год уплачиваются:
- фиксированные — до 31 декабря 2021 г. включительно.
- 1% — не позже 1 июля 2021 г.
Актуальные КБК можно посмотреть на сайте налоговой инспекции. Платежное поручение на уплату налогов можно заполнить через сайт ФНС.
Если ИП работает неполный год
Если человек в середине года зарегистрировался как ИП или, наоборот, снялся с регистрации, либо присутствовали льготные периоды — взносы рассчитываются только за время деятельности как ИП. За каждый полный месяц — в размере 1/12 тарифа. В неполных месяцах — пропорционально отработанному количеству календарных дней.
ПримерДата регистрации ИП — 23 октября 2020 г. Доходы — 400 000 р.
Фиксированный платеж на пенсионное страхование:
- 32 448 / 12 = 2 704 р.
- (2 704 х 2 мес. + 2 704 х 9 дн. / 31 дн.) = 6 193,03 р.
Фиксированный платеж на медстрахование:
(8 426 / 12 мес х 2 мес + 8 426 х 9 дн. / 366 дн.) = 1 611,53 р.
1% с превышения:
(400 000 — 300 000) x 1% = 1 000 р.
Итого за 2020 г.: 6 193,03 + 1 611,53 + 1 000 = 8 804,56 р.
Добровольное страхование
Предприниматель может застраховаться добровольно в фонде социального страхования. Тогда у него появится право на больничные выплаты и материнские пособия. Если кто-то в 2021 году планирует уйти в декрет, то для получения пособий следовало зарегистрироваться в фонде и уплатить до 31 декабря 2020 годовой взнос 4 221, 24 р.
Размеры больничных и декретных пособий будут считаться по минимальной ставке исходя из МРОТ на день наступления страхового случая.
С бухгалтером Профдело — все налоги и страховые взносы будут начислены и уплачены правильно, а все налоговые льготы – использованы на благо вашего ИП.
Узнать об услуге
Отчетность за себя
По обязательным личным взносам никакой отчетности не существует. Не отчитывается ИП и по добровольным взносам в ФСС.
Куда платить налоги и взносы ИП
Сейчас все налоги ИП и страховые взносы за себя собирает Федеральная налоговая служба. Перечислять платежи в ПФР или ФОМС уже не надо. Конкретные реквизиты квитанции или платёжного поручения зависят от применяемого налогового режима и территориального подчинения.
Страховые взносы за себя всегда перечисляют на реквизиты той инспекции, где ИП зарегистрирован по прописке. В эту же ИФНС платят налоги по режимам УСН, ОСНО и ЕСХН, независимо от реального места деятельности.
Например, предприниматель из Твери, который ведёт свой бизнес на упрощёнке в Москве, налоги в столице не платит. Авансовые платежи и налог по итогам года он должен перечислять в инспекцию по прописке. Что касается предпринимателей на ПСН, то налоги по этим режимам платят в ИФНС по месту деятельности. Предположим, если ИП из Твери оформил патент для работы в Москве, то заплатить его стоимость он должен в московскую инспекцию.
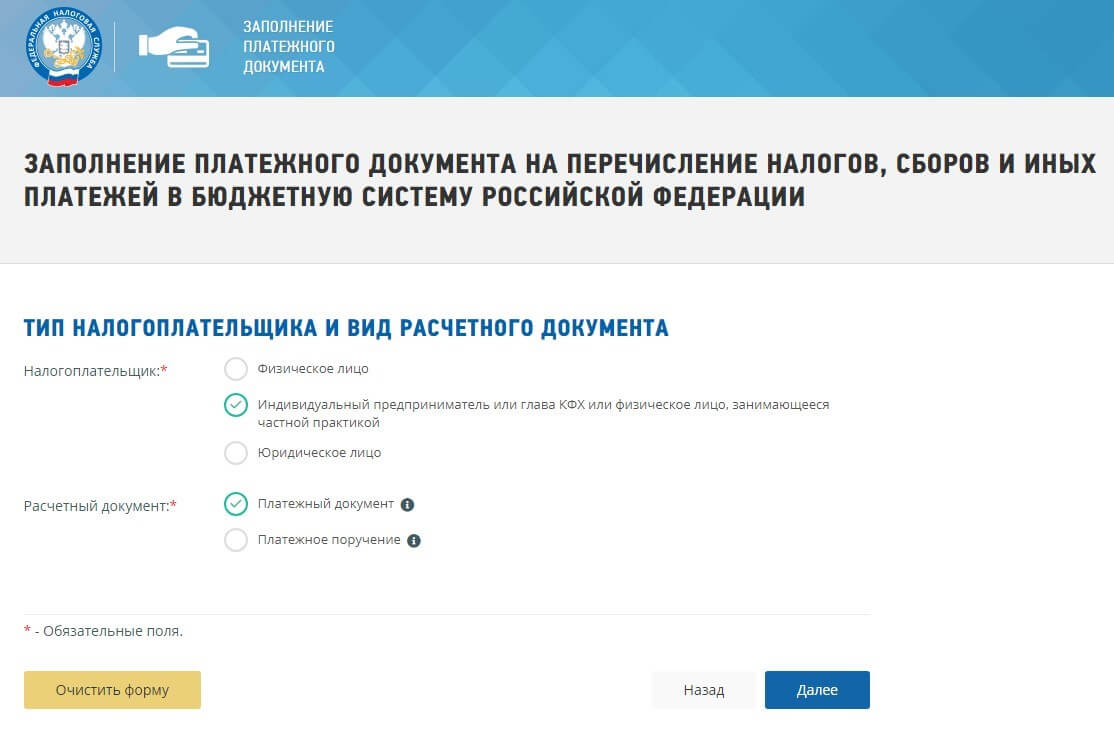
Им удобнее пользоваться, если вы знаете КБК по своему платежу. КБК — это коды бюджетной классификации, многие из них меняются каждый год. Коды, действующие в 2021 году, утверждены приказом Минфина от 6 июня 2019 г. № 85н. В таблице мы приводим основные КБК по налогам и взносам ИП за себя.
|
Платеж |
КБК |
|---|---|
|
Страховые взносы на пенсионное страхование |
182 1 02 02140 06 1110 160 |
|
Страховые взносы на медицинское страхование |
182 1 02 02103 08 1013 160 |
|
Налог на УСН Доходы |
182 1 05 01011 01 1000 110 |
|
Налог на УСН Доходы минус расходы |
182 1 05 01021 01 1000 110 |
|
Единый сельскохозяйственный налог |
182 1 05 03010 01 1000 110 |
|
НДС на ОСНО |
182 1 03 01000 01 1000 110 |
|
НДФЛ на ОСНО |
182 1 01 02020 01 1000 110 |
Для платежей на патентной системе налогообложения нет единого КБК. Код бюджетной классификации зависит от того, куда перечисляется стоимость патента: в бюджет города федерального значения; городского округа; мунициальных округов или районов; внутригородских районов. КБК для ПСН надо искать в другом приказе Минфина — от 08.06.2020 № 99н.
Чтобы не ошибиться в реквизитах для перечисления стоимости патента, лучше запросить образец платёжного документа в ИФНС по месту деятельности.
Сколько будет платить ИП за себя в 2021 году
За себя ИП в 2021 году будет платить ровно столько же, сколько годом ранее:
- на обязательное пенсионное страхование ОПС – 32 448 рублей;
- на обязательное медицинское страхование ОМС – 8 426 рублей.
Если же годовой доход превысит 300 000 рублей, надо перечислить дополнительный взнос на пенсионное страхование – 1% от суммы сверх лимита. Например, при доходе в 1 млн рублей дополнительный взнос составит (1 000 000 – 300 000) * 1% = 7 000 рублей.
Соответствующие поправки в статью 430 НК РФ внесены законом № 322-ФЗ от 15.10.2020. Этот же закон утвердил страховые взносы для ИП и на следующие годы:
- на 2022 год всего 43 211 рублей (34 445 рублей на ОПС и 8 766 рублей на ОМС);
- на 2023 год всего 45 842 рублей (36 723 рублей на ОПС и 9 119 рублей на ОМС).
Размер и сроки уплаты обязательных страховых платежей ИП
Правила расчета фиксированных платежей ИП действуют с 2018 года. Они следующие:
- фиксированные страхвзносы (ФСВ) сейчас не привязаны к МРОТ (так было ранее);
- на ближайшие 3 года ФСВ обозначены в ст. 430 НК РФ.
Величина взносов на 2021 год установлена в фиксированном размере при доходе 300 000 руб. и менее:
- На обязательное пенсионное страхование (ОПС):
в 2021 году — 32 448 руб.;
- На обязательное медицинское страхование (ОМС):
в 2021 году — 8 426 руб.
Кроме этого вдобавок к ФСВ нужно производить дополнительный платеж в ПФР (1% от дохода, превышающего 300 000 руб. в год) и сравнивать его величину с предельно допустимой, равной 8-кратному размеру ФСВ в ПФР (259 584 руб. для 2021 года).
ПРИМЕР от «КонсультантПлюс»: ИП Орлов Р. Р. осуществлял предпринимательскую деятельность без привлечения работников. Доход составил 500 000 руб. Величина дохода ИП превысила 300 000 руб., поэтому сумму страховых взносов он рассчитает следующим образом… Читайте продолжение примера в К+.
Срок уплаты этой дополнительной суммы страховых взносов (п. 2 ст. 432 НК РФ) в 2021 году — 1 июля.
Уплата фиксированного платежа ИП за 2021 год должна произойти не позднее 31.12.2021 (п. 2 ст. 432 НК РФ). Но поскольку 31.12.2021 официально объявлен выходным, срок переносится на 10 января 2022 года (п. 7 ст. 6.1 НК РФ). Платежи за 2021 год можно вносить авансом в течение года или единовременно.
Страховые взносы, которые ИП платит с дохода, превышающего 300 000 руб. в год, могут уменьшать налог по УСН с объектом налогообложения «доходы» (письмо Минфина от 30.09.2016 № 03-11-11/57278).
О том, какой размер фиксированных страховых взносов установлен для ИП на 2022 — 2023 годы, мы рассказываем здесь.
Добровольные страховые платежи ИП в ФСС за себя
Индивидуальные предприниматели по закону не являются застрахованными лицами для целей получения социальных пособий из ФСС России. Они вправе «купить» для себя социальные пособия, вступив в добровольные правоотношения с соцстрахом. Для этого они платят добровольные страховые сборы. До 31.12.2020 добровольный платеж в ФСС для ИП составлял 4200 руб. Так как он зависит от МРОТ, в 2021 году он вырастет. Годовой взнос в ФСС для индивидуальных предпринимателей считают по формуле:
Это значит, что в 2021 году предприниматели добровольно заплатят в ФСС 4427,60 руб., чтобы иметь возможность получать пособие по временной нетрудоспособности.
С 01.01.2021 формулу расчета изменяют для ИП, зарегистрированных в местностях, где применяется районный коэффициент. Для расчета МРОТ увеличивают на этот коэффициент. ИП из регионов с районным коэффициентом будут платить больше, чем их коллеги из других субъектов РФ.

