Планирование семейного бюджета
Содержание:
- Как я веду свой семейный бюджет
- Виды бюджета в семье
- На чём не следует экономить
- Постановка целей
- Что такое семейный бюджет?
- Google таблица доходов и расходов: содержимое
- Учет расходов и доходов семьи в таблице Excel
- Как распределить семейный бюджет на месяц
- Этапы ведения семейного бюджета
- Подробная инструкция по планированию семейного бюджета
- Как вести семейный бюджет
- Готовая таблица семейного бюджета
Как я веду свой семейный бюджет
Таблицу расходов и доходов я начала вести больше 2 лет назад. Причина была банальной: мы с мужем просто забывали, куда тратили деньги, создавалось ощущение, что мы их просто проедаем, хотя оба мы очень практичные люди и не тратим деньги на ерунду. И каждый день перед сном мой муж начинал перечислять, что мы недавно купили, дабы напомнить себе, что деньги были направлены на благое дело, и этот процесс “вспоминания” был очень утомительным.
Сначала я вела семейный бюджет в обычной тетради, так длилось около 3х месяцев. У меня было два столбика: еда и другие траты. Я детально расписывала, что мы купили из еды, хотя эта информация по факту бесполезна. Такой вариант ведения домашней бухгалтерии оказался не очень удобный, потому что в конце месяца я сводила баланс в обнимку с калькулятором, где-то что-то забыла записать, цифры не сходятся и пересчитываешь все заново.
Это мой неудачный опыт, из-за неудобства я даже несколько раз бросала это занятие.
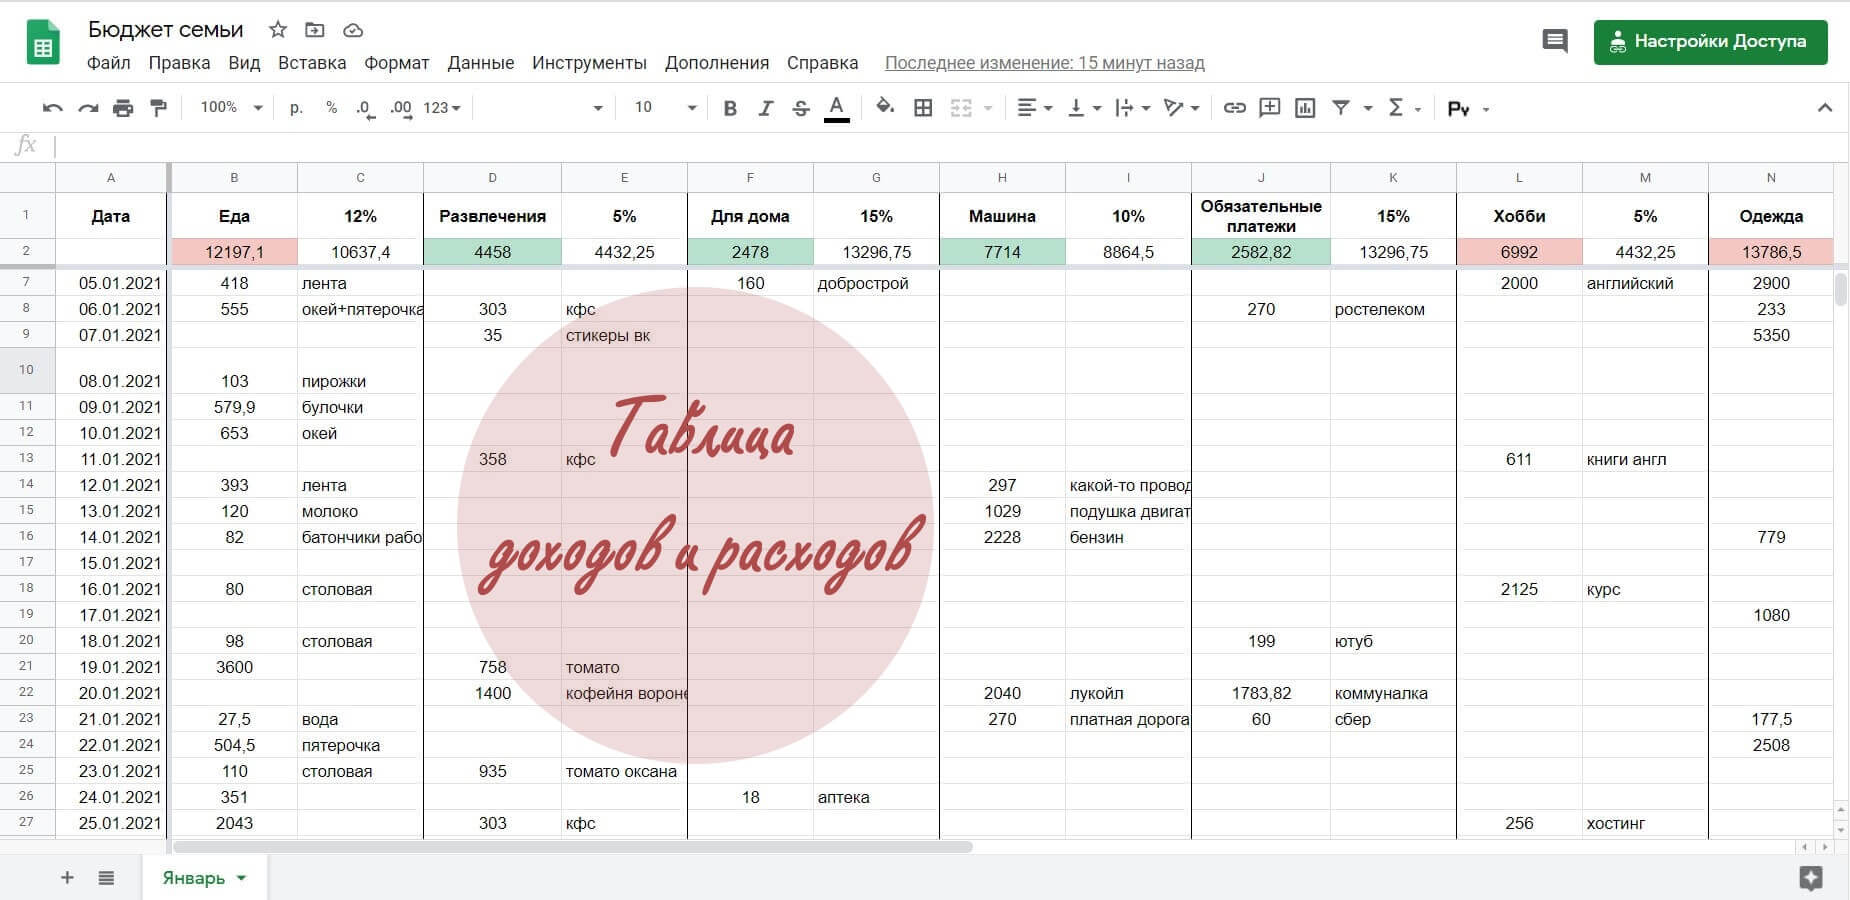
Потом я решила завести гугл-таблицу для этих целей и вот уже на протяжении почти двух лет я ее веду и она очень удобная. Таблица элементарная, в ней можно разобраться без знаний excel, не нужно изучать функционал программ и изобретать формулы.
️ Шаблон google-таблицы
Виды бюджета в семье

В зависимости от сложившихся в семье отношений, а также уровня дохода каждого члена, выбирается подходящий вид СБ. Кстати, всего их четыре.
Общий
Самый популярный способ ведения семейного бюджета. Основное отличие от других в том, что при проведении расчётов учитываются доходы и расходы каждого.
Плюсы общего семейного бюджета вполне очевидны: супруги меньше ссорятся, решения принимаются вместе, ну а тот, кто получает меньше денег, не чувствует себя ущемлённым.
Конечно, не стоит забывать и о минусах. Например, не каждый психологически готов к тому, чтобы разделить свои деньги с кем-то другим. Особенно остро это может проявляться у молодоженов. Однако, со временем такая проблема сходит на нет.
Раздельный
Этот вариант подходит для тех семей, у которых один из супругов зарабатывает значительно больше, чем другой. При раздельном ведении бюджета каждый имеет собственные деньги и не просит другого помочь.
Есть и сложности. Например, если потребуется крупная покупка, необходимо заранее договариваться о том, кто сколько сможет отложить на её приобретение. Вариант не плохой если семья не будет считать это поводом для конфликта и знает, как грамотно управлять личными финансами.
Смешанный
В случае смешанного ведения бюджета члены семьи предварительно договариваются о том, кто сколько денег сможет внести в общую «копилку». Это может быть конкретная сумма или определённый процент от заработной платы.
Смешанный вариант ведения СБ даёт возможность каждому иметь собственные средства, но в то же время участвовать в общем ведении домашнего хозяйства и планировании трат.
Для одного человека
Единоличное ведение СБ подразумевает, что деньгами распоряжается только один член семьи. Именно он решает, что купить и куда поехать отдыхать. Такое возможно только при полном доверии или если человек живет один (например студент, переехавший в другой город).
Вам может быть интересно — «Как заработать в интернете новичку и не попасться при этом на развод?».
На чём не следует экономить
Не следует экономить:
- на рациональном и правильном питании. Качественные и свежие продукты поддерживают здоровье;
- на здоровье. Если игнорировать проблемы со здоровьем, в том числе с зубами, это может вызвать серьёзные последствия и необходимость дорогостоящего лечения. Дешевле пройти диспансеризацию или профилактический осмотр;
- на качественной одежде и обуви. Качественные товары прослужат дольше;
- на отдыхе. Сменить обстановку во время путешествия является хорошим способом полноценного отдыха и повышения работоспособности;
- на саморазвитии. Можно отказаться от покупки колбасы, но купить книгу.
Постановка целей
Способы мотивирования экономии:
- Необходимо ежемесячно откладывать деньги на конкретную цель. К примеру, на путешествие, приобретение автомобиля и т. д.
- Посчитать стоимость часа своего рабочего времени: разделить зарплату на количество отработанных часов. Узнать, сколько нужно отработать, чтобы купить джинсы или очередной чехол для смартфона.
- Использовать специальные приложения, чтобы контролировать расходы. Они наглядно покажут, сколько денег тратится впустую.
- Проанализировать, на что тратится семейный бюджет. Попробуйте в течение месяца отказаться от лишних и ненужных трат. Скорее всего, результат будет приятным.
Что такое семейный бюджет?
Подсчёт, планирование и распределение расходов членов семьи в разрезе общего уровня дохода всех домочадцев называется ведением семейного бюджета. Период планирования может охватывать разные временные промежутки, но в большинстве случаев имеется в виду составление плана распределения постоянных и незапланированных затрат на месяц.
Чаще всего мы привыкли рассчитывать типичные семейные затраты, касающиеся коммунальных выплат, покупки продовольствия и одежды, при этом оставлять около 10% получаемых доходов на различный форс-мажор. Современный подход в отношении ведения домашних финансов подразумевает также планирование кредитных и депозитных мероприятий.
Научиться планировать семейный бюджет относительно просто, если вы рассудительный человек, склонный к анализу и умеющий взвешивать финансовые риски
Современная жизнь в Украине полна сюрпризов, именно поэтому столь важно уметь ценить свой труд и труд своих близких, ведь семейный бюджет является зеркалом нашей трудовой деятельности, и его безграмотное использование сведёт на нет все финансовые достижения
Важно помнить:
никакое планирование не убережёт вас от непредвиденных ситуаций. Мы можем лишь оптимизировать семейный баланс, достичь равновесия по умолчанию. Не стоит воспринимать необходимость подпитки бюджета семьи со стороны в виде кредита провалом бюджетирования. Это нормальное явление и этот возможный фактор также следует брать в расчёт.
План семейного бюджета
Прежде всего, необходимо научиться планировать семейный бюджет, где план являет собою очерёдность аналитических и организационных моментов. Последовательно это выглядит следующим образом:
- Подготовка
Необходимо законспектировать все затраты и дохода по дням, распределить их на категории, выявить наиболее затратные статьи.
- Анализ данных
По истечению квартала (3 мес.) следует провести анализ данных. Необходимо рассчитать, какие расходы являются обязательными, а какие можно полностью исключить.
- Определение целей
Экономия денег должна преследовать конкретные цели. Это может быть покупка чего-либо, планирование отпуска или просто откладывание денег на всякий случай.
- Создание стратегии
Цель определена? Хорошо. Теперь разрабатываем стратегию её достижения. Метод до боли прост – необходимо сократить текущие расходы, оставить только обязательные траты.
- Планирование на месяц
Необходимо составить план доходов и затрат, как в бухгалтерском учёте. Желательно вести несколько колонок, в том числе плановые/фактические показатели и фиксировать отклонения.
- Подведение итогов
В конце отчётного периода следует проанализировать результаты, особенно уделить внимание статьям с перерасходом затрат
Как вести семейный бюджет?
Рассмотрев очерёдность создания финансового плана, следует также определить основные принципы планировки семейного бюджета. Это поможет нам организовать процесс, сбалансировав все его составляющие.
- Постоянный контроль
Бдительность в отношении денежных поступлений и расходов – основа умной экономии. Старайтесь укладываться в плановые показатели, дабы исключить перерасход по статьям затрат.
- Исключить расточительство
Покупка продуктов питания про запас относится к главным ошибкам финансового планирования. Берите только нужное сегодня и сейчас, не забивайте холодильник провиантом, который будет портиться, а ваши деньги — пропадать впустую.
- Избавиться от лишних трат
Прежде всего, это касается вредных привычек, бесцельных хобби, внеплановых апгрейдов бытовой техники и тому подобных неуместных трат.
- Создать дополнительный источник дохода
Боритесь со своей ленью
Если есть цель накопить деньги ради чего-либо важного, обратите внимание на возможность заработка в свободное время. Можно зарабатывать через интернет, благо в Украине работает немало сайтов категории «фриланс»
- Создание бизнеса
Идеальным способом повысить доходность семьи является создание своего бизнеса. Это программа максимум, но по её достижению ваши финансовые возможности, скорее всего, значительно возрастут.
Google таблица доходов и расходов: содержимое
Я выбрала для себя основные статьи расходов. Каждая статья вынесена в отдельный столбец в таблице расходов и доходов семьи:
- Еда: любые траты на продукты питания + выделяю не полезную еду и явно эмоциональные покупки сырков или печенья по акции.
- Развлечения: походы в кино, кафе, заказ роллов и пиццы на дом, покупка торта в гости, путешествия.
- Для дома: сюда я отношу расходы на мебель и украшения для дома, порошок и моющие средства.
- Машины: расходы на топливо, обслуживание машины, страховка.
- Обязательные платежи: коммуналка, оплата мобильных банков и телефонов.
- Хобби: оплата курсов, покупка товаров для творчества и подобного.
- Одежда: расходы на одежду, обувь, косметику.
- Другое: тут у нас обычно расходы на подарки, какие-то поборы на работе, такси, лекарства, печать фотографий и т.п.
Этих колонок мне вполне хватает. Особо крупные траты я выделяю цветом в таблице, чтобы открыв лист, сразу их увидеть.
Правая часть таблицы содержит несколько маленьких таблиц:
- Учет сбережений
- Учет расходов + процентное соотношение трат по статьям
- Остаток
- Кредит (если у вас нет долгов, то удалите эту строку)
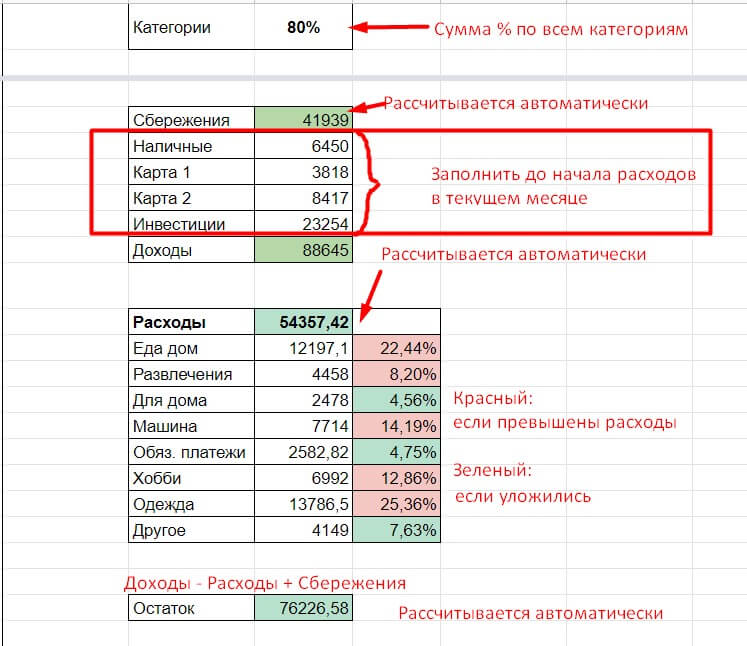
Один лист – один месяц. Такая форма мне показалась оптимальной. В конце месяца я подсчитываю, сколько у нас денег осталось по факту в кошельках и сколько показывает Остаток табличка. Потом со спокойной душой копирую лист, меняю даты и удаляю все покупки.
Рекомендация: старайтесь пользоваться банковскими картами, потому что там можно посмотреть историю операций, если вы вносите расходы нерегулярно или в одиночку. Берете телефон вашего партнера и заполняете расходы по его истории операций.
Учет расходов и доходов семьи в таблице Excel
Если вы новичок в деле составления семейного бюджета, то прежде чем использовать мощные и платные инструменты для ведения домашней бухгалтерии, попробуйте вести бюджет семьи в простой таблице Excel. Польза такого решения очевидна – вы не тратите деньги на программы, и пробуете свои силы в деле контроля финансов. С другой стороны, если вы купили программу, то это будет вас стимулировать – раз потратили деньги, значит нужно вести учет.
Начинать составления семейного бюджета лучше в простой таблице, в которой вам все понятно. Со временем можно усложнять и дополнять ее.
Главный принцип составления финансового плана заключается в том, чтобы разбить расходы и доходы на разные категории и вести учет по каждый из этих категорий. Как показывает опыт, начинать нужно с небольшого числа категорий (10-15 будет достаточно). Вот примерный список категорий расходов для составления семейного бюджета:
- Автомобиль
- Бытовые нужды
- Вредные привычки
- Гигиена и здоровье
- Дети
- Квартплата
- Кредит/долги
- Одежда и косметика
- Поездки (транспорт, такси)
- Продукты питания
- Развлечения и подарки
- Связь (телефон, интернет)
Рассмотрим расходы и доходы семейного бюджета на примере этой таблицы.
Здесь мы видим три раздела: доходы, расходы и отчет. В разделе «расходы» мы ввели вышеуказанные категории. Около каждой категории находится ячейка, содержащая суммарный расход за месяц (сумма всех дней справа). В области «дни месяца» вводятся ежедневные траты. Фактически это полный отчет за месяц по расходам вашего семейного бюджета. Данная таблица дает следующую информацию: расходы за каждый день, за каждую неделю, за месяц, а также итоговые расходы по каждой категории.
Что касается формул, которые использованы в этой таблице, то они очень простые. Например, суммарный расход по категории «автомобиль» вычисляется по формуле =СУММ(F14:AJ14). То есть это сумма за все дни по строке номер 14. Сумма расходов за день рассчитывается так: =СУММ(F14:F25) – суммируются все цифры в столбце F c 14-й по 25-ю строку.
Аналогичным образом устроен раздел «доходы». В этой таблице есть категории доходов бюджета и сумма, которая ей соответствует. В ячейке «итог» сумма всех категорий (=СУММ(E5:E8)) в столбце Е с 5-й по 8-ю строку. Раздел «отчет» устроен еще проще. Здесь дублируется информация из ячеек E9 и F28. Сальдо (доход минус расход) – это разница между этими ячейками.
Теперь давайте усложним нашу таблицу расходов. Введем новые столбцы «план расхода» и «отклонение» (скачать таблицу расходов и доходов). Это нужно для более точного планирования бюджета семьи. Например, вы знаете, что затраты на автомобиль обычно составляют 5000 руб/мес, а квартплата равна 3000 руб/мес. Если нам заранее известны расходы, то мы можем составить бюджет на месяц или даже на год.
Зная свои ежемесячные расходы и доходы, можно планировать крупные покупки. Например, доходы семьи 70 000 руб/мес, а расходы 50 000 руб/мес. Значит, каждый месяц вы можете откладывать 20 000 руб. А через год вы будете обладателем крупной суммы – 240 000 рублей.
Таким образом, столбцы «план расхода» и «отклонение» нужны для долговременного планирования бюджета. Если значение в столбце «отклонение» отрицательное (подсвечено красным), то вы отклонились от плана. Отклонение рассчитывается по формуле =F14-E14 (то есть разница между планом и фактическими расходами по категории).
Как быть, если в какой-то месяц вы отклонились от плана? Если отклонение незначительное, то в следующем месяце нужно постараться сэкономить на данной категории. Например, в нашей таблице в категории «одежда и косметика» есть отклонение на -3950 руб. Значит, в следующем месяце желательно потратить на эту группу товаров 2050 рублей (6000 минус 3950). Тогда в среднем за два месяца у вас не будет отклонения от плана: (2050 + 9950) / 2 = 12000 / 2 = 6000.
Используя наши данные из таблицы расходов, построим отчет по затратам в виде диаграммы.
Аналогично строим отчет по доходам семейного бюджета.
Польза этих отчетов очевидна. Во-первых, мы получаем визуальное представление о бюджете, а во-вторых, можно проследить долю каждой категории в процентах. В нашем случае самые затратные статьи – «одежда и косметика» (19%), «продукты питания» (15%) и «кредит» (15%).
В программе Excel есть готовые шаблоны, которые позволяют в два клика создать нужные таблицы. Если зайти в меню «Файл» и выбрать пункт «Создать», то программа предложит вам создать готовый проект на базе имеющихся шаблонов. К нашей теме относятся следующие шаблоны: «Типовой семейный бюджет», «Семейный бюджет (месячный)», «Простой бюджет расходов», «Личный бюджет», «Полумесячный домашний бюджет», «Бюджет студента на месяц», «Калькулятор личных расходов».
Как распределить семейный бюджет на месяц
Планирование семейного бюджета не такое трудное занятие, как может показаться на первый взгляд. Есть доступные программы и специальные приложения для помощи в планировке своих доходов и расходов.
- Тетрадь и ручка – первое, о чем обычно вспоминают, когда хотят распределить семейный бюджет.
- Скачать таблицу для распределения денег в семье в Excel вы можете в шаблонах Microsoft и приспособить согласно своим собственным потребностям.
- Приложения для мобильных телефонов – можно быстро заносить все расходы в программу, следует только подобрать удобное для вас приложение. «Дребеденьги», Coinkeeper – хорошо подойдут для распределения и планирования семейного бюджета.
Мы предлагаем пошаговое руководство – как распределить семейный бюджет на основе таблицы Excel, которую можно скачать далее и адаптировать под себя.
Шаг 1. Определяем задачи
Экономия в целях экономии? Не путайте скаредность и распределение трат. Стремитесь к достижению цели и привыкайте экономить на несущественном.
- Целью на ближайшее время может быть современная электронная техника или погашение задолженности.
- Среднесрочной целью является приобретение новой машины, путешествие на море или в горы.
- Долгосрочные цели обычно строятся на вопросах о будущем, например, как распределить семейный бюджет с учетом ипотеки, как помочь детям и внукам.
Создавайте реальные планы, правильно ведите подсчет ваших доходов и расходов. Можете распределять финансы семьи с помощью таблицы Excel.
Шаг 2. Пересчитаем все доходы и траты семейного кошелька
Теперь необходимо изучить структуру вашего бюджета. Для начала напишите список всех источников прибыли: зарплата, стипендия, пенсия, проценты банка и другие варианты заработка в вашей семье.
Траты состоят из всех вещей, на которые уходят ваши денежные средства.
Распределите все расходы на постоянные и периодические платежи. Заполните все графы трат в таблице для планирования бюджета семьи, руководствуйтесь при этом своим опытом.
При распределении семейного бюджета не забывайте обращать внимание на условия проживания и потребности всех членов семьи. В таблице представлен короткий перечень категорий
Проанализируйте статьи трат, которые нужны будут вам для лучшего распределения финансов.
Зачастую в пункты прибыли входят:
- доход главы семейства (допустим, это муж);
- зарплата главного советника (жена);
- проценты банка;
- стипендия;
- социальные выплаты;
- дополнительный доход (например, репетиторство).
Траты делят на неизменные: установленные налоговые выплаты; страховка; оплата услуг связи. Здесь будут и 10 %, оставленные на непредвиденные обстоятельства в резерве.
Графа непостоянных трат:
- питание;
- здоровье;
- бензин;
- одежда, обувь;
- коммунальные платежи;
- личные потребности членов семьи (распределить отдельно);
- подарки к праздникам;
- оплата обучения;
- досуг;
- траты на детей.
Если вы хотите, таблицу можно дополнить или сократить, откорректировав пункты доходов и расходов.
Шаг 3. Следим за расходами на протяжении всего месяца
Оформить таблицу распределения семейного бюджета сразу не выйдет, сначала стоит узнать, куда и сколько денег вы тратите. На это уйдет пара месяцев. В таблицу Excel, которую вы скачаете, постепенно вносите ваши траты и адаптируйте ее под себя.
Задача на этом этапе – получить конкретное представление о распределении бюджета вашей семьи, увидеть совокупность расходов и в будущем корректировать их.
Шаг 4. Разделяем нужды и желания
Когда семьи начинают распределять свои расходы, они видят, что большие суммы денег тратятся на бесполезные вещи. Необдуманные, незапланированные покупки очень влияют на кошелек семьи, если заработная плата не так высока, при этом несколько тысяч рублей уходят незамеченными.
Отложите приобретение вещи, если вы не уверены точно, что она вам очень нужна. Подождите какое-то время. Если поймете, что вы до сих пор нуждаетесь в этом предмете, значит, это действительно нужная трата денег.
Маленький совет: не пользуйтесь кредитными и дебетовыми банковскими картами. Рассчитывайтесь наличными, так вы быстрее начнете экономить. Психологи выяснили, что человеку проще отдать виртуальные деньги, а не наличные.
Для скачивания есть таблица.
Этапы ведения семейного бюджета
С основами разобрались, с сервисом личных финансов определились, пора переходить к действию! Рассмотрим основные этапы формирования семейного бюджета.
1. Спланируйте источники доходов и категории расходов
Составьте список источников доходов, включив в него все возможные источники поступления денег в семейную копилку. Возможно имеет смысл добавить в этот список льготы от государства, или доход с подработок, которые вы в последнее время забросили 😉
После этого соберите все возможные категории расходов — то, куда у вас тратятся деньги. Не забудьте учесть то, что обычно забывается — крупные покупки, страховки, налоги, подарки.
В MoneyKeeper вы можете создать удобную структуру категорий расходов, а чтобы упростить вам выбор, мы создали несколько примеров, как это может выглядеть.
2. Начните учет доходов и расходов
Начните записывать все расходы и доходы вашего семейства в MoneyKeeper, выбирая актуальные категории. Так, в течение месяца начнет формироваться карта ваших поступлений и трат, и вы сможете увидеть реальную картину в разделе Отчеты.
Совсем не обязательно скрупулезно сопоставлять каждый потраченный рубль с определенной категорией. Ваша цель не в максимально детализированном учете, а в понимании, на что в целом уходят деньги.
Лайфхак:
Вместо категорий «Продукты», «напитки», «хозтовары» можно просто создать категорию «Супермаркеты» и записывать туда всю сумму покупки.
В первое время вы, возможно, решите изменить структуру категорий расходов или добавить новые. Это нормально, подстраивайте систему под себя.
Лайфхак:
Используйте теги! Например, помечайте каждый необязательный расход тегом «ерунда», а в конце месяца в отчете посмотрите, сколько денег вы потратили на всякие мелочи.
Не пытайтесь сокращать расходы, ваша задача — получить исходную структуру вашего баланса, которую далее мы будем анализировать и оптимизировать.
3. Проанализируйте собранные данные
В течение 1-3 месяцев вы увидите реальную картину по всем поступлениям и затратам в вашей казне и, скорее всего, удивитесь, сколько денег утекает на казавшиеся незначительными мелочи.
Ответьте на вопросы:
- Получается ли покрывать все расходы без привлечения кредитки?
- Сколько вы тратите на оплату процентов по кредитам?
- Часто ли вы делаете эмоциональные, необдуманные покупки?
- Проанализируйте подписки — все ли вам действительно нужно?
- Сколько денег вы тратите на вредные привычки: алкоголь, сигареты
- Есть ли смысл сократить потребление фастфуда или «кофе с собой»?
Скорей всего, у вас будет много вопросов. Самое время их обсудить вместе со своей второй половинкой и расставить приоритеты с учетом ваших целей.
4. Спланируйте цели
Это один из ключевых этапов при составлении семейного бюджета. Если вы четко пропишете все финансовые цели, у вас появится возможность спланировать, какую сумму нужно ежемесячно откладывать для достижения каждой из них.
Классические финансовые цели — накопить определенную сумму на отпуск, обучение ребенка или первый взнос по ипотеке.
Одной из популярных финансовых целей является формирование инвестиционного капитала и достижение финансовой свободы за счет пассивного дохода от инвестиций в ценные бумаги.
В MoneyKeeper вы можете добавить все цели, требующие накопления средств, и удобно планировать необходимые суммы при составлении ежемесячного бюджета. Попробуйте бюджетирование целей в MoneyKeeper!
5. Следуйте стратегии
Суть стратегии ведения бюджета — достижение долгосрочных финансовых целей и/или получение постоянного положительного результата (финансовая стабильность семьи и полный контроль над деньгами) в условиях ограничений источников дохода.
Что такое консьюмеризм можете уточнить на википедии.
Как бы вы не стремились увеличить доходы семьи, вам никогда не будет «достаточно», так устроена потребительская психология в современном мире консьюмеризма. Поэтому ежемесячное составление бюджета позволит сбалансировать доходы и расходы и обеспечит достижение финансовых целей вашей семьи.
В конце каждого месяца собирайтесь вместе за чашками с любимыми напитками и подводите итоги: уложились ли в бюджет, получилось ли сократить необязательные расходы, насколько подрос инвестиционный счет и появились ли идеи по новым покупкам акций.
Спланируйте бюджет на следующий месяц. В идеале, если со временем вы перейдете на бюджетирование расходов нового месяца за счет доходов прошедшего. В этом случае в течение месяца вы тратите деньги, полученные в прошлом, а поступающие средства откладываются для планирования бюджета на следующий. Такой подход даст ощущение полного контроля над семейными финансами — попробуйте!
Подробная инструкция по планированию семейного бюджета
Отслеживание семейных трат, а также вашего дохода — работа не скучная и не трудная, как вы, возможно, считали. Можно найти компьютерную программу или приложение на смартфон, с помощью которых вы сможете легко и быстро составить план бюджета и следовать ему.
- Возьмите блокнот и карандаш. Это самое простое, что можно сделать, чтобы контролировать расходы семейного бюджета.
- Сделайте таблицу в специальной программе «Эксель», чтобы было удобнее отслеживать, на что вы тратите заработанные средства.
- Установите приложение на телефон — с его помощью вы сможете сразу же вносить расходы семейного бюджета в память. Главное подобрать наиболее удобное для вас приложение. Например, «Дребеденьги», Coinkeeper — подходящие утилиты, чтобы отслеживать семейные траты.
Как отследить расходы семейного бюджета на месяц? Воспользуйтесь нашим руководством.
Шаг 1. Определите цель.
Тратить меньше, если у вас нет цели, не получится. Скупой человек и тот, кто планирует траты, — разные люди. Поставьте перед собой цель и старайтесь не расходовать деньги на ненужные вещи. Например, в краткосрочной перспективе вашей целью может стать покупка нового телефона либо погашение кредита. Среднесрочная цель — новая машина, путешествие. В долгосрочной перспективе — планирование жизни на пенсии, выплата ипотечного кредита, оплата образования сына или дочери.
Важно! Ваши цели должны быть реальными, а доходы — точно просчитаны. Шаг 2
Определяем доходы и затраты вашей семьи
Шаг 2. Определяем доходы и затраты вашей семьи.
Для этого обращаемся к структуре бюджета. Прежде всего запишите, из чего складываются ваши доходы. Это может быть зарплата, пенсионные выплаты, пособия, дополнительный заработок и так далее. Затем записываем все затраты
Платежи подразделите на временные и постоянные, отметьте их в табличке семейного бюджета, принимая во внимание ваш личный опыт
Обратите внимание: необходимо учесть, сколько человек в вашей семье, где вы живете, какие потребности есть у вас и у ваших детей. Подумайте, возможно придется добавить категории затрат, чтобы сделать табличку детализированной
Обычно семейные доходы складываются из:
- заработной платы мужа;
- зарплаты жены;
- процентов по банковскому вкладу;
- пенсионных выплат;
- пособий;
- дополнительного заработка, к примеру, на удаленной работе.
Затраты бывают постоянными, которые не меняются:
- налоговые выплаты;
- оформление страховки (квартиры, машины, здоровья);
- оплата сотовой связи, интернета и так далее.
Не забывайте про 10–20 %, эту сумму нужно откладывать, чтобы она послужила в качестве финансовой подушки, если произойдет чрезвычайная ситуация.
Переменные траты включают в себя:
- покупку продуктов питания;
- лечение;
- ремонт автомобиля;
- покупку обуви и одежды;
- коммунальные платежи;
- личные расходы мужа и жены, которые необходимо просчитывать отдельно;
- приобретение презентов на праздники;
- оплату детского садика;
- походы в кино, на выставки и тому подобное;
- траты на ребенка.
Учитывайте пожелания членов вашей семьи, чтобы скорректировать перечень, расширить его, увеличить траты или объединить статьи затрат семейного бюджета.
Шаг 3. Контролируйте, сколько вы потратили за месяц.
Конечно, нелегко сразу же сделать таблицу расходов семейного бюджета, ведь нужно знать, на что вы тратите деньги. Для этого потребуется время — 30–60 дней. Регулярно записывайте в табличку «Эксель» траты, внося корректировки.
Это необходимо для того, чтобы ясно видеть, сколько денег вы расходуете. Зная это, в последующем можно будет управлять бюджетом.
Шаг 4. Решите, что вам действительно необходимо, а от чего можно отказаться.
После того как вы начнете фиксировать, на что тратите деньги, то поймете, что крупные суммы уходят на покупку того, что вам не нужно. Траты, которых нет в вашем плане и которые вы совершаете, поддавшись сиюминутному желанию, расходуют ваш бюджет. Поэтому, если ваша заработная плата небольшая, 2–4 потраченные тысячи серьезно ударят по бюджету.
Не стоит приобретать вещь, если она вам не нужна. Дайте себе время подумать. Спустя пару недель вы поймете, что можете обойтись без этой покупки. Если же нет, то смело совершайте покупку.
Рекомендация: снимите деньги с кредитки или зарплатой карточки. Чтобы тратить меньше, рассчитывайтесь наличкой. Ведь если вы держите бумажные деньги в руках, вам будет сложнее потратить их, чем виртуальную сумму.
Как вести семейный бюджет
Каждый человек сам решает, как вести СБ. К тому же в интернете есть много рекомендаций, которые позволят учесть все нюансы и продумать всё до мельчайших подробностей.
Помимо этого, существует стандартная инструкция по ведению семейного бюджета (можно воспользоваться ею, чтобы не искать другой вариант).
Поэтапная инструкция:
Первый этап заключается в том, что человек решает, нужно ли ему вести СБ. Дело в том, что некоторые, получая высокую заработную плату прекрасно умеют экономить. Они не тратят деньги на ненужные вещи, всегда пополняют «копилку» и имеют запас на «чёрный день». В этом случае заниматься СБ нецелесообразно. Если же человек не знает, как правильно управлять доходами и получив ЗП тут же спускает половину на свои хотелки, ведение СБ пойдёт ему только на пользу. После того, как решение принято, необходимо заняться сбором сведений. Для этого нужно создать специальную таблицу, в которой будут указываться доходы и расходы семьи. При этом, её лучше разделить на несколько подкатегорий, чтобы в дальнейшем было понятно, куда уходит больше всего денег. Теперь остаётся вносить в созданную таблицу всю подходящую информацию
Важно делать это каждый день, чтобы ничего не упустить из виду. Следующим этапом идёт анализ
По истечении определённого времени, например месяца, семья изучает внесённые данные и решает, всё ли было сделано правильно. Возможно, что после проведения подсчётов станет понятно, где стоит тратить меньше. Если же расходы не превышают доходы можно переходить к следующему шагу. Планирование затрат. Теперь стоит задуматься о том, как рассчитать бюджет на следующий месяц. Здесь главное исключить те траты, которые показались лишними на четвёртом этапе. Соблюдение составленного плана. Если же появляются нужды, которые не были учтены ранее, их следует внести в таблицу отдельным столбцом, чтобы проанализировать позднее. После того, как выбранное на план время закончится, необходимо снова проанализировать таблицу, чтобы найти отклонения и решить, как их избежать.
Когда семье удастся достичь баланса, то есть отклонения от плана будут минимальными или отсутствовать совсем, останется перейти к планированию семейного бюджета на год. И если сначала это может показаться сложным, то через некоторое время войдёт «в норму».
Вам может быть интересно — «Чем отличается рассрочка от кредита?».
Готовая таблица семейного бюджета
Чтобы спланировать бюджет семьи на месяц, необходимо подготовиться. А лучше всего ознакомиться с составлением поможет готовая таблица, в которой есть примерная информация. Процесс может быть сложен тем, что запланированные и фактические показатели могут отличаться, что следует оперативно вносить в таблицу.
Образец позволит грамотно сделать таблицу, и покажет, какие данные могут быть у среднестатистической семьи.
| Доходы | Запланировано | Фактически | Разница | |
| Муж | Зарплата | 40 000 | 40 000 | |
| Дополнительные заработки | 10 000 | 13 000 | + 3 000 | |
| Жена | Зарплата | 18 000 | 20 000 | + 2 000 |
| Доход в интернете | 5 000 | 8 000 | + 3 000 | |
| Семейная прибыль | Дивиденды от ценных бумаг | 7 000 | 7 000 | |
| Итого | 80 000 | 88 000 | + 8 000 | |
| Расходы на семью | ||||
| Обязательные | Коммунальные платежи | 8 000 | 8 000 | |
| Интернет | 1 000 | 1 000 | ||
| Телевидение | 500 | 500 | ||
| Продукты питания | 25 000 | 28 000 | — 3 000 | |
| Бытовая химия | 1 000 | +1 000 | ||
| Развлечения | 3 000 | 3 000 | ||
| Итого | 38 500 | 40 500 | + 2 000 | |
| На ребенка | ||||
| Оплата обучения | 1 500 | 1 500 | ||
| Кружки | 3000 | 4 500 | — 1 500 | |
| Карманные деньги | 700 | 700 | ||
| Итого | 5 200 | 6 700 | — 1 500 | |
| Муж | ||||
| Сигареты | 6 000 | 5 500 | + 500 | |
| Бензин | 15 000 | 13 000 | + 2 000 | |
| Итого | 21 000 | 18 500 | + 2 500 | |
| Жена | ||||
| Косметические средства | 5 500 | 6 000 | — 500 | |
| Стилист | 3 000 | 3 000 | ||
| Маникюр | 1 200 | 1 000 | + 200 | |
| Итого | 9 700 | 10 000 | — 300 | |
| Итого расходы | 74 400 | 75 700 | — 1 300 |

