В каком банке лучше взять кредитную карту
Содержание:
- Альфа-Банк / Альфа-Карта
- Райффайзенбанк
- Лучшие кредитные карты 2020 года с низкой процентной ставкой
- Карта Platinum банка «Русский стандарт»
- Какую кредитную карту лучше оформить
- «100 дней без процентов» от Альфа-Банка
- Промсвязьбанк
- «МТС Cashback» от МТС Банка
- Лучшие кредитные карты 2020 года с бесплатным снятием наличных
- Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
- Газпромбанк / Умная карта
- 10 место. Кэшбэк на все (Райффайзенбанк) — Visa
Альфа-Банк / Альфа-Карта
Альфа-Банк предлагает 3 вида этого продукта. На мой взгляд, достойна внимания Альфа-Карта с преимуществами. Ее и рассмотрим в нашем обзоре.
Условия обслуживания
Ежемесячная плата за обслуживание составляет 100 ₽. Бесплатная услуга будет при соблюдении одного из условий:
- расходные операции до 10 000 ₽ за расчетный период;
- неснижаемый остаток от 30 000 ₽.
На остаток по счету начисляется либо 1 % при тратах от 10 000 ₽, либо 6 % при ежемесячных покупках от 70 000 ₽. Можно открыть Альфа-Счет, который позволяет копить деньги под 5,5 % годовых.
Снимать наличные без комиссии можно без ограничений, в том числе и за границей, в банкоматах партнеров. В других банкоматах – при условии трат на 10 000 и более руб. или остатке не менее 30 000 ₽ за расчетный период. В противном случае комиссия составит 1,5 % (минимум 200 ₽). Переводы на карточки других банков стоят 1,95 % (минимум 30 ₽), по номеру телефона или реквизитам – бесплатно.
Бонусная программа
Кэшбэк возвращается в размере 1,5 %, если сумма покупок была не менее 10 000 ₽, и 2 %, если более 70 000 ₽ в месяц. Максимальное количество баллов, которое может быть начислено, – 15 000.
После получения баллов клиент выбирает расходные операции, по которым хочет получить возврат средств за счет накопленных бонусов. Банк в течение 3 дней производит выплату.
Райффайзенбанк
В число лучших банковских карт вошла «Всё сразу» Райффайзенбанка. Кэшбэк начисляется баллами, которые обмениваются на рубли или электронные сертификаты партнёров. Максимальное вознаграждение – 1000 баллов в месяц. Держатель получает 1 балл за каждые потраченные 100 руб. (новые клиенты – 1 балл за 50 руб. в первый год использования карты).
Приятный бонус: карта обслуживается бесплатно при оформлении с 1 марта по 30 ноября 2020 года. Обычная стоимость – 1490 руб. в год (или 1990 руб. в случае выбора своего дизайна).
Получить деньги без комиссии можно в банкоматах-партнёрах. Во всех других придётся отдать 1% от суммы операции, минимум 100 руб.
Плюсы:
бесплатное обслуживание в течение всего срока при оформлении с 1 марта по 30 ноября 2020 года.
Минусы:
максимальное вознаграждение – 1000 баллов в месяц.
Лучшие кредитные карты 2020 года с низкой процентной ставкой
Самой желанной характеристикой кредитной карты, как в прежние годы, так и в 2020 году, остается низкая ставка. В среднем по рынку она составляет 12-32% годовых. И банков, предлагающих дешевые платежные инструменты, не так уж и много. Причем они не всегда устанавливают такую величину годовых процентов, как обещают в рекламе. Этот параметр определяется индивидуально.
Повлиять на него, чтобы условия кредитования в 2020 году были лучше, можно за счет:
- хорошей кредитной истории;
- статуса. Зарплатным клиентам и тем, кто ранее оформлял какие-либо банковские продукты, как правило, предлагают более низкие ставки;
- предъявлением большего количества документов, подтверждающих вашу кредитоспособность и платежеспособность.
Тарифную ставку банк может снизить и в процессе активного пользования кредитной картой при отсутствии просроченной задолженности
Обратите внимание, что при снятии наличных банковские организации повышают ставку, поэтому эта транзакция в принципе невыгодна
Кредитная карта МТС Cashback
Кредитную карту МТС Cashback можно назвать лучшей в 2020 году по размеру процентной ставки. Ее начальное значение составляет 11,90% годовых, а максимальное – 25,90%. Не нужно платить за обслуживание, если оформлять кредитку онлайн. В течение 111 дней льготного периода отсутствуют проценты. Предельный кредитный лимит равен 299 000 рублей.
Кредитная карта подойдет для оплаты топлива на АЗС, билетов в кинотеатрах и покупки продтоваров в супермаркетах, поскольку за это МТС Банк начисляет 5%. С остальных покупок возвращают 1%. А у партнеров кредитора можно получить и до 25% кэшбэка. Максимальное количество вознаграждения – 10 000 в месяц или 110 400 в год в салонах МТС и оплату сотовой связи.
Еще преимущества МТС Cashback:
- оформление по паспорту. Одна из лучших 2020 году кредитных карт доступна и молодежи в возрасте 20 лет, и пенсионерам не старше 70-ти;
- быстрое решение по онлайн-заявке;
- возможность курьерской доставки;
- небольшой минимальный платеж – 5% от суммы долга (не меньше 100 ₽);
- возможность использования собственных средств и их бескомиссионное снятие;
- бесплатное пополнение карты со счетов физлиц и карт других банков;
- 2 месяца бесплатного использования услуги смс-сервис.
Несмотря на то, что кредитная карта названа лучшей, у нее есть недостатки:
- навязывание страховки;
- списание 299 ₽ после совершения первой транзакции за выпуск;
- ограничения на снятие наличных в день – не более 50 000 рублей, в месяц – до 600 000 рублей;
- присутствие комиссии при снятии кредитных средств (3,9% от суммы + 350 ₽, если снимать в банкомате или 4% от величины операции при обналичивании в кассе без использования пластика);
- взимание комиссии при переводе собственных средств с карты на карту другого банка – 15 ₽ (онлайн или через банкоматы), со счета на счет в офисе – 1,5%, по номеру счета – 0,30%; и кредитных – 3,90% + 350 ₽ (со счета на счет – 7%).

Кредитная карта 100 дней без процентов Альфа-Банка
Очень популярной в уходящем 2019 году была кредитка Альфа-Банка 100 дней без процентов. Ожидается, что и в 2020 году интерес к ней не уменьшится, поскольку продукт имеет хорошее наполнение. Данная карта – выбор редакции Vzayt-credit.ru. И причислена она к лучшим по многим причинам.
| Преимущества | Недостатки |
| Ставка – от 11,99% в год | Стоимость обслуживания – от 1190 ₽ в год |
| Длительный возобновляемый льготный период – 100 дней, который распространяется и на вывод средств в банкомате | Высокая комиссия при обналичивании свыше 50 000 рублей – 5,90% от суммы (минимум 500 ₽) |
| Большой кредитный лимит – до 500 000 рублей | Процент одобрения не самый лучший, зато кредитку можно получить с 18 лет и при невысоком доходе 5 000 – 9 000 рублей |
| Отсутствие комиссии при снятии не более 50 000 рублей в месяц | — |
| Возможность бесплатной доставки карты в день подачи заявки, если это происходило до 14:00 | — |
| Озвучивание решения через 2 минуты | — |
| Оформление по паспорту до 50 000 рублей, а до 200 000 рублей – по 2-ум документам (паспорту и СНИЛС) | — |
| Бесплатный выпуск | — |
| Возможность оформить кредитую карту при наличии кредитов в Альфа-Банке | — |
Карта Platinum банка «Русский стандарт»

- кешбэк до 30 % в магазинах-партнерах;
- в первые 30 дней после заключения договора можно снимать наличные без комиссии;
- перевыпуск основной и дополнительных карт бесплатный, независимо от причин и частоты перевыпуска;
- есть возможность оформить по карте рассрочку без процентов на срок до 24 месяцев (в личном кабинете и приложении).
- комиссия за снятие наличных после первых 30 дней использования карты, а также за переводы на карту или счет другого банка — 3,9 % от суммы + 390 рублей;
- процентная ставка на покупки и снятые наличные — от 21,9 %;
- кредитный лимит до 300 000 рублей;
- минимальный ежемесячный платеж — 3 % от суммы задолженности;
- смс-оповещение платное со второго месяца: 69 рублей в месяц.
- обслуживание платное — 590 рублей в год;
- грейс-период на покупки небольшой — 55 дней;
- нет грейс-периода при снятии наличных, переводе денег в другой банк или погашение кредита в другом банке (проценты начинают начисляться сразу же после проведения этих операций);
- фиксированный штраф за пропущенный платеж — 700 рублей (даже если долг составляет всего 1 рубль).
Похожие условия имеет карта Platinum 100 от банка «Русский Стандарт». Она отличается увеличенным до 100 дней грейс-периодом на покупки (это плюс), но дороже в обслуживании — платеж составляет 1 190 рублей в год (это минус).
Кредитные карты действительно бывают полезны в жизни: с ними можно совершать выгодные покупки (когда скидка, а не когда зарплата), путешествовать без страха остаться в чужом городе/стране без денег. Кредитки выручают в экстренных ситуациях и даже помогают экономить — но все это возможно только при грамотном подходе.
Хотите начать разбираться в кредитках как профессионал? Пройдите наши БЕСПЛАТНЫЕ курсы финансовой грамотности и узнайте, что скрывают от вас менеджеры банков.
Автор этой статьи будет благодарен вам, если вы поставите лайк нашей группе в Facebook.
Какую кредитную карту лучше оформить
Сказать однозначно, какая кредитка самая выгодная в России, не удастся, так как для каждого пользователя выгода может заключаться в разных условиях и возможностях. Все зависит от того, как часто он пользуется кредитными средствами, на какие цели их тратит и т.п.
С большим кредитным лимитом
В ряде случаев люди ищут кредитные карты с возможностью сразу же получить доступ к большой сумме денег. Причина может заключаться в необходимости совершить масштабную покупку или вложить средства в бизнес. Главное при этом, помнить, что потраченные деньги нужно вернуть в четко указанный период.
Одним из таких вариантов может стать кредитка Райффайзенбанка с лимитом до 600 тысяч рублей. Стоит учитывать, что такую сумму изначально смогут получить не все, так как расчет производится индивидуально – лимит устанавливается, исходя из кредитной истории клиента, его уровня доходов и т.д
Также важно помнить, что обслуживание данной карты является платным – 1800 рублей в год
Карты с льготным периодом
Выгодными кредитными картами считаются те, у которых можно погашать использованный кредитный лимит на протяжении длительного периода времени без начисления процентов. Зачастую он не превышает 2 месяцев, однако можно подобрать варианты с более долгим льготным периодом. Он может составлять 100, 200 дней и даже доходить до нескольких лет.
Обратите внимание! Для кредиток предусмотрен grace-период. Это тот срок, во время которого проценты на карту не начисляются, однако при этом необходимо каждый месяц вносить определенный минимальный платеж
Выбирая кредитку с учетом данного параметра, нужно обратить внимание на такие условия действия беспроцентного льготного периода:
-
рассчитывается только при проведении безналичных операций;
-
предоставляется после снятия кредитных средств наличными.
Данный вопрос лучше уточнить перед оформлением карты.
С бесплатным обслуживанием
Стоимость обслуживания кредитной карты зачастую зависит от условий ее использования. Наиболее дорогими могут оказаться кредитки с наличием достаточного количества бонусных программ, а также те, где предлагаются большие лимиты и длительные льготные периоды.
Однако если клиенту не нужны специальные условия, он может оформить стандартную кредитную карту, за обслуживание которой не придется платить.
Без отказа
Иногда возникают ситуации, когда необходимо получить карту в короткие сроки, не дожидаясь одобрения от банка
В таком случае стоит обратить внимание на условие «без отказа». Это означает, что каждый человек, обратившийся по данному предложению, сможет сразу же получить кредитку без предоставления дополнительных документов
Это самые лучшие кредитные карты для тех, кто не имеет официального трудоустройства, либо обладает плохой кредитной историей.
«100 дней без процентов» от Альфа-Банка

- достаточно низкая процентная ставка — от 11,99 % годовых (для зарплатных клиентов от 6,5 %);
- быстрый срок оформления, получить карту можно дома курьерской доставкой или в отделении банка;
- в месяц можно бесплатно снимать до 50 000 рублей;
- удобный льготный период — 100 дней начинаются именно с даты покупки. При полном погашении долга льготный период возобновляется.
- отсутствует программа лояльности;
- годовое обслуживание стоит от 590 рублей;
- комиссия за снятие наличных сверх лимита — 5,9 % от суммы;
- платное СМС-информирование об операциях — 99 рублей в месяц;
- комиссия за перевод на другую карту или счет — 5,9 % от суммы перевода + 100 рублей;
- бывают случаи подключения к программе страхования (внимательно читайте договор).
Нажмите сюда, чтобы заказать,
Промсвязьбанк
Держателям пластика «Твой кэшбэк» банк возвращает до 5% при покупках в трёх выбранных категориях. С остальных трат кэшбэк составляет 1%.
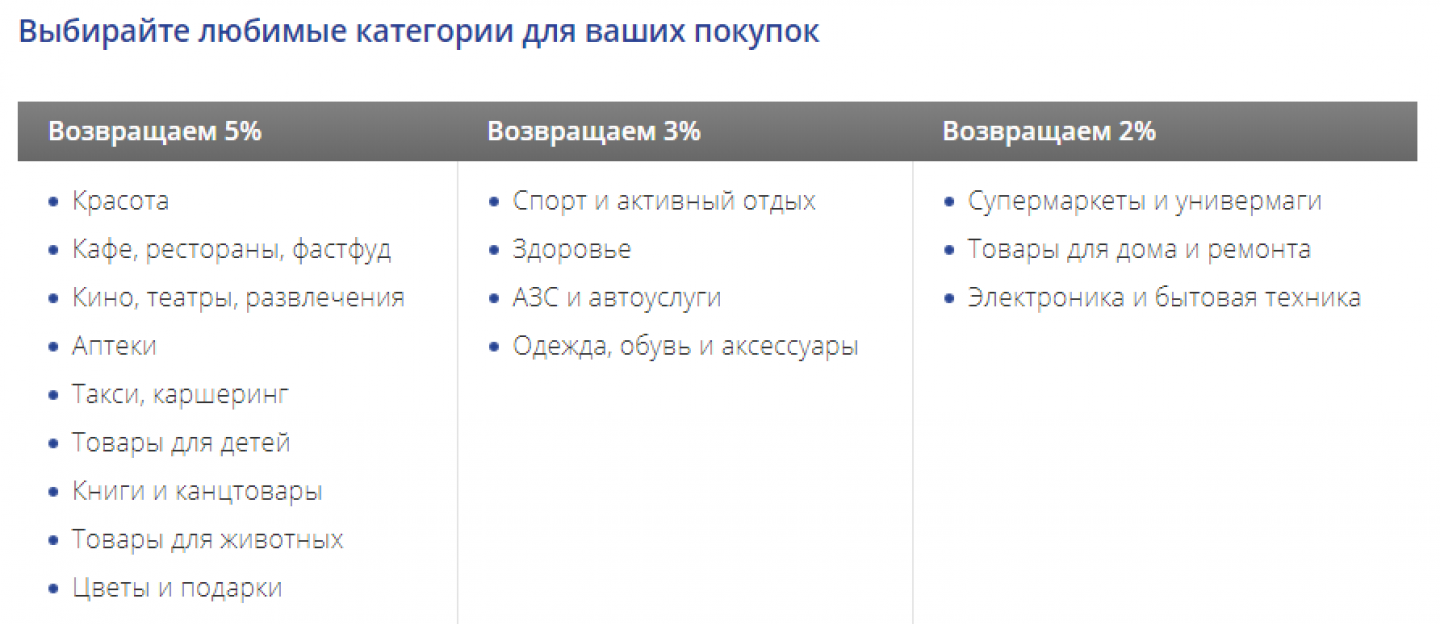
Бонусные категории, доступные по карте «Твой кэшбэк» ПСБ
5% начисляются на остаток по карте в кэшбэк-баллах.
Клиент вправе подключить только одну опцию: повышенный кэшбэк или % на остаток.
Бесплатное обслуживание доступно при соблюдении условий: при среднемесячном остатке 20 тыс. руб. или при покупках на ту же сумму. В других случаях берётся плата 149 руб. в месяц.
Снятие наличных без комиссии возможно в банках-партнёрах: Альфа-Банк, Россельхозбанк и другие.
Плюсы:
бесплатные переводы на карты других банков до 20 тыс. руб. в месяц.
Минусы:
для получения кэшбэка необходимо совершать покупки от 5 тыс. руб. в месяц.
«МТС Cashback» от МТС Банка
Карта с длинным льготным периодом. Но есть один нюанс: бонусы по кэшбэку можно потратить только на товары в салонах МТС или на мобильную связь.
Условия:
| Обслуживание карты | Бесплатно при оформлении онлайн |
| Льготный период | До 111 дней |
| Кэшбэк |
Месячный лимит по кэшбэку – 10 тысяч рублей. Потратить бонусы можно на скидки до 100 % на мобильную связь МТС, покупку смартфонов и аксессуаров в салонах МТС. |
| Снятие наличных |
|
| Лимит по карте | 500 тысяч рублей |
| Начисление на остаток |
|
| Процентная ставка | От 11,9 до 25,9 % |
| Выпуск карты | 299 рублей |
| Минимальный платеж | 5 % от суммы задолженности, но не менее 100 рублей |
| Смс-информирование | 59 рублей (первые 2 месяца бесплатно) |
Оформить — mtsbank.ru/chastnim-licam/karti/credit-mts-cashback.
Лучшие кредитные карты 2020 года с бесплатным снятием наличных
Кредитные карты, в отличие от дебетовых, не предназначены для наличных операций, хотя их функционал позволяет снимать деньги. Комиссию за эту транзакцию берут почти все банки. Поэтому снимать кредитные средства с карты, а порой и собственные, крайне невыгодно.
Важно помнить, что при обналичивании карты:
- может быть комиссия сторонних банков, если снятие происходит не в «родном» банкомате. Лучше снимать наличку в банкоматах банка-эмитента или у его партнеров. Желательно, чтобы у него была широкая сеть банкоматов;
- есть месячные/дневные лимиты на операцию;
- начисляются повышенные проценты.
Platinum Русского Стандарта
Пожалуй, кредитную карту Русского Стандарта Platinum тоже можно причислить к лучшим кредиткам со снятием наличных благодаря:
- отсутствию комиссии за снятие наличных в любых банкоматах мира;
- наличию беспроцентной рассрочки на все до 2 лет. Стоит отметить, что такое предложение не делают другие банки. У них, если и есть рассрочка, то она может длиться максимум до года и не на все виды товаров;
- бесплатному пополнению;
- сравнительно недорогому обслуживанию – 590 ₽ в год;
- наличию кэшбэка. У партнеров можно получить до 25%, в 3-х выбранных категориях – 5%. Включены самые распространенные траты (рестораны, общественный транспорт, одежда, аптека, АЗС, развлечения), что также не наблюдается у других кредитных карт. За остальные покупки начисляют 1%. Еще бонусы дают за бронирование отелей – 6%, покупку ж/д билетов – 5%, авиабилетов – 2%;
- спецпредложениям платежной системы;
- оформлению по 2-ум документам без справки о доходах;
- льготному периоду – 55 дней;
- быстрому принятию решения;
- возможности получить кредитную карту бесплатной доставкой.
Недостатки:
- немалая ставка – от 21,90% в год;
- предоставление бесплатного снятия наличных только на первые 30 дней, потом – 3,9% + 390 ₽;
- платные переводы – 3,9% + 390 ₽.
МТС Деньги Zero
МТС Деньги Zero – это кредитный продукт с нестандартной оплатой. На протяжении 1100 дней МТС Банк не начисляет ставку, но фиксированную комиссию, если есть долг. Мы уже упоминали ранее, что она не будет выгодной, если задолженность «весит» долго. Если же ее погашать через несколько дней, карта станет вполне полезным платежным инструментом. И она заслуженно находится в рейтинге лучших кредиток за 2020 год, потому что кредитор предусмотрел выгоду и для заемщика.
| Преимущества | Недостатки |
| Отсутствие комиссии при неиспользовании кредитных средств | Небольшой кредитный лимит – до 150 000 рублей |
| Снятии наличных в любом банкомате, в том числе за рубежом | Есть комиссия за выдачу – 299 ₽ |
| Бесплатная доставка | Комиссия за обслуживание кредита не входит в обязательный платеж, который равен 5% (минимум 500 ₽); |
| Кэшбэк — до 8% | Ежедневный лимит на снятие – 50 000 рублей |
| По истечении ЛП устанавливают небольшую ставку – 10% | — |
| Быстрый ответ по заявке | — |
| Получение по паспорту с 20 лет | — |
Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
Оформление кредитной карты необязательно приведет ее держателя в долговую яму. Если ей правильно пользоваться, можно не терять деньги, и даже их приумножить. Выгодные кредитные карты будут полезными, если применять в 2021 году на практике такие советы:
- Оформите самую лучшую кредитную карту на ваш взгляд и начните пользоваться банковской каруселью. Нужно на выгодных условиях с длительным льготным периодом оформить кредитку в том банке, где у вас уже есть зарплатная карта. Первой оплачивайте покупки. А зарплату (хотя бы ее часть) кладите на депозит или сохраняйте на остатке, чтобы получать %. Когда беспроцентный период начнет истекать, снимайте деньги с депозита либо дохода, полученного от %, для погашения долга.
- Выбирайте лимит, в зависимости от заработка. Оформляйте кредитную карту с лимитом, который будет соответствовать в 2021 году размеру вашей з/п и длительности грейс-периода. Вам хватит средств при аккуратных тратах, если лимит не будет превышать льготный период в 3 раза. Например, доход составляет 30 тысяч рублей в месяц. ЛП достигает 90 дней, тогда лимит не должен превышать 90 000 рублей.
- Не берите кредитную карту, если ее привезли на дом без договора. Внимательно читайте документ. Выясните, не навязаны ли страховки. А если обнаружите соглашение на страхование после активации карты, незамедлительно пишите заявление на отказ от нее.
- Не снимайте деньги в банкоматах, если есть комиссии за операцию. Казалось бы, кредитная карта самая лучшая, потому что у нее снятие наличных бесплатное. Но здесь вас может ожидать подвох – прерывание льготного периода.
- Применяйте кредитку в качестве залога. При бронировании отелей, аренде авто обычно блокируют деньги. Берите для этого не дебетовую, а кредитную карту.
- Вносите платежи заранее, чтобы из-за технических сбоев, праздников, выходных не попасть на просрочку и штрафы.
- При возникновении проблем не избегайте контактов с эмитентом. Помните, рефинансирование также распространяется на эти продукты.
- Пользуйтесь дополнительными привилегиями от платежных систем.
Исходя из текущей долговой нагрузки, максимальная безопасная сумма кредита для вас
Как сделать так, чтобы кредитные карты в банках работали на вас
Кредитная карта, как вы уже могли убедиться, — это не только финансовый резерв. С ее помощью можно не только тратить деньги, но и зарабатывать. Вот еще несколько советов, которые позволят вам обрести пассивный доход:
- Заведите лучшую кредитную карту, позволяющую хранить деньги под проценты, например, Кэшбэк Восточного, Халва Совкомбанка, MTS CASHBACK. Если на остатке оставлять определенную сумму, на нее будут капать %. Но сначала посчитайте возможную прибыль по накопительному счету, и учтите комиссию за годовое обслуживание. Если прибыль покроет стоимость пластика, вы сможете получить выгоду.
- Следите за скидками на нужные товары. Так вы сможете сэкономить, не дожидаясь зарплаты, а оплатив покупки кредитной картой в период акции.
- Если вам подключены платные услуги, следите, чтобы на счету всегда была сумма для их оплаты. Иначе банк спишет комиссию, из-за чего может образоваться задолженность, прекратиться льготный период и т.п.
- Старайтесь не запрашивать большой лимит. Он должен быть соизмеримым с вашим заработком.
- Подумайте, какие товары вы приобретаете чаще всего, а потом посмотрите, за какие покупки, а также, сколько банк будет возвращать денег. И уже отталкивайтесь от этого. Автовладельцам стоит присмотреться к картам с большим кэшбэком за покупки на АЗС. Для путешественников самые выгодные кредитные карты банков с максимальным количеством бонусов в виде миль.
- Внимательно изучите особенности бонусной программы. Оцените, принесет ли пользу выбранная кредитная карта. Смотрите на: количество партнеров; разнообразие категорий, величину бонусов, срок действия программы, период, когда баллы конвертируются в рубли.
- Платите в кафе, кинотеатре за друзей. Предварительно попросите, чтобы товарищи деньги, которые собирались на себя потратить, перевели вам на кредитную карту или возвратили наличными. Так вам начислят больше бонусов за общую сумму счета и, оплачивая расходы всей компании, вы ничего не потеряете.
В конце
Чтобы кредитная карта стала для вас лучшей, то есть приносила максимальную выгоду, вы должны соблюдать финансовую дисциплину, дедлайн, брать не больше, чем можете вернуть. Заводите кредитку только при наличии стабильного дохода и после внимательного изучения договора, условий обслуживания и программ лояльности. Интересно, какую кредитную карту оформите вы?
Газпромбанк / Умная карта
Предложение от Газпромбанка “Умная карта” позволяет копить кэшбэк или мили по выбору владельца. Разберем, почему она “умная”.
Условия обслуживания
Бесплатное ежемесячное обслуживание при соблюдении одного из следующих условий:
- оплата товаров и услуг от 5 000 ₽ за расчетный период;
- неснижаемый остаток – 30 000 ₽;
- кредит в банке;
- зарплата от 15 000 ₽ на карту банка.
В остальных случаях плата за обслуживание – 99 ₽ в месяц.
К карточке можно открыть накопительный счет. Если остаток по нему превысит 5 000 ₽, то банк начислит 5,3 %. Счет можно пополнять и снимать деньги без ограничения. Также нет потолка по сумме и сроку накопления. Единственный минус такого счета – возможность снижения процента на остаток по инициативе банка.
Наличные можно снять в банкоматах Газпромбанка бесплатно или 3 раза за расчетный период в других банках (не более 100 000 ₽ в месяц). Бесплатные переводы – не более 10 000 ₽ за расчетный период.
Бонусная программа
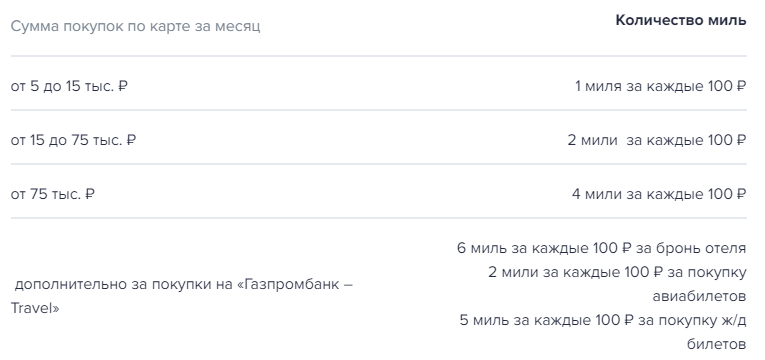
Дебетовую карту Газпромбанка называют умной из-за бонусной программы. Владельцу не надо выбирать категорию для получения повышенного кэшбэка. Банк сам определяет, на какие товары или услуги больше всего денег тратит клиент, и назначает по этой категории повышенный процент возврата.
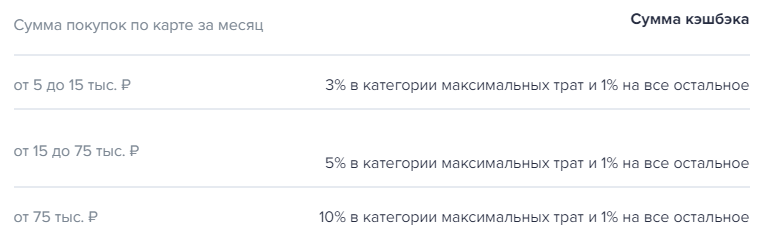
На сайте перечислены категории, по которым выплачивают повышенные проценты возврата: АЗС, кафе, рестораны, детские товары, аптеки, одежда и обувь и пр.
Один раз в месяц владелец пластика может поменять кэшбэк на мили.
10 место. Кэшбэк на все (Райффайзенбанк) — Visa
По каким условиям выбирать кредитную карту с кэшбэком?
| Название, банк, платежная система | Тип карты | Стоимость обслуживания | Размер и условия кэшбэка |
| Можно все (Росбанк) – Visa | Кредитная | 948 рублей в год | 1% за все покупки, до 10% в в избранных категориях (можно менять каждый месяц), максимум 5 000 рублей в месяц |
| Универсальная (АТБ) — MasterCard | Кредитная | Бесплатно | До 10% в категориях «Автокарта», «Дом-ремонт» «Развлечения» или «Семья», или 2% за все покупки, максимум — до 2 000 рублей в месяц в зависимости от категории |
| МТС Деньги Weekend (МТС Банк) — MasterCard | Кредитная | 1 200 рублей в год | 1% за все покупки, 5% в кафе, ресторанах, кино и такси, максимум 3 000 рублей в месяц |
| Кредитная | 199 рублей в месяц | 1% за все покупки, до 10% в зависимости от общей суммы трат — в одной из 9 категорий повышенного кэшбэка (выбирается автоматически по наибольшей сумме трат) | |
| Яндекс Плюс (Альфа-Банк) — MasterCard | Кредитная | первый гож — бесплатно, далее — 990 рублей в год | 1% за все покупки, 5% в категориях «Рестораны», «Развлечения», «Образование» и «Спорт», 10% в избранном сервисе Яндекса (меняется каждый месяц), 5% в прочих сервисах Яндекса, 6% на travel.alfabank.ru, максимум 6 000 рублей в месяц |
| Кредитная | 99 рублей в месяц | До 3% (Авиабилеты, отели), 2% (Связь, дом, ремонт, бытовая техника), 1% за прочие покупки при сумме трат от 10 000 рублей в месяц | |
| Дорожная (Росгосстрах Банк) — MasterCard | Кредитная | Бесплатно при сумме покупок от 30 000 рублей в месяц, иначе — 349 рублей в месяц | При сумме трат от 5 000 рублей в месяц — 7% в категориях «Авто», «Рестораны» и «Развлечения, максимум 3 000 рублей в месяц, 1% за прочие покупки, максимум 3 000 рублей в месяц |
| Cash Back (Ситибанк) – MasterCard | Кредитная | первый год — бесплатно, далее — 950 рублей в год | 1% за все покупки, 5% у партнеров, месячный бонус — 20% от суммы кэшбэка за месяц при сумме трат от 10 000 рублей |
| Emotion (Ак Барс) — Visa, MasterCard | Кредитная | бесплатно при сумме трат от 15 000 рублей в месяц, иначе — 199 рублей в месяц | 1% за все покупки, при сумме трат от 20 000 рублей в месяц — 1,25% |
| Кэшбэк на все (Райффайзенбанк) — Visa | Кредитная | 1 490 рублей в год | 1,5% за все покупки без ограничений по сумме |
Правильно выбранная кредитная карта с кэшбэком станет удобным инструментом для повседневных покупок
При ее оформлении в первую очередь обратите внимание на условия кэшбэка — размер начислений и категории, в которых он возвращается. Важны и другие условия кредитки — например, льготный период, процентная ставка и стоимость обслуживания
По итогам сравнения наиболее выгодным предложением среди кредитных карт с кэшбэком является Можно все от Росбанка. Она возвращает до 10% в категории на выбор держателя. Кредитка быстро выпускается, и ее можно оформить без справки о доходах. Единственный недостаток — сложные условия получения повышенного кэшбэка.
Рекомендовано для вас
Какие существуют виды кредитных карт
Бонусные карты и их особенности
Тестируем кредитную карту Платинум от Русского Стандарта
Чтобы понять, какая кредитка с кэшбэком будет лучше для вас, определитесь с тем, где вы собираетесь ее использовать. Для ресторанов и кафе подойде Альфа-Банк, для автомобильных расходов — РГС Банк, для повседневного использования – Росбанк, ГПБ и МТС Банк. Можно отметить карту АТБ из-за простых условий повышенного кэшбэка.
Также вы можете изучить предложения других банков на нашем сайте и оформить кредитную карту онлайн.

