Личный кабинет жилстройсбербанка: правила регистрации, использование мобильного приложения
Содержание:
- Восстановление аккаунта
- Создание учётной записи
- Процесс оформления
- Если Вы очередник акимата
- Список документов
- Предварительный займ
- Если у Вас нет накоплений
- Контактные данные
- Можно ли восстановить доступ онлайн?
- Можно ли получить ипотеку с первым взносом 0% в Жилстройсбербанке Казахстана?
- О компании
- Оценка финансового состояния клиента
- Промежуточный жилищный заем
- Регистрация личного кабинета
- Контакты
- Требования к заемщикам
Восстановление аккаунта
Нередко пользователи сталкиваются с проблемой входа в личный кабинет из-за того, что забывают свой пароль. Если у вас не получается выполнить вход в ЛК ЖССБ по этой же причине, то вы можете получить новый пароль, воспользовавшись системой восстановления доступа. Сделать это достаточно просто, для этого нужно лишь выполнить следующие действия:
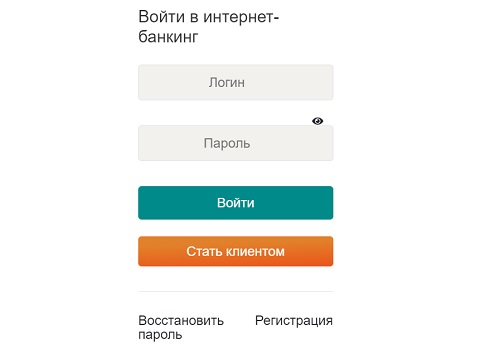
1.Перейдите на страницу авторизации online.hcsbk.kz.

2.Нажмите на вкладку «Забыли пароль».
3.Впишите альтернативный код (прописан в договоре) и номер телефона.
4.Подтвердите операцию вводом СМС-кода.
5.Создайте новый пароль.
Весь процесс занимает не больше одной минуты, после чего вы сможете вновь вернуть доступ к своему кабинету. Так что, если забыли пароль, то не нужно пытаться его вспомнить, так как проще получить новые параметры входа.
Внимание! Если у вас нет мобильного телефона, который привязан к вашему аккаунту, то восстановить пароль указанным способом не получится. В этом случае остаётся лишь обратиться за помощью к работникам банка
Для этого следует посетить любое отделение организации либо позвонить в call-центр.
Создание учётной записи
Во-первых, стоит отметить, что пройти регистрацию в личном кабинете ЖилСтройСбербанка могут только те пользователи, которые являются клиентами банка. Если вы ещё не являетесь клиентом указанной компании, то следует пройти в ближайший офис для заключения договора (отделения банка расположены во многих городах Казахстана, например, в Уральске, Актобе или Актау). После этого можно будет приступить к процедуре прохождения регистрации. Для этого:

2.Затем нажмите на кнопку «Интернет-банкинг».
3.На открывшейся странице выберите пункт «Регистрация».
4.Введите альтернативный код (указан в договоре) и номер мобильного телефона, привязанного к банковскому счёту.
5.Нажмите «Далее».
6.После этого на указанный номер придёт SMS с кодом подтверждения, введите его в соответствующее окно.
7.Создайте пароль, который в дальнейшем будет использоваться для входа в систему.
Процесс регистрации завершён. Если вы правильно выполнили все указанные действия, то сможете попасть в личный кабинет.
Процесс оформления
Ипотека оформляется по такому алгоритму:
- Оформление ипотеки в данном банке начинается с визита в офис. Филиалы есть во всех крупных городах республики Казахстан. Если уже при первом визите предоставить полный пакет документов, это существенно ускорит процесс.
- На основании предоставленных данных банк проводит анализ и выносит свое решение: одобрение или отказ в предоставлении ипотеки.
- После принятия положительного решения клиенту дается полгода на подбор недвижимости. Исходя из срока годности некоторых документов нужно поторопиться, чтобы не пришлось брать некоторые справки заново перед сделкой.
- Выбранное жилье должно тоже пройти одобрение банка. Главное требование к недвижимости — она должна быть ликвидной. Это позволит банку, в случае возникновения проблем с выплатами от клиента, продать жилье и вернуть свои деньги.
- Только после того, как объект пройдет проверку банка и будет утвержден, назначается подписание ипотечного договора. Там указываются все условия предоставления кредита и правила погашения.
- После этого назначается сделка купли-продажи. Продавец предварительно должен открыть счет, на который банк переводит деньги после подписания договора купли-продажи.
- Также клиент открывает себе счет. Именно с него каждый месяц будут списываться денежные суммы — обязательные платежи. Клиент должен следить за пополнением этого счета. Суммы, превышающие размер ежемесячного обязательного платежа, могут вноситься клиентом по его желанию. Это называется досрочное погашение.
Параллельно с ипотечным договором клиент должен оформить страховой договор на приобретаемый объект недвижимости. Страховую компанию можно выбрать только из партнеров банка.
Если Вы очередник акимата
Граждане, состоящие в акимате на учете нуждающихся в жилье, могут купить квартиру по таким программам Жилстройсбербанка, как «Бақытты отбасы», «Нурлы жер», «5-10-20», «Жас отбасы».
«Бақытты отбасы»
Участниками программы могут быть многодетные семьи, неполные семьи (при разводе с момента расторжения брака должно пройти 3 года), а также семьи, имеющие или воспитывающие детей-инвалидов. Доход должен составлять на одного члена семьи — не выше 2 прожиточных минимумов (65 336 тенге).
Условия:
- По «Бақытты отбасы» можно купить квартиру или частный дом на первичном или на вторичном рынке.
- Срок кредитования — до 20 лет.
- Первоначальный взнос — 10 % от стоимости жилья.
- Предоставляется жилищный сертификат в размере 1 млн тенге для покрытия части первоначального взноса на первичном и вторичном рынке.
Цена: до 15 млн тенге — в городах Нур-Султан, Алматы, Шымкент, Актау, Атырау, до 10 млн тенге — в других регионах.
«5-10-20»
Программу еще называют пилотный проект «Шанырак». В ней участвуют военнослужащие, бюджетники, госслужащие. Доход — на одного члена семьи не выше 3,1 прожиточного минимума (101 270 тенге).
Условия:
- Жилье по программе «5-10-20» можно купить в новых жилых комплексах, как построенных в рамках программы «Нұрлы жер» (кредитное жилье МИО), так и у частных застройщиков (в том числе в объектах жилищного строительства, обеспеченных гарантией дочерней организации АО «НУХ «Байтерек»).
- Номинальная ставка вознаграждения — 5% годовых.
- Срок кредитования — до 20 лет.
- Наличие первоначального взноса на счете в Жилстройсбербанке. По предварительным жилищным займам — в размере не менее 10% от суммы займа.
- не более 18 млн тенге — для городов Нур-Султан, Алматы и их пригородных зон;
- не более 15 млн тенге — для городов Атырау, Актау, Актобе, Шымкент, Туркестан и Карагандинской области;
- не более 12 млн тенге — для остальных регионов.
По кредитному жилью, построенному акиматами, утверждены следующие ценовые параметры 1 кв.м жилья:
- до 240 тыс. тенге — в городе Алматы;
- до 220 тыс. тенге — в городе Нур-Султан и его пригородной зоне;
- до 200 тыс. тенге — в городе Шымкент и пригородной зоне города Алматы;
- до 180 тыс. тенге — в городах Актобе, Атырау, Актау, Туркестан и Карагандинской области;
- до 160 тыс. тенге — в остальных регионах.
Очередники акимата могут подать заявку на участие в программе прямо сейчас. Для этого вам нужно на сайте банка нажать на кнопку «Подать заявку» и перейти в интернет-банкинг ЖССБ24, где вам необходимо заполнить форму электронного заявления.
В 2020 году заявки принимаются от очередников акиматов, которые встали на учет с 1986 по 2010 год, как от клиентов Жилстройсбербанка, так от тех, кто не является клиентом банка.
Кредитное жилье по «Нурлы жер»
 Строительство кредитного жилья через систему жилстройсбережений подразумевает возведение и реализацию жилья через местные исполнительные органы (МИО) для вкладчиков банка, в том числе очередников, состоящих на учете в МИО.
Чтобы участвовать в этом направлении, необходимо:
- Заключить договор о жилищных строительных сбережениях.
- Подать заявление на участие в пуле покупателей жилья и получить статус кандидата на приобретение жилья.
- Наличие на счете в ЖССБК не менее 20% от стоимости жилья для возможности оформления займа.
- Иметь гражданство Республики Казахстан или статус оралмана.
- Отсутствие на территории РК у кандидата на жилье и постоянно совместно проживающих с ним членов его семьи (супруги, несовершеннолетних детей), арендного жилья с выкупом или жилья на праве собственности.
- Подтверждение платежеспособности в порядке, предусмотренном внутренними документами банка.
- Наличие регистрации на веб-портале электронного правительства (официальный интернет-ресурс правительства egov.kz).
Стоимость кредитного жилья: до 180 тысяч тенге — в городах Нур-Султан, Алматы и их пригородных зонах, Шымкент, Актобе, Атырау, Актау, Туркестан и Карагандинской области; до 140 тысяч тенге — в остальных регионах.
Список документов
Во время подачи заявки в Жилстройсбербанк на получение ипотеки клиенту нужно собрать перечень документов и передать их в банк. Из документов понадобится:
- Документ удостоверяющий личность клиента и его супруги(га).
- Свидетельство о заключении брака.
- Свидетельство о рождении детей.
- Адресная справка (действует всего 3 месяца).
- Бумага, подтверждающая регистрацию и постановку на учет нуждающихся на получение жилья.
- Справка о заработной плате (за последний год).
- Выписка о пенсионных отчислениях клиента и супруга (за последний год либо полгода).
- Отчет кредитной истории заемщика из «Первого кредитного Бюро».
- При наличии пенсии понадобится пенсионная книжка, справка из ГЦВП о размере пенсии.
Также могут понадобиться и другие документы. К примеру, документы необходимые для залоговой недвижимости:

Предварительный займ
Этот вид займа можно получить только в рамках программ, реализуемых государством. Под предварительным займом следует понимать кредит на льготных условиях — банк предоставляет свои средства, когда клиент накопил 20% от необходимой суммы. В программе выгодная процентная ставка — всего 5% годовых. Ежемесячный платеж, который вносит клиент, делится на две части. Одна — это погашение основного долга и процентов по кредиту. Вторая — пополнение депозита, так как нужно добиться накопления 50%.
На депозит продолжает начисляться вознаграждение в размере 2% годовых, а также премия от государства, она составляет 20% от суммы накоплений. После того как депозит достигнет необходимых 50%, все средства, вносимые клиентов в виде ежемесячных платежей, будут уходить в счет оплаты кредита и процентов.
Алгоритм получение предварительного займа:
- Клиент открывает депозит в Жилстройсбербанке и ожидает момента, когда размер суммы дойдет до 20% от стоимости объекта недвижимости.
- После этого можно переходить к подбору недвижимости, предоставляемой в рамках этой программы. Для подбора пользуются порталом baspana.kz.
- Предоставить в банк документы, подтверждающие платежеспособность.
- Получить предварительный займ.

Если у Вас нет накоплений
Как накопить быстрее
Жилстройсбербанк помогает клиентам копить на будущее жилье, начисляя вознаграждение в размере 2% годовых на накопления. Помогает быстрее увеличить сбережения и государство. Ежегодно оно начисляет премию в размере 20% на сумму, равную 200 МРП (555 600 тенге в 2020 году).
Таким образом, у вкладчиков есть возможность по итогам года получить максимальную премию в размере 106 000 тенге. Для этого нужно успеть пополнить свой депозит до 31 декабря текущего года. Как правило, премию государства банк начисляет в I квартале следующего года.
Нужно помнить, что премия государства начисляется на один вклад одного вкладчика, открытый в ЖССБ. Если один вкладчик имеет в банке несколько депозитов, то премия государства будет зачислена только на один из них и вкладчик может выбрать, на какой именно.
Если у вкладчика есть возможность пополнять депозит на более высокую сумму, чем 200 МРП, то ему лучше копить в рамках «Семейного пакета». Это когда вклады открываются на нескольких членов семьи, пополняются и тогда премия начисляется на каждый вклад. Так накопление необходимой суммы происходит быстрее.
Как купить депозит Жилстройсбербанка
Покупка чужих депозитов может ускорить получение льготного займа под 5% на покупку недвижимости либо ремонт. Удобно, что ни продавцу, ни покупателю не нужно никуда ходить, все операции производятся онлайн. Для этого необходимо сделать несколько шагов:
- Открыть депозит, если вы не были вкладчиком ЖССБК. Открыть депозит можно удаленно.
- Далее нужно зарегистрироваться в интернет-банкинге ЖССБ 24.
- В интернет-банкинге нужно перейти на страницу объявлений о продаже депозитов и выбрать подходящий депозит.
- После этого необходимо подать заявку с указанием цены, за которую вы готовы купить депозит.
- Объявление о продаже каждого депозита доступно от 1 до 3 дней. За это время можно повысить предлагаемую цену. Минимальный шаг повышения ставки равен 20 000 тенге. По окончании срока публикации покупателем становится тот, кто предложит самую высокую цену.
Переуступка депозита — услуга банка возмездная. Комиссия за нее составит 0,5% от накопленной суммы сбережений. Она взимается с продавца.
С помощью купленных депозитов купить квартиру можно будет только на коммерческом рынке. Принять участие в госпрограммах с такими депозитами будет невозможно.
Информационная служба kn.kz
Контактные данные
- Горячая линия. Банк открыл контактный центр 8-8000-801-880 для консультирования своих клиентов. Телефон работает по всей Республике Казахстан. Абонентам сотовых операторов рекомендуется набирать короткий номер 300. Совершение звонков бесплатное. Специалисты готовы предоставить справочную информацию, заблокировать потерянную банковскую карту, решить технические проблемы. Можно проверить расписание работы конкретного отделения или узнать его адрес.
- Электронная почта. Для приема жалоб работает адрес E-mail antifraud@hcsbk.kz. Клиенты могут пожаловаться на коррупционную деятельность среди банковских сотрудников. Дополнительное предназначение электронной почты – отправка претензий на мошенничество. При составлении письма перечисляйте все обстоятельства случившегося – адрес отделения, время события, размер перевода и так далее. В течение нескольких рабочих дней вам придет ответ на почту.
Можно ли восстановить доступ онлайн?
Если попытка входа оканчивается неудачно – нужно проверить правильность ввода учетных данных. Многие пользователи устанавливают неправильную раскладку клавиатуры. Дополнительной проблемой может стать нажатие клавиши Caps Lock. Поскольку пароль чувствителен к регистру, система не дает выполнить вход. Нужно внимательно проверить строки перед повторной попыткой. Если снова появляется ошибка, то не спешите обращаться в поддержку. Отправьте запрос на восстановление доступа. Для этого нажмите ссылку «Забыли пароль» около формы входа.
Выберите способ восстановления – по номеру договора либо по альтернативному коду. Для этого установите отметку напротив нужного варианта. Укажите личные данные и нажмите ссылку «Далее». Система отправит вам сообщение, внутри которого содержится одноразовое сочетание знаков. Напишите на странице временный код. Затем придумайте надежный пароль. Для безопасности следует пользоваться цифрами, заглавными и строчными буквами. Сразу после сохранения изменений старый пароль перестанет работать. Попробуйте авторизоваться в кабинете с новыми учетными данными.
Можно ли получить ипотеку с первым взносом 0% в Жилстройсбербанке Казахстана?

Жилстройсбербанк – первое банковское учреждение, в котором реализовали систему жилищных депозитов. Целью таких сбережений является привлечение денежных средств народа Казахстана в строительные вклады и выдачу ипотеки без первоначального взноса.
Вкладчики ЖССБ открывают депозиты, рассчитанные для купли недвижимости в перспективе.
Подписывая договор о жилищных строительных депозитах с Жилстройсбербанком, клиент обязуется ежемесячно пополнять свой личный сберегательный счет. Сбережения на депозите в будущем послужат минимальной суммой для взноса и оплаты части от стоимости жилплощади, а остаток сбережений выдается клиенту как ипотечный кредит на льготных условиях.
 Условия по депозиту
Благодаря системе жилищных сбережений от ЖССБ клиент получает не только вознаграждение по вкладу, но и гарантию получения кредита в дальнейшем при сроке накопления от 3-ех лет. Для того чтобы взять ипотечный займ клиенту необходимо накопить 20% либо 50% от цены объекта жилья.
Жилстройсбербанк присваивает баллы каждому вкладчику. Оценочные баллы зависят от выполнения условий, суммы накоплений, финансовой репутации клиента и других показателей. Итоговое количество начисленных баллов будет напрямую влиять на условия кредита (процентную ставку, сумму и срок займа). Выходит чем больше у вкладчика оценочный балл, тем лояльней условия по ссуде.
Как это работает?
Рассмотрим пример — вкладчик решил накопить 50% от стоимости желаемой недвижимости. Представим, что клиент планирует приобрести жилье за 12 млн. ₸, тогда ему понадобится накопить 6 млн. ₸ минимум за три года. Вдобавок нужно получить высокий уровень оценочного балла. Для достижения высокой оценки необходимо регулярно пополнять свой личный сберегательный счет, оплачивая ежемесячные платежи.
При накоплении Жилстройсбербанк предоставляет самую высокую процентную ставку вознаграждений по депозитам – до 13,3%. Когда клиент накопил половину от стоимости объекта недвижимости и выполнил все условия, он получит от банка сумму, не хватающую для приобретения жилплощади в кредит от 3,5 до 5% годовых.
Полезное видео:
О компании
АО «Жилстройсбербанк» — это финансовое учреждение страны, внедряющее систему ЖСС. Она помогает улучшить жилищные условия клиентов. Это происходит благодаря привлечению финансов вкладчиков в жилищный строительный депозит, предоставление займов на недвижимость.
Миссия финансового заведения – это обеспечить казахские семьи собственным имуществом, укрепить чувство патриотизма.
АО «Жилстройсбербанк Казахстана» или «Отбасы банк» охватывает экономически активные слои населения страны для того, чтобы оно:
- участвовало в системе ЖСС;
- укрепляло надежность, доверие, прозрачность, высокое качество, доброжелательные взаимоотношения между клиентами и партнерами.
Банк включает в себя Центральный Аппарат, расположенный в городе Алматы, а также 17 региональных филиалов.
Сейчас «Жилстройсбербанк» — это устойчивое, высокотехнологичное, клиентоориентированное социально-значимое финансовое заведение, которое:
- реализует принципы системы ЖСС;
- активно участвует в государственных программах;
- поддерживает жилищное строительство, обеспечивая своих клиентов недвижимыми объектами.
Оценка финансового состояния клиента
Для того чтобы можно было претендовать на самый низкий процент, следует позаботиться об оценочном показателе. Это своего рода индикатор финансовой дисциплины вкладчика. Чем выше этот показатель, тем лучшие условия кредитования будут предложены клиенту.
Самый высокий показатель у клиентов образуется при активном накоплении средств. Даже если клиент не имел возможности внести какую-то денежную сумму один месяц, он может внести больше на следующий месяц. При таком регулировании оценочный показатель будет стабильно расти. Минимальный оценочный показатель составляет 16. Оценка 30 — это уже вполне достаточный показатель, позволяющий претендовать на снижение процентной ставки.
Очень многое зависит от той суммы, которая будет вноситься на депозит ежемесячно. Если клиент планирует купить квартиру за 10 000 000 тенге, он должен для нормального темпа накоплений вносить ежемесячно около 1-1,5% от этой суммы. Тогда за 3 года клиент соберет необходимую сумму и достигнет необходимого значения оценочного показателя.
Не запрещается вносить и меньше, но тогда следует приготовиться к более продолжительному периоду накопления. Здесь есть преимущество: при более длительном накоплении растет оценочный показатель, что в результате даст более низкую процентную ставку.

Промежуточный жилищный заем
Следующий вид займа, предлагаемого Жилстройсбербанком, является промежуточный заем. Он предназначен для лиц, имеющих 50% от суммы приобретаемой недвижимости и не желающих накапливать средства в течение нескольких лет, как этого требует программа жилищного займа.
Промежуточный займы предоставляются по ставке от 7,5% до 8,5% годовых на срок от 3-х до 25-ти лет в зависимости от выбранной тарифной программы и вида платежей по займу («Стандартный», «Жеңіл» и «Жеңіл-2»).
Условия данного вида займа такие, что лицо вносит 50% от стоимости приобретаемого жилья на депозитный счет в Жилстройсбербанке, банк предоставляет ему недостающие 50%
Здесь нужно сделать одно важное замечание, что промежуточный заем выдается не на 50%, а на 100%, т.е. проценты заемщик будет выплачивать от полной стоимости недвижимости
Как и в случае с программой Жилищного займа, средства, находящиеся в течение срока промежуточного займа также обеспечиваются ставкой вознаграждения 2% годовых и ежегодной премией 20% от суммы (не более 20% от 200 МРП (583 400 тнг на 2021 год)). К концу срока промежуточного займа, сумма на депозите с учетом всех прибавок идет в счет погашения основного долга, а на оставшуюся сумму процентная ставка понижается до уровня жилищного займа (от 3,5% до 5%).
Основные параметры промежуточного займа:
- заключение договора о жилищных строительных сбережениях на договорную сумму (стоимость жилья);
- комиссионный сбор за открытие депозита – 0 тенге;
- взнос 50% от договорной суммы на депозит;
- уплата процентов по займу и/или основного долга от 100% от договорной суммы в течение 3-х лет по одному из трех направлений («Стандартный», «Жеңіл» и «Жеңіл-2»);
- подтверждение платежеспособности и предоставление залогового обеспечения, достаточного для покрытия суммы выданного займа;
- получение жилищного займа по ставке 3,5 – 5 % годовых;
- срок кредитования – 6 месяцев до 25 лет.
Виды промежуточного займа
|
«Стандартный» |
«Жеңіл» |
«Жеңіл-2» |
|
| Сумма займа |
Минимальная сумма – 500 МРП (1 458 500 тнг на 2021 год), максимальная – 90 000 000 тенге. |
||
| Срок займа | До 25 лет, в зависимости от выбранной тарифной программы | От 4 до 10 лет, в зависимости от выбранной тарифной программы (только «Бастау» и «Оркен») | До 25 лет, в зависимости от выбранной тарифной программы |
| Ставка по займу | от 7,5% годовых | — от 8,5% годовых;
— от 5% годовых для программы «Нурлы жер» |
от 8% годовых |
| Погашение займа | Ежемесячно (аннуитет или уплата основного долга равными долями и вознаграждения от уменьшающегося остатка) | Погашение промежуточного жилищного займа с отсрочкой платежа по основному долгу (отсрочка платежа не более 3-х лет) | Погашение 50% от основного долга по промежуточному займу: аннуитет, уплата основного долга равными долями и вознаграждения от уменьшающегося остатка |
| Обеспечение по займу | Собственные накопленные жилстройсбережения и Приобретаемая недвижимость / Недвижимость, находящаяся в собственности заемщика или вещного поручителя / Накопленные жилстройсбережения 3-го лица |
Направление «Стандартный» предполагает погашение как суммы по процентам, так и суммы основного долга, поэтому на первом этапе платежи будут в разы больше, чем на последующем при уплате жилищного займа.
По направлению «Жеңіл» погашение основного долга не происходит, производится уплата только процентов по промежуточному займу. Погашение основного долга происходит на следующем этапе при жилищном займе.
Направление «Жеңіл-2» предусматривает уплату процентов (как при «Жеңіл») и погашение половины от основного долга. Вторая половина основного долга переходит на жилищный заем.
Регистрация личного кабинета
Сразу необходимо отметить, зарегистрироваться в системе могут исключительно пользователи, которые уже оформили ипотечный кредит или сделали жилищный депозит. Разумеется, при этом они должны являться держателями пластиковых карт, выпущенных этим банком.
Если клиент пока не успел оформить жилищный депозит или купить квартиру с помощью получения ипотечного кредита, следует сначала посетить одно из отделений банка, заполнить соответствующий бланк-заявление, и дождаться одобрения заявки. Теперь можно приступать к регистрации на платформе, чтобы получить возможность начать использовать инструменты, входящие в функционал личного кабинета.
Алгоритм регистрации:
- Используя браузер, нужно зайти на официальную страницу банка hcsbk.kz.
- Перейти в меню под названием «Регистрация».
- Ввести альтернативный код, который клиент получает в банке при заключении соглашения на предоставление ипотечного кредита или внесения вклада. По желанию, клиенты могут выбрать другой способ регистрации, который подразумевает использование не альтернативного кода, а номера счета или мобильного телефона.
- На указанный контактный номер телефона пользователь получит специальный код. Его следует ввести в пустое поле. Допущение ошибок во время ввода станет причиной того, что система отклонит заявку. Поэтому, прежде чем подтвердить код, нужно проверить правильность его введения. Если сообщение не придет в течение 5 минут, можно запросить повторную отправку.
- Осталось только поставить галочку напротив соглашения об обработке персональных данных и придумать пароль для авторизации на сайте.
На этом процесс регистрации нового пользователя завершается. Если все данные были введены правильно, никаких проблем у клиентов не возникает.
Регистрироваться в системе нужно только по номеру телефона, который был указан в заключенном договоре с кредитной организацией. Если клиент указал другой номер мобильного телефона, то система не разрешит завершить регистрацию, выдав ошибку. Для ее исправления не нужно обращаться в службу поддержки. Достаточно ввести данные, которые указаны в договоре, чтобы успешно завершить процедуру регистрации.
Контакты
Банк «Жилстройсбербанк» — это продвинутое финансовое заведение. Как и любого продвинутого заведения, у него есть несколько групп в социальной сети.
Это группы в:
Помимо этого, связаться с оператором можно и через специальную форму.
Также в правой части экрана здесь располагаются ссылки:
- «Ваш консультант».
- «Консультанты, с которыми расторгли договоры».
- «Стандартные условия».
- «Прием граждан».
- «Часто задаваемые вопросы».
- «Горячая линия».
Также горячая линия доступна по номеру: 300. На звонки операторы отвечают с 9 утра до 21 часов вечера с понедельника по субботу. В воскресенье операторам на горячую линию звонить не стоит, т.к. она не работает.
Помимо этого, здесь располагается ссылка под названием «Запишитесь в отделение онлайн».

Пользователь может нажать на нее, записаться на прием к оператору в ближайшее отделение.
Также в правой части экрана располагается специальная вкладка зеленого цвета.
Она разделена на несколько подкатегорий.
Это:
- «Видеозвонок».
- «Подписаться».
- «Заказать обратный звонок».
- «Оставить отзыв».
- WhatsApp.
- Telegram.
- «Оцените нас».
Операторы принимают жалобы на свою электронную почту: mail@hcsbk.kz.
Также операторы на звонки отвечают и по телефону:
- +7 705 925 13 00.
- +7 727 330 9 300.
- +7 727 279 35 11.
Подытожим: «Жилстройсбербанк» — это лучший банк Казахстана, которым пользуется большинство людей, проживающих здесь.
Требования к заемщикам
Для оформления ипотеки заемщик должен соответствовать таким требованиям:
- Возраст от 21 года до 63 лет (из расчета на момент полного погашения долга).
- Наличие гражданства республики Казахстан и отметки о регистрации в любом ее регионе.
- Общий трудовой стаж от 6 месяцев.
- Наличие официального или подтвержденного регулярного дохода. Если такие справки предоставить проблематично, то подойдут и ведомости о платежеспособности.
- Ипотека от Жилстройсбербанка не может быть одобрена пенсионерам, не имеющим официального трудоустройства. Сами по себе пенсионные выплаты не могут служить основанием для предоставления ипотеки.
- На протяжении всего срока кредитования допускается присутствие одних и тех же созаемщиков, замена на новых не производится.
- Процентная ставка зависит от срока кредитования и финансовых возможностей клиента. В любом случае, установлению процентной ставки для каждого конкретного клиента предшествует анализ рисков банка.


