Оборот компании — это… чем отличается оборот от выручки. как посчитать годовой оборот компании
Содержание:
- Зачем считать валовую прибыль
- Правила проведения расчетов
- Похожие термины:
- Как увеличить валовую прибыль?
- Дополнительные формулы расчета валового дохода от реализации товаров
- Определение себестоимости продукции
- Выручка по стандартам МСФО и РСБУ
- Правила проведения расчетов
- Как провести расчет
- Как отражается валовая выручка в отчетности
- Примеры произведения расчетов
- Ключевые отличия
- Как отражается валовая выручка в отчетности
- Валовая прибыль и операционная прибыль
- Пример валовой прибыли и операционной прибыли
- Суть
- Как рассчитать?
- Бухгалтерская и экономическая виды прибыли
- Показатель валовой прибыли как инструмент развития бизнеса
Зачем считать валовую прибыль
Валовая прибыль — это индикатор уровня рентабельности компании. Он зависит от ряда таких факторов как расходы, себестоимость продукта или услуги, количество продаж, стоимость работы персонала, ассортимента и так далее. Чем выше валовая прибыль, тем эффективнее работает компания. Поэтому, необходимо расчитывать этот показатель регулярно.
К тому же, для оценки эффективности работы компании важно анализировать разные данные. Нельзя делать выводы об успешности бизнеса только по одному показателю
Например, на основании валовой прибыли можно делать другие расчеты и вычислять валовую маржу и операционную прибыль.
Правила проведения расчетов
Следует акцентировать внимание на то, что расчеты налоговых выплат осуществляются только после подсчета размера валовой прибыли. Последняя определяется как итоговая сумма в совокупности с дополнительной прибылью. Во время подготовки необходимых расчетов, следует учитывать деятельность предприятия:
Во время подготовки необходимых расчетов, следует учитывать деятельность предприятия:
- Торговые предприятия. В первую очередь, рассчитывается размер общего дохода. Для того, чтобы получить сумму чистой прибыли потребуется вычесть из итоговой суммы все расходы, связанные с предоставлением скидок и возвратом бракованных изделий. Из полученной суммы вычитаются траты, связанные с себестоимостью продукции. Полученный результат является валовой выручкой предприятия.
- Компании, специализирующие на оказании услуг. В подобных организациях размер валовой выручки приравнивается к чистому доходу. Для того чтобы получить итоговую сумму необходимо посчитать разницу между полученным доходом и тратами, связанными со скидками и претензиями от заказчиков.
Помимо этого, во время проведения вычислений следует сконцентрировать внимание на нескольких нюансах. В первую очередь, следует проверить правильность отражения сведений в отчетных ведомостях, связанных с ежедневным поступлением средств. Здесь учитывается как наличность, так и банковские платежи
Также необходимо уделить внимание товарно-материальным запасам. Оценка данного показателя производится в начале года. Полученный результат сопоставляется с размером выручки за прошлые годы
Здесь учитывается как наличность, так и банковские платежи
Также необходимо уделить внимание товарно-материальным запасам. Оценка данного показателя производится в начале года
Полученный результат сопоставляется с размером выручки за прошлые годы.
Далее учитываются издержки на приобретение различных товарно-материальных ценностей. Это могут быть как служебные автомобили и недвижимость, так и различные предметы офисной мебели. Данный вид трат, в обязательном порядке исключается из расчетов себестоимости производства. После этого, производятся расчеты товарно-материальных запасов на конец года
Необходимость этих вычислений объясняется важностью выявления факта соблюдения требований, установленных государством. В этих расчетах необходимо использовать методички по ценообразованию. Для того чтобы подтвердить размеры товарно-материальных ценностей, потребуется провести инвентаризацию
Для того чтобы подтвердить размеры товарно-материальных ценностей, потребуется провести инвентаризацию.
Далее производится анализ правильности составленных расчетов. В том случае, когда деятельность предприятия основывается на розничной или оптовой торговле, подобные вычисления занимают короткий промежуток времени. Для получения необходимого результата достаточно разделить сумму валовой прибыли на показатель чистой выручки. Полученные проценты являются разницей между себестоимостью товарно-материальных ценностей и ценником при реализации.
В заключении учитываются дополнительные источники выручки. В том случае, когда предприятие получает доходы из источников не связанных с основной деятельностью, данная сумма прибавляется к валовому доходу. Полученный результат является валовой выручкой.

Похожие термины:
-
Валовая прибыль банка — полная прибыль банка от всех видов банковских операций, включая: — доходы от учетно-ссудных операций; — дивиденды от вложения в ценные бумаги; — комиссии по расчетным, перевод
-
(gross margin, gross profit) — стандартный показатель (МСФО), приводимый в отчете о прибылях и убытках, численно равен разности между выручкой нетто и затратами производства реализованной продукции. В РФ этот т
-
(gross trading profit) Прибыль компаний до вычета из нее амортизационных отчислений, налогов и процентов по задолженностям. Таким образом, это прибыль, полученная от коммерческих операций компании. После в
-
разница между продажной ценой продукта и его средними производственными и торговыми затратами.
-
1) часть добавленной стоимости, остающейся у производителей после вычета расходов, связанных с оплатой труда наемных работников и налогов на производство и импорт; — показатель счета «Образование
-
определяется величиной балансовой прибыли предприятия, исчисленная в установленном порядке; увеличивается для предприятий, осуществляющих прямой обмен или реализацию продукции по ценам не ниже
-
разность между валовой добавленной стоимостью, оплатой труда наемных работников и чистыми косвенными налогами.
-
общая сумма прибыли предприятия от всех видов хозяйственной деятельности до вычета из нее налогов и других обязательных платежей. В составе балансовой прибыли различают: валовую прибы
-
Прибыль (profit), полученная от операций до учета амортизации (depreciation), процента на заемное финансирование и изменения стоимости (appreciation) запасов.
-
Величина, на которую выручка от реализации продукции превышает величину переменных издержек. Если валовая прибыль достаточна лишь для покрытия постоянных издержек, производство является безубы
-
Разница между доходами компании от продаж и себестоимостью реализованной продукции. Чистая прибыль равняется валовой прибыли минус операционные расходы (operating expenses) — затраты на повседневные ком
-
валовая прибыль с учетом вычетов.
-
(gross income) 1. Доход физического лица или организации до вычета их него понесенных при его получении затрат. 2. Доход, подлежащий налогообложению, налоги из которого, однако, удержаны не были. Для многих
-
Определяет средний процент превышения выручки от реализации товаров и услуг над себестоимостью этих товаров и услуг. Для высокотехнологичных компаний этот показатель может быть весьма велик (до8
Как увеличить валовую прибыль?
Валовая прибыль – это динамический показатель. Он постоянно изменяется в зависимости от деятельности компании. Увеличить ВП помогают следующие мероприятия:
- использование техники ЛИФО при анализе запасов;
- сокращение налогообложения при помощи льгот, которые полагаются предприятию;
- регулярное списание безнадежных задолженностей с баланса;
- оптимизация производственных процессов, нацеленная на уменьшение издержек;
- грамотная ценовая политика, учитывающая спрос на продукцию и общую рыночную ситуацию;
- улучшение качества оборудования для ускорения выпуска товаров и улучшения их качества. Восстановление или приобретение оборудования может проводиться за счет дивидендов акционеров;
- создание разумных нормативов, обеспечивающих контроль над нематериальными активами.
ВАЖНО! Валовая прибыль – это тот показатель, на основании которого может осуществляться планирование деятельности предприятия в производственной сфере. Итак
Валовая прибыль – сумма, полученная после вычета издержек и себестоимости продукции. Определяется по формуле. Нюансы расчета зависят от типа деятельности предприятия. Показатель ВП важен для оценки производственных ресурсов компании. Является основой для разумного ценообразования. Валовая прибыль отражается в бухгалтерской отчетности при помощи соответствующих проводок, установленных Приказом Минфина
Итак. Валовая прибыль – сумма, полученная после вычета издержек и себестоимости продукции. Определяется по формуле. Нюансы расчета зависят от типа деятельности предприятия. Показатель ВП важен для оценки производственных ресурсов компании. Является основой для разумного ценообразования. Валовая прибыль отражается в бухгалтерской отчетности при помощи соответствующих проводок, установленных Приказом Минфина.
Дополнительные формулы расчета валового дохода от реализации товаров
1. Формула для расчета валового дохода по суммарному товарообороту:
Вдох = СТов × РНац / 100,
где:
РНац — расчетная торговая наценка, которая исчисляется по формуле:
РНац = Товн / (100 + Товн),
где:
Товн — торговая надбавка (%)
Формула расчета валового дохода по суммарному товарообороту используется при условии, что все группы товарных ценностей имеют одинаковый процент наценки. Если же ее размер изменялся в расчетном периоде, целесообразнее использовать иные формулы.
2. Формула для расчета валового дохода по ассортименту оставшихся товарных ценностей:
Вдох = (Тно + Тнп – Тнв) – Тнк ,
где:
Тнк — наценка на конец расчетного периода (кредитовое сальдо счета 42).
3. Формула для расчета валового дохода по ассортименту проданных товаров:
Вдох = (СТов1 × Псред1 + СТов2 × Псред2….. СТовN × ПсредN) / 100,
где:
СТов(1…N) — товарооборот по определенной группе товаров;
Псред (1…N) — средний процент надбавки по каждой группе товарных ценностей.
Данный способ определения величины валового дохода используется при условии ведения учета товарных ценностей по группам товаров с одинаковым процентом наценки.
Определение себестоимости продукции
Когда вы говорите о себестоимости продукции, стоит понимать, что речь идет о затратах на одну единицу данного товара.
Для того, чтобы определить себестоимость продукции, нам необходимо знать (вычислить):
- Стоимость продукции, которая участвовала в вспомогательном производстве;
- Себестоимость продуктов, которые были потрачены на изготовление;
- Стоимость выпуска всей партии данных товаров.
Именно цифры о том, какова величина себестоимости продукции подскажет вам, стоит ли открывать данный бизнес.
Себестоимость бывает плановая (обязательные действия, которые не могут быть отменены в виду производственных действий – трудовой капитал, работа оборудования, сырье и т.д.) и фактическая (то что на самом деле идет на изготовление продукции).
https://youtube.com/watch?v=yxdaJIjN3uQ
Итак, для того чтобы посчитать полную себестоимость продукции, необходимо суммировать такие затраты:
- Сырье и материалы, которые были потрачены на производство продукции;
- Топливо, электричество и любая другая энергия, которую использовали при производстве;
- Плата за трудовые действия;
- Проценты и начисления от заработной платы рабочим;
- Фактические расходы на производстве, которые были при изготовлении продукции;
- Хозяйственные расходы, если таковые имеются;
- Прочие расходы, которые были совершенны и отвечают необходимости;
- Коммерческие расходы – упаковка, хранение, реклама, реализация и т.д.
Если не брать во внимание коммерческие расходы, мы получим показатель производственной себестоимости продукта
Итак, пункты 1-3, собрали в себя прямые расходы, так как есть на каждом предприятии с изготовлением любой продукции.
Остальные же моменты можно отнести к косвенным расходам, так как они относятся только к производству некоторых материалов и товаров, а потому не присутствуют на всех предприятиях.
Соотношения этих затрат зависит от типа производства.
Если вы являетесь владельцем компании, которая выпускает один продукт, почти все ваши потраченные средства можно отнести к прямым расходам. Если же ваша фирма изготавливает множество средств, или занята в химической промышленности, дела будут обстоять с точностью да наоборот.
Представьте себя хозяином какого-либо производства, совершенно неважно что оно изготавливает, мы возьмем средние показатели по все параметрам. Давайте для примера рассчитаем себестоимость некой продукции:. Давайте для примера рассчитаем себестоимость некой продукции:
Давайте для примера рассчитаем себестоимость некой продукции:
- Сырье и материалы, которые были потрачены на производство продукции – 5 000 рублей;
- Топливо, электричество и любая другая энергия, которую использовали при производстве – 3 000 рублей;
- Плата за трудовые действия – 2 500 рублей;
- Проценты и начисления от заработной платы рабочим – 40%;
- Фактические расходы на производстве, которые были при изготовлении продукции – 10%;
- Хозяйственные расходы, если таковые имеются – 20%;
- Коммерческие расходы – упаковка, хранение, реклама, реализация и т.д. – 5%;
Итак, необходимо определить себестоимость продукции, на 1 000 товаров.
Плата за трудовые действия – 2 500 рублей * 40% / 100% = 1 000 рублей;
Фактические расходы на производстве, которые были при изготовлении продукции = 2 500 рублей *10% / 100% = 250 рублей;
Хозяйственные расходы, если таковые имеются – 2 500 рублей *20% / 100% = 500 рублей;
Себестоимость тысячи изделий = 5 000 + 3 000 + 2 500 + 1 000 + 250 + 500 = 12 250 рублей
Траты на перевозку = 12 250 рублей * 5% / 100% = 612,5 рублей;
Полная себестоимость тысячи товаров= 12 250 рублей + 612,5 рублей = 12 862,5 рубля;
Себестоимость одного изделия = 12,86 рублей;
Цена, которую может поставить изготовитель на одно изделие = 12,86 рублей + 12,86 рублей * 15% / 100% = 14,8 рублей;
Реальная прибыль, которую получит изготовитель с одного изделия = 12,86 рублей * 15% / 100% = 1,9 рублей.
Выручка по стандартам МСФО и РСБУ
В соответствии со стандартами МСФО и РСБУ объем выручки отражается в учете по-разному, т.к. существует ряд отличий в критериях ее признания. Общую статью об этих стандартах читайте здесь. В России по нормам РСБУ порядок признания и отражения выручки регулируется ПБУ 9/99. Для составления отчетности по международным стандартам (МСФО) применяется IFRS 15 «Выручка по договорам с покупателями».
Первое различие заключается в моменте признания. Согласно п. 12 ПБУ 9/99 выручка от реализации продукции принимается к учету при одновременном исполнении нескольких условий:
- сумма сделки надежно определена;
- компания уверена, что по итогам проведенной сделки произойдет увеличение выгоды;
- право собственности на товарную продукцию перешло контрагенту;
- могут быть подсчитаны затраты, связанные с проведением сделки.
В МСФО признание выручки происходит в 5 этапов:
- Признание соглашения, заключенного между компанией и контрагентом – договор признается, если он имеет коммерческое содержание, в нем определены условия поставки и оплаты товаров, предприятие получит выгоду от его исполнения;
- Определение обязательств, которые должны быть выполнены в рамках соглашения;
- Установление цены сделки;
- Перераспределение стоимости каждой операции, проведенной в рамках контракта, на обязанности к исполнению;
- Признание выручки в момент совершения определенной операции.
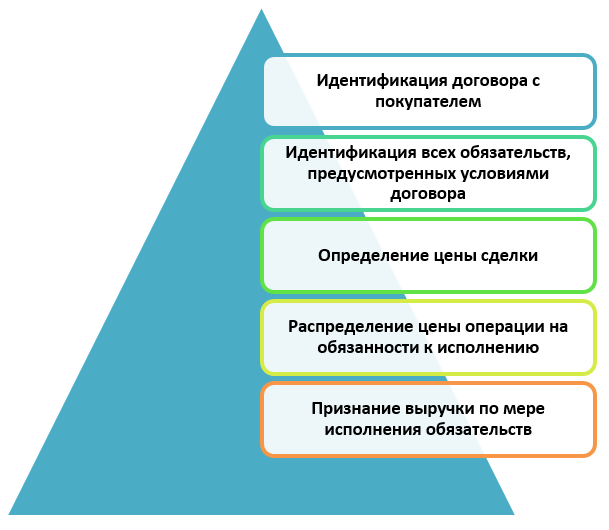
По МСФО расчет выручки производится одним из двух способов:
- выполненных работ или метод результата – выручка признается на основании стоимости товара, фактически принятого покупателем;
- понесенных расходов или метод ресурса – признание в учете выручки происходит по результатам оценки усилий и ресурсов, затраченных на передачу товара или услуги заказчику.
Помимо этого существует различие в учете контрактов с отсрочкой оплаты. В соответствии с правилами МСФО такие договора признаются финансовыми соглашениями, и выручка определяется путем дисконтирования будущих поступлений. В РСБУ метод дисконтирования не применяется.
В бухгалтерской отчетности общая выручка за период отражается в отчете о финансовых результатах (РСБУ) или о прибылях и убытках (МСФО). Отчетность по российским стандартам составляется в тыс. рублей, а по международным – в млн. руб.
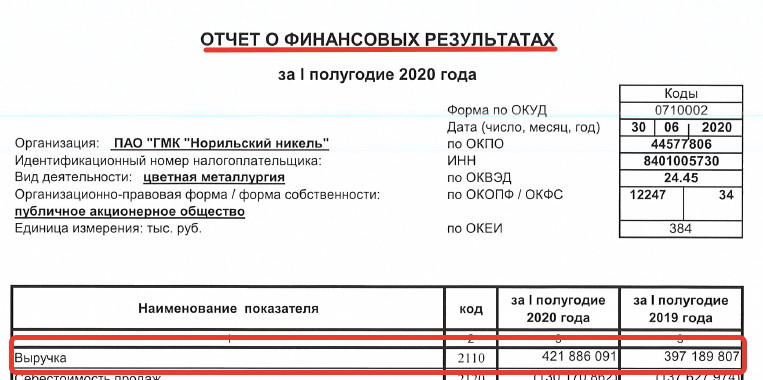
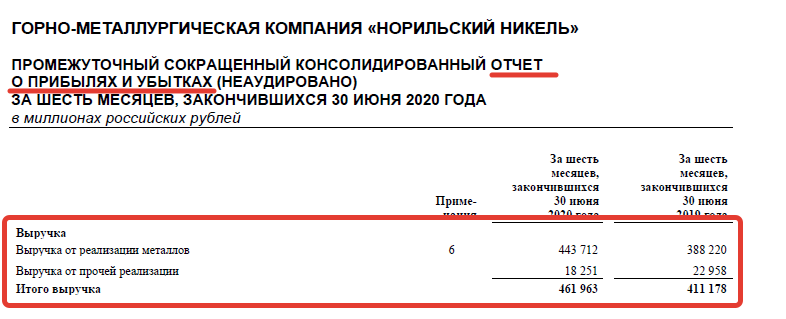
Из-за разности в применении методик признания МСФО и РСБУ суммы в отчетности не совпадают. В бухгалтерском балансе показатель выручки не отражается.
Правила проведения расчетов
Следует акцентировать внимание на то, что расчеты налоговых выплат осуществляются только после подсчета размера валовой прибыли. Последняя определяется как итоговая сумма в совокупности с дополнительной прибылью
Во время подготовки необходимых расчетов, следует учитывать деятельность предприятия:
- Торговые предприятия. В первую очередь, рассчитывается размер общего дохода. Для того, чтобы получить сумму чистой прибыли потребуется вычесть из итоговой суммы все расходы, связанные с предоставлением скидок и возвратом бракованных изделий. Из полученной суммы вычитаются траты, связанные с себестоимостью продукции. Полученный результат является валовой выручкой предприятия.
- Компании, специализирующие на оказании услуг. В подобных организациях размер валовой выручки приравнивается к чистому доходу. Для того чтобы получить итоговую сумму необходимо посчитать разницу между полученным доходом и тратами, связанными со скидками и претензиями от заказчиков.
Помимо этого, во время проведения вычислений следует сконцентрировать внимание на нескольких нюансах. В первую очередь, следует проверить правильность отражения сведений в отчетных ведомостях, связанных с ежедневным поступлением средств
Здесь учитывается как наличность, так и банковские платежи. Также необходимо уделить внимание товарно-материальным запасам. Оценка данного показателя производится в начале года. Полученный результат сопоставляется с размером выручки за прошлые годы.
Далее учитываются издержки на приобретение различных товарно-материальных ценностей. Это могут быть как служебные автомобили и недвижимость, так и различные предметы офисной мебели. Данный вид трат, в обязательном порядке исключается из расчетов себестоимости производства. После этого, производятся расчеты товарно-материальных запасов на конец года
Необходимость этих вычислений объясняется важностью выявления факта соблюдения требований, установленных государством. В этих расчетах необходимо использовать методички по ценообразованию
Для того чтобы подтвердить размеры товарно-материальных ценностей, потребуется провести инвентаризацию.
Далее производится анализ правильности составленных расчетов. В том случае, когда деятельность предприятия основывается на розничной или оптовой торговле, подобные вычисления занимают короткий промежуток времени. Для получения необходимого результата достаточно разделить сумму валовой прибыли на показатель чистой выручки. Полученные проценты являются разницей между себестоимостью товарно-материальных ценностей и ценником при реализации.
В заключении учитываются дополнительные источники выручки. В том случае, когда предприятие получает доходы из источников не связанных с основной деятельностью, данная сумма прибавляется к валовому доходу. Полученный результат является валовой выручкой.

Как провести расчет
Расчет такой выручки проводится с использованием такой формулы:
ВВ = Пр — Сб,
где:
- ВВ — валовая выручка;
- Пр — общая прибыль;
- Сб – себестоимость производства реализуемой продукции.
Данный расчет используется, когда все показатели уже получены из отчета о финансовых результатах. Если же рассмотреть расчет валовой выручки по данному бухгалтерскому документу, то она будет выглядеть следующим образом:
2100 = 2110 — 2120, где каждая цифра отвечает за соответствующую строку в указанной форме документа,
а именно:
- 2100 – валовая выручка;
- 2110 – полная сумма прибыли;
- 2120 – полная технологическая себестоимость производства продукции.
К примеру, у предприятия был размер общей прибыли за 2014 год 120 тыс.рублей, а к концу 2015 года он вырос к 150 тыс.рублей. Себестоимость производства товаров, которые подпадают под реализацию , также изменилась с 40 тыс. рублей в 2014 году до 60 тыс.рублей в 2015 году.
В данном варианте можно посчитать выручку в 2014 и в 2015 году.
Соответственно, она будет равна:
- ВВ14= 120 000 – 40 000= 80 000 ( рублей)
- ВВ15 = 150 000- 60 000 = 90 000 (рублей).
Данные расчеты указывают на ее увеличение на протяжении года, что является положительным признаком деятельности компании.
Что такое валовая выручка узнайте из видео.
Как отражается валовая выручка в отчетности

Разберемся с
тем, как отражаются показатели валовой выручки в финансовой отчетности как в
целом по предприятию, так и по отдельным видам деятельности.
По кредиту сч.90 «продажи» учитывается выручка и себестоимость продукции. По дебету сч.62 «Расчеты с покупателями и заказчиками» учитывается выручка.
Согласно бухгалтерским положениям, выручка зачитывается только в денежном выражении при учете дебеторской задолженности. Поступление денег осуществляется на основании подтверждающих документов.Датой зачета является дата подписания подтверждающих документов (чаще всего накладная) или дата отгрузки товара.
Учитывайте показатели деятельности своего бизнеса правильно, анализируйте эффективность деятельности с умом и планируйте на основании финансовых результатов свои дальнейшие действия. Это поможет вам принимать взвешенные стратегические решения.
Примеры произведения расчетов
Существует несколько различных формул, которые применяются в бухгалтерском расчете для подсчета размера валового дохода. В большинстве случаев используется простая формула:
«ВП = Д – (С + З)».
Давайте рассмотрим, что означают данные сокращения:
- «ВП» — сумма валового дохода;
- «Д» — доход, полученный от реализации товаров;
- «С» — себестоимость производства;
- «З» — дополнительные траты.
Валовая прибыль формула расчета с использованием бухгалтерского баланса:
«В» (с. 2110) – «СР» (с. 2120) = «ВП», где:
- «В» — выручка;
- «СР» — себестоимость реализации.
Для того чтобы составить грамотные расчеты потребуется детально проанализировать все траты предприятия, включая расходы связанные с себестоимостью продукции.
Расчеты на основе товарооборота используются в тех случаях, когда на различные виды выпускающихся товаров устанавливается единый размер наценки
Следует обратить внимание на то, что произведение подобных расчетов довольно удобно, поскольку в основу берется величина товарооборота компании. Термин «товарооборот» используется для характеристики итогового значения дохода, с учетом НДС
Для того, чтобы получить необходимые данные, следует:
«Т*РН/100-С=ВП», где:
- «ВП» — валовый доход;
- «Т» — результат товарооборота;
- «С» — себестоимость товарно-материальных ценностей;
- «РН» — расчетная надбавка.
Для определения расчетной надбавки потребуется провести следующую операцию: «Т/100+Т=РН». Показатель товарной надбавки вычисляется в виде процентов.
Ниже предлагаем ознакомиться с тем, как рассчитывается валовая прибыль предприятия на примере ИП «Цветочек», деятельность которого основывается на производстве и реализации сувенирных изделий. Ниже представлены финансовые ведомости за последние несколько лет, основывающиеся на сведениях о финансовой деятельности компании:
| Расчет ВП ИП «Цветочек» | |||
| Название показателя | Код | 2017 год | 2018 год |
| Доход от реализации | 2110 | 50 000 | 100 000 |
| Себестоимость | 2120 | 20 000 | 40 000 |
Основываясь на вышеупомянутых формулах, мы получаем, что доход предприятия увеличился на 30 000 рублей. Выбранная стратегия реализации готовой продукции позволила увеличить уровень выручки. Поиск новых путей развития компании может увеличить итоговую сумму в 2019 году.

Ключевые отличия
Валовая прибыль оценивает способность компании получать прибыль при одновременном управлении производственными затратами и затратами на рабочую силу. В результате это важный показатель для определения того, почему прибыль компании увеличивается или уменьшается с учетом продаж, производственных затрат, затрат на рабочую силу и производительности. Если компания сообщает об увеличении выручки, но это более чем компенсируется увеличением производственных затрат, таких как оплата труда, валовая прибыль за этот период будет ниже.
Например, если компания наняла слишком мало производственных рабочих на период своей высокой нагрузки, это привело бы к увеличению оплаты сверхурочных для существующих рабочих. Результатом будут более высокие затраты на рабочую силу и снижение валовой рентабельности. Однако использование валовой прибыли в качестве показателя общей прибыльности было бы неполным, поскольку оно не включает все другие затраты, связанные с ведением успешного бизнеса.
С другой стороны, чистая прибыль представляет собой прибыль от всех аспектов хозяйственной деятельности компании. В результате чистая прибыль более инклюзивна, чем валовая прибыль, и может дать представление об эффективности управленческой команды.
Например, компания может увеличить свою валовую прибыль, одновременно неправильно управляя своим долгом, взяв слишком много займов. Дополнительные процентные расходы на обслуживание долга могут привести к снижению чистой прибыли, несмотря на успешные продажи и производственные усилия компании.
Как отражается валовая выручка в отчетности

Разберемся с
тем, как отражаются показатели валовой выручки в финансовой отчетности как в
целом по предприятию, так и по отдельным видам деятельности.
По кредиту сч.90 «продажи» учитывается выручка и себестоимость продукции. По дебету сч.62 «Расчеты с покупателями и заказчиками» учитывается выручка.
Согласно бухгалтерским положениям, выручка зачитывается только в денежном выражении при учете дебеторской задолженности. Поступление денег осуществляется на основании подтверждающих документов.Датой зачета является дата подписания подтверждающих документов (чаще всего накладная) или дата отгрузки товара.
Учитывайте показатели деятельности своего бизнеса правильно, анализируйте эффективность деятельности с умом и планируйте на основании финансовых результатов свои дальнейшие действия. Это поможет вам принимать взвешенные стратегические решения.
Валовая прибыль и операционная прибыль
И операционная прибыль, и валовая прибыль показывают доход, полученный компанией. Однако при расчетах этих двух показателей учитываются разные кредиты и вычеты. Обе системы необходимы для анализа финансового благополучия компании.
Валовая прибыль
Валовая прибыль – это доход, полученный компанией после вычета прямых затрат на производство своей продукции. Например, если вы продали виджеты на 100 долларов, а их производство на фабрике стоит 75 долларов, то ваша валовая прибыль составит 25 долларов. Валовая прибыль рассчитывается как:
Валовая прибыль = Выручка – Стоимость проданных товаров
Выручка – это общая сумма продаж, произведенная за период. Вы часто слышите, как аналитики называют выручку высшей строкой для компании, потому что она находится в верхней части отчета о прибылях и убытках. Как вы работаете свой путь вниз отчет о доходах, расходы вычитаются из доходов, в конечном счете рассчитать чистую прибыль или нижнюю строку.
Стоимость проданных товаров (СПТ) представляют собой прямые издержки, связанные с производством товаров. COGS включает как прямые затраты на рабочую силу, так и любые затраты на материалы, используемые при производстве или производстве продукции компании.
Валовая прибыль – это показатель того, насколько хорошо компания получает прибыль от непосредственного труда и прямых материалов. Валовая прибыль не включает непроизводственные затраты, такие как административные расходы корпоративного офиса. В расчет включаются только прибыль и затраты, связанные с производственным объектом. Некоторые из затрат могут включать:
- Прямые материалы
- Прямые затраты труда
- Затраты на оборудование, задействованное в производстве
- Коммунальные услуги для производственного объекта
- Стоимость доставки
Операционная прибыль
Операционная прибыль – это прибыль компании за вычетом операционных расходов или затрат на ведение повседневной деятельности. Для инвесторов операционная прибыль помогает отделить прибыль от операционных показателей компании за счет исключения процентов и налогов, которые вычитаются позже для получения чистой прибыли.
Эти операционные расходы включают коммерческие, общие и административные расходы (SG&A), износ и амортизацию, а также другие операционные расходы. Операционная прибыль не включает деньги, полученные от инвестиций в другие компании, внереализационную прибыль, налоги и процентные расходы.
Кроме того, сюда не входят неповторяющиеся элементы, например, наличные, уплаченные для урегулирования судебного процесса. Операционная прибыль также может быть рассчитана путем вычета операционных расходов из валовой прибыли.
Пример валовой прибыли и операционной прибыли
Чтобы проиллюстрировать разницу между операционным доходом и валовой прибылью, мы проанализируем отчет о прибылях и убытках от JC Penney за год, заканчивающийся в 2017 году, как указано в его годовом отчете за 10 тысяч:
- Выручка или общий чистый объем продаж = 12,5 миллиардов долларов. Чистые продажи – это его выручка.
- Валовая прибыль = 4,3 миллиарда долларов (общая выручка 12,5 миллиардов долларов – COGS 8,2 миллиарда долларов).
- Операционная прибыль = 116 млн долларов США (выделено синим цветом ниже). Расходы, которые были вычтены помимо расчета валовой прибыли, находятся ниже себестоимости, чтобы получить операционную прибыль. При расчете операционной прибыли затраты и расходы были вычтены из чистых продаж, включая стоимость проданных товаров в размере 8,1 миллиарда долларов и SG&A в размере 3,4 миллиарда долларов (затраты, не связанные напрямую с производством), на общую сумму 12,39 миллиарда долларов (выделено красным ниже).
- Чистая прибыль = – 116 миллионов долларов (убыток), включая проценты по непогашенному долгу в размере 325 миллионов долларов, что ставит компанию в минус.
Суть
Операционная прибыль JC Penney составила 116 миллионов долларов, а валовая прибыль – 4,3 миллиарда долларов.Хотя операционная прибыль была положительной, после вычета расходов на обслуживание долга компания понесла убыток за год.
Разница между числами показывает, почему анализ финансовой отчетности так важен для инвесторов перед покупкой акций. Каждый инвестор может прийти к разному заключению о финансовых показателях JC Penney, оценивая цифры на разных этапах бизнес-цикла
Приведенный выше пример показывает важность использования нескольких показателей при анализе прибыльности компании
Как рассчитать?
Подсчет маржи — это способ получить актуальную информацию о том, как работает компания. Если руководитель будет знать этот показатель, то не возникнет сложностей, чтобы оценить размер чистой прибыли с реализации товаров или услуг.
Расчет маржинального показателя важен для тех бизнесменов, которые открывают предприятие или продвигают на рынок новый продукт. Благодаря этой информации можно сделать прогноз реальной выручки при реализации товаров.
Чтобы рассчитать маржинальность, можно использовать разные формулы. Чтобы оценить маржу в денежном эквиваленте, подходит следующая формула:
Где:
М — маржинальность;Ц — стоимость продукции;СТ — себестоимость.
Для расчета маржи в процентном соотношении применяется следующая формула:
При расшифровке показателей следует учитывать следующие элементы:
● ОП — объем продаж;● М — маржинальность;● Ц — стоимость продукции;● СТ — себестоимость.
Абсолютную маржу можно рассчитать, если применять формулу:
где:
МА — абсолютная маржа;РС — цена реализации товара в розницу;ЗЦ — закупочная цена.
Существуют и прочие формулы, которые позволяют рассчитать относительную, валовую маржу, которые необходимо знать каждому предпринимателю.
Бухгалтерская и экономическая виды прибыли
Бухгалтерская и экономическая виды прибыли используются в бухгалтерских отчетах и анализе результативности компании. Рассмотрим каждый вид прибыли подробнее.
Бухгалтерская прибыль
Бухгалтерская прибыль – положительная разница между зафиксированными доходами и расходами предприятия или организации. Для расчета нужно знать величину доходов, фактически подтвержденную бухгалтерскими документами и сумму подтвержденных расходов.
ВНИМАНИЕ!
Формула, необходимая для расчета величины БП: БП = Д (доходы) – Р (расходы).
На основании бухгалтерской прибыли (БП) рассчитывается бухгалтерский баланс предприятия или организации.
Показатель валовой прибыли как инструмент развития бизнеса
Расчет валовой прибыли нужен для анализа производственных ресурсов и определения общей рентабельности предприятия. ВП не отображает фактический доход; показатель выводится без учета расходов на рекламу, заработную плату, аренду или эксплуатацию помещения.
Главная цель вычисления валовой прибыли — вскрыть слабые и сильные места в производственной и экономической структуре производства с тем, чтобы найти способы подъема производительности труда и улучшения показателей.
ВП показывает необходимость:
- Оптимизации ценовой политики.
- Избавления от лишних расходов.
- Повышения эффективности работы.
Наблюдение за динамикой развития ВП позволяет увидеть практические результаты проведенных реформ, составить график финансово-экономической результативности, определить выгодные направления и устранить помехи на пути увеличения прибыльности.

