Рентабельность компании: что это и как ее считать?
Содержание:
- Рентабельность затрат.
- Дополнительные виды
- Формулы расчета
- Что такое рентабельность бизнеса простыми словами
- Чем прибыль отличается от выручки
- Коэффициент рентабельности активов
- Основные виды
- Зачем нужно рассчитывать рентабельность?
- Формула расчета коэффициент рентабельности продаж
- Что влияет на повышение или снижение рентабельности предприятия: сложности анализа рентабельности в условиях рынка
- Виды
- Основные факторы, влияющие на значение показателя
- Для чего нужны вычисления?
- Рентабельность основной деятельности.
- Бухгалтерская и экономическая прибыль
- Как повысить рентабельность?
- Чистая прибыль
Рентабельность затрат.
Характеризует окупаемость затрачиваемых на производство средств, показывает прибыль, получаемую с каждого вложенного в производство и реализацию рубля. Используется для оценки эффективности трат.
Рассчитывается как соотношение между величиной прибыли и суммой расходов, принесших эту прибыль. Такие расходы считаются декапитализированными, списанными с актива баланса, представленными в отчете.
Показатель рентабельности затрат высчитывается следующим образом:
Рз = П/Др, где П – прибыль, а Др — декапитализированные расходы.
Надо отметить, что расчет показателей рентабельности затрат демонстрирует только степень окупаемости расходов, затраченных на конкретные направления, но не отражает отдачи от вложенных ресурсов. Эту задачу выполняют показатели рентабельности активов.
Дополнительные виды
- Коэффициент рентабельности продаж – ROS (return on sale). Вычисляется путём соотношения чистого дохода от реализации товара к выручке компании. Параметр отражает процент прибыли в каждом заработанном рубле. Исходя из этого формируются цены и отображаются издержки компании.
- ROL – Р. персонала. Соотношение, возникающее между чистой прибылью предприятия и среднесписочной численностью работников. Необходимо соблюдать количественный порог для получения максимального дохода.
- Р. подрядных услуг. Параметр получают путем деления разницы между затратами при выполнении работ. Вычисляют по формуле: Рподр.услуг = (Знепред. – Зпредстав.) / Зпредстав. При невыполнении обязательств подрядчик понесет убытки, которые будут связаны со штрафами.
Формулы расчета
Есть несколько вариантов вычисления ROS. Выбирается наиболее подходящий в конкретной ситуации (исходя из целей анализа и имеющихся данных).
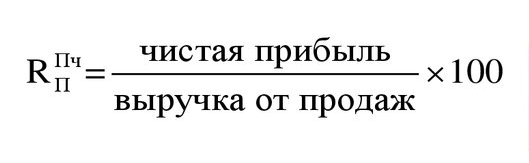
Формула расчета по чистой прибыли
Эту методику еще называют классической или Net Profit Margin. Расчет проводится так:
Результатом расчета становится объем чистой прибыли, полученной на каждый рубль, полученный от продаж. Этот коэффициент высчитывается после вычета :
- процентов;
- налогов;
- операций с ценными бумагами;
- прибыли/ убытка от участия в деятельности других предприятий;
- операционных расходов.
Если рентабельность продаж по чистой прибыли оставляет желать лучшего, ее можно скорректировать за счет:
- снижение стоимости привлечения средств;
- оптимизация расходов на маркетинг, рекламу;
- поиск и использование налоговых льгот;
- сокращение производственных расходов.
Формула расчета по валовой прибыли
Валовая рентабельность, в англоговорящих странах этот вариант называется Gross Profit Margin.
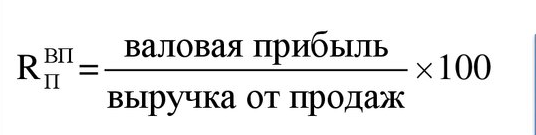
Результатом расчета становится сумма выручки после вычета из нее себестоимости произведенной продукции.
Достоинство расчета рентабельности продаж по валовой прибыли — сложность его намеренного искажения.
Обычно оценивают не полученный результат как таковой, а его динамику и соотношение с аналогичными показателями по отрасли.
Рост показателя говорит о том, что себестоимость снижается. Значит, растет эффективность управления ресурсами.
Более высокая рентабельность продаж по валовой прибыли, чем в среднем по отрасли, говорит о том, что руководство предприятия внедряет прогрессивные методики работы с производственными мощностями. Чего не делают другие игроки на этом рынке.
Формула расчета по прибыли до налогообложения
Этот вариант называется расчетом по бухгалтерской прибыли (Earnings before interests and taxes).
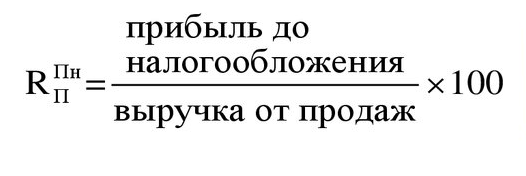
Вычислив этот показатель, можно сравнивать разные предприятия, исключив влияние на результат доли заемного капитала и налоговых ставок.
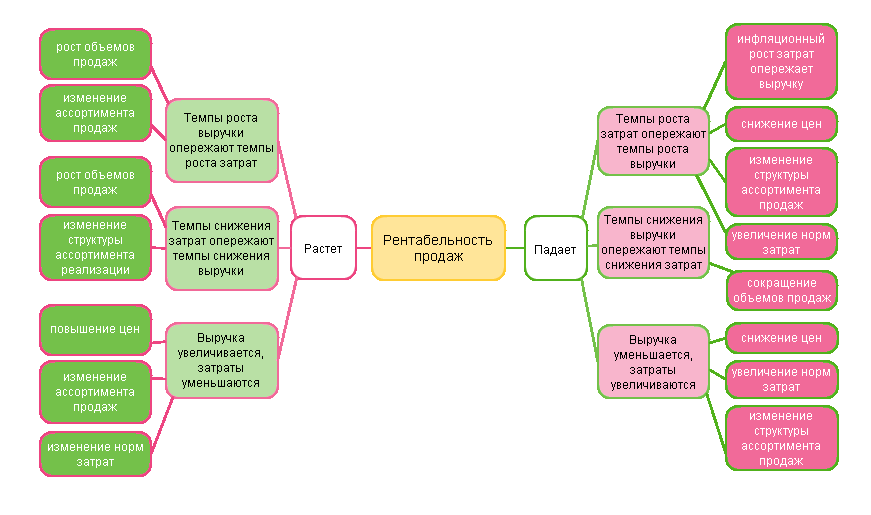
Также полезной при работе с этим вариантом расчета окажется следующая схема:
Что такое рентабельность бизнеса простыми словами
Задумав открыть дело, потенциальный предприниматель имеет простой интерес – получить некий процент с затраченных средств, чем выше – тем лучше. Однако без начального капитала бизнес не построить. Если у бизнесмена недостаточно собственных средств, требуется привлечь чужие, например кредит. Но получить средства взаймы, не представив бизнес-план, сегодня невозможно.
Кредитные учреждения не инвестируют денег, не просчитав вариантов их возврата и возможной прибыли. По показателю рентабельности бизнес-плана можно судить, насколько доходно дело.
Хорошо, если уже есть опыт ведения коммерческой деятельности, тогда, опираясь на бухгалтерский баланс, нетрудно вывести показатель рентабельности.
Какое дело можно считать бизнесом с высокой рентабельностью? Допустим, данный показатель равен 8 %, насколько это эффективно? Найти ответы без погружения в данную тему нельзя.
Говоря просто, рентабельность сродни знакомому всем техническому показателю КПД, то есть соотношению дохода и затрат.
Для понимания представим себе такую картину: кто-то, закупая партию товара за 200 рублей, планирует реализовать его за 250 рублей, таким образом его чистая прибыль составит ¼ от первоначальной стоимости. Если не учитывать попутные затраты, показатель рентабельности будет составлять 25 %.
Предприятие, приносящее дивиденды при отсутствии издержек, – утопия, несбыточное желание. В реальности о таком не стоит и мечтать. Как правило, всякий «идеальный бизнес» на поверку оказывается мошенничеством и предметом интереса правоохранительных органов.
Перечислим базовые принципы повышения доходов:
- Благодаря обороту средств. Схема применяется крупными производителями и фирмами, работающими в рамках серьезной конкуренции. При колоссальных затратах они получают довольно низкую норму прибыли, но за счет внушительной валовой реализации обеспечивается высокий доход.
- Благодаря прибыли. Расчет делается на качество выручки, а не на ее количество. При относительно небольшом общем обороте обеспечивается высокая доля прибыли. Рентабельность отдельно взятой единицы реализуемой продукции довольно высока.
Выбирая тот или иной принцип, предприниматель ориентируется на личные предпочтения, на отрасль, в которой функционирует, товарное позиционирование и массу других обстоятельств, объективных и субъективных. На практике зачастую применяются оба принципа.
Типичный пример – ситуация на рынке часов. Массовый производитель наполняет рынок недорогими экземплярами, ценой не выше 100 долларов. Фирмы с именем работают с немногочисленными обеспеченными клиентами, продавая роскошные дорогостоящие хронометры.
По упомянутым характеристикам товара нельзя определенно судить об уровне доходности. Для полной картины необходимо знать, каковы прибыль и издержки.
При производстве дешевых часов применяется дорогая автоматическая линия сборки, обслуживание которой также обходится в значительную сумму. Но изготовление штучных престижных часов еще более затратно, ведь здесь речь идет о специальной инфраструктуре: от умельцев, вручную собирающих уникальные вещи, до квалифицированного персонала брендовых салонов.
Общую рентабельность бизнеса можно сформулировать соотношением балансовой прибыли и всех издержек, не исключая и непроизводственные расходы. К таким тратам можно отнести ежемесячную ренту для арендатора, плату за франшизу для франчайзинга, погашение кредитного займа для должника банка.
Доходность какого-либо бизнеса зависит от того, насколько уникален выпускаемый продукт. Продавец может назначать собственную цену и норму прибыли в случаях, когда конкуренция ограничена.
Не стоит забывать о рейтинге тех отраслей хозяйства, рентабельность которых высока (например, производство алкоголя, табачных изделий, автомобилей, предприятия добывающей промышленности и другие). Они работают с увеличенными налоговыми ставками, акцизными сборами и иными разновидностями фискальных нагрузок или находятся под контролем государства.
Читайте нашу статью «Сторителлинг в бизнесе: истории, примеры, техники, книги».
Чем прибыль отличается от выручки
Предприниматели в малом и среднем бизнесе довольно часто путают выручку и прибыль.
Основатель магазина хенд-мейда «Плюшкин-Вилль» Борис Зак считает, что это связано с тем, что у предпринимателей не всегда есть соответствующие знания:
Выручка — это заработанные деньги компании за выполненные обязательства. И тут нужно сделать акцент именно на выполнении обязательств.
Смотрите, предприниматель продает древесину для деревообрабатывающих предприятий. Заказчики покупают товар по предоплате, но пока не было отгрузки товара, деньги не принадлежат продавцу. Они могут лежать на расчетном счете, но станут выручкой для учета в момент, когда покупатели получат древесину и отразят это в документации.
В этот момент деньги станут принадлежать компании. Но станут ли они прибылью? Нет. Потому что у компании есть и другие обязательства: зарплаты, ЖКХ, налоги, затраты на заготовку дерева. Эти расходы вычитаются из выручки, и получается прибыль.
То есть выручка появляется, когда компания выполнит обязательства перед контрагентами, а прибыль — это выручка за минусом собственных расходов.
Каждому предпринимателю нужно обязательно разделять эти термины. Слишком много случаев, когда поступает выручка, и собственники пускают ее на свои расходы, а потом не остается денег для закрытия обязательств.
Старший преподаватель экономического факультета РУДН Елена Егорычева уверена, что разобраться в этих понятиях способен каждый предприниматель:
Коэффициент рентабельности активов
Для определения рентабельности активов необходимо сумму прибыли за какой-либо период (обычно – год) разделить на среднюю величину имеющихся у предприятия активов. Этот коэффициент, наравне с рентабельностью собственного капитала, позволяет сделать выводы относительно того, насколько рентабельными являются инвестиции, а также оценить профессионализм финансовых менеджеров компании.
Для обозначения рентабельности активов предприятия используется аббревиатура ROA. Показатель считается индикатором доходности бизнеса. С его помощью определяют, сколько единиц чистой прибыли обеспечивает единица активов. Итак,
ROA = Прибыль/Активы *100%
Под «активами» здесь понимается среднегодовая величина активов компании (сумма активов на начало и конец года, разделенная пополам), а под «прибылью» – вся прибыль за год (включая налоги).
Показатель используется при сравнении эффективности компаний, работающих в одном сегменте.
Существуют и другие показатели рентабельности. Их классифицируют по видам активов:
- ROE, или рентабельность собственного капитала. Вычисляется путем деления суммы чистой прибыли (за год) на среднюю величину собственного капитала. Выражается в процентах. ROE применяют для сравнения результативности аналогичных компаний и определения эффективности использования собственного капитала.
- ROCE – рентабельность акционерного капитала. С помощью этого показателя сравнивают эффективность компаний, работающих в разных отраслях, и определяют, целесообразно ли привлечение заемных средств. Вычисляется по формуле:ROCE = (Чистая прибыль – Дивиденды)/ Среднегодовой акционерный капитал
- Рентабельность производства. Вычисляется путем деления годовой прибыли на среднюю стоимость фондов и основных средств.
Основные виды
- Общая рентабельность активов (оборотных и внеоборотные). Характеристика показывает, какие финансовые займы были задействованы компанией с целью получения прибыли равной 1 рублю. Рассчитывается из соотношения дохода до уплаты всех налогов, а также стоимости имеющихся активов компании за отдельно взятый временной промежуток (год, месяц, квартал). Вычисляется при делении дохода (до уплаты налога) на среднюю суммарную стоимость привлеченных активов за тот же промежуток времени;
- Р. товара – соотношение между выручкой от продажи и затратами;
- Р. производства. Характеризует целесообразность ведения бизнеса, показывает соотношение затрат к итоговому чистому доходу. Рентабельным считается производство при положительном балансе. Для увеличения показателя применяют меры по снижению себестоимости, повышению качества продукции.
Зачем нужно рассчитывать рентабельность?
По абсолютным значениям прибыли, если она больше нуля, трудно оценить эффективность и реальную картину деятельности предприятия.
Уровень рентабельности позволяет дать объективную оценку и понять выгодность того или иного вида бизнеса и работы предприятия в целом.
Зная величины показателей рентабельности, менеджер может определить имеющиеся проблемы в компании.
На основе показателей рентабельности можно прогнозировать прибыль в зависимости от изменения процессов работы.
Рентабельность — является главным фактором при определении стоимости организации в случае ее продажи.

Формула расчета коэффициент рентабельности продаж
Как рассчитать рентабельность продаж? Существует несколько вариантов. Они отличаются используемыми данными. Для вычисления могут использоваться данные о выручке, валовой и операционной прибыли. Самый простой способ расчёта, использовать формулу:
РП = ВП / В
где:
- РП — рентабельность продаж;
- ВП — валовая прибыль;
- В — выручка.
Выручка — это произведение объёма продаж и цены единицы продукции. Однако её обычно не приходится считать специально — она известна из бухгалтерской документации. Валовая прибыль считается как разница между выручкой и себестоимостью, поэтому формула РП может принять другой вид:
РП = (В — С) / В
где:
- В — выручка;
- С — себестоимость.
Если вы хотите посчитать по бухгалтерскому балансу, используйте одну из следующих формул:
- РП = строка 2100 / (строка 2110 х 100);
- РП = (строка 2330 + строка 2330) / (строка 2110 х 100);
- РП = строка 2400 / (строка 2110 х 100).
Выбирайте любой удобный вариант расчёта. Все они покажут достоверные данные о коммерческих успехах предприятия.

У рентабельности нет единого нормативного значения, для каждой отрасли есть определённые границы нормы
Нормативное значение
У рентабельности нет нормативного значения. Этот показатель отслеживают в динамике: хорошим знаком считается стабильность или рост, плохим — падение. Если выбранные цены и режим работы покрывают все расходы предприятия, позволяют выплачивать зарплаты, наращивать темпы и приносят доход владельцу, поводов для беспокойства нет.
Уровень рентабельности может быть:
- от 1% до 5 — низким;
- от 5% до 20% — средним;
- от 20% до 30% — высоким;
- от 30% — сверхвысоким.
Если упростить, но нормальным окажется, если за каждый вложенный рубль предприятия получит от 5 до 30 копеек. Если больше 30 копеек — очень хорошо, если меньше 5 — плохо.
Что влияет на повышение или снижение рентабельности предприятия: сложности анализа рентабельности в условиях рынка
Любое предприятие в процессе деятельности стремиться к одной цели – извлечь прибыль. Успешная работа предполагает не просто факт получения дохода, важна прибыльность и рентабельность определенного уровня. При этом для каждого бизнеса своя «планка».

Существуют достаточного много факторов, влияющих на повышение или снижение рентабельности. Одни можно назвать объективными (внешними), другие – субъективными (внутренними).
К числу внешних факторов влияния – неподвластных воле руководителя – можно причислить:
- Экономическую ситуацию в мире или конкретной стране. Все зависит от той сферы, где работает фирма.
- Изменение уровня инфляции.
- Характер и остроту конкуренции на рынке.
- Налоговую и кредитную политику со стороны государства. Большая часть компаний развивается за счет кредитных средств.
- Увеличение цен на сырье (материалы) и услуги сторонних организаций.
В перечне внутренних факторов, поддающихся корректировке руководства:
- Ценообразование, то есть величина наценки на конечный продукт.
- Уровень технических мощностей – какая техника используется: устаревшая или передовая. Это сказывается на качестве и объемах конечного продукта.
- Внедрение прогрессивных технологий в каждую структуру предприятия.
- Производительность трудового процесса – его уровень. Сюда входит повышение квалификации сотрудников и прочие методы.
- Объем выпускаемой продукции и уровень реализации (товарообращение)
- Величина издержек в процессе деятельности компании.
Вышеперечисленные причины не действую поодиночке, они оказывают комплексное влияние. Отсюда и трудности при анализе рентабельности.
Просчитывая рентабельность на перспективу, важно понимать, как влияет каждая их них. Внутренние факторы относительно легко поправить:
Внутренние факторы относительно легко поправить:
- Увеличить производительность путем покупки современного оборудования.
- Сократить расходы предприятия посредством жесткой экономии или сокращения численности сотрудников.
- Увеличить продажи за счет внедрения передовых маркетинговых технологий.
Внешние обстоятельства гораздо тяжелей учитывать. Отсутствие экономической стабильности – одна из ключевых причин.
Виды
Соотношение чистой доходности к различным показателям позволяет получить полную картину деятельности предприятия или бизнес-плана, вывести экспертную оценку, избежать высокой степени рисков:
- RCA – рентабельность оборотных средств, RCA = чистая прибыль / стоимость оборотных активов × 100%. К такой стоимости относят материалы, сырьевые ресурсы и денежные расходы за определенный период.
- ROFA – рентабельность основных производственных фондов, ROFA = прибыль / стоимость основных средств × 100%. Для вычисления данного коэффициента учитываются те позиции, которые не расходуются при производстве, а понижаются в стоимости в процессе эксплуатации: станки и линии, транспорт, коммуникации, постройки. Этот показатель еще называют доходностью от использования основных средств.
- ROS – рентабельность продаж, ROS = прибыль / выручка × 100%. Бывает двух видов: по валовой продукции и операционной рентабельности, зависит формата учета прибыли, во втором случае она учитывается до вычета платежей по кредитованию и налоговых выплат.
- ROM – рентабельность реализованной продукции, определяется за календарный период, ROM = чистая прибыль / себестоимость × 100%. Показатель позволяет понять сколько процентов приносит каждая денежная единица, вложенная в производство.
- ROA – рентабельность активов, коэффициент, используемый для оценки эффективности использования оборудования, сырьевых ресурсов, недвижимости и оборотных средств предприятия. Вычисляется по формуле: ROA = прибыль за период деятельности / стоимость активов × 100%.
- ROE – рентабельность капитала, учитывает только работу уставного капитала или акционерных средств, ROE = прибыль / суммарный капитал, вложенный в производство × 100%.
- ROI – рентабельность инвестиций, сходный показатель с ROE, высчитывается по той же формуле, но учитывает все виды привлеченных средств, в том числе денежные средства на счетах и биржевой инструментарий.
- ROL – рентабельность персонала, простой показатель, позволяющий оценить прибыль, приносимую в среднем каждым сотрудником. Вычисляется простым делением объема чистой прибыли на количество работников.

Отдельным пунктом можно вынести расчет коэффициента рентабельности проекта, по сути, это предполагаемое значение, так как компания или предприятие существует только на бумаге.
Показатель этот весьма приблизительный, призванный оценить для инвесторов привлекательность вложений в данный объект. Вычисляется оценкой отношения предположительной итоговой стоимости бизнеса к объему требуемых инвестиций.
Основные факторы, влияющие на значение показателя
На рентабельность продукции, рассчитанной по предприятию в целом, влияет несколько факторов. Значение показателя зависит от того, как изменяется:
- структура реализованной продукции. Если в общей сумме проданных товаров повысится доля более рентабельных их видов, то и коэффициент повысится, в обратном же случае – понизится;
- среднее значение реализационных цен, оказывающее прямое воздействие на значение показателя;
- уровень себестоимости товаров, находящийся в обратной зависимости с уровнем рентабельности. Рост себестоимости приводит к уменьшению значения коэффициента, и, наоборот, от снижения себестоимости его значение увеличивается.
Для чего нужны вычисления?
Определение рентабельности необходимо для нахождения ее порога – точки, отделяющей производство или продажу того объема продукции, который приносит прибыль предприятию, от того объема, который приносит убыток. Деятельность предприятия приносит прибыль, когда его доходы превышают переменные условно-постоянные затраты. Организационно-технические и экономические мероприятия дают возможность достичь нужный уровень прибыльности. Поэтому каждому предпринимателю необходимо отслеживать эффективность своей деятельности, чтобы вовремя предпринять меры в случае ее снижения. Повышение рентабельности означает получение большего финансового результата при меньших затратах.
Также коэффициенты эффективности предприятия позволяют сравнивать его с конкурентами по отрасли. Если эти показатели ниже, чем у конкурентов, то необходимо искать причины этого и совершенствовать свою деятельность, чтобы иметь возможность оставаться на данном рынке.
Чтобы коэффициенты были показательными, недостаточно рассчитать их только за один какой-либо период (квартал, полугодие, год). Нужно рассчитывать их в динамике и анализировать, как они изменяются и за счет каких факторов. Лучше всего эти показатели за отчетный период сравнивать с показателями в базисном периоде (прошлом году).
Способы искусственного завышения рентабельности продаж:
- Повышение цены на товар, работу, услугу;
- Понижение себестоимости.
Для принятия правильного решения каждому предприятию необходимо учитывать несколько факторов:
- Колебание потребительского спроса;
- Динамику рыночной конъюнктуры;
- Оценку конкурентов.
Повысить прибыльность можно с помощью:
- Увеличения мощностей производства;
- Повышения качества производимой продукции, что приведет к увеличению спроса, а значит и прибыли;
- Разработки эффективной политики маркетинга, которая должна основываться на изучении предпочтений и вкусов потребителей и рыночных возможностей;
- Снижения издержек ассортимента продукции, осуществив поиск поставщиков с более низкой ценой сырья и материалов, но при этом качество товара не должно снижаться.
Важно! Динамика рентабельности, рассчитанная за несколько лет, является показателем результативности экономической деятельности предприятия и основой для планирования и прогнозирования в средне- и долгосрочной перспективе
Поскольку основные фонды занимают достаточно весомую долю в структуре активов организации и часто используются нерентабельно, то расчету показателя их эффективности нужно уделять большее внимание.. Простыми словами, рентабельность – это относительный показатель эффективности экономической деятельности любого субъекта хозяйствования (организации, компании, фирмы, предприятия)
Она комплексно отражает степень использования всех ресурсов (денежных, материальных, природных, трудовых и т.д.).
Простыми словами, рентабельность – это относительный показатель эффективности экономической деятельности любого субъекта хозяйствования (организации, компании, фирмы, предприятия). Она комплексно отражает степень использования всех ресурсов (денежных, материальных, природных, трудовых и т.д.).
Рентабельность основной деятельности.
Относится к затратным показателям, характеризует эффективность не только основной деятельности компании, но и работ, связанных со сбытом продукции. Позволяет провести оценку получаемого на 1 затраченный рубль объема прибыли.
При этом учитываются затраты, связанные с непосредственным производством и реализацией профильной продукции.
Рассчитывается как соотношение между прибылью от реализации и суммой себестоимости продукции, в которую входят:
- себестоимость проданных товаров, работ, продукции или услуг;
- себестоимость коммерческих расходов;
- себестоимость управленческих расходов.
Характеризует способность организации к самостоятельному покрытию расходов прибылью. Расчет рентабельности предприятия применяется для оценки эффективности его работы и высчитывается по формуле:
Род = Прп /З, Где З – затраты, а Прп — прибыль, полученная от реализации.
При подсчетах не учитывается время, прошедшее между производством и реализацией.
Бухгалтерская и экономическая прибыль
Эти показатели смотрят для определения финансового состояния бизнеса на определенном этапе. Например, когда инвесторы или покупатели хотят оценить выгодность бизнеса.
Бухгалтерская прибыль – это доходы минус расходы по всем видам деятельности.
Экономическая прибыль – это доходы минус расходы, но в расходы включают и все неявные издержки.
Давайте разберемся чуть подробнее. В показатели бухгалтерской прибыли включают все явные затраты: зарплаты, коммунальные расходы, затраты на оборудование и материалы, банковские и налоговые платежи.
А при расчете экономической прибыли вычитают и неявные расходы. Например, деревообрабатывающий цех принадлежит предпринимателю, но его можно сдавать и в аренду. А это значит, что есть неявные денежные потери, то есть возможная недополученная прибыль от аренды.
Этот вид прибыли рассчитывают, чтобы понять, насколько эффективна основная деятельность. Поэтому экономическую прибыль также можно рассчитать по формуле:
Экономическая прибыль = Бухгалтерская прибыль – внутренние(неявные) затраты.
Если показатели экономической прибыли выше, то предпринимательской деятельностью заниматься не выгодно.
Директор онлайн-бухгалтерии Небо Артем Туровец считает, что бухгалтерская прибыль нужна для целей учета:
Как повысить рентабельность?
Поскольку рентабельность – это соотношение чистой прибыли к любому из необходимых показателей, в зависимости от системы расчетов и от нужного коэффициента, то в первую очередь для повышения рентабельности, необходимо увеличивать количество чистой прибыли. Это можно сделать несколькими способами:
- привлечь клиентов;
- вложить деньги в рекламу;
- улучшить качество продукции.
Но можно повысить рентабельность за счет снижения знаменателя. Это означает, что предприятию необходимо снизить расходы, цену активов, вкладываемый капитал и инвестиции.
При росте спроса на товар конкретного производителя вырастают продажи, а значит, чистая прибыль. Это всегда ведет к повышению показателей рентабельности предприятия. Чем рентабельнее предприятие, тем в итоге ему проще развиваться. Высокие показатели помогут привлечь инвестиции, поскольку их можно обосновать расчетами
Особенно это важно для инвесторов со стороны, которые желают получить от своих капиталов прибыль в будущем
Показатели рентабельности не всегда в точности отражают уровень развития предприятия и его работу. Если инвестиции долгосрочные, то показатели рентабельности, скорее всего, будут низкими
В такой ситуации важно проводить пересчет и делать временной анализ, чтобы видеть динамику изменений. Только тогда можно будет сделать объективные выводы об эффективности инвестиций
При использовании в формулах стоимости активов важно учитывать, что они меняются с течением времени.
Чистая прибыль
Это главный финансовый показатель компании. Расчет выглядит так:
Чистая прибыль = Выручка компании – (Расходы по основной деятельности + Прочие доходы + Прочие расходы + Амортизация + Проценты по кредитам + Налог на прибыль(доходы).
Обратите внимание, что нужно вычесть все затраты: постоянные, переменные, налоги и амортизацию. Итоговый результат показывает, насколько успешен бизнес в целом
Например, показатели ларька с шаурмой за месяц выглядят так:
- Выручка — 465 000
- Постоянные расходы — 100 000
- Переменные расходы — 150 000
- Налоги — 50 000
- Кредитные платежи — 20 000
- Амортизация — 5000
Чистая прибыль = 465 000 – (100 000 + 150 000 + 50 000 + 20 000 + 5000) = 140 000 рублей.
Эти деньги можно потратить на свои нужды или инвестировать в развитие бизнеса.