Накопительный счет «копилка»
Содержание:
- Как открыть накопительный счёт ВТБ
- Новые условия накопительного счета
- Как начисляются проценты?
- Вклад Копилка
- Процентная ставка
- Начисление процентов
- Как начисляются проценты?
- Какие имеет преимущества?
- Начисление процентов
- Начисление процентов
- Управление счетом-копилкой
- Способы пополнения
- Особенности и преимущества
- Накопительный счет ВТБ 24
- Советы при выборе вклада от экспертов
- Как пополнить накопительный счет?
- Порядок открытия накопительного счета
Как открыть накопительный счёт ВТБ
Существуют определённые условия накопительного счёта ВТБ. Нужно проделать следующее:
Особенности начисления процентов на накопительный депозит
Начисление процентов происходит каждый месяц на остаток средств. Капитализация денежных средств: начисленные проценты становятся частью депозита и на них тоже начисляются проценты. Чем больше сумма вклада и чем дольше на нём находятся деньги, тем больше процентная ставка. Увеличить проценты можно, получив мультикарту и подключив опцию “Сбережения”. О том, как начисляются проценты накопительного счёта ВТБ 24 — в таблице:
| Срок | Проценты | |
| Рубли |
с 1 мес.
с 3 мес. с полугода с 1 года |
4%
5% 5,5% 7% |
| Доллары |
с 1 мес.
с 3 мес. с полугода с 1 года |
0,01%
0,5% 1% 2% |
| Евро |
с 1 мес.
с 3 мес. с полугода с 1 года |
0,01%
0,01% 0,01% 0,01% |
Способы получить повышенную процентную ставку
Прежде всего нужно получить дебетовую мультикарту и подключить к ней опцию “Сбережения” ВТБ 24. В офисе банка или на официальном сайте открыть накопительный депозит и положить на него деньги. Оплачивать покупки мультикартой и получать до 8,5% на депозит.
 Повышенная ставка на накопительном счете
В этом случае размер процентов зависит от суммы совершённых ежемесячных покупок по мультикарте. Отразим это в таблице.
| с 1 мес. | с 3 мес. | с полугода | с 1 года | |
| 0–5000 руб. | 4% | 5% | 5,5% | 7% |
| 5000–15000 руб. | 4,5% | 5,5% | 6% | 7,5% |
| 15000–75000 руб. | 5% | 6% | 6,5% | 8% |
| от 75000 руб. | 5,5% | 6,5% | 7% | 8,5% |
Условия пополнения накопительного счёта и снятия с него денег
Нельзя перевести деньги с ваших накоплений на вклад в другом банке или другому человеку. Пополнить счёт можно только по безналичному расчёту с карты ВТБ. Снять деньги можно только по безналичному переводу на карту ВТБ.
Услуга “Автопополнение”
Если у вас есть зарплатная карта ВТБ, можно подключить услугу “Автопополнение”. Тогда на ваш накопительный вклад будет приходить некоторая сумма денег.
Автопополнение от ежемесячных зачислений на карту:
- Подключаем “автопополнение” на накопительный счёт с зарплатной карты.
- Выбираем удобный способ пополнения: процент от зачисления или определённая сумма от зачисления.
- На накопительный вклад приходит определённая сумма от каждого зачисления на карту.
Автопополнение на определённую сумму в определённый день:
- Подключаем “автопополнение” в выбранный день.
- Выбираем сумму пополнения.
- На накопительный вклад приходит фиксированная сумма.
Автопополнение от суммы покупок, совершённых по карте:
- Подключаем “автопополнение” с карты ВТБ, которой оплачиваем покупки или совершаем платежи.
- Выбираем удобную форму пополнения: проценты от покупок или остаток до округленной суммы покупок (например, покупку совершили на 730 рублей. До округлённой суммы в 800 рублей не хватает 70 рублей. Значит, на 70 рублей пополнятся ваши накопления).
- Определённая сумма от покупок будет зачисляться на депозит.
Накопительный счёт ВТБ “Копилка”
ВТБ предлагает ещё один вид накопительного вклада ВТБ с пополнением — “Копилка”. Её особенностью является то, что проценты начисляются на каждодневный остаток денег, а наибольший размер процентов приходится на первые 3 месяца. Условия “Копилки”:
- проценты начисляются на каждодневный остаток;
- первоначальный взнос может быть на любую сумму;
- пополнение счёта и снятие денег происходят на сумму и во время, которые вам удобны;
- сбережения застрахованы;
- возможно подключить услугу “Автопополнение”;
- открытие вклада, а также его обслуживание происходит без оплаты;
- депозит бессрочный;
- размер процентов тем больше, чем дольше деньги находятся на счете —1–3 мес. — 6,5%, с 4 мес. — 4%, с дебетовой мультикартой и подключением опции ”Сбережения” — 1–3 мес. — 8%, с 4 мес. — 5,5%;
- валюта открытия: рубль, доллар, евро;
- открытие и закрытие вклада возможно только в отделениях банка.
Новые условия накопительного счета
Государственный банк ВТБ на днях объявил о старте акции по накопительному счету «Копилка». Банк предложил клиентам процентную ставку вплоть до 8% годовых – на данный момент это максимально возможная доходность среди всех вкладов и накопительных счетов.
В отличие от классического вклада, условия накопительного счета несколько иные:
- проценты начисляются за каждый день, в течение которого на счете находились деньги;
- проценты выплачиваются ежемесячно, их сумма зачисляется на этот же самый счет (правда, в месяц, когда клиент закрывает счет, проценты не выплачиваются);
- счет можно свободно пополнять и без ограничений снимать с него деньги, а проценты будут начислены на фактические остатки по нему за каждый день.
- банк оставляет за собой право в одностороннем порядке изменить процентную ставку.
Открыть счет можно через «ВТБ Онлайн», причем даже если у клиента еще нет продуктов от банка – это делается через Госуслуги.
Условия по процентным ставкам такие:
- при сумме до 1 миллиона рублей – до 8% годовых в первые 3 или 6 месяцев, и 5% годовых с 7-го месяца;
- при сумме от 1 до 1,5 миллионов рублей – фиксированные 5% годовых;
- при сумме от 1,5 миллионов рублей – фиксированные 4% годовых.
Процентная ставка в 7% годовых (базовая, увеличенная на 3 пункта) применяется в первые 3 месяца, если клиент открыл счет до 2 сентября 2021 года, и 6 месяцев если после 3 сентября.
Продавать машины разрешили без системы ЭРА-ГЛОНАСС. Какие плюсы и минусы такого решения?
Чтобы получить максимальную процентную ставку в 8% годовых (за счет надбавки в размере 1%), клиент должен подключить опцию «Сбережения». Чтобы опция действовала, у клиента должна быть «Мультикарта» от ВТБ, по которой он проводит оплат в месяц минимум на 10 тысяч рублей.
При этом опция работает лишь на остаток по счетам в размере не более 1,5 миллионов рублей.
Как начисляются проценты?
Процентная ставка по счету накопительный от ВТБ зависит от:
- Суммы остатка на карте.
- Срока хранения финансовых активов.
- Наличия Мультикарты.
- Валюты карты с опцией «Сбережения».
- Объема совершаемых расходных операций.
Базовые ставки по счету накопительный, открытый в национальной валюте, установлены в следующих размерах:
| До 30 дней | От 31 до 90 дней | От 90 до 180 дней | 366 дней | |
|---|---|---|---|---|
| Рубли | 4.0% | 5.0% | 5.5% | 7.0% |
Если клиент открыл карту накопительную в иностранной валюте, то на размер базовых ставок также влияет и сумма остатка. Для долларовых вкладов это будет выглядеть следующим образом:
| О 1 до 3 месяцев | От 4 до 6 месяцев | От 7 месяцев до 12 | Больше 1 года | |
|---|---|---|---|---|
| До 10000000 | 0.01% | 0.05% | 1.0% | 2.0% |
| Свыше 10000000 | 0.01% | 0.01% | 0.01% | 0.01% |
К накопительной карточке, открытой в евро, независимо от срока и суммы применяется ставка в размере 0.01%.

Проценты для владельцев Мультикарты
Владельцы Мультикарты имеют право воспользоваться данным предложением, но с повышенной ставкой по накопительному счету. Их размер зависит от срока хранения и суммы расходных операций.
| Сумма расходных транзакций по мультикарте в течение календарного месяца | До одного месяца | 2 месяца | 3 месяца | От 6 месяцев | Более года |
|---|---|---|---|---|---|
| От 1 до 5000 рублей | 5.5% | 4.0% | 5.0% | 5.5% | 7.0% |
| От 5000 до 15000 рублей | 5.5% | 4.5% | 5.5% | 6.0% | 7.5% |
| От 15 до 75 тыс. руб. | 5.5% | 5.0% | 6.0% | 6.5% | 8.0% |
| Более 75 000 рублей | 5.5% | 5.5% | 6.5% | 7.0% | 8.5% |
ВТБ оставляет за собой право изменять ставки в случае изменения учетной политики Центробанка.
Вклад Копилка
 Вклад «Копилка» ВТБ — разновидность счета с гибкими условиями управления накоплениями. Открывается депозит на неограниченную сумму, минимальный лимит отсутствует. При необходимости снять сбережения переведенные проценты банком не пересчитываются. Счет открывается клиентом финансового учреждения на неограниченный срок. Расторжение договора доступно в любое время без комиссионных выплат.
Преимущества вклада следующие:
- доступ к накоплениям через личный кабинет клиента;
- предусмотрено подключение опции автопополнения;
- проценты начисляются на остаток средств ежедневно;
- при снятии части денег проценты не пересчитываются;
- пополнять счет можно в любое время, суммы не ограничены;
- программа бессрочная;
- сбережения застрахованы государством (максимальный размер возмещения — 1,4 млн руб.);
- доступно хранение средств в рублях либо $ США;
- за открытие и ведение счета финансовой организацией комиссия не снимается;
- доступно погашение кредитов с помощью средств со вклада;
- возможность получения увеличенного дохода при соблюдении условий банка.
Счет доступен
физические лица, являющиеся клиентами банка, в формате онлайн либо в офисе. Счет доступен и новым клиентам, однако потребуется предоставить в офисе паспорт либо иное удостоверение, удостоверяющее личность. Необходимо учитывать, что «Копилка» не оформляется на третье лицо.
Процентная ставка на протяжении срока вклада меняется
Годовая ставка может достигать 5,5%. Проценты начисляются ежедневно на остаток и с учетом финансового оборота на счете. Подсчет прибыли осуществляется с даты после первого взноса на депозит «Копилка». Проценты выплачиваются в конце месяца. С учетом капитализации начисляемый процент может меняться.
В месяц, когда производится закрытие вклада, доход не будет начислен. Исключение составляют случаи, когда закрывается депозит в последний календарный день месяца.
Процентную ставку можно увеличить
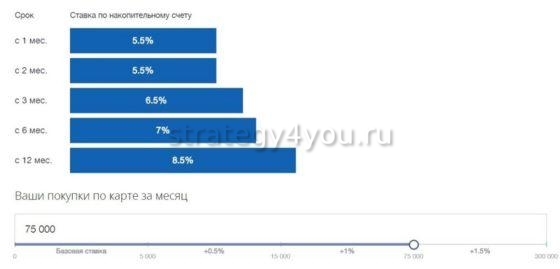
 Для получения более высокого дохода клиенту предлагается оформление Мультикарты и подключение опции «Сбережения». Банк по условиям соглашения повысит стандартную ставку на 0,5/1/1,5 п.п. Для этого потребуется совершение ежедневных расчетов в магазинах с помощью мультикарты безналичным способом.
Надбавка по проценту начисляется при выполнении покупок с помощью мультикарты в размере от 5 тыс. руб. ежемесячно. При тратах по карте «Привилегия» от 10000 руб. ежемесячно надбавка в размере 1% переводится клиенту в конце календарного месяца.
Подключение и корректировка опции по Мультикарте доступны в личном кабинете клиента. Обновления принимаются с начала последующего календарного месяца. Специалисты рекомендуют вносить поправки в настройки мультикарты в последних числах месяца.
Согласно условиям договора, за первый месяц после получения клиентом мультикарты банковской организацией будет начислено вознаграждение без учета потраченных сумм.
Повышенные проценты
Повышенная ставка по данному вкладу действует первые 3 месяца после его открытия. Впоследствии ставка будет базовой. Необходимо учитывать, что при открытии последующих счетов данной категории повышенная ставка за первые 3 месяца не вводится, процент будет базовым.
Процентная ставка
Проценты счёта ВТБ сопоставимы с вкладами физических лиц в крупных банках. Период начисления календарный месяц. При использовании денег, изменения в начисление выгоды произойдёт в одном месяце.
Доход начисляется на меньшую сумму, находившуюся на балансе в течении месяца. Например, хранился 1 млн руб., в середине месяца сняли 200 тыс. на срочную покупку, затем поступила зарплата в размере 100 тыс., в конец срока сумма составит 900 тыс., выгода начисляется на наименьшую сумму, зафиксированную на счёте в течении периода т. е. 800 тыс. руб. возникшую после снятия 200 тыс. руб.
Минимальная процентная ставка

| В рублях | |
|---|---|
| Срок мес. | Процентная ставка |
| 1 | 4,00% |
| 3 | 5,00% |
| 6 | 6,00% |
| 12 | 8,50% |
При полном снятии денежных средств, минимальный остаток снизится до нуля и проценты за месяц не начисляются. Начисленные доходы выплачиваются 15 числа следующего месяца.
| В долларах | ||||
|---|---|---|---|---|
| Остаток на счете, $ | 1 | 3 | 6 | 12 |
| до 10 млн $ | 0,01% | 0,50% | 1,00% | 2,00% |
| от 10 млн $ | 0,01% | 0,01% | 0,01% | 0,01% |
Сравним с другими вкладами.
Максимальная процентная ставка

Начисление процентов
Теперь рассмотрим, как это всё работает, и каким образом проценты начисляются на остаток, – на примерах.
Проценты рассчитываются, исходя из месячного минимума по балансу.
Пример 1. Формула расчёта весьма простая. Допустим, в начале месяца остаток сводился к одной копейке, а потом клиент внёс 5 000 рублей и снял 2 000. Тогда начисления будут производиться не на 5 000 — 2 000 = 3 000 руб., а на начальную сумму 0,01 руб.
Начисление по базовым ставкам всегда происходит в первые дни нового месяца.
Пример 2. Те, кто использует Мультикарту, сталкиваются с более сложной схемой начислений. Базовый тариф обеспечивает общие основания для поступлений в первые числа месяца. Дополнительные проценты приходят к середине того месяца, что идёт следом за расчётным. Причина такого порядка простая – нужно вести учёт расходов по пластику.
В большинстве случаев при совершении покупок с помощью карты денежные средства подвергаются блокировке на несколько дней. Списание происходит позже, после чего операция приобретает статус завершённой. Лишь когда банк дождался завершения последней транзакции, он проводит расчёт дополнительных процентов.
Важно! Бонус за применение Мультикарты рассчитывается, исходя из минимума по остатку на счёте на протяжении месячного периода.
Можно сказать, что специфика описанных условий сводится к простому факту: накопительный счёт даже при относительно небольших сбережениях мало уступает вкладу по показателю доходности.
Как начисляются проценты?
Начисление процентов проходит в зависимости от остатка на счете, а также валюты, в которой был открыт вклад. Для рублей и долларов представлены таблицы, с отображением процентной ставки в зависимости от суммы и срока действия услуги.
В рублях:
| Время использования услуги | От 30 дней | От 3 месяцев | От полугода | Более года |
|---|---|---|---|---|
| Размер ставки в год | 4% | 5% | 6% | 8,5% |
В долларах:
| Минимальное количество денег на счёту | Процентная ставка, % годовых | |||
|---|---|---|---|---|
| От 1 месяца | От 3 месяцев | От полугода | От года | |
| 0 — 499,99 $ | 0,01% | 0,01% | 0,01% | 0,01% |
| 500 — 2 999,99 $ | 0,01% | 0,01% | 0,05% | 0,05% |
| 3000 — 19 999,99 $ | 0,01% | 0,05% | 0,10% | 0,10% |
| 20 000 — 99 999,99 $ | 0,01% | 0,30% | 0,40% | 0,55% |
| 100 000 — 9 999 999,99 $ | 0,01% | 0,50% | 0,65% | 0,80% |
| более 10 000 000 $ | 0,01% | 0,01% | 0,01% | 0,01% |
Для евро не имеет значения сумма и время действия вклада, процентная ставка всегда будет равна 0,01% годовых.
Узнать, как начисляются проценты, всегда можно на официальном сайте банка. Специальный калькулятор позволит рассчитать сумму вклада за указанный промежуток времени и количество начисленных процентов.
Пользователю достаточно ввести сумму ежемесячных пополнений и срок действия вклада, а компьютер все рассчитает. Пополняемый с ежемесячной капитализацией вклад позволит человеку быстрее скопить деньги на установленную цель, а не тратить их на мелкие расходы.
 Как рассчитываются проценты по счету?
Какие имеет преимущества?
Если сравнивать со стандартными банковскими вкладами, накопительный счёт предстаёт более гибким инструментом создания сбережений. Это его главный общий плюс.

Для ВТБ-продукта также характерны следующие положительные моменты:
- нелимитированный период активности;
- пополнение баланса, доступное в любой момент и без каких-либо ограничений в плане вносимой суммы;
- отсутствие необходимости отслеживать минимальный остаток, т.к. требований по нему просто нет;
- ноль лимитов в связи с расходными операциями;
- автоматически проводимая каждый месяц капитализация процентов;
- сохранение процентных накоплений – даже при обналичивании всех имеющихся средств.
Примечание 1. Т.к. кредитно-финансовая организация не предъявляет требований по части остатка на балансе, клиент имеет возможность обнулить его при необходимости. Если говорить точнее, достаточно оставить на счёте одну копейку – это и есть формальный лимит, установленный ВТБ 24.
Важно! Накопительный счёт даже при достижении минимального баланса не закрывается. Накопления в любой удобный для клиента момент можно возобновить.. Поскольку нет особенных требований по объёмам используемых средств – касаемо остатка в том числе, начинать формировать свои сбережения можно хоть с двух копеек
Это выгодно отличает описываемый инструмент от вкладов, для использования которых нужно уже иметь значительную сумму
Поскольку нет особенных требований по объёмам используемых средств – касаемо остатка в том числе, начинать формировать свои сбережения можно хоть с двух копеек. Это выгодно отличает описываемый инструмент от вкладов, для использования которых нужно уже иметь значительную сумму.
Начисление процентов
Начисление процентов по вкладу осуществляется банком на стандартных условиях. Ставка может быть повышена, но, это зависит от многих факторов, в частности, от срока размещения средств на счету.
- 1 месяц и более – 5% в год;
- 3 месяца и более – 6,5% в год;
- 6 месяцев и более – 7,5% в год;
- 12 месяцев и более – 10% в год.
Лишь после того, как с момента открытия счета прошел один год, процентная ставка может повышаться на 3, 5, а то и 10 отметок и достигать 20% годовых
- При открытии и активном использовании «Мультикарты», ставка может быть повышена на 10%.
- Чем дольше денежные средства находятся на накопительном счету, тем активнее процентная годовая ставка будет повышаться.
- Чем выше размер вклада, тем выше ставка.
Начисление процентов
Условия начисления денег по процентам таковы:
- Операция проводится каждый месяц.
- Расчет процентной ставки и выплата средств проводится в конце месяца.
- Есть возможность капитализировать проценты, прибавляя их к основной сумме или переводить на другой расчетный счет, дабы пользователи могли обналичить средства.
- Начало начислений осуществляется через день после открытия депозита в ВТБ 24.
Рекомендуется пополнять сберегательный вклад в тот же день, когда он открывался. Все проценты можно поделить на:
- Эффективные.
- Годовые.
Для максимальной выгоды лучше использовать эффективные проценты.Годовые процентные ставки ВТБ 24 представлены в таблицах ниже.
Для рублевого депозита
| Депозит, руб. | с 3 мес. | с 6 мес. | с 12 мес. | с 18 мес. | с 24 мес. | с 36 мес. |
|---|---|---|---|---|---|---|
| От 100000 без капитализации | 6,65% | 6,45% | 6,00% | 5,60% | 5,35% | 2,75% |
| От 100000 с капитализацией | 6,69% | 6,54% | 6,18% | 5,83% | 5,63% | 2,86% |
Для долларового депозита
| Депозит, долл. | с 3 мес. | с 6 мес. | с 12 мес. | с 18 мес. | с 24 мес. | с 36 мес. |
|---|---|---|---|---|---|---|
| От 3000 | 0,01% | 0,20% | 0,35% | 0,40% | 0,65% | 0,01% |
| От 20000 | 0,05% | 0,35% | 0,55% | 0,60% | 0,95% | 0,01% |
| От 50000 | 0,15% | 0,70% | 0,95% | 1,00% | 1,30% | 0,01% |
Для счетов в долларах капитализация используется, но процент практически не меняется. Вклады в евро обладают одним процентом, если сумма от 3000 евро, то, будет по 0,01% на любой период.

На сегодня оформить выгодное предложение для сбережений средств могут пенсионеры, но для них используется более выгодные условия, под названием «Текущий пенсионный».
Вклад накопительный от ВТБ 24 для физических лиц в 2021 году является отличным предложением не только для сохранности денег, но и для получения дохода на их основе.
Управление счетом-копилкой
Совершать операции с накопительным счетом вы можете с помощью:
- интернет-банкинга;
- мобильного приложения;
- СМС-команд (при наличии данной услуги);
- сотрудников любого из офисов банка.
Указанные способы можно использовать для проведения приходных и расходных операций по продукту. Что касается иных действий, то на них существуют некоторые ограничения. К примеру, СМС-запросы нельзя использовать для открытия счета-копилки. В офисе банка невозможно подключить опцию автоматического пополнения счета.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Спросить
Важно! Управление «копилкой» через банкоматы не предусмотрено. Многих клиентов интересует, как закрыть накопительный счет в «ВТБ 24-Онлайн»
К сожалению, такой возможности интернет-банкинг, как и любой другой способ дистанционного обслуживания клиентов, не предусматривает. Закрыть счет можно только путем личного визита в офис
Многих клиентов интересует, как закрыть накопительный счет в «ВТБ 24-Онлайн». К сожалению, такой возможности интернет-банкинг, как и любой другой способ дистанционного обслуживания клиентов, не предусматривает. Закрыть счет можно только путем личного визита в офис.
Кроме того, существует ряд правил относительно приходных и расходных операций по счету-копилке. Перечислим основные:
- с накопительного счета нельзя совершать переводы в адрес других лиц/организаций;
- для снятия средств и их расходования следует сначала перевести необходимую сумму на основной дебетовый счет;
- при наличии кредитов в банке «ВТБ24» вы можете погашать их средствами с накопительного счета напрямую, без предварительного перевода на дебетовый;
- в случае закрытия карты или расторжения договора на комплексное обслуживание по действующему пакету, накопительный счет будет закрыт автоматически;
- вы можете настроить автоматические переводы на счет-копилку с дебетовой карты или любого другого источника в «ВТБ24».
При автоматическом закрытии счета, все имеющиеся на нем средства будут переведены на основной дебетовый счет. В случае если «копилка» была открыта в иностранной валюте, перевод будет сопровождаться конвертацией накоплений в рубли по действующему курсу банка. Процентов за последний месяц обслуживания в такой ситуации начислено не будет.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Спросить
Важно! При переводе средств с рублевого дебетового счета на валютный счет-копилку, конвертация будет производиться банком автоматически по действующему на момент перевода внутреннему курсу. Изучив правила пользования накопительными счетами, а также отзывы клиентов «ВТБ24», можно составить собственное мнение относительно доходности этого финансового инструмента
Конечно, на сайте банка есть калькулятор доходности (он находится на странице с описанием продукта). Но с его помощью можно просчитать только идеальный вариант пользования «копилкой», не предполагающий ни расходных операций, ни внезапного изменения банком процентных ставок, ни снижения ваших текущих расходов по Мультикарте
Изучив правила пользования накопительными счетами, а также отзывы клиентов «ВТБ24», можно составить собственное мнение относительно доходности этого финансового инструмента. Конечно, на сайте банка есть калькулятор доходности (он находится на странице с описанием продукта). Но с его помощью можно просчитать только идеальный вариант пользования «копилкой», не предполагающий ни расходных операций, ни внезапного изменения банком процентных ставок, ни снижения ваших текущих расходов по Мультикарте.
В целом же, накопительный счет хорош для тех клиентов банка, кто только начинает формирование для себя финансовой подушки. Он позволяет откладывать средства:
- после каждой покупки;
- с каждой приходной операции;
- в любой удобный владельцу момент.
При должной финансовой дисциплине, можно с нуля накопить минимальную сумму для более серьезного срочного депозита. Собрав, к примеру, 30 000 рублей, можно открыть «Пополняемый» вклад в том же банке, обеспечивающий более надежные условия хранения денежных средств и более выгодный процент.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Спросить
Важно! Сами эксперты банка «ВТБ24» в одном из интервью рекомендовали размещать на накопительных счетах не более 20% от имеющихся у клиента сбережений
Возможно, стоит обратить внимание на этот совет
https://youtube.com/watch?v=agaqoMJ6kRE
Способы пополнения
Накопительные вклады отличаются от других преимуществом, а именно методом пополнения. Сделать операцию можно в любое удобное время, все что нужно – перейти в персональный кабинет ВТБ 24 и перевести средства на свой счет. Пополняемый счет можно увеличивать без ограничений, сколько угодно.
По условиям, никаких дополнительных расходов не предусмотрено, оплачивая наличными в отделении банка или по безналичному расчету.
Пополняемые депозиты можно автоматизировать, в таком случае с основного счета средства переводятся на накопительный, каждый месяц в установленную дату. Для этого нужно в настройках выбрать сумму пополнения и время для перевода.
Особенности и преимущества
Как и у любого продукта ВТБ, у Накопительного счёта есть весомые плюсы. Среди них особенно можно выделить:
- Открыть Накопительный счёт в ВТБ 24 можно в рублях, долларах и евро.
- Несколько способов оформления счёта: офис банка, Мобильный банк, сервис ВТБ-Онлайн.
- В каждой из предложенных валют можно открыть несколько счетов.
- Хранить средства легко и удобно, нет ограничений на снятие и пополнение.
- Находящиеся на балансе деньги застрахованы.
- Регулярное увеличение процентной ставки в годовой период.
- Обслуживание предоставляется на бесплатной основе.
- У счёта нет срока действия.
- Минимальный первый депозит.
Согласно условиям Накопительного счёта ВТБ, если клиент решит закрыть счёт, ему следует помнить, что проценты не начисляются за месяц, в котором было совершено закрытие. При расторжении Договора комплексного обслуживания закрывается депозит, а возврат остатка производится на основной счёт в рублёвом эквиваленте.
Что касается ограничений, то снятие денег и пополнение баланса возможно только безналичным способом. Также нельзя перечислять средства на счета других лиц и свои счета, открытые в ином банке.
Накопительный счет ВТБ 24
Все банковские учреждения предоставляют возможность открыть накопительный счёт только своим клиентам. Не является тут исключением и ВТБ 24.
Посмотреть доступные предложения можно тут (информация официальная).
Условия
На текущий момент (май 2019 года) реквизит доступен держателям определённой линейки карт и пакетов услуг. Сюда относятся:
- Мультикарта с активированной опцией “Сбережения”;
- тарифы “Классический”, “Золотой” и “Платиновый”;
- тариф “Привилегия”.
Примечание 2. Владельцы сервис-пакетов получают проценты, количество которых зависит от базовой ставки. Держатель Мультикарты имеет в распоряжении увеличенную процентную ставку – её рост определяется сроком эксплуатации платёжного инструмента и объёмом расходуемых средств. Минус тут один – использовать можно только рублёвый счёт.
Важно! Банк страхует все накопительные счета – согласно Федеральному закону №177 от 23.12.2003 года.
Посмотреть ФЗ «О страховании вкладов в банках Российской Федерации» можно здесь.
Примечание 3. За исключением мульти-продукта, для других платёжных средств доступны как российские рубли, так и американские доллары и евро.
Ставки по процентам
Для начала рассмотрим вопрос на примере конкретного пластика.

Таблица 1. Ставки с учётом вознаграждения для Мультикарты.
| Сумма покупок за месячный период в рублях | 1-ый – 3-ий месяцы | 4-ый месяц и далее |
| До 5 000 включительно | 6,5% | 4,0% |
| От 5 000 до 15 000 | 7,0% | 4,5% |
| От 15 000 до 75 000 | 7,5% | 5,0% |
| Свыше 75 000 | 8,0% | 5,5% |
Карточка есть в двух вариациях: и .
Таблица 2. Базовые ставки для счетов рублёвой валюты.
| Период действия в месяцах | 1 | 3 | 6 | 12 |
| Проценты | 4 | 5 | 6 | 8,5 |
Таблица 3. Базовые ставки для счетов долларовой валюты.
| Остаток, min | 1 – 3 мес. | 4 – 6 мес. | 7 – 12 мес. | Более года |
| Менее
9 999 999, 99 |
0,01% | 0,05% | 1% | 2% |
| От 10 000 000 | 0,01% | 0,01% | 0,01% | 0,01% |
Таблица 4. Базовые ставки для счетов в евро.
| Остаток, min | 1 – 3 мес. | 4 – 6 мес. | 7 – 12 мес. | Более года |
| Менее
9 999 999, 99 |
0,01% | 0,01% | 0,01% | 0,01% |
| От 10 000 000 | 0,01% | 0,01% | 0,01% | 0,01% |
Примечание 4. Ни одна из указанных выше ставок не является фиксированной. Следует знать следующий нюанс: банк может в одностороннем порядке менять их – при этом учреждение будет брать за основу собственные интересы. Каким-либо образом опротестовать подобное решение нельзя. Остаётся лишь следить за изменением условий использования продукта.
Советы при выборе вклада от экспертов
-
Злободневное
Самый выгодный вклад –
какой он?При поиске наиболее выгодного предложения вкладчик следует двум целям: накопить и сохранить свой капитал. При этом в каждом случае всегда есть перевес в ту или иную сторону. Как выбрать самый выгодный вклад с учётом этого факта?
-
Дельные советы
Сбербанк копилка –
что это такое?В числе множества банковских продуктов Сбербанк предлагает своим клиентам услугу «Копилка». Механизм этого сервиса позволяет копить деньги без лишних временных затрат со стороны клиента. Как работает эта услуга и что нужно знать, чтобы её использовать максимально эффективно?
-
Злободневное
Каждый человек перед оформлением депозита интересуется тем, насколько защищены его сбережение. Точный ответ на этот вопрос может дать система обязательного страхования вкладов населения.
-
Ликбез
Что такое капитализация
вклада в Сбербанке?Вложения с доходом, который сравним с инфляцией или превышает её, пользуются спросом у тех, для кого важна как прибыльность, так и сохранность денег. При этом доход выплачивается в виде процентов. Что ещё нужно знать про капитализацию вкладов в Сбербанке и других банках?
-
Ликбез
Выбирая лучший способ накопления денег, вкладчик представляет возможное будущее капитала. Оценив условия вклада – срок размещения, проценты и другие критерии – вкладчик подбирает самое выгодное решение. Но всегда ли стоит тратить время на анализ предложений по вкладам? Нет, если существует возможность пролонгации уже имеющегося вклада.
-
Подводные камни
Для вычисления доходности вкладов и депозитов в отдельных банках можно использовать онлайн-калькуляторы. Но всегда ли стоит полагаться на этот инструмент и какие есть альтернативные методы расчёта доходности, доступные каждому?
-
Ликбез
Что такое депозитный вклад,
или чем отличается
вклад от депозита?Понятия «вклад» и «депозит» часто воспринимают как одно и то же: размещение денег в кредитном учреждении для их сохранности и получения дохода в виде процентов. Действительно ли между этими двумя понятиями нет никакой разницы?
-
Злободневное
Банковские вклады и депозиты – разумная альтернатива хранению денег «в кубышке», ведь они не только обеспечивают сохранность денег, но и приносят доход. Вот только получится ли при необходимости вернуть деньги в экстренном порядке и как это осуществить?
-
Дельные советы
Вклады предполагают начисление и выплату процентов, что формально можно отнести к доходам физического лица. Если же процентная ставка превышает уровень инфляции, то доход из формального превращается в реальный. Нужно ли в таком случае платить налоги?
-
Подводные камни
Вклад до востребования –
что это такое?В условиях депозитных предложений банков встречается пункт о том, что при досрочном расторжении договора на сумму депозита начисляются проценты по условиям вклада «До востребования». Что означает эта формулировка и как сильно потеряет клиент в деньгах при применении данного условия договора?
- Еще почитать
Как пополнить накопительный счет?
Пополнить накопительный счет наличными невозможными. Чтобы зачислить деньги на баланс, необходимо положить средства на банковскую карту, после чего совершить перевод.
Способы пополнения накопительной карты ВТБ:
| Комиссия | Срок зачисления | |
| Интернет – банк или мобильный банк | нет | моментально |
| Банкомат | нет | моментально |
| Офис финансовой компании | нет | моментально |
| Перевод из сторонней организации | нет | моментально |
Удобной функцией накопительного счета является возможность его автопополнения. Клиент может самостоятельно установить дату и сумму, которая будет перечислена с основного баланса.
Это подходит для тех, кто получает заработную плату, пенсию или другие выплаты на банковскую карту ВТБ. В таком случае, человеку даже не придутся беспокоиться о состоянии своего «виртуального кошелька».

Порядок открытия накопительного счета
Чтобы завести ресурс для накоплений, клиенты банка «ВТБ24» могут воспользоваться одним из двух способов:
- обратиться в любое из отделений банка;
- провести операцию самостоятельно через онлайн-кабинет.
В первом случае необходимо будет взять с собой паспорт – иных документов не потребуется. Заявление на открытие счета вы напишете непосредственно в офисе по форме, предоставленной сотрудником банка. Также необходимо будет сразу пополнить «копилку» на минимальную сумму (1 копейка). При желании можно сразу внести накопления в большем объеме. Удобнее всего будет сделать это через кассу банка – никаких комиссий за операцию взято не будет.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Спросить
Важно! Открыть счет-копилку можно только на собственное имя. Если у вас есть личный кабинет в системе «ВТБ24-Онлайн», можно обойтись без визита в офис
Для этого:
Если у вас есть личный кабинет в системе «ВТБ24-Онлайн», можно обойтись без визита в офис. Для этого:
- зайдите в систему интернет-банкинга;
- в главном меню выберите пункт «Вклады и сбережения»;
- нажмите кнопку «Открыть»;
- прочитайте условия использования накопительных продуктов, которые появятся в новом окне;
- нажмите кнопку «Открыть накопительный счет»;
- дождитесь прихода на ваш телефон сообщения с кодом подтверждения операции;
- введите код в соответствующее поле на сайте;
- нажмите кнопку «Выполнить»;
- в новом окне нажмите «Готово».
Весь процесс занимает примерно пару минут. Сам счет появится в списке ваших продуктов не сразу, а в течение 5-10 минут. После этого вам будут доступны любые операции по нему.
Мнение эксперта
Евгений Беляев
Юрист-консультант, финансовый эксперт
Спросить
Важно! Для тех, кто использует мобильное приложение от «ВТБ24» порядок действий для открытия «копилки» будет таким же, как и веб-версии личного кабинета

