Как проводится учет товарно-материальных ценностей
Содержание:
- Формирование комплекта, как новой единицы складского учета
- Методы учета ТМЦ
- Правила оформления отчета по форме М-19
- Инвентаризация товаров на складе
- Инвентаризация мест хранения товарно-материальных ценностей
- Методы оценки товарно-материальных запасов
- Хранение ТМЦ
- Инвентаризация
- Примерный перечень документов
- Особенности ценообразования в учете материалов
- Вторая страница
- Готовые решения для всех направлений
- Убытие
- Поступление материалов в программе 1С Бухгалтерия 8.3
- Настроим 1C под ваши нужды прямо сейчас!
- Списание товарно-материальных ценностей в программе 1С: Бухгалтерия 8.3
- Где скачать форму МХ-1 и пример ее заполнения
- Что говорит закон по теме ТМЦ?
Формирование комплекта, как новой единицы складского учета
Комплект – это элемент справочника «Номенклатура» с видом – «Товар». Он является самостоятельным объектом складского учета, в том числе в разрезе характеристик и серий (если такой учет включен для этой позиции).
Операция формирования нового объекта складского учета из других номенклатурных позиций отражается с помощью документа « Комплектация номенклатуры ».
В документе предусмотрены два варианта операции:
- Комплектация – из многих комплектующих создается одна номенклатурная позиция в любом количестве. При этом комплектующие списываются со складских остатков, а комплект приходуется на склад по стоимости списанных комплектующих (Рис. 12).
- Рисунок 12 – документ «Комплектация номенклатуры» с видом операции «Комплектация»
- Разукомплектация – из одной номенклатурной позиции создается несколько новых номенклатурных позиций. При этом весь комплект списывается со складских остатков, а комплектующие приходуются на склад (Рис. 13).
- Рисунок 13 документ «Комплектация номенклатуры» с видом операции «Разукомплектация»
Важно! Себестоимость комплекта определяется путем сложения себестоимости всех его комплектующих. При разукомплектации себестоимость списываемого комплекта распределяется между приходуемыми комплектующими пропорционально «доле стоимости», указанной в документе
Для анализа операций комплектации и разукомплектации, которые оформляются с помощью документа «Комплектация номенклатуры» предназначен отчет «Комплектация номенклатуры» (Рис. 14).
Рисунок 14 – отчет «Комплектация номенклатуры»
С помощью этого отчета можно получить список собранных (разукомплектованных) комплектов за период времени, указанный в отчете.
В качестве показателей отчета могут использоваться:
- количество поступивших на склад комплектов (Комплект к-во приход);
- количество списанных со склада комплектующих (Комплектующие к-во расход);
- количество списанных со склада комплектов (Комплект к-во расход);
- количество поступивших на склад комплектов (Комплект к-во приход).
Отчет может быть сгруппирован по комплектам и комплектующим.
Методы учета ТМЦ
Методы учета прописаны в Методических указаниях №119.
Сортовой метод
Учет выполняется при помощи карточек сортового типа. В них фиксируется наличие объектов, а также их движение. В пунктах под номерами 136-140 Методических указаний описаны особенности метода. Учет может вестись следующими способами:
- Количественно-суммовой. Предполагается, что в складских помещениях и бухгалтерии одновременно вводится численный и суммовой учет. При этом используются номенклатурные номера ТМЦ.
- Сальдовый. Предполагается, что на складах вводится исключительно количественный учет по типам ТМЦ. Бухгалтерия же использует суммовой учет. Для него применяется денежное выражение. Количественный учет производится на основании первичной документации. При этом используются карточки, книги для складского учета. После завершения отчетного года первичная документация должна быть сдана в бухгалтерский отдел.
Сортовой метод используется тогда, когда хранение ТМЦ осуществляется по названию и сорту. При этом не проводится учет времени поставки ценностей, их стоимости. На каждую из номенклатур заводится отдельная карта складского учета. Отличается одна номенклатура от другой по следующим показателям:
- Марка продукции.
- Сорт.
- Измерительная единица.
- Расцветка.
Карточки будут актуальными в течение всего года. В них должна быть изложена вся информация о принятом объекте. Их требуется зарегистрировать в соответствующем реестре. После этого в карточках проставляются индивидуальные номера. Регистрацией обязаны заниматься сотрудники бухгалтерского отдела. Если весь лист карточки заполнен, открываются новые листы. Их обязательно требуется пронумеровать.
ОБРАТИТЕ ВНИМАНИЕ! Все записи, вносимые в карточки, должны подтверждаться первичной документацией
Плюсы и минусы сортового метода
Сортовой метод отличается следующими преимуществами:
- Экономия площади складского помещения.
- Быстрое управление остатками ТМЦ.
Однако есть и существенные недостатки – сложности в классификации товаров одного сорта по разной стоимости.
Партионный метод
Партионный метод предполагает порядок учета, аналогичный сортовому методу. Отличие заключается в том, что раздельно регистрируется каждая партия ТМЦ. О партионнном методе написано в пункте 242 Указаний. Он используется и на складе, и в бухгалтерском отделе. Предполагает отдельное хранение каждой партии. На каждую из партий должен быть соответствующий транспортный документ.
ВАЖНО! Продукция, которая перевозилась одним транспортом, товары с одним названием и одновременным поступлением от единственного поставщика – все это можно считать единой партией. Партию нужно зарегистрировать в журнале поступления ТМЦ
Ей присваивается индивидуальный регистрационный номер. Он используется для проставления отметок в расходной документации. Регистрационный номер ставится рядом с названиями ТМЦ. Необходимо открыть две партионные карты. Одна будет использоваться в складском отделении, другая – в бухгалтерском. Форма карточки определяется типом продукции
Партию нужно зарегистрировать в журнале поступления ТМЦ. Ей присваивается индивидуальный регистрационный номер. Он используется для проставления отметок в расходной документации. Регистрационный номер ставится рядом с названиями ТМЦ. Необходимо открыть две партионные карты. Одна будет использоваться в складском отделении, другая – в бухгалтерском. Форма карточки определяется типом продукции.
Плюсы и минусы партионного метода
Методика отличается следующими преимуществами:
- Определением итогов расхода партии без инвентаризации.
- Повышенным контролем над сохранностью ТМЦ.
- Уменьшением потерь предприятия.
Но есть и минусы:
- Нерациональное использование площади склада.
- Нет возможности оперативного контроля ТМЦ.
Выбор конкретного метода будет зависеть от приоритетов предприятия, размеров складского помещения.
Это интересно: Как вывести деньги с кошелька Яндекс, деньги
Правила оформления отчета по форме М-19
Оформление отчета начинается с выбора формы, по которой он будет осуществляться. В настоящий момент у организации существует возможность самостоятельно создавать формы первичной документации, которой и является материальный отчёт. Поскольку наша статья привязана все же к конкретной форме, расскажем о правилах оформления отчета по форме М-19.
Важно! Заполнять форму М-19 стоит от руки (разборчивым и понятным почерком) или с помощью оргтехники. Материальный отчёт формируют в единственном экземпляре, а затем при необходимости его копируют
Заполнение всегда начинается с оформления титульного листа. Чтобы знать, какие реквизиты на нем стоит заполнять, смотрите таблицу ниже.
Важно! На титульном листе в верхнем правом и верхнем левом углах оставляют пустыми места для проставления виз проверяющих. Ими могут быть начальник подразделения и главный бухгалтер
Далее стоит перейти к заполнению таблицы. Какие реквизиты стоит заполнять, так же смотрите далее. Третью страницу заполняет бухгалтер. Какие данные он туда вносит показано в следующей таблице.
| Этап оформления отчета | Сведения, которые вносятся в отчёт на этом этапе |
| Оформление титульного листа | Данные объекта, ТМЦ которого подлежат учёту; Данные МОЛ;
Период отчета; Дата заполнения формы М-19; Количество прикладываемых документов (свидетельства прихода и расхода). |
| Заполнение табличной части второй страницы | Номенклатурный номер ТМЦ; Наименование ТМЦ;
Стоимость одной единицы материала; Единица измерения ТМЦ; Количество ТМЦ; Суммарная стоимость. |
| Заполнение бухгалтером третьей страницы формы М-19 | Начальное сальдо (количество и сумма ТМЦ); Поступление и расход товара за отчётный период;
Общая сумма отпущенных ТМЦ; Остаток. |
Инвентаризация товаров на складе
Перейдем к инвентаризации ТМЦ.
Хотя бы раз год в соответствии с требованиями законодательства нужно проводить инвентаризацию товарно-материальных ценностей перед составлением годовой бухгалтерской отчетности. Обычно такое мероприятие оформляется приказом по компании.
Так же определены и другие случаи проведения инвентаризации:
- при передаче имущества в аренду, выкупе, продаже, а также при преобразовании государственного или муниципального унитарного предприятия;
- перед составлением годовой бухгалтерской отчетности (кроме имущества, инвентаризация которого проводилась не ранее 1 октября отчетного года). В организациях, расположенных в районах Крайнего Севера и приравненных к ним местностях, инвентаризация товаров и материалов проводится в период их наименьших остатков;
- при смене материально ответственных лиц;
- при выявлении фактов хищения, злоупотребления или порчи имущества;
- в случае стихийного бедствия, пожара или других чрезвычайных ситуаций, вызванных экстремальными условиями;
- при реорганизации или ликвидации организации;
- в других случаях, предусмотренных законодательством Российской Федерации.
Документ «Инвентаризация товаров на складе» предназначен для проведения инвентаризации товаров, материалов и продукции на оптовых, розничных складах и в неавтоматизированных торговых точках, формирования и печати сличительной ведомости и инвентаризационной описи при проведении инвентаризации на складах организации, а также выписки актов списания и оприходования излишков на основании данного документа при наличии расхождений между фактическими и документально подтвержденными остатками номенклатурных позиций.
Инвентаризация может быть проведена по складу или по материально-ответственному лицу.
Если инвентаризация проводится по складу, то в шапке документа нужно указать Склад — место хранения, по которому проводится инвентаризация.
Если инвентаризация проводится по нескольким складам материально ответственного лица, то нужно указать Ответственное лицо, при этом склад заполнять не нужно.
На закладке Товары указывается список номенклатурных позиций и данные инвентаризации. Список номенклатурных позиций можно автоматически заполнить по данным бухгалтерского учета по кнопке Заполнить.
- Отклонение — фиксируется отклонение между фактическим остатком, зафиксированным в результате поведения инвентаризации, и остатком по данным учета.
- Количество — указывается фактическое количество товара, зафиксированное по результатам проведения инвентаризации.
- Учет. количество — отображается количество по данным бухгалтерского учета. Эти данные не редактируются.
- Сумма — указывается фактическая себестоимость товара по результатам проведения инвентаризации.
- Учет. сумма (сумма по данным учета) — отображаются данные о суммарной себестоимости, рассчитанной на основании введенных в информационную базу документов. Эти данные не редактируются.
На закладке Дополнительно указываются:
- Реквизиты приказа о проведении инвентаризации
- Состав инвентаризационной комиссии
При проведении инвентаризации на складе с видом «Неавтоматизированная торговая точка» дополнительно отображается графа Розн. цена (руб). В этой графе указывается продажная цена, которая будет заполняться в отчете о розничных продажах по результатам инвентаризации.
Для документа Инвентаризация товаров на складе предусмотрены следующие печатные формы:
- Инвентаризация товаров на складе
- ИНВ-3 (Инвентаризационная опись товаров)
- ИНВ-19 (Сличительная ведомость)
- ИНВ-22 (Приказ)
На основании документа Инвентаризация товаров на складе можно ввести следующие документы:
- Оприходование товаров
- Списание товаров
- Отчет о розничных продажах
Перейдем в раздел «Склад» журнал «Инвентаризация товаров» и создадим одноименный документ.
Провести инвентаризацию
- Дата: 01.02.2015
- МОЛ: директор
- Номенклатура: Бумага для принтера
- Фактическое количество: 10
- Проведение инвентаризации с 01.02.2015 по 01.02.2015
- Документ: Приказ № 1 от 31.01.2015
- Причина: Годовая
- Инвентаризационная комиссия: Директор, Председатель: Да
Инвентаризация мест хранения товарно-материальных ценностей
Для контроля правильности учета должна выполняться периодическая инвентаризация товаров по местам хранения и сверка фактических остатков с учетными данными.
В конфигурации регистрация результатов инвентаризации склада выполняется документом « Инвентаризация товаров на складе » (Рис. 1).
Рисунок 1 – документ «Инвентаризация товаров на складе»
Инвентаризация объектов складского учета проводится в разрезе признаков, по которым этот объект можно физически отличить от других объектов на складе.
Каждый объект складского учета характеризуется номенклатурой, значением характеристики и качеством. Серия ТМЦ используется как внутренний разрез складского учета, то есть серия не является природным свойством самой номенклатуры. Поэтому, по умолчанию инвентаризационный список запасов формируется без учета серий. Но при этом предусмотрена возможность инвентаризации номенклатуры в разрезе серий, при установке флага «Учитывать серии» в шапке документа.
Данные в инвентаризационной ведомости можно автоматически заполнить информацией об остатках позиций номенклатуры на указанном в документе складе с помощью кнопки«Заполнить».
Следует обратить внимание на особенности автозаполнения документа:
Если выбран режим «Заполнить по остаткам на складе (упр.)», то заполняются остатки товаров по данным управленческого учета
В этом случае, совершенно неважно от лица какой организации оформляется документ. Это связано с тем, что управленческий учет ТМЦ ведется в разрезе складов по предприятию в целом и не ведется в разрезе организаций.
Если выбран режим «Заполнить по остаткам на складе (регл.)», то заполняются данные по бухгалтерскому учету по складу выбранной организации.
Перед заполнением документа можно произвести отбор позиций: по номенклатуре, либо по номенклатурным группам товаров.
Данные об остатках позиций номенклатуры отображаются в графе «Количество по данным учета» и не редактируются.
В графу «Количество» вносятся реальные остатки на складах, полученные в результате проведенной инвентаризации.
В графе «Отклонение» отражается отклонение между реальным остатком, зафиксированным в результате поведения инвентаризации и остатком по данным учета.
Если нужно провести выборочную инвентаризацию отдельных номенклатурных позиций, то с помощью механизма «Подбор» документа «Инвентаризация товаров на складе» можно заполнить табличную часть требуемыми позициями, а данные об их количестве и стоимости заполнить по кнопке «Заполнить» с выбором режима «Перезаполнить учетные количества и суммы» по данным регламентированного или управленческого учета.
Проведение документа не производит никакого движения в регистрах, однако, по результатам инвентаризации можно выписать документы, корректирующие складские остатки: «Списание товаров» и «Оприходование товаров».
Эти документы также могут быть использованы для оформления операций пересортицы в случае, если в конфигурации не ведется учет по характеристикам и сериям. Подробнее можно ознакомиться в статье « Оформление пересортицы товаров на складе ».
По результатам инвентаризации на основании документа «Инвентаризация товаров на складе» может быть выписан документ «Отчет о розничных продажах», который зафиксирует количество проданного товара.
Такой вариант проведения инвентаризации можно применять только в том случае, если инвентаризация проводится в неавтоматизированной торговой точке (НТТ), а результаты продажи фиксируются после проведения инвентаризации с помощью документа «Отчет о розничных продажах».
Документом «Инвентаризация товаров на складе» формируются печатные формы двух видов:
- «Акт инвентаризации товаров на складе»;
- «Инвентаризационная опись (М-21)» (Рис. 2).
Рисунок 2 – печатная форма «Инвентаризационная опись (М-21)»
Методы оценки товарно-материальных запасов
Как уже упоминалось, ТМЦ (расшифровка дана в начале статьи) – это термин, который используют для определения материалов, находящихся в собственности предприятия. Также они могут предназначаться для продажи потребителю или использоваться при производстве собственной продукции.

Есть несколько наиболее распространенных методов их оценки:
- Поштучная оценка. Подсчитывается индивидуально каждая единица товара.
- Метод первого запаса, иначе именуемый как «Первый в запас – первый в производство» (метод ФИФО). Он основан на предположении, что те ТМЦ, которые дольше всех находятся в запасах, быстрее всего продаются или используются.
- Метод последнего запаса, второе название – «Последний в запас – первый в производство» (ЛИФО). Оценка основана на предположении, что товары, закупленные последними, продадутся первыми.
- Методика средней стоимости. В этом случае имеет место предположение, что все ТМЦ перемешиваются в случайной последовательности, и продажа происходит наугад.
- Методика скользящей средней. Здесь предполагается, что поток товаров случайно перемешивается при каждом новом поступлении товаров, и их продажа происходит точно так же случайно.
Хранение ТМЦ
Не всегда хранимые ценности отражаются на балансовых счетах в качестве приобретенных. Иногда в кладовых компаний хранятся материалы, не принадлежащие ей. Так бывает, когда площади складов сдают другим предприятиям или принимают ТМЦ, принадлежащие другим компаниям, на ответственное хранение, т. е. отвечают лишь за сохранность src=»https://businessman.ru/static/img/a/19205/239848/29058.jpg» class=»aligncenter» width=»700″ height=»466″ Такие материалы не участвуют в производственном процессе организации и учитываются за балансом на счете 002 «ТМЦ, принятые на ответхранение».
Передача ТМЦ на ответственное хранение оформляется составлением соответствующих соглашений, фиксирующих все основные условия договора: сроки, стоимость, обстоятельства.
Инвентаризация
С целью выявления фактического наличия ТМЦ, числящихся в бухгалтерском учете, в организации проводится инвентаризация склада. Проводиться она может по мере необходимости по приказу руководителя, а также в обязательном порядке в следующих случаях (п. 22 приказа № 119н):
- при реализации материалов;
- при смене МОЛ;
- при выявлении случаев порчи или хищения ТМЦ;
- в 4-м квартале до составления годовой бухотчетности;
- в случае ЧС (пожара, наводнения и проч.);
- при ликвидации фирмы.
Периодичность проведения ревизии также может быть отражена в учетной политике предприятия.
Процедура проведения ревизии регламентирована методическими указаниями по инвентаризации имущества, утвержденными приказом Минфина РФ от 13.06.1995 № 49.
Прежде всего на предприятии издается приказ о проведении инвентаризации с указанием лиц — членов комиссии (не менее 3 человек) и визируется у руководителя (форма ИНВ-22). Такая комиссия имеет право проводить ревизию только в полном составе в присутствии МОЛ. Перед проведением проверки МОЛ пишет расписку в произвольной форме о том, что все ТМЦ учтены, а документы переданы в бухгалтерию.
Проверяющие сверяют фактическое наличие материалов со списком, который именуется инвентаризационной описью (форма ИНВ-3).
О применяемой при проверке наличия материалов инвентаризационной описи читайте в статье «Унифицированная форма ИНВ-3 — бланк и образец».
Такой документ содержит графу с данными по количеству материалов, учтенных в бухучете, и пустую графу, в которой проверяющие смогут отразить фактическое наличие ТМЦ. После полного пересчета ценностей комиссия подписывает данную ведомость. МОЛ на последней странице делает запись, что проверка проведена в его присутствии и что претензий к комиссии не имеется.
Если в результате были выявлены расхождения между учетным и фактическим количеством, составляется документ — сличительная ведомость, в которой фиксируются все подобные расхождения (форма ИНВ-18).
Об особенностях заполнения этой ведомости читайте в материале «Унифицированная форма ИНВ-18 — бланк и образец».
В случае выявления излишка его необходимо принять к учету. Он считается доходом предприятия и фиксируется по кредиту 91-го счета.
В случае выявления пересортицы ТМЦ результат может быть взаимно зачтен. Такой зачет возможен только у 1 МОЛ за 1 проверяемый период и только по аналогичным видам продукции в одинаковых количествах (п. 32 приказа № 119н).
В случае выявления недостачи прежде всего необходимо выяснить, не было ли естественной убыли (например, усушки, утруски). Недостача в пределах лимита считается расходами предприятия и списывается в дебет 26-го (44-го) счета, сверхлимит и фактическую недостачу обязано возместить МОЛ. Для отражения выявленных расхождений может использоваться форма ИНВ-26.
Порядок заполнения этой формы смотрите в статье «Унифицированная форма № ИНВ-26 — бланк и образец».
О нюансах проведения инвентаризации детально рассказали эксперты «КонсультантПлюс». Изучите материал, получив пробный доступ к справочно-правовой системе К+ бесплатно.
Примерный перечень документов
С целью введения единой номенклатуры наименований и единиц измерения, используемых МПЗ, необходимо составить и утвердить, и регулярно обновлять внутреннюю номенклатуру, таблицу соответствия наименований и применяемых единиц измерения покупных сырья, материалов, товаров, указанных в документах поставщиков, наименованиям внутренней номенклатуры. К разработке внутренней номенклатуры и таблицы соответствия целесообразно привлечь товароведов и технологов организации.
Типовые шаблоны указанных документов не утверждены, их нужно разработать самостоятельно с учетом специфики учетной системы организации, а также настроить материальный учет в бухгалтерской программе.
Особенности ценообразования в учете материалов
Оформленные документы на приход ТМЦ передаются бухгалтеру, ведущему соответствующий учет. Учетной политикой предприятия принимается один из двух существующих вариантов стоимостного учета запасов. Их могут учитывать по фактическим или учетным ценам.
Фактические цены ТМЦ – это суммы, уплаченные поставщикам в соответствии с заключенными соглашениями, уменьшенными на стоимость возмещаемых налогов, но включающие в себя оплату затрат, связанных с покупкой. Подобный метод учета используется в основном компаниями с небольшой номенклатурой запасов.
Учетные цены устанавливаются предприятием самостоятельно в целях упрощения учета расходов. Этот способ – преимущественный, если наименований ценностей в предприятии множество. Различия между ценами рассмотрим на приведенных примерах.
Вторая страница
На этом листе расположена таблица, которая рассказывает об общих характеристиках товара. Она имеет столбцы со следующими названиями:
- Порядковый номер.
- Дата поступления уценяемого товара.
- Дата выпуска товара (при прилагаемой документации).
- Номер и дата товарной накладной, по которой товар поступил на склад организации.
- Характеристика. Этот столбец разделен на четыре части. Предполагается, что могут быть заполнены все четыре. Для нормального обращения бумаги достаточно будет одной-двух характеристик предмета. Они необходимы для понимания области применения рассматриваемых образцов.
- Единицы измерения с указанием кода по ОКЕИ. Если товары измеряются в штуках, то это значение будет 796.
- Общее количество уцененных товаров, значащихся в акте.
Лист имеет ознакомительный характер, но является неотъемлемой частью формы МХ-15. Прямо под ней подводятся итоги. При этом нужно уточнить, по странице они подводятся или по акту, зачеркнув одно из этих слов в бланк («по странице» или «по акту», написаны оба).
Отдельно прописывается прописью количество порядковых номеров продукции (для того чтобы не перечеркивать пустые строки при их наличии). Есть графа для указания количества товара в натуральных показателях.
Готовые решения для всех направлений
Магазины Мобильность, точность и скорость пересчёта товара в торговом зале и на складе, позволят вам не потерять дни продаж во время проведения инвентаризации и при приёмке товара.
Узнать больше
Склады
Ускорь работу сотрудников склада при помощи мобильной автоматизации. Навсегда устраните ошибки при приёмке, отгрузке, инвентаризации и перемещении товара.
Узнать больше
Маркировка
Обязательная маркировка товаров — это возможность для каждой организации на 100% исключить приёмку на свой склад контрафактного товара и отследить цепочку поставок от производителя.
Узнать больше
E-commerce
Скорость, точность приёмки и отгрузки товаров на складе — краеугольный камень в E-commerce бизнесе. Начни использовать современные, более эффективные мобильные инструменты.
Узнать больше
Учреждения
Повысь точность учета имущества организации, уровень контроля сохранности и перемещения каждой единицы. Мобильный учет снизит вероятность краж и естественных потерь.
Узнать больше
Производство
Повысь эффективность деятельности производственного предприятия за счет внедрения мобильной автоматизации для учёта товарно-материальных ценностей.
Узнать больше
ЕГАИС
Исключи ошибки сопоставления и считывания акцизных марок алкогольной продукции при помощи мобильных инструментов учёта.
Узнать больше
RFID
Первое в России готовое решение для учёта товара по RFID-меткам на каждом из этапов цепочки поставок.
Узнать больше
Сертификация для партнеров
Получение сертифицированного статуса партнёра «Клеверенс» позволит вашей компании выйти на новый уровень решения задач на предприятиях ваших клиентов..
Узнать больше
Инвентаризация
Используй современные мобильные инструменты для проведения инвентаризации товара. Повысь скорость и точность бизнес-процесса.
Узнать больше
Мобильная автоматизация
Используй современные мобильные инструменты в учете товара и основных средств на вашем предприятии. Полностью откажитесь от учета «на бумаге».
Узнать больше Показать все решения по автоматизации
Убытие
Суть ТМЦ состоит в том, что это, фактически, оборотные активы – они без перерыва циркулируют в рамках производственных циклов. Прибытие и убытие происходят из разных учётных секторов.
Какие есть варианты убытия:
- запуск в процесс обработки;
- передача или для собственного использования, или для реализации;
- форс-мажор.
Для всех расходов оформляется документация:
- отпуск в русле принятых нормативов требует карту лимитов М-8;
- нелимитированные запасы подразумевают стандартную накладную М-11;
- ТМЦ, отправляющиеся на перепродажу, сопровождаются формой М-15.
Эти моменты всегда должны строго соблюдаться, иначе не избежать проблем в организации хоздеятельности.

Оценка
Существуют обычные методы оценивания выбывающих ТМЦ по стоимости:
- средней – если речь о крупных объёмах, большом номенклатурном списке и часто повторяющихся операциях убытия;
- единичной – для уникальных дорогих товаров вроде драгоценных камней и металлов, а также инновационных технологий;
- товаров, полученных первыми (международная система ФИФО).
Метод ФИФО актуален, если имеют место инфляционные процессы и рост цен.
ЛИФО же исключили из процедуры оценки.
Корреспонденция
Убытие с целью:
- перепродажи или передачи – Дт 91 Кт 10;
- организации строительства хозяйственным способом – Дт 08 Кт 10;
- переработки – Дт 20, 23, 29 Кт 10.
Работники складов обязательно должны записывать остатки (остаточную стоимость) по запасам в специальные складские карты, а также рассчитывать сальдо (в начале и в конце месяца). Карты затем уходят в бухгалтерию, чтобы их можно было сверить с прочими документами.

Поступление материалов в программе 1С Бухгалтерия 8.3
Шаг 1. Создание поступления товарно-материальных ценностей в 1С 8.3
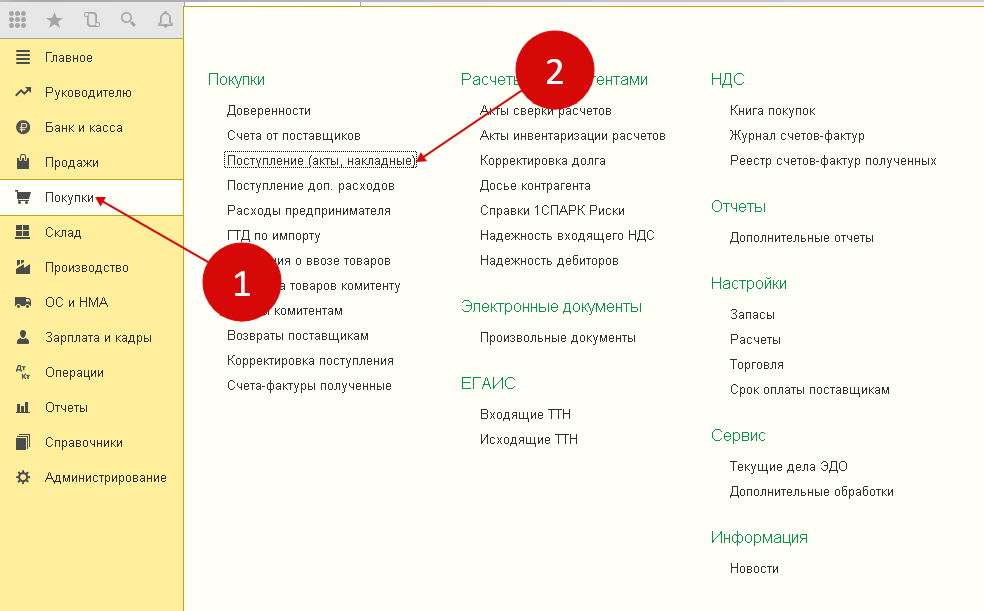
Зайдите в «Покупки» (1), нажмите ссылку «Поступление (акты, накладные)» (2). После чего откроется окно, в котором можно будет создать накладную на поступление ТМЦ.
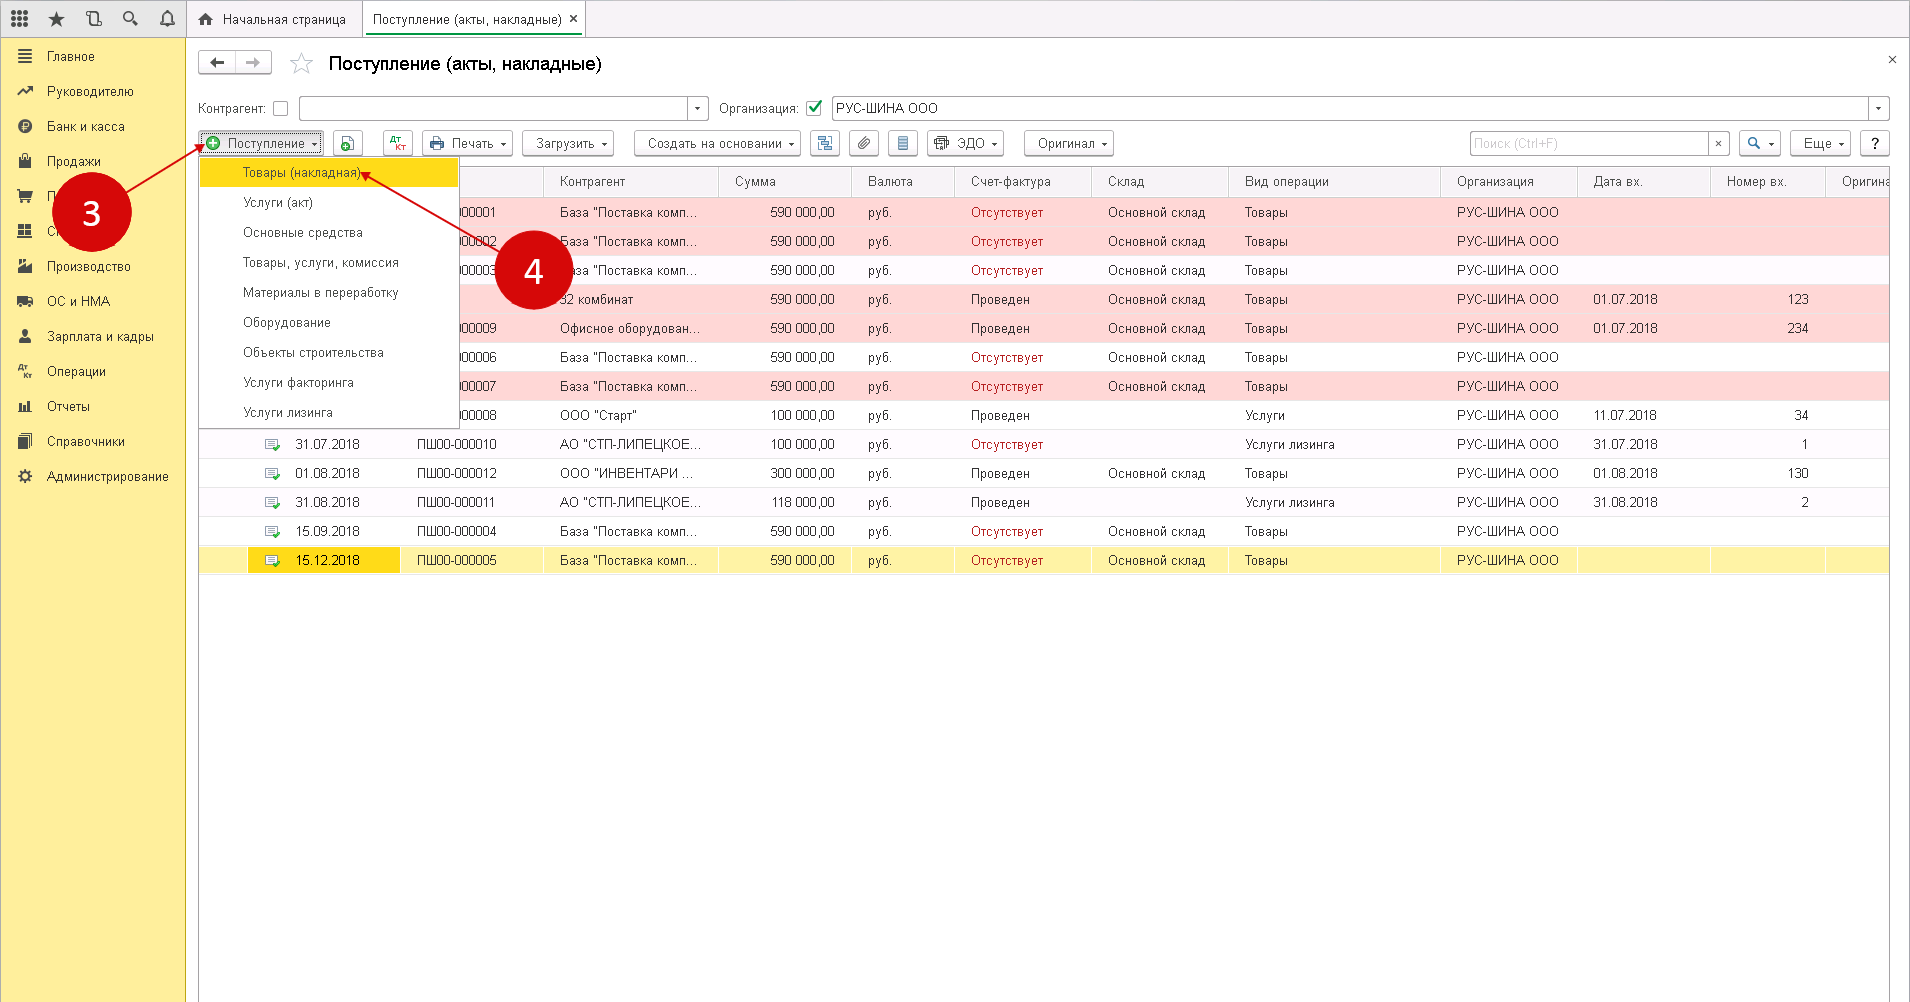
В появившемся окне выбираем «Поступление» (3) и нажимаем на строку «Товары (накладная)» (4). После этого откроется форма накладной, которую можно будет заполнить.
Шаг 2. Заполнение реквизитов накладной на поступление товаров в 1С 8.3
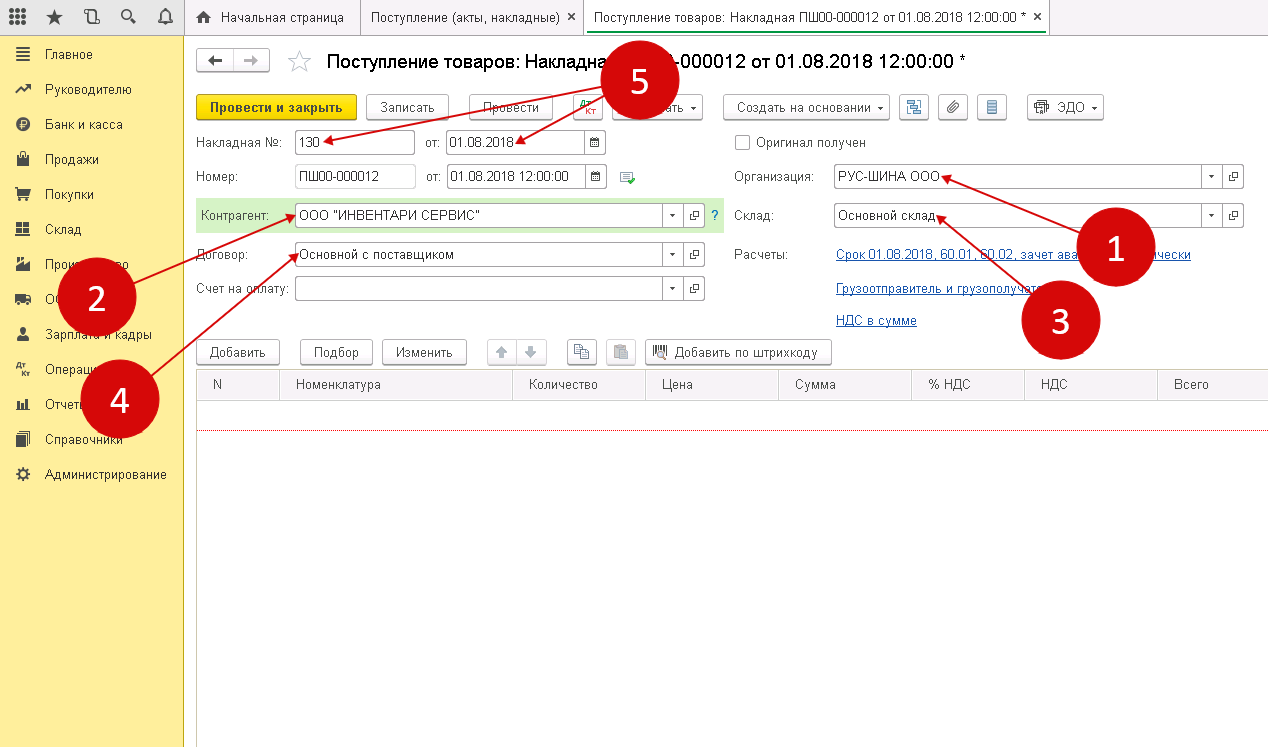
В специальной форме нужно указать следующие сведения:
- название вашей организации;
- наименование поставщика ТМЦ;
- склад поступления материалов (3);
- реквизиты договора с поставщиком товарно-материальных ценностей (4);
- дату и номер накладной продавца ТМЦ (5).
Шаг 3. Заполнение материальной части товарной накладной в программе 1С 8.3
Чтобы открыть номенклатурный справочник, нужно нажать «Добавить» (1), затем ссылку «Показать все» (2).
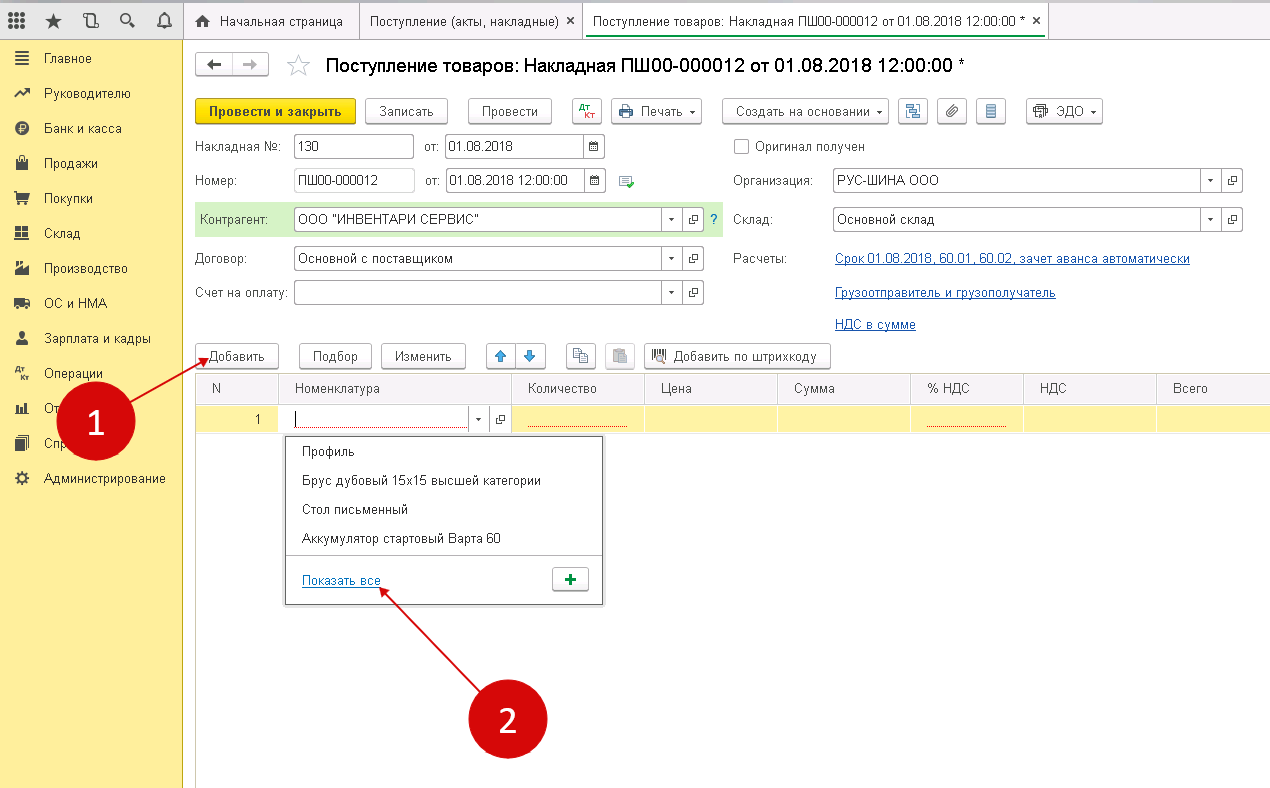
Из данных справочника можно выбрать именно те материалы (3), которые к вам поступили. В накладно нужно указать:
- количество ТМЦ (4). Общее количество поступивших материалов на склад;
- цену от продавца (данные можно взять в накладной УПД);
- ставку НДС от продавца (сведения взять из счета-фактуры УПД) (6)
Таким образом, товарная накладная на поступление ТМЦ в организацию заполнена. Чтобы завершить процедуру оприходования материалов нужно нажать сначала «Записать» (7), а затем «Провести» (8).
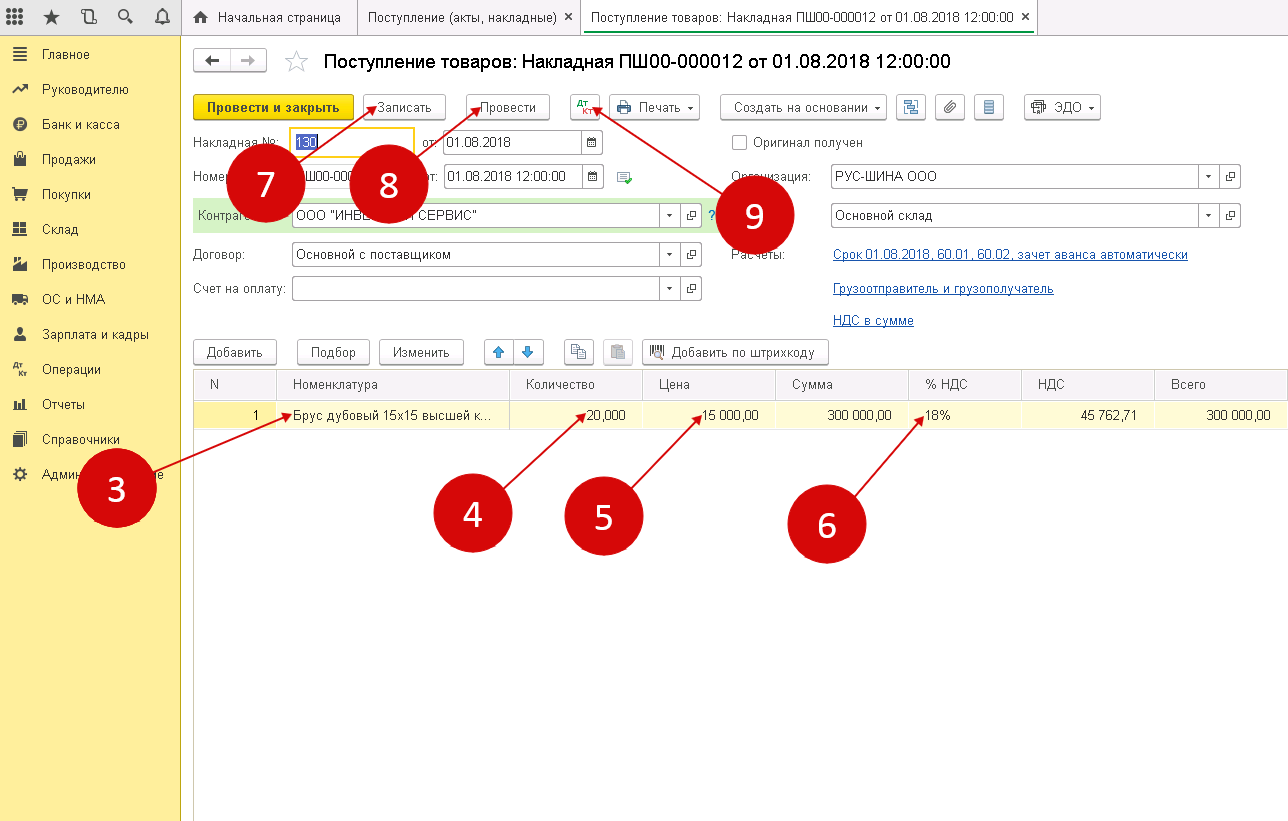
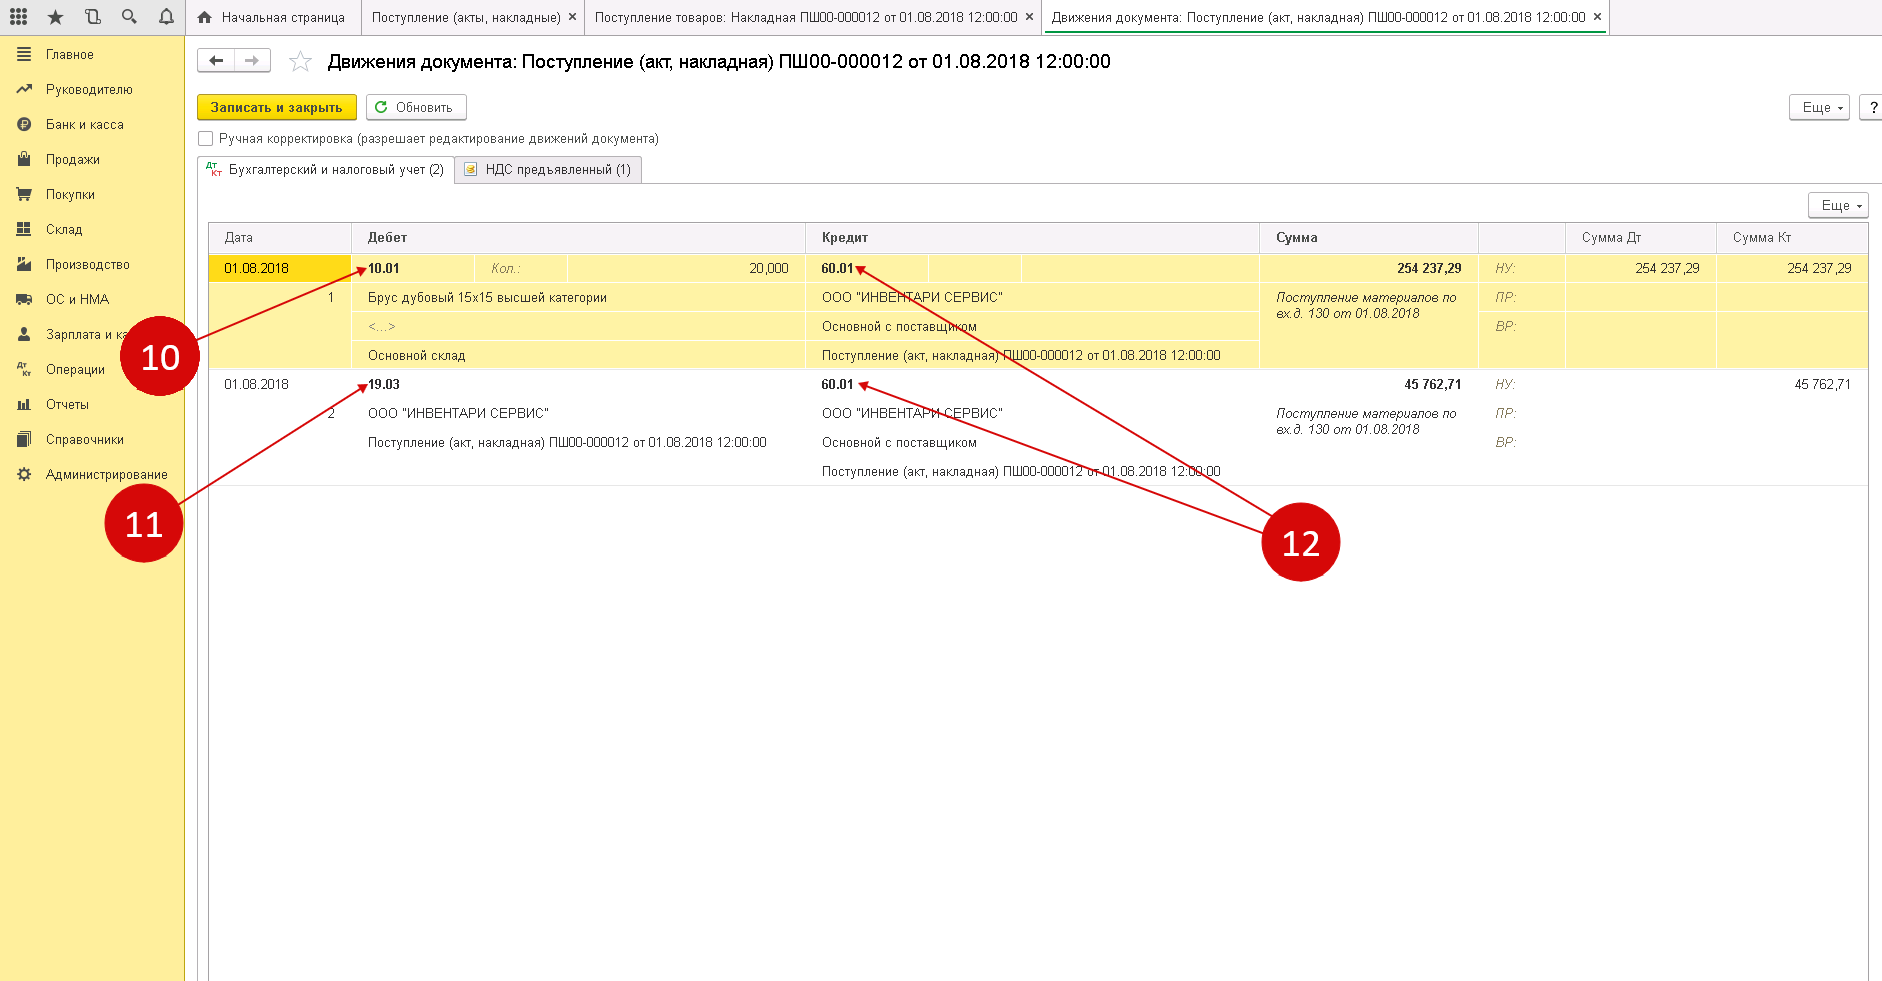
После проведенного оприходования по дебету счета 10 «Материалы» появилась запись о ТМЦ. Увидеть проводки по вновь созданной товарной накладной можно увидеть, нажав «ДтКт» (9).
Из всплывшего окна проводок можно увидеть, что оприходованный материал отнесен на счет 10.01 «Сырье и материалы» (10). В дебете счета 19.03 «НДС по приобретенным материально-производственным запасам» (11) будет отражено НДС поступившего товара. Данные счета корреспондируются счетом 60.01 «Расчеты с поставщиками и подрядчиками» (12).
После того, как оформили поступление материалов, можно перейти к его списанию.
Настроим 1C под ваши нужды прямо сейчас!
- Любые настройки, отчеты в 1С, обмены 1С
- Выезд специалиста на следующий день
- 24/7 принимаем ваши заявки
Получить консультацию
Списание товарно-материальных ценностей в программе 1С: Бухгалтерия 8.3
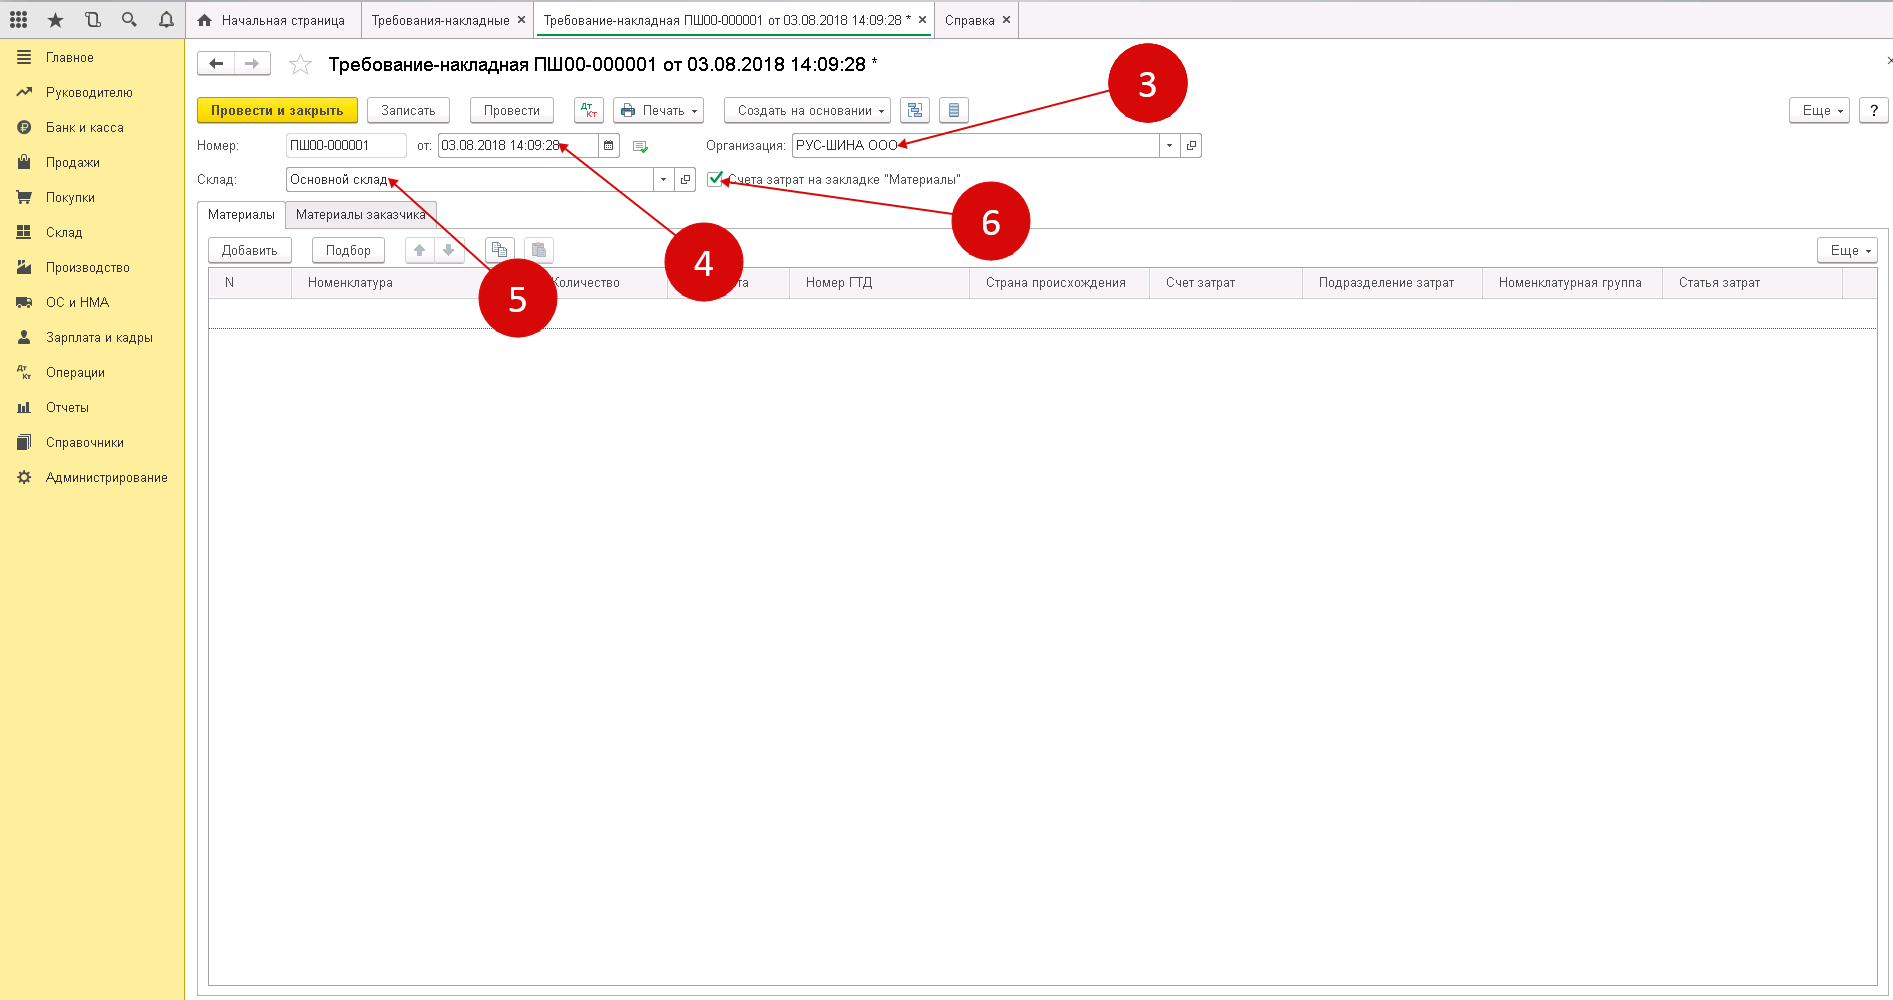
Шаг 1. Оформление требования-накладной
Чтобы списать материалы на производственные нужды, используется требование-накладная. Создать этот документ можно:
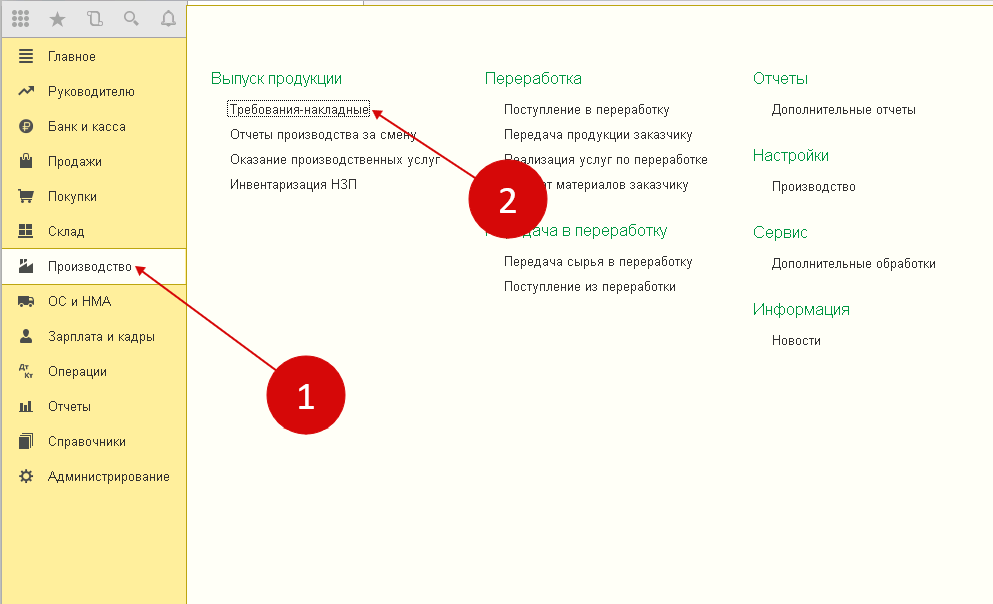
- войдя в раздел «Производство» (1);
- затем нажав ссылку «Требования-накладные» (2).
После чего всплывет окно создания нового документа.
В появившемся окне нужно указать следующие сведения:
- об организации (3);
- дату, когда материалы были отпущены в производство (4);
- наименование склада, с которого эти материалы будут списаны (5).
Поставив флажок (6) напротив вкладки «Счета затрат» в подразделе «Материалы», вы спишете МТЦ в производство.
Шаг 2. Заполнение материальной части требования-накладной
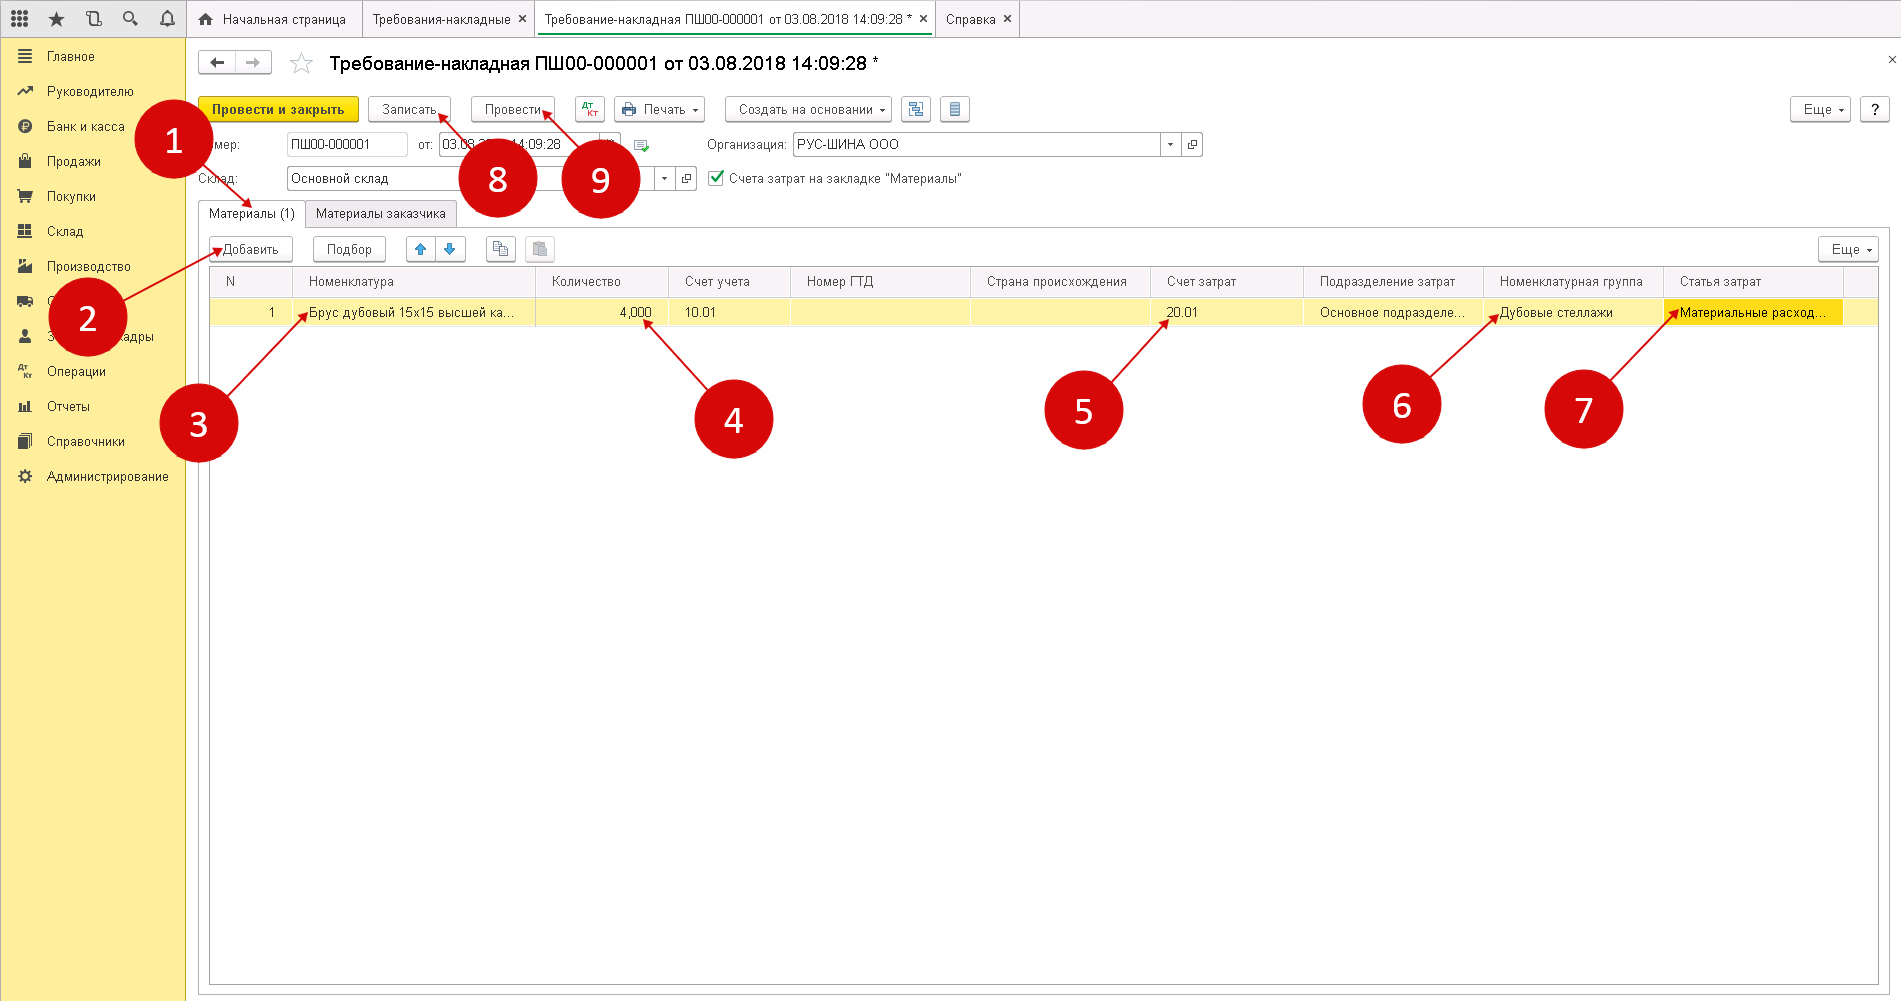
Процедура заполнения производится следующим образом:
- выбрав вкладку «Материалы» (1) нужно добавить товарно-материальные ценности, подлежащие списанию;
- для добавления ТМЦ нужно нажать «Добавить» (2).
- выбрать из справочника «Номенклатура» материал (3), списываемый в производство;
- указать его точное количество (4);
- по умолчанию в счете затрат (5) будет стоять счет 20.01 «Основное производство». Если необходимо, то можно поставить другие данные в поле затрат;
- выберете группу для списания материалов, нажав «Номенклатурная группа» (6). Обычно такие группы объединены спецификой производимой продукции, например, «Окна», «Мебель», «Двери»;
- выберете статью для списания затрат (например, «Материальные расходы основного производства») в поле «Статьи затрат» (7);
- чтобы в учете списания ТМЦ в производство отразилось списание, нажмите сначала «Записать» (8), а затем «Провести» (9).
В бухгалтерском учете появится запись:
ДЕБЕТ 20 КРЕДИТ 10
— списание материалов в производство
Шаг 3. Печать требования накладной из программы 1С: Бухгалтерия 8.3
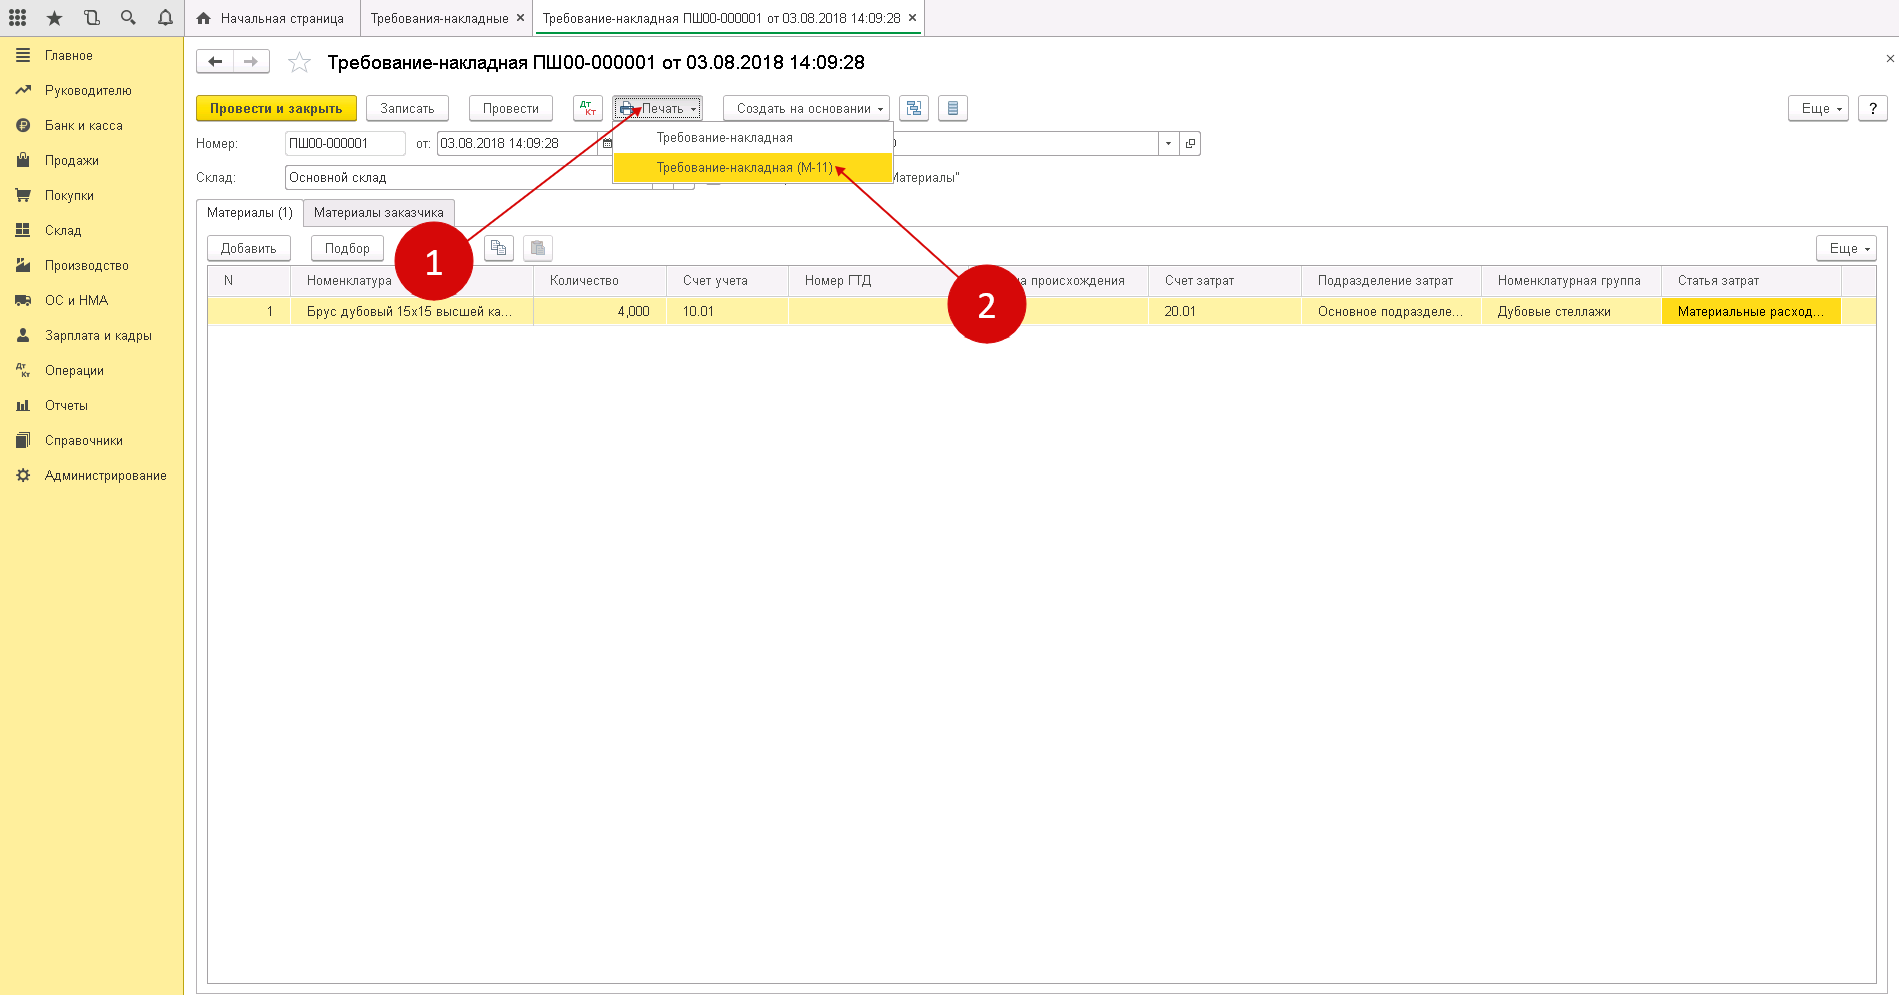
Чтобы распечатать новую накладную, выберете кнопку «Печать» (1), затем нажмите «Требование-накладная (М-11)» (2). В выплывшем окне будет открыта форма для печати документа.
Нажав «Печать» (3) распечатайте требование-накладную.
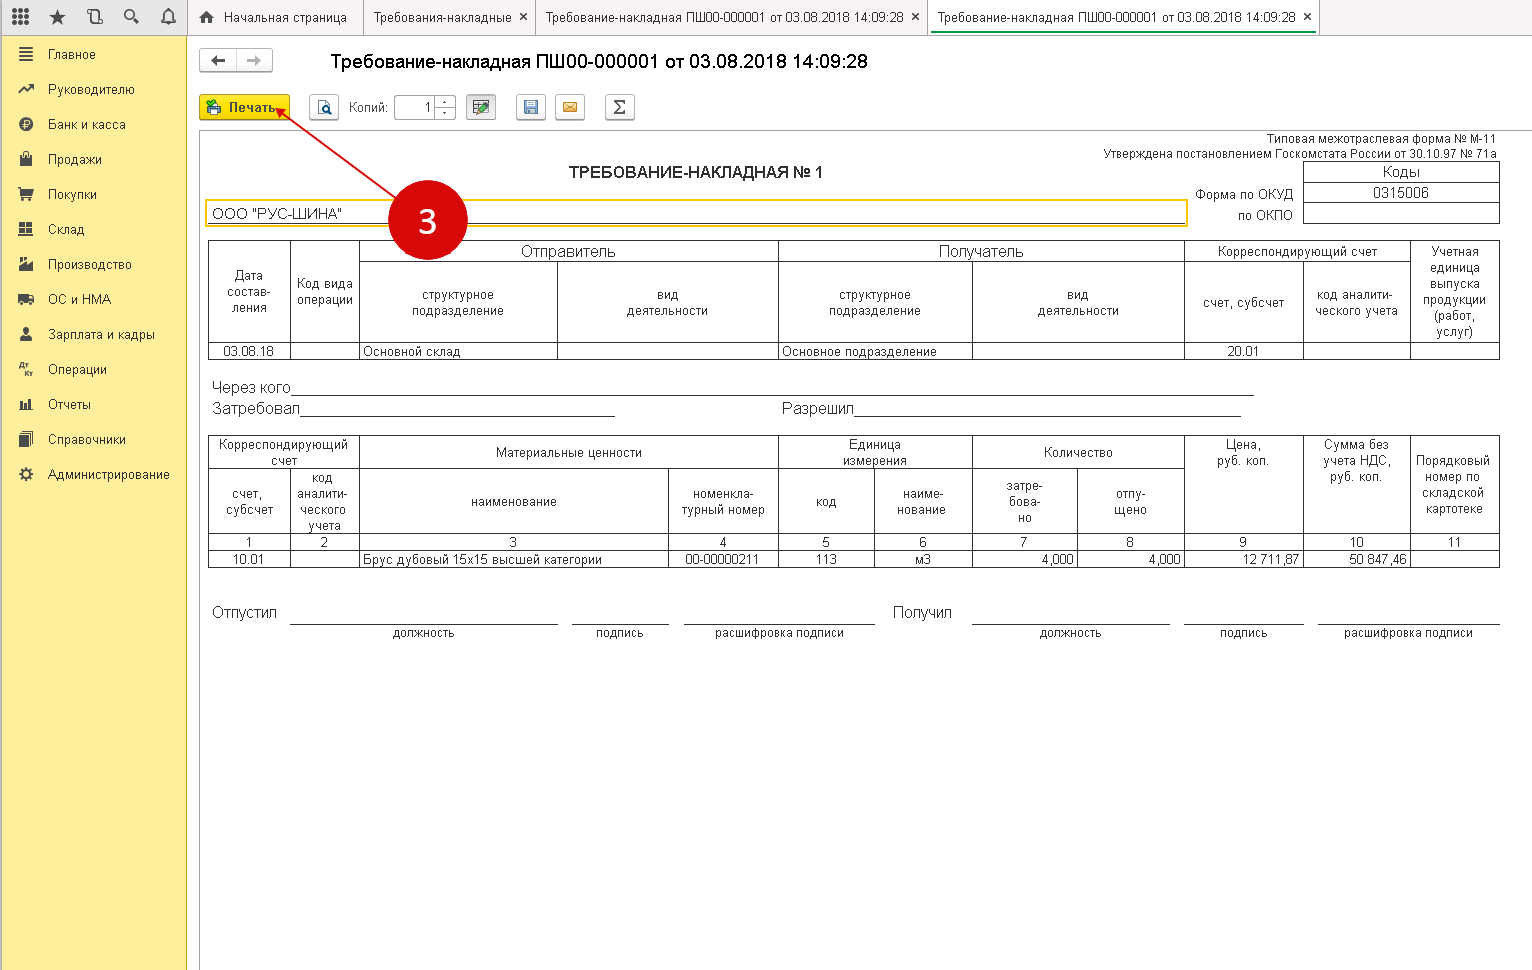
После того как МТЦ проведены, документ нужно подписать у материально-ответственного лица. Так, например, кладовщик, который передал товар, ставит свою подпись в графе «Отпустил». Лицо, принявшее товар в производство расписывается в графе «Получил».
Остались вопросы по учёту ТМЦ в 1С? Закажите консультацию наших специалистов!
Как оприходовать товар в 1С 8.3?
Передача материалов в эксплуатацию в 1С 8.3
Где скачать форму МХ-1 и пример ее заполнения
Кроме того, мы предлагаем пример заполнения данной формы. С помощью этого образца пользователи сайта могут заполнять свои документы.
Отметим, что компания, взявшая на себя обязанность по хранению ТМЦ другого лица, с момента подписания акта полностью отвечает за их сохранность. Если в договоре не прописаны особые условия, она должна будет возместить ущерб, возникший по причине негативных последствий, будь это утрата имущества полностью или частично, а также его порча.
Соответствующий пункт обязательно должен присутствовать в соглашении. При желании его можно отразить и в акте в строке «Особые отметки».
Несмотря на то что форма акта имеет вроде бы все необходимые строки, компании или ИП, принимающие на хранение ТМЦ, вправе разрабатывать собственные бланки.
Что говорит закон по теме ТМЦ?
Основы законодательства в сфере бухгалтерского учёта очень тесно связаны с налоговым правом и финансовым. В той же части, что касается правонарушений и применяемых санкций, приходится иметь дело с правом административным, а также уголовным.
Перечислим фундаментальные источники, определяющие теорию и практику бухучёта и учёта матценностей. В первую очередь это:
- Федеральный закон “О бухгалтерском учете” от 06 декабря 2011 года за номером 402-ФЗ. Акт вступил в действие в 2013 г. и стал заменой старому документу (№129). ФЗ полностью регламентирует все тонкости профильного вопроса – прочие законы дополняют свои содержанием проблематику.
- Указы, исходящие от главы государства – Президента Российской Федерации.
- Постановления, инициируемые и принимаемые Правительством России.
- Акты Минфина РФ. Наряду с упомянутым ФЗ это один из главнейших источников, который конкретизирует и разъясняет правомерные основы ведения бухучёта.
- Создаваемые и вводимые в действие Министерством финансов положения бухгалтерского учёта (ПБУ). Это стандарты, которые периодически претерпевают изменения. Делается это для максимального приближения к международным нормам бухучёта.
- Прочие нормативы, акты и т.д.
Нередко бывает так, что в хозяйственной и экономической деятельности учреждения пренебрегают имеющимися нормативными требованиями. Это всегда приводит только к одному – возникновению проблем: как внутренних, так и внешних (например в процессе взаимодействия с контролирующими органами вроде Федеральной налоговой службы).
Имеющиеся законы следует тщательно изучать – это основа здорового функционирования организации. Особенно в том, что касается бухгалтерии.

