Кредитная карта тинькофф платинум
Содержание:
- Условия пользования кредиткой
- Тарифы кредитных карт Tinkoff
- Кредитная карта Тинькофф Платинум: достоинства и недостатки
- Преимущества и недостатки кредитки Тинькофф Платинум
- Тиньков и Немагия
- В чем соль?
- «Подводные камни» кредитной карты Тинькофф
- Переводы
- Тарифы на обслуживание кредитных карт
- Этапы оформления
- Часто задаваемые вопросы
- Еще один подвох — малый лимит при получении
- Требования к заемщику
Условия пользования кредиткой
Ссылка для перехода к условиям есть на странице каждой карты Тинькофф.
С типовыми условиями можно ознакомиться на странице с pdf файлом ниже. Для просмотра информации о конкретном продукте, выберите его в списке на сайте и щелкните «Подробнее о карте».
Скачать договор с общими условиями по кредитным картам (2020)
Важно! Условия конкретного договора могут быть индивидуальны. Он будет доставлен курьером вместе с картой, перед подписанием ознакомьтесь со всеми его положениями
Комиссия за снятие наличных
Кредитки созданы для стимулирования безналичных платежей. Снимать по ним деньги невыгодно по следующим причинам:
- на суммы обналичивания действует повышенная (до 49,9% годовых) процентная ставка;
- за снятие денег берется комиссия (ее размер указан в таблице выше).
Как начисляются проценты на карту?
Предположим, лимит по кредитке – 100 000 рублей, предоставлен на три года под 7% годовых. Клиент потратил 20 000 рублей и вернул их через месяц. Расчет процентов:
20 000 х 7 : 100 : 12 = 116,7
Проценты составляют 116,7 рубля, причем после возврата суммы на карточке вновь доступны для использования изначальные 100 000 рублей.
Если в аналогичной ситуации действует грейс-период сроком больше месяца (например, 35 или 45 дней), то проценты начисляться не будут. Если же грейс-период в данном примере составит меньше месяца (например, 20 дней), то начисление процентов будет выполнено в полном объеме (а не только за 10 дней сверх льготного периода).
Можно ли поменять тариф по кредитке?
Условия пользования кредитными продуктами Tinkoff едины для всех пользователей. С правилами применения тарифов можно ознакомиться на странице static.tinkoff.ru/documents/credit_cards/tariff-rules.pdf.
Тарифы кредитных карт Tinkoff
Минимальный платеж по всем кредиткам – не более 8% от текущего долга. Грейс-период по всем кредитным картам – 55 дней (по карте Тинькофф Платинум беспроцентный период составляет 365 дней при совершении покупок в магазинах-партнерах).
Процентная ставка применяется с учетом типа транзакции. Дороже всего обходится обслуживание задолженности, образовавшейся после снятия наличных денег и приравненных к этому транзакций (переводы на другие карты, перечисления на электронные кошельки).
| Название карты | Лимит, руб.(не более) | Процентнаяставка прибезналичныхплатежах | Процентнаяставка приснятииналичных | Стоимостьобслуживания,руб. в год | Комиссия заобналичивание,руб. |
| 300 000 | 12% – 29% | 30% – 49,9% | 590 | 2,9% от суммы + 290 | |
| ALL Airlines | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 1890 – списывается однократно; | 390 |
| ALL Airlines Black Edition | 2 000 000 | 0 – при ежемесячных тратах более 50 000 рублей, в противном случае 249 в месяц | |||
| Tinkoff Drive | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| All Games | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| S7-Tinkoff | 1 500 000 | 15% – 29,9% | 25,9% – 39,9% | 1890 | при снятии более 100 000 р. – 2% от суммы + 390; в остальных случаях – 390 |
| Яндекс.Плюс | 700 000 | 15% – 29,9% | 30% – 39,9% | Бесплатно | |
| Avon | 300 000 | 12% – 29% | 30% – 49,9% | 590 | 2,9% от суммы + 290 |
| Перекресток | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| Карта болельщика ПФК ЦСКА | 1 500 000 | 15% – 29,9% | 30% – 49,9% | 590 | 2,9% от суммы + 290 |
| Азбука Вкуса | 1 500 000 | 15% – 29,9% | 30% – 49,9% | 590 | 2,9% от суммы + 290 |
| WWF | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| AliExpress | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| eBay | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| Нашествие | 300 000 | 12% – 29% | 30% – 49,9% | 590 | 2,9% от суммы + 290 |
| OneTwoTrip | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 1890 | 390 |
| Google Play | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| Рандеву | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| Lamoda | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | 390 |
| Магнит | 700 000 | 15% – 29,9% | 29,9% – 39,9% | 990 | при снятии более 100 000 р. за расчетный период – 2% + 390; в остальных случаях – 390 |
| VegasCard | 300 000 | 15% – 29,9% | 0,499 | 590 | при снятии более 100 000 р. за расчетный период – 2%; в остальных случаях – бесплатно |
| AuraCard | 300 000 | 0,299 | 0,499 | 590 | |
| PlanetaCard | 300 000 | 0,299 | 0,499 | 590 | |
| AvroraCard | 300 000 | 0,299 | 0,499 | 590 | |
| LetoCard | 300 000 | 0,299 | 0,499 | 590 |
Кредитная карта Тинькофф Платинум: достоинства и недостатки
Сам банк заявляет о карте Тинькофф Платинум как о продукте с очень выгодными условиями. Получить её можно, предоставив паспортные данные. Лимит кредитных средств и процентная ставка рассчитываются индивидуально. Максимальная сумма займа по карте составляет 300 тысяч рублей. Проценты за использование займа варьируются от 15 до 49,9% в зависимости о того, оплачивает клиент товар безналично или снимает средства.
Несмотря на заявленные условия кредитной карты Тинькофф Платинум, мнения клиентов разделились. Изучив отзывы о кредитке за 2019-2020 год, можно определить плюсы и минусы финансового инструмента.
Преимущества
- Быстрота получения. Забрать готовую карту возможно уже в день подачи заявки.
- Бесплатное оформление «пластика».
- У владельцев карт Платинум есть дополнительные преимущества. Клиент может получить бонус или скидку в магазинах-партнёрах банка.
- Возможность получения пластика не выходя из дома. Сотрудник банка доставляет карту по указанному адресу.
- Бесплатное информирование по СМС.
- Выполнять операции можно через мобильное приложение, а также интернет-банкинг.
- В отделениях связи можно пополнить баланс без процентов.
- Клиентам насчитывается кешбэк от покупок. Размер варьируется от 1 до 30% и зависит от предложений компаний-партнёров.
- Высокий процент положительных ответов на обращение.
- Минимальный набор документов для получения кредитки.
- Размер платежа по кредиту для каждого месяца равен 6–8% от суммы.
- Заёмные средства можно использовать для закрытия кредита в другой финансовой организации с перенесением даты платежа на 3 месяца.
- Размер кредитных средств может достигать до 300 тысяч рублей.
- Вернуть деньги без процентов за использование можно на протяжении 55 дней.
Недостатки
- Сотрудники call-центра постоянно контролируют платёжеспособность даже клиентов, которые вносят платежи в срок. Часто звонят родственникам, работодателю и т.д.
- При первом обращении можно получить карту с маленьким лимитом.
- Большие штрафы за просрочки.
- Стоимость обслуживания составляет 590 рублей в год и не зависит от того, как часто картой пользуются.
- Кредитные ставки на снятие и на безналичную оплату больше, чем у некоторых других банков.
Преимущества и недостатки кредитки Тинькофф Платинум
Как всегда, обзоры завершаются списком плюсов и минусов. Моя задача – постараться все их выявить, чтобы вы смогли принять взвешенное решение о выборе карты. Даже отрицательные моменты могут обойти вас стороной, если о них знать и не совершать необдуманных действий.
Преимущества:
Выявленные недостатки характерны для любой кредитной карты, некоторые составлены на основе отзывов клиентов о кредитной карте:
- Психологически сложно устоять от соблазна бесконтрольно пользоваться легкими деньгами.
- Большая комиссия за снятие наличных.
- Если вы первый раз оформляете кредитку, то процент будет высоким, а лимит – небольшим.
- Нельзя обратиться в банк с просьбой повысить кредитный лимит. Он сам делает это автоматически.
- Платное СМС-оповещение о сделанных операциях (59 руб. в месяц).
- Автоматическое подключение услуг страхования и СМС-информирования. При заключении договора внимательно читайте все условия. В мобильном приложении или интернет-банке еще раз проверьте, подключены или нет у вас эти услуги. Если они вам не нужны, там же отключите.
Тиньков и Немагия
В последнее время над Тинькофф банком сгустились тучи. Чего стоит скандал с известными блогерами из Nemagia и теми, кто их поддержал, а таковых было большинство. К конфликту между Олегом Тиньковым и блогерами привело компрометирующее видео небезызвестных «стебщиков» из Немагии. В своей привычной манере черного юмора и стеба они сделали почти часовое видео, «обличающее» Тинькофф банк и его руководство, в частности Олега Тинькова и его семью.
Последнего сей факт возмутил и по адресам постоянного проживания блогеров начались проверки, обыски, полетели повестки в суд и полицию на допрос. Это вызвало большой резонанс среди остальных. Академик разорвал контракт с Тинькофф, многие известные блогеры отказались сотрудничать с банком и приняли сторону Немагии. На их стороне оказалось и большинство пользователей.
В итоге Олегу Тинькову не осталось ничего, кроме как забрать заявление из полиции, а иски из судов в связи с примирением сторон. На этом конфликт исчерпал себя, но осадок остался у всех заинтересованных сторон и пользователей, которые за этим наблюдали.
В чем соль?
В интернете часто встречаются описания реальных случаев, когда человек оформляет карту Тинькофф, начинает знакомиться с тарифными планами, и всё настроение активировать карту у него пропадает. Если вы не в курсе, то с момента активации карточки вы «подписываетесь» под условиями договора с банком и должны полностью соблюдать его требования, вне зависимости от величины тарифов.
Или, к примеру, приходит карта с кредитным лимитом 2000 рублей, что можно расценить не иначе как издевательством над клиентом банка (на самом деле такой лимит определяет программа, основываясь на множестве факторов, по которым можно оценить платёжеспособность клиента).
Люди в этой ситуации просто откладывают карту и не активируют её (и правильно делают, так как большинство тарифов подразумевают списание суммы годового обслуживания в сразу после активации – 590 рублей).
Вот здесь и начинаются чудеса
Вы сразу становитесь для банка клиентом первостепенной важности, что проявляется в ежедневной бомбардировке смс-ками. И приблизительно через месяц, вам звонят из банка и начинают интересоваться, а будете ли вы активировать карту?
Вы отвечаете, что после оформления карты Тинькофф вас сильно удивил кредитный лимит на ней, и она вам с таким маленьким лимитом не нужна вовсе. И о чудо, сотрудник радостным голосом объявляет об увеличении вашего лимита в 10 раз (или в 2, или в 3 – не в этом суть) до 20 000 рублей. Но, с одним условием! Вы активируете карту сразу, не отходя от телефона!
Вы не стали торопиться и правильно сделали, пообещав активировать карту чуть позднее. Любой человек в здравом уме заподозрит тут что-то неладное и окажется прав, т.к. после этой процедуры он сразу лишается 590 рублей. А после более внимательного изучения тарифов выплывает, что условия по карте не самые лучшие (могут достигать 45,9% годовых, без учета ежемесячной страховки!). Тогда вывод напрашивается следующий: лучше с этим повременить до поры до времени.
Обратите внимание, повышение лимита уже выторговано. Но и это ещё не всё! Через некоторое время банк вновь начинает бомбить смс-ками и, примерно через ещё один месяц, раздаётся звонок из Москвы – оператор должен всеми правдами и неправдами добиться своего (иначе премия тю-тю). Выслушав ваше недовольство тарифами, он идет на «беспрецедентный» шаг и сильно понижает вам процент до 26%, кроме этого, он делает возможным активировать карту бесплатно!!!
Но и это ещё не всё! Через некоторое время банк вновь начинает бомбить смс-ками и, примерно через ещё один месяц, раздаётся звонок из Москвы – оператор должен всеми правдами и неправдами добиться своего (иначе премия тю-тю). Выслушав ваше недовольство тарифами, он идет на «беспрецедентный» шаг и сильно понижает вам процент до 26%, кроме этого, он делает возможным активировать карту бесплатно!!!
На некоторых тарифных планах предусмотрено бесплатное годовое обслуживание в течение первого года. За второй и последующие года пользования картой с вас удержат 590 рублей.
Но вы должны выполнить условие оператора – согласие на активацию карты (это может сделать сам оператор, а можно и в интернете на сайте банка). В итоге, потрясенный такой небесной манной, вы соглашаетесь на активацию на очень выгодных для вас условиях!
«Подводные камни» кредитной карты Тинькофф
- На покупки в партнерских магазинах Тинькофф предлагает акции и спецпредложения (например, грейс-период до 365 дней), но цены таких торговых заведений могут быть выше средних по рынку.
- При снятии наличных приходится не только платить комиссию, но и переплачивать проценты (ставка за обналичивание и переводы значительно выше).
- Обслуживание почти всех кредиток – платное (исключение – «Яндекс.Плюс»).
- Жесткая система неустоек и штрафов за просрочку платежей.
- Отсутствие грейс-периода на снятие наличных и денежные переводы.
- Вероятность внезапного уменьшения лимита без объяснения причин.
Переводы
-
- Для перевода средств с карты Сбербанка на карту Тинькофф можно воспользоваться разными методами:
- интернет-банком Сбербанк-онлайн. В разделе «Платежи и переводы» необходимо выбрать пункт «Перевод на карту в другом банке». Комиссия — 1,5%, минимум 30 рублей;
- через мобильный банк Сбербанка. Зайдя в приложение под своими учетными данными, необходимо выбрать пункт меню «Платежи и переводы», а затем «На карту в другой банк». Далее необходимо ввести в открывшемся поле номер карты банка Тинькофф. Комиссия — 1,5%, минимум 30 рублей. Например, при переводе 5000 рублей комиссия составит 75 рублей;
- через платежные банкоматы Сбербанка. Необходимо вставить в устройство карту Сбербанка, набрать ПИН-код. Далее следует зайти в пункт меню «Платежи и переводы» и выбрать «Перевод средств». Останется только ввести номер карты Тинькофф. Комиссия за перевод — 1,5%, минимум 30 рублей. Например, при переводе 5000 рублей комиссия составит 75 рублей.
-
Операция совершается через интернет-банк Тинькофф. После авторизации в системе следует зайти в раздел «Платежи и переводы», далее в «Электронные кошельки» и «Яндекс Деньги». Совершение операции подтверждается паролем, присланным через СМС. Операция перевода на Яндекс-кошелек возможна со всех карт банка Тинькофф. Если карта дебетовая, комиссия составит 2%, если кредитная — 3% от суммы операции. Если переводить 10000 рублей с кредитной карты, комиссия составит 200 рублей. Если это будет перевод с кредитной карты, то 300 рублей.
-
Для совершения операции необходимо авторизоваться в интернет-банке Тинькофф. В пункте «Платежи и переводы» следует найти пункт перевода на кошелек Киви. Операцию можно совершить и на сайте платежной системы Qiwi, предварительно привязав к сервису свою карту Тинькофф. Комиссия — 1,6% от суммы, минимум 100 рублей. При операции на сумму 10000 рублей комиссия составит 160 рублей.
Тарифы на обслуживание кредитных карт
Банк Тинькофф предоставляет часть услуг бесплатно, включая выпуск первой и всех последующих карт, пополнение кредитки через партнеров, доступ к мобильному банкингу и многое другое. В список бесплатных опций также входит напоминание о ежемесячных платежах.
Основные тарифы карты Платинум:
Выпуск карты или переоформление: бесплатно Годовое обслуживание: 590 рублей (при использовании карты) Кредитный лимит: до 700 000 рублей Беспроцентный период: до 55 дней Процентная ставка (за покупки): 12-29,9% годовых Процентная ставка (за снятие и переводы): 30-49,9% годовых Покупки у партнеров: 0% годовых СМС-оповещения: 59 рублей в месяц Выписка по кредитке: бесплатно Страховая защита: 0,89% от суммы задолженности Минимальный платеж: до 8% от задолженности, минимум 600 рублей Штраф за неуплату платежа: 590 рублей Неустойка за неуплату: 20% годовых Плата за превышение лимита: 390 рублей Пополнение карты: без комиссий Снятие наличных: 2,9%+290 рублей
Этапы оформления
Как и любая операция в Тинькофф Банке, оформление кредитки происходит полностью через интернет. Рассмотрим пошаговый алгоритм.
Этап 1. Выбор
На сайте банка в верхнем меню надо выбрать вкладку “Кредитные карты”. По умолчанию высветится наиболее популярная – Тинькофф Платинум. Чтобы посмотреть и другие предложения, нажмите на кнопку “Показать остальные карты” внизу экрана.
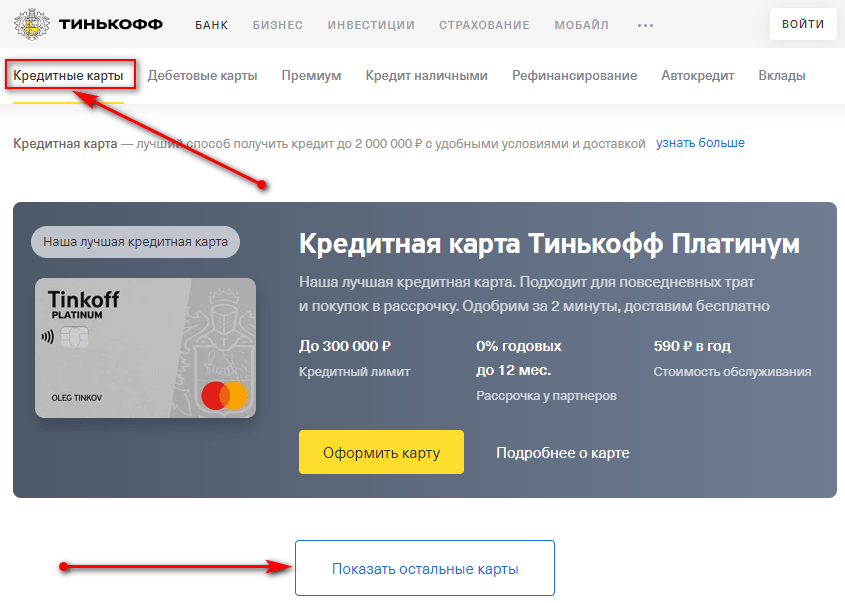
После нажатия кнопки “Подробнее о карте” открывается экран с подробной информацией
Рекомендую пройтись по всем вкладкам в верхнем меню и обратить внимание на условия:
- срок беспроцентного периода;
- минимальный и максимальный кредитный лимит;
- максимальная процентная ставка;
- минимальный платеж;
- плата за годовое обслуживание;
- комиссии за снятие наличных;
- бонусная программа.
Окончательное решение по величине процентной ставки и кредитному лимиту банк примет после изучения информации и документов на этапе анализа заявки клиента.
Этап 2. Подача заявки
Если выбор сделан, можно переходить к подаче заявки и заполнению анкеты. В отличие от оформления дебетовой карты, банку требуется больше информации о будущем заемщике. Анкета состоит из 4 этапов:
- Заполнение общих сведений: Ф. И. О., сумма желаемого кредитного лимита, контакты заявителя и цель получения кредитки (покупки, снятие наличных, погашение других кредитов и оплата покупок бонусами).
- Сведения из паспорта, адрес регистрации и проживания, дата и место рождения.
- Место работы, должность и стаж.
- Дополнительная информация (сведения о доходах, образовании, имеющихся кредитах, СНИЛС и пр.).
Не все поля обязательны для заполнения, но чем больше вы даете о себе сведений, тем лояльнее будет по отношению к вам банк. Именно от его решения зависит ваш кредитный лимит и процентная ставка.
Не думайте, что можно что-то скрыть или написать недостоверную информацию. Все легко проверяется, например, по кредитной истории заемщика. В случае обнаружения обмана банк откажет в выдаче кредитки.
Вся информация, оставленная заявителем в анкете, шифруется с помощью протокола SSL.
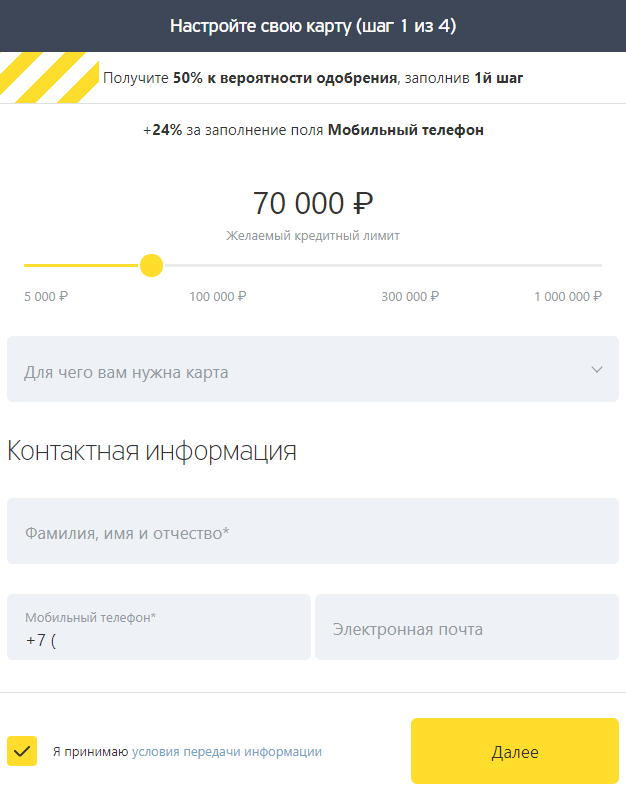
Этап 3. Одобрение заявки
Как уверяет банк, решение о выдаче кредитки принимается мгновенно без поручителей и справок о доходах. На самом деле требуется время на запрос кредитной истории, проверку информации, указанной в анкете. Но происходит это действительно быстро, в течение нескольких минут.
Иногда проверка затягивается на 1–3 дня. В этом случае можно проверить статус заявки.
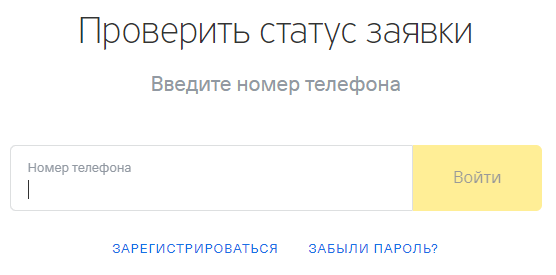
Этап 4. Получение
Если заявка одобрена, менеджер банка перезвонит клиенту для назначения дня и времени встречи. Вы можете согласовать любой адрес (квартира, офис, кафе и пр.). В списке на доставку более 15 000 населенных пунктов.
Если вашего города или поселка в нем нет, то по бесплатному телефону 8 800 555-777-8 вы можете согласовать доставку в ближайший населенный пункт или по почте. В последнем случае доставку придется ждать 2–4 недели, тогда как на личную встречу представитель банка приезжает уже через 1–3 дня.
Для получения кредитки нужен только паспорт. Курьер привезет с собой договор, который вы должны внимательно изучить до подписания. Банк устанавливает условия индивидуально для каждого заемщика. Они могут не совпадать с теми, что указаны на сайте. Вместе с договором представитель передаст вам тариф, где будет все прописано.
Этап 5. Активация
Пластиковая карточка приходит клиенту неактивированной. Можно ее активировать сразу на встрече с курьером (он подскажет, как это сделать), самостоятельно в мобильном приложении или в личном кабинете на сайте. Если сейчас кредит не актуален, то можно отложить активацию на полгода. По окончании этого срока банк аннулирует кредитный лимит.
Его можно восстановить, но на это потребуется больше времени. Банк будет проверять сведения на соответствие их одобренным ранее условиям кредитования. При несоответствии придется заново подавать заявку.
Часто задаваемые вопросы
Сколько карт можно привязывать к одному счету?
Неограниченное количество. В любой момент можно выпустить вторую кредитку, чтобы удобно распоряжаться семейным бюджетом и вести учет расходов.
Комиссия за снятие наличных?
За снятие собственных или кредитных средств предусмотрена комиссия в размере 2,9% плюс 290 рублей. Пример, при получении 10000 рублей в банкомате с клиента спишут 580 рублей (290 — процент и 290 — фиксированная часть).
Банкомат не выдал деньги или неправильную сумму?
Необходимо оформить заявку по телефону 8-800-555-10-10, не отходя от места происшествия.
Как восстановить пин-код?
Достаточно зайти в личный кабинет и нажать «Изменить пин-код». Также можно обратиться по телефону 8-800-755-55-78.
Еще один подвох — малый лимит при получении
Если вы хотите занять 300 тыс. рублей и думаете, что вот вам одобрили карту и сразу на ней будет 300 тыс. лимита, то вы ошибаетесь. По отзывам пользователей банк не одобряет первоначально крупные суммы. Даже с хорошей зарплатой вы получаете лимит — 10 тыс. рублей. В дальнейшем лимит может быть увеличен, если вы будете регулярно пользоваться картой.
Лимит определяется на основании анкетных данных и кредитной истории. При этом банк также учитывает долговую нагрузку. Чем она больше, тем меньше будет лимит. Примерно посчитать, сколько будет лимит, можно на нашем калькуляторе
Предполагаемый кредитный лимит
до 950000 рублей
Оформить карту с Лимитом
Лимит может быть ниже:
Если у вас плохая кредитная история
Если были просрочки по кредитам
Лимит может быть выше:
Если есть собственность — авто, дом, земля
Если у вас есть вклад в банке
Требования к заемщику
Получить кредитную карту Тинькофф Банка могут люди, которые отвечают следующим требованиям банка:
- гражданство РФ;
- возраст от 18 до 69 лет;
- временная или постоянная регистрация на территории РФ.
Все эти сведения банк узнает из паспорта заявителя, поэтому при подаче заявки понадобится именно он.
К основной кредитке владелец может открыть дополнительные, например, на родственника, мужа/жену или даже друга. К ним предъявляются точно такие же требования, как и к главному держателю. Дополнительные карточки привязываются к одному расчетному счету, принадлежащему основному владельцу. Ответственность за совершение банковских операций с помощью дополнительных кредиток лежит именно на нем.
После прочтения Вы поймете, как перестать работать за копейки на нелюбимой работе и начать ЖИТЬ по-настоящему свободно и с удовольствием!
Скачать книгу
Главное отличие кредитной карты от дебетовой в том, что она представляет собой кошелек с заемными средствами. Клиент может им пользоваться без процентов только при соблюдении определенных условий. В противном случае банк возьмет проценты, которые выше, чем по обычному потребительскому кредиту. Поэтому держателю основной карты надо очень хорошо подумать, кому стоит открывать дополнительную кредитку.
По понятным причинам нельзя завести дополнительную карту на ребенка моложе 18 лет, в отличие от дебетовой карты Тинькофф Банка.