Как узнать кбк для уплаты налогов?
Содержание:
- Что такое КБК в платежке
- ЭКД — классификация дохода
- Заполняем поле 106 в платежном поручении в 2020 году
- Государственные пошлины
- Обновлена таблица соответствия КВР и КОСГУ на 2021 год
- Чем чревата ошибка в КБК
- Заполняем поле 104 в платежном поручении (нюансы)
- Полезные рекомендации
- Когда необходимо заполнять поле 110
- Что такое КБК
Что такое КБК в платежке
Понятие и особенности
Примером таких сведений может служить код бюджетной квалификации (КБК), для непосвящённого взгляда, выглядящий как бессмысленный набор цифр, и, на деле, несущий в себе массу информации. Плательщик, не понимающий, как расшифровывается данный код, не сможет правильно заполнить бланк, что может повлечь за собой серьёзные проблемы.
КБК – важный реквизит платёжного поручения, указываемый плательщиком при его заполнении и представляющий собой последовательность цифр, которой зашифрована (закодирована) определённая информация. Благодаря КБК можно узнать, откуда отправлен платёж, его целевое назначение и ряд других сведений.
Существуют следующие типы КБК:
- для бизнесменов, проводящих свою деятельность на основе патентной системы налогообложения;
- для выплаты страховых взносов;
- для уплаты недоимок;
- для уплаты фиксированных взносов (нотариусами, индивидуальными предпринимателями);
- для осуществления платежей.
Последние изменения в области КБК и налога на имущество рассмотрены в видео ниже:
Для каких целей используется
Введение данного кода служит следующим целям:
- облегчению процесса составления материальной документации и анализа показателей бюджета;
- правильному и своевременному перечислению налоговых сумм по их целевому назначению с разбитием на отдельные счета;
- классификации доходных и расходных статей бюджета, а также источников их возникновения.
Новые КБК
Чем регулируется вопрос
- Распоряжение №2-П Центробанка по поводу безналичных расчетов, от третьего октября 2002 г.;
- Распоряжение Минфина №107н, утверждающее правила внесения информации в расчётные документы, от г.;
- Распоряжение Минфина №65н, утверждающий коды бюджетной систематики;
- Распоряжение Минфина №38н , содержащий исправления системы кодов;
- ФЗ №229, регламентирующий процедуры оплаты по исполнительным листам;
- Трудовой Кодекс ст. 137-138, регламентирующие удержания из зарплаты на основании административного документа;
- ФЗ №212, классифицирующий ошибки в КБК, как существенные;
- Налоговый Кодекс, пункт 12, перечисляющая типы налогов;
- Налоговый Кодекс, пункт 14, относящий налог на ТС к региональным налогам;
- Налоговый Кодекс, пункт 45, согласно которой, плательщик, неправильно указавший код, может опротестовать предписанные выплаты в суде;
- Приказ Минфина №38н, вводящий новые коды для взиманий за нарушения закона.
ЭКД — классификация дохода
И завершающая, четвертая часть кода — экономическая классификация дохода, занимает последние три цифры КБК. В этой части кодировка указывается в соответствии с Постановлением Правительства России от №249, в Приложении №2 по части доходов. Например, 110 — это доходы от налогов, 150 — безвозмездные поступления, а 180 — прочие доходы.
Таким образом выглядит структура КБК, которая применяется при доходах бюджетов. Если КБК в платежке указан неправильно, часто это бывает 14-й символ, который оказывается прописан как нулевой. Такие документы отправляются в федеральное казначейство как «неклассифицированные» платежи.
Заполняем поле 106 в платежном поручении в 2020 году
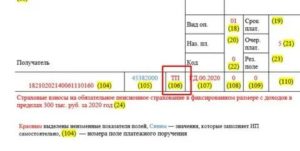
Платежное поручение — поле 106 в нем заполняется только в определенных случаях. О том, когда и как необходимо заполнять данное поле, вы узнаете из данной статьи.
Зачем необходимо поле 106 в платежном поручении?
Каковы требования к заполнению поля 106 в платежном поручении в 2019 году?
Итоги
Зачем необходимо поле 106 в платежном поручении?
Правила заполнения платежек закреплены в положении Банка России «О правилах осуществления перевода денежных средств» от 19.06.2012 № 383-П.
В поле проставляется так называемое основание платежа или, иначе говоря, указывается код причины, по которой производится оплата.
Указанное поле требует заполнения в следующих случаях:
- перечисление оплаты по налогам и сборам (в т. ч. пени, штрафы);
- платежи, связанные с внешнеэкономической деятельностью (ВЭД) (таможенные сборы, пошлины и пр.).
ВАЖНО! При формировании платежек, не относящихся к налоговым и таможенным сборам, в данном поле ставится значение 0. Ниже отмечено место нахождения поля 106 в платежном поручении:. Ниже отмечено место нахождения поля 106 в платежном поручении:
Ниже отмечено место нахождения поля 106 в платежном поручении:
Скачать платежное поручение с отметкой
Образцы заполненных платежек на уплату разных налогов есть в КонсультантПлюс. Если у вас есть доступ к системе, переходите к образцам. Если доступа нет, получите бесплатно онлайн-доступ к системе.
О реквизитах, попадающих в остальные поля платежного документа, читайте в статье «Основные реквизиты платежного поручения».
Каковы требования к заполнению поля 106 в платежном поручении в 2020 году?
Положением № 383-П предусмотрено, что запись в данном поле не должна быть длиннее 2 символов, представляющих собой заглавные буквы русского алфавита.
Для налоговых платежей
| Поле 106 | Обозначение |
| ТП | Оплата по налогам за текущий год |
| ТР | Оплата задолженности на основании требования ИФНС |
| ЗД | Оплата задолженности (без требования ИФНС) |
| РС | Оплата по налогам с рассрочкой платежа |
| ОТ | Оплата по налогам с отсрочкой платежа |
| РТ | Оплата налогов с учетом реструктуризации (по графику) |
| ВУ | Оплата в отсрочку по причине введения внешнего управления |
| ПР | Оплата задолженности, которую невозможно взыскать |
| АП | Оплата налогов на основании акта ИФНС |
| АР | Оплата налогов на основании судебных распоряжений |
| ТЛ | Оплата третьими лицами за кредитора по причине банкротства |
| ИН | Оплата инвестиционного кредита по налогам |
| РК | Оплата задолженности из реестра требований должников, участвующих в процедуре банкротства |
| ЗТ | Оплата текущей задолженности обанкротившегося кредитора |
Для платежей ВЭД
| Поле 106 | Обозначение |
| ДЕ | Оплата по таможенной декларации |
| ПО | Оплата на основании приходного ордера |
| ИД | Оплата на основании документа исполнительной власти |
| КВ | Оплата по квитанции для оплаты санкции |
| ИП | Оплата по инкассо |
| ТУ | Оплата на основании требования |
| КТ | Оплата с учетом изменения таможенной стоимости |
| БД | Оплата на основании требований таможни |
| ИН | Оплата на основании документа инкассации |
| КП | Оплата при наличии соглашения о централизованной уплате платежей крупными кредиторами |
Следует отметить, что показатель данной графы влияет на значение полей:
- 107 — налоговый период;
- 108 — дата документа, на основании которого производится оплата.
Итоги
Правильное заполнение платежки, в том числе поля 106, помогает избежать лишних споров с контролирующими органами. Неверно проставив какой-нибудь реквизит, плательщик тем самым создает проблемы, для решения которых необходимо провести дополнительные мероприятия, а это требует дополнительных трудозатрат и может приводить к возникновению пеней и штрафов.
Более полную информацию по теме вы можете найти в КонсультантПлюс. Полный и бесплатный доступ к системе на 2 дня.
Государственные пошлины
| Наименование доходов | КБК |
|---|---|
| Государственная пошлина по делам, рассматриваемым в арбитражных судах (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 01000 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым Конституционным Судом Российской Федерации (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 02010 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым конституционными (уставными) судами субъектов Российской Федерации (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 02020 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым в судах общей юрисдикции, мировыми судьями (за исключением Верховного Суда Российской Федерации) (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 03010 01 1000 110 |
| Государственная пошлина по делам, рассматриваемым Верховным Судом Российской Федерации (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 03020 01 1000 110 |
| Государственная пошлина за государственную регистрацию юридического лица, физических лиц в качестве индивидуальных предпринимателей, изменений, вносимых в учредительные документы юридического лица, за государственную регистрацию ликвидации юридического лица и другие юридически значимые действия (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 07010 01 1000 110 |
| Прочие государственные пошлины за государственную регистрацию, а также за совершение прочих юридически значимых действий (государственная пошлина за совершение прочих юридически значимых действий) | 182 1 08 07200 01 0039 110 |
| Государственная пошлина за повторную выдачу свидетельства о постановке на учет в налоговом органе (сумма платежа (перерасчеты, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 07310 01 1000 110 |
| Государственная пошлина за рассмотрение заявления о заключении соглашения о ценообразовании, заявления о внесении изменений в соглашение о ценообразовании (сумма платежа (перерасчет, недоимка и задолженность по соответствующему платежу, в том числе по отмененному) | 182 1 08 07320 01 1000 110 |
Обновлена таблица соответствия КВР и КОСГУ на 2021 год
В отличие от таблицы соответствия кодов на 2021 год в новой убрали увязку показателей КВР 113 «Иные выплаты, за исключением фонда оплаты труда учреждений, лицам, привлекаемым согласно законодательству для выполнения отдельных полномочий» с подстатьей 211 «Заработная плата» КОСГУ в части расходов на оплату труда осужденных за счет средств, полученных от приносящей доход деятельности по п. 10 ст. 241 Бюджетного кодекса РФ.
Отражение в 2021 году некоторых расходов по КОСГУ в учете изменилось. 21.10.2020 Минфин скорректировал правила применения кодификаторов. На этот раз исключили всего одну увязку, которая предназначена для расчетов с военнослужащими. Речь идет о КВР 133 и подстатье 262 КОСГУ в части выплат пособий по уходу за ребенком.
Коды видов расходов используются при определении структуры КБК расходных операций. Если составляется код для доходного поступления, то используйте АГПД в бюджете — это код аналитической группы подвида доходов. Шифры представляют собой укрупненную группировку кодов ОСГУ. Например, при отражении субсидии на выполнение муниципального задания АГПД — 130, а КОСГУ — 131.
- в выплаты тренерам, спортсменам и учащимся включили компенсации расходов на проезд, проживание и питание при их направлении на различные мероприятия;
- к имеющимся видам выплат учащимся образовательных учреждений добавили суточные, компенсацию стоимости проезда к месту прохождения преддипломной практики, компенсацию расходов на питание (при невозможности приобретения этих услуг).
- подстатьей 12К «Доходы от концессионной платы» КОСГУ, на которую относятся доходы концедента от концессионной платы, возникающие в рамках реализации концессионного соглашения.
- подстатьей 12Т «Доходы от простого товарищества» КОСГУ, на которую относятся доходы по операциям, осуществляемым в процессе совместной деятельности по договору простого товарищества.
- подстатьей 137 «Доходы от предстоящей компенсации затрат», на которую относятся доходы в виде сумм ожидаемых возмещений по встречным требованиям или требованиям к другим лицам при исполнении обязательства, по которому предусмотрено формирование соответствующего резерва;
- подстатьей 13S «Доходы по выполненным этапам работ по договору строительного подряда»;
- статьей 190 «Безвозмездные неденежные поступления в сектор государственного управления» (ранее учитывались в числе иных доходов по подстатье 189 КОСГУ).
Кроме того, в 2021 году у учреждений не будет права выбора подстатьи КОСГУ для начисления НДС и налога на прибыль. В соответствии с положениями Порядка N 209н операции по начислению налогов, объектом налогообложения для которых являются доходы (прибыль) учреждения, по начислению НДС по доходам от произведенных продаж, выполненных работ, оказанных услуг относятся на подстатью 131 «Доходы от оказания платных услуг (работ) » КОСГУ.
отражение возмещения (компенсации) персоналу расходов, связанных с осуществлением служебных, трудовых обязанностей, таких как расходы на компенсацию за использование личного транспорта для служебных целей, расходы, связанные со служебными командировками (за исключением выплаты суточных), компенсация стоимости вещевого имущества, иные аналогичные расходы, по соответствующим подстатьям статьи 220 «Оплата работ, услуг» КОСГУ;
- Страховые взносы в ФСС НС – дебет (КВР 119) Х 109 ХХ 213 (Х 401 20 213) кредит (КВР 119) Х 303 06 730.
- Деньги на различные предупредительные мероприятия – Х 109 ХХ 226 (Х 401 20 226, Х 105 ХХ 340) и Х 302 ХХ 730.
- Покупка товаров и услуг для осуществления предупредительных мер – Х 302 ХХ 830 и Х 201 11 610 (1 304 05 ХХХ).
- Компенсация расходов организации – Х 209 34 560 и Х 401 10 134.
- Расходы средств из ФСС – Х 303 06 830 и Х 209 34 660.
При перечислении удержания бухгалтеру государственного либо муниципального учреждения необходимо в отчетах и квитанциях указывать тот код видов расходов, за счет которого была начислена та или иная выплата. Такая специфика обуславливается тем, что удержание является частью выплат, которые организация обязана перечислять в государственный бюджет либо другому лицу.
Чем чревата ошибка в КБК
Если код назначения платежа указан неверно, платеж будет перечислен в бюджет, но там не сможет быть правильно распределен, а значит, государство по факту его не получит. Результат может быть таким же, как если бы деньги и вовсе не перечислялись: налоговая насчитает недоимку по определенной статье. При этом, если КБК просто перепутан, может образоваться переплата по другой статье.
В результате, налоговая выставит требование об уплате недоимки, штраф за не вовремя уплаченный налог или сбор и пени за просрочку платежа. Эта ситуация крайне неприятна для добросовестного предпринимателя, вовремя заплатившего налог, вся вина которого заключается в путанице с многочисленными КБК.
Обычный порядок действий предпринимателя при обнаружении ошибки в КБК
- Самое главное – убедиться, что ошибка не привела к непоступлению дохода в бюджет, иначе будет считаться, что средства не были уплачены, с полной ответственностью за это плательщика.
- Подать в свою учетную налоговую инспекцию заявление об обнаруженной ошибке и просьбу об уточнении основания, типа и принадлежности перевода средств, если нужно, налоговый период или статус плательщика налогов.
- К заявлению надо приложить платежные поручения, по которым налог был уплачен и получен бюджетом.
- При необходимости проводится совместная с инспектором сверка уплаченных налогов (о ней составляется акт).
- Через несколько дней (срок законодательно не определен) принимается решение об уточнении данного платежа и выдается на руки заявителю.
ВАЖНО! При уточнении платежа он считается совершенным в день подачи платежного поручения с неверным КБК, а не в день получения решения об уточнении и зачете. Таким образом, просрочки обязательного платежа, предусматривающей штрафные санкции, по факту не происходит
Рассмотрим различные случаи, случающиеся из-за ошибок в КБК, и проанализируем, как поступить предпринимателю.
- Инспекция начислила пени по неуплате налога. Если было обращение со стороны плательщика с пользой о зачете уплаченной суммы, то дополнительно следует попросить налоговую пересчитать начисленные пени. Если налоговая отказывается это сделать, обращение в суд, вероятнее всего, позволит добиться перерасчета (существует богатая судебная практика с подобными прецедентами).
- КБК не соответствует платежу, указанному в назначении. Если ошибка находится «внутри одного налога», например, КБК указано на УСН-6, а в основании платежа указано УСН-15, то налоговая обычно легко производит перезачет. Если же КБК полностью не соответствует основанию платежа, например, бизнесмен собрался оплатить НДФЛ, а указал КБК, принадлежащий НДС, налоговая часто отказывается произвести уточнение, но суд практически всегда на стороне налогоплательщика.
- Из-за ошибки в КБК страховые взносы оказались неуплаченными. Если средства не поступят на нужный казначейский счет, это практически неизбежно чревато штрафами и пенями. Предпринимателю следует как можно быстрее повторить платеж с правильными реквизитами, чтобы уменьшить сумму возможных пеней. Затем уплаченные по ошибке деньги нужно вернуть (можно и зачесть в счет платежей на будущее). Для этого направляется заявление в тот орган, на счет которого ошибочно совершен перевод денег. Невыполнение просьбы о возврате или перезачете – повод обратиться в суд.
- Средства поступили в планируемый фонд, но по не той статье. Например, в платежке указали КБК для накопительной доли пенсии, а оплатить намеревались страховую часть. В подобных случаях взносы все равно считаются внесенными в срок, и нужно действовать так же, как при обычном порядке. Суд – в помощь при любых проблемах с фондом, отказывающимся совершить перерасчет, и незаконным требованием о выплате недоимок и начислением пеней.
ПОМНИТЕ! Ошибка в КБК по закону не является основанием, по которому платеж не будет считаться перечисленным. В платежном поручении предусмотрена дополнительная информация, указывающая назначение платежа и его получателя, поэтому, если она указана корректно, повода для штрафных санкций к предпринимателю нет и быть не может, иные решения можно оспорить по суду.
Заполняем поле 104 в платежном поручении (нюансы)
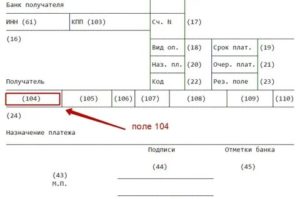
Платежное поручение — поле 104 предусмотрено в нем для указания специального кода. Рассмотрим, что собой представляет этот код, а также основные нюансы проставления реквизита 104 в платежке.
Что указывается в поле 104
Кбк — основной вид данных в поле 104. как он должен выглядеть
В каких источниках права утверждаются кбк
Нпа по кбк для налогов и страховых взносов
Существует ли корреляция КБК с другими реквизитами платежки
Последствия неверного указания КБК налогоплательщиком
Может ли ФНС начислить пени и штрафы за уплату налога по неверному КБК
Последствия неверного указания КБК при регистрации фирмы
Указан неверный КБК. В какое ведомство направлять заявление об уточнении
Итоги
Что указывается в поле 104
В поле 104 платежного поручения может фиксироваться:
- КБК, что означает «код бюджетной классификации» (п. 3 приложения 4 к приказу Минфина России от 12.11.2013 № 107н).
- 0 — при отсутствии КБК либо в случаях, когда денежные средства переводятся на счета, указанные в п. 2 приложения 4 к приказу № 107н.
Применение 2-й нормы актуально в случаях, когда платеж зачисляется на балансовый счет:
- 40501 (открывается для организаций в федеральной собственности);
- 40601 (открывается для организаций в любой форме государственной собственности, кроме федеральной);
- 40701 (открывается для негосударственных организаций);
- 40503 (открывается для НКО, находящихся в федеральной собственности);
- 40603 (открывается для НКО, находящихся в любой форме государственной собственности, кроме федеральной);
- 40703 (открывается для НКО, которые не принадлежат государству).
Таким образом, чаще всего в поле 104 указывается именно КБК. Он должен быть корректным. Прежде всего, с точки зрения структуры.
Кбк — основной вид данных в поле 104. как он должен выглядеть
КБК, фиксируемые в поле 104, должны быть:
- 20-значными;
- идентифицирующими администратора доходов в бюджет (за это отвечают первые 3 цифры), группу дохода (4-я цифра), вид дохода (5-я и 6-я цифры), статью и подстатью дохода (7–11-я цифры), уровень бюджета, в который зачисляется доход (12-я и 13-я цифры), способ сбора дохода (14–17-я цифры), экономический тип дохода (18–20-я цифры).
Если привести в соответствующем реквизите платежки КБК иной структуры, поле будет считаться заполненным неверно.
Правовые последствия указания неверного КБК рассмотрим чуть позже, а пока изучим основные источники права, в которых утверждаются коды бюджетной классификации.
В каких источниках права утверждаются кбк
Главный источник права, в положениях которого утверждаются (а также с разной периодичностью меняются) КБК, — приказ Минфина России от 01.07.2013 № 65н. Данный НПА, в свою очередь, сформирован в целях исполнения положений Бюджетного кодекса РФ в части регулирования классификации доходов и расходов национального бюджета государства.
Однако КБК, зафиксированные в приказе № 65н, в большинстве случаев представлены не в том виде, в котором их следует указывать в поле 104.
Более того, систематизация КБК, принятая в приказе № 65н, в ряде случаев довольно сложна для восприятия.
Изучим, каким образом подобные задачи решаются органами, контролирующими выполнение наиболее распространенных финансовых обязательств перед бюджетом РФ, а именно уплату налогов и страховых взносов.
Нпа по кбк для налогов и страховых взносов
ФНС России периодически систематизирует нормы приказа № 65н, в котором утверждаются КБК, принимая различные подзаконные правовые акты и предметно разъясняя нюансы применения этих кодов при уплате налогов, а с 2017 года – и страховых взносов.
Передача с 2017 года основного объема страховых взносов (исключением стали платежи на страхование от несчастных случаев, оставшиеся в ведении ФСС) под контроль налоговых органов привела к необходимости не только появления новых КБК, отвечающих страховым взносам, начисляемым по новым правилам, но и введения переходных КБК, предназначенных для оплаты взносов, начисленных до наступления 2017 года, а оплачиваемых уже в нем.
Подробнее об изменениях в КБК, связанных с нововведениями 2017 года, читайте в статье «Расшифровка КБК в 2017 году — 18210102010011000110 и др.».
Существует ли корреляция КБК с другими реквизитами платежки
В общем случае прямой зависимости между КБК и иными реквизитами платежного поручения законодатель не устанавливает. Однако НПА, предписывающие налогоплательщикам соотносить указание КБК с другими полями платежных поручений, издаваться все же могут.
Полезные рекомендации
Коды бюджетной классификации являются особенно важными при оплате налогов. Ошибки в том реквизите могут привести к таким ситуациям, как:
- начисление пени по причине неуплаты налога;
- код не соответствует назначению платежа;
- соцстрах не принял страховые взносы по причине ошибки в коде;
- деньги пришли адресату, но были поставлены не на ту статью бюджета.
Избежать подобных недочетов довольно сложно, особенно если вспомнить, что правительство ежегодно меняет бюджетные классификаторы. Кстати, существует мнение, что эти замены производятся как раз для того, чтобы пополнять бюджет за счет пеней и штрафов за просрочку. Доказательство ошибки – дело довольно хлопотное. Крупные предприниматели предпочитают не обременять себя такими разбирательствами. Чтобы не попасть впросак, рекомендуем:
- тщательно следить за изменениями в законодательстве, касающимися КБК;
- перед проведением платежа уточнять актуальные реквизиты у его получателя (или в иных источниках);
- периодически сверяться с получателями и отслеживать, каким образом отражаются на их счетах отправленные средства.
И, конечно, не стоит стесняться подавать заявление об уточнении платежа, если в документах была обнаружена ошибка. Это стоит сделать и в том случае, если налоговая или иная бюджетная структура присылает уведомление о долге, по которому имеется платежное поручение.
Когда необходимо заполнять поле 110
Заполнение реквизита 110 в платежном поручении зависит от типа выплат, перевод которых оформляется таким финансовым документом. Вносить информацию в поле 104 совместно с ячейкой 110 платежного поручения необходимо когда:
- Выплачивается заработная плата и вознаграждение сотрудникам предприятий, находящихся на балансе государства.
- Осуществляется перевод денежного довольствия служащим госучреждений.
- Льготники получают пенсии, пособия или компенсации от ПФР.
- Происходит выплата стипендий молодым перспективным специалистам.
- Оформляются документы по оплате пожизненного содержания судьям.
Важно! При совершении подобных переводов, заполнять поле 110 следует, указывая в нем код выплаты — «1».
Для всех остальных платежей, включающих переводы ЮЛ и ИП по безналу и уплату обязательных взносов в бюджет, методика внесения сведений в графу 110 не меняется. Поле должно оставаться пустым, без прочерков и цифр.
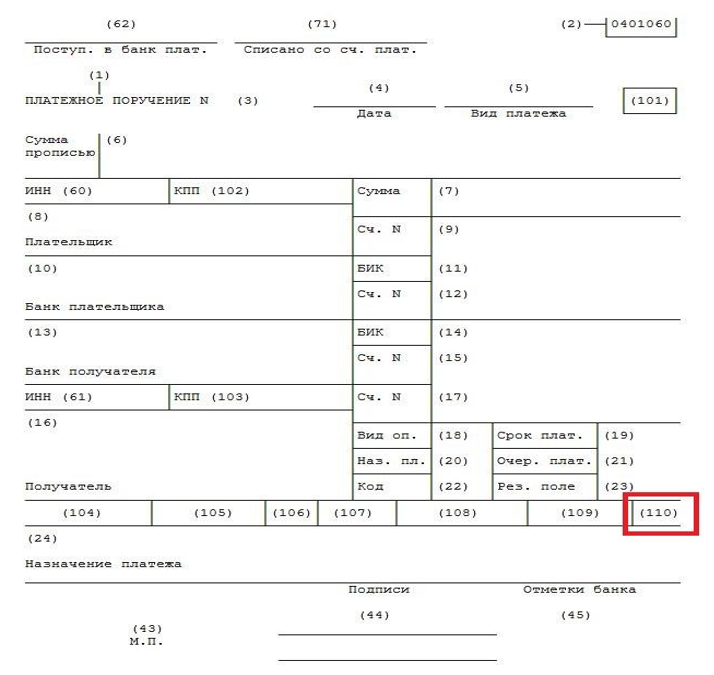
Код «1» в поле 110 при осуществлении безналичных переводов из бюджетных структур означает, что зачисление денег может произойти только на счета, к которым прикреплена дебетовая карта МИР. В случае отсутствия у клиента банка такого платежного средства, его действия должны быть следующими:
- После поступления денег в банк, они будут задержаны на счетах компании до выяснения обстоятельств перевода.
- На следующий день получателю будет направлено уведомление с требованием посетить в течение 10 рабочих дней отделение банка для получения суммы перевода наличными деньгами по паспорту.
- В случае, если у клиента есть другой счет, по которому возможно проведение денежных операций с использованием карты МИР, информацию по его реквизитам нужно сообщить банковскому сотруднику.
- По истечению десятидневного периода, если получатель, указанный в финансовом поручении, не посетил банк и не предоставил данные по новому счету, денежные средства будут переведены обратно отправителю.
Важно! Требования к заполнению платежек в 2019 году актуальны как при электронном документообороте, так и при формировании финансовых поручений на бумажных носителях.
Что такое КБК
КБК – это аббревиатура «код бюджетной классификации». Коды бюджетной классификации утверждает Министерство финансов России. Это длинная цепочка чисел, представляющих собой особый шифр из 20 цифр, которые объединяются в 7 групп. Каждое число в этой последовательности цифр кодирует определенную целевую группу бюджетных поступлений в систему финансов РФ.
Расшифровка групп цифр в КБК 2020-2021 года
- 1-3 Код, указывающий адресата, для которого предназначены денежные поступления
- 4 Показывают группу денежных поступлений
- 5-6 Отражает код налога
- 7-11 Элементы, раскрывающие статью и подстатью дохода
- 12-13 Отражают уровень бюджета, в который планируется поступление денежных средств
- 14-17 Указывают причину выполнения финансовой операции
- 18-20 Отражает категорию дохода, получаемого государственным ведомством
Нужны коды для совершения платежей в бюджет страны — для уплаты:
- налогов
- штрафов
- пени
Используют КБК чаще всего бухгалтеры и банковские работники когда заполняют поле 104 в платежных поручениях. Сопоставив очередность чисел в группах КБК можно определить, откуда поступил платёж, какова его цель, кто именно является адресатом и на какие цели переводятся денежные средства, благодаря чему перенаправить их далее не составит труда.

