Топ-4 самых доступных кредитных карт-2021
Содержание:
- Преимущества и недостатки
- Самые выгодные карты для снятия наличных
- Восьмое место карта 100 дней от Альфа-банка
- Лучшие кредитные карты 2020 года с бесплатным снятием наличных
- Какие кредитные карты наиболее выгодны
- «Карта рассрочки Свобода» Хоум Кредит Банка
- Сбербанк
- Tinkoff Platinum
- Как оформить онлайн кредитную карту с льготным беспроцентным периодом
- Кредитные карты с льготным периодом 50-60 дней
- Чем сложнее оформить кредитную карту — тем выгоднее для вас условия
- Газпромбанк
- Халва
- Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
- Как правильно выбрать кредитную карту
Преимущества и недостатки

Прежде чем брать кредитную карту (КК), необходимо всесторонне рассмотреть положительные и отрицательные моменты ее наличия.
Положительные стороны:
- У вас всегда есть в наличии конкретная сумма денег, распоряжаться которой вы можете на свое усмотрение.
- Просто получить. Банковские организации с удовольствием предоставят вам возможность обзавестись их кредитным продуктом. Если с выдачей кредита могут возникнуть сложности, то оформление КК занимает совсем немного времени и требует предоставления одного документа, подтверждающего вашу личность.
- Просто использовать за пределами РФ. Практически все КК вы можете применять для оплаты по всему миру, за исключением КК «Мир». При этом сниматься денежные средства будут по внутреннему курсу банковской организации.
- Нет необходимости платить проценты, если вы не пользуетесь кредиткой. Тратить вы можете любые суммы в пределах установленного лимита. Некоторые банки берут плату за обслуживание КК. И если вы не будете повседневно расплачиваться КК, это будет единственным расходом по ней.
- Экономическая выгода. Часть банков предлагает своим клиентам воспользоваться возможностью накопления денежных средств. При хранении на счете КК ваших личных денег на их остаток начисляются проценты.
- Разнообразие бонусных предложений. Каждый банк старается выделиться, поэтому предлагает своим клиентам многочисленные программы лояльности и бонусы при пользовании их продуктом.
- Льготный период. Большинство банков предлагает своим клиентам не платить проценты при оплате товаров на протяжении конкретного периода. Льготный период у разных банков различный. У кого-то он составляет один месяц, у кого-то один год.

Отрицательные стороны, которые необходимо знать, прежде чем брать КК:
- Высокая процентная ставка. Как правило, КК невыгодно отличаются от других кредитных продуктов именно большими процентными ставками. При просрочке сумма задолженности будет быстро расти, и погасить ее станет не очень-то и просто.
- Лимит. Каждая КК, выданная первый раз, имеет ограничение по сумме списания. Другими словами, вы не сможете потратить больше, чем позволит банк. Сумма лимита зависит от вашей заработной платы, периодичности использования КК и некоторых других моментов.
- Лимиты на операции. Часть КК не позволяет снимать наличные денежные средства или ограничивают возможность обналичивания определенной суммой.
- Принудительное страхование. Прежде чем брать кредитную карту, посмотрите в условиях договора наличие страховки. Зачастую банки не сообщают о ней своим клиентам, а просто ежемесячно списывают до одного процента от суммы задолженности.
- Расходы по КК. Ежегодно банки списывают стоимость обслуживания КК. Кроме того, могут быть предусмотрены и другие платежи, например информирование клиента о совершенных операциях посредством СМС.
- Плата за снятие наличности. Большинство кредитных карт предусматривает комиссионные выплаты за каждую операцию по обналичиванию денежных средств. Сумма комиссии может достигать восьми процентов от суммы снятия. Поэтому если вы планируете брать кредитку для того, чтобы иметь наличные деньги, то вам стоит хорошо подумать.
Самые выгодные карты для снятия наличных
«Просто кредитная карта» Ситибанк
Рейтинг: 5.0
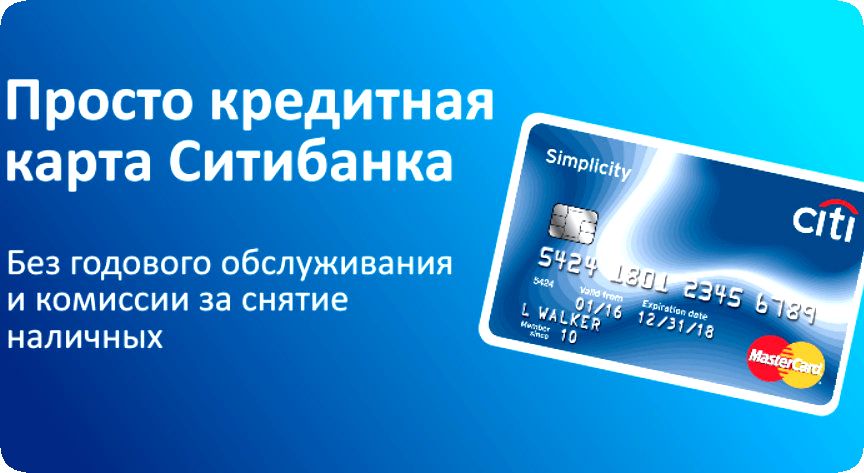
Лидером становится финансовый продукт, который позволяет снимать наличные бесплатно без любых ограничений. Он не предполагает оплаты за годовое обслуживание, выпуск и штрафов за просрочку. Надежный банк, являющийся подразделением крупнейшего финансового концерна, гарантирует сохранность собственных средств, так как карта может быть оформлена и как основная, и как кредитная.
После дистанционного одобрения заявки, готовый пластиковый носитель можно получить одним из 3 способов: в офисе компании, на почте или через курьера. Лимит суммы составляет 300000 рублей. Процентная ставка утверждается согласно категории, в которую попадает заемщик, и начинается от 13,9%.
Покупка в торговых организациях-партнерах Ситибанка даст возможность сэкономить до 20% от суммы товара. Москвичам, пользующимся общественным транспортом, предоставляются возможность оплаты проезда «Просто кредитной картой». Мобильное приложение будет стоить 65 рублей в месяц. Смс-сообщения обойдутся держателю в 89 рублей за 30 дней. Несомненным плюсом кроме всех перечисленных является предоставление льготного периода, длительность которого составляет 120 дней. Чтобы пользоваться картой, необходимо подтвердить доход.
«Наличная карта» Райффайзенбанк
Рейтинг: 4.9
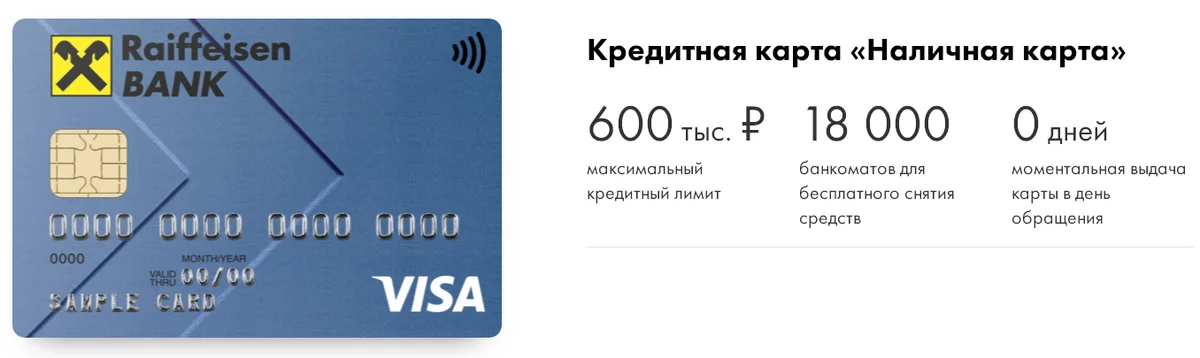
На втором месте – карта с выгодным предложением для тех, кто предпочитает везде рассчитываться наличными средствами. За снятие в собственных банкоматах и организаций-партнеров платить не придется. Если банк не входит в этот список, то со счета спишется 0,5% от суммы. Это еще не все преимущества этой карты. Ей можно расплачиваться в любой точке мира, а о решении на ее получение можно узнать моментально после подачи заявки.
Лимит предоставляется в размере до 600000 рублей. Льготный беспроцентный период длится 50 дней. За годовое обслуживание основной карты снимается 890 рублей, дополнительной – 500. Пополнение счета суммой свыше 10000 руб. не тарифицируется, меньшей – 100 р. Получение готовой карты возможно в офисе или через менеджера, который подъедет по указанному адресу в оговоренный срок.
Условия банка были оценены всеми держателями, которые пользуются и наличными, и безналичными средствами. Удобное мобильное приложение и интернет-управление финансами помогает всегда контролировать расходы. Бонусная программа позволяет возвращать кэшбэк и получать скидочные предложения до 30% от магазинов-партнеров Райффайзенбанка. Смс-оповещение подключается по желанию заемщика, и его стоимость составляет 60 рублей в месяц.
«МТС Деньги Zero» МТС Банк
Рейтинг: 4.8
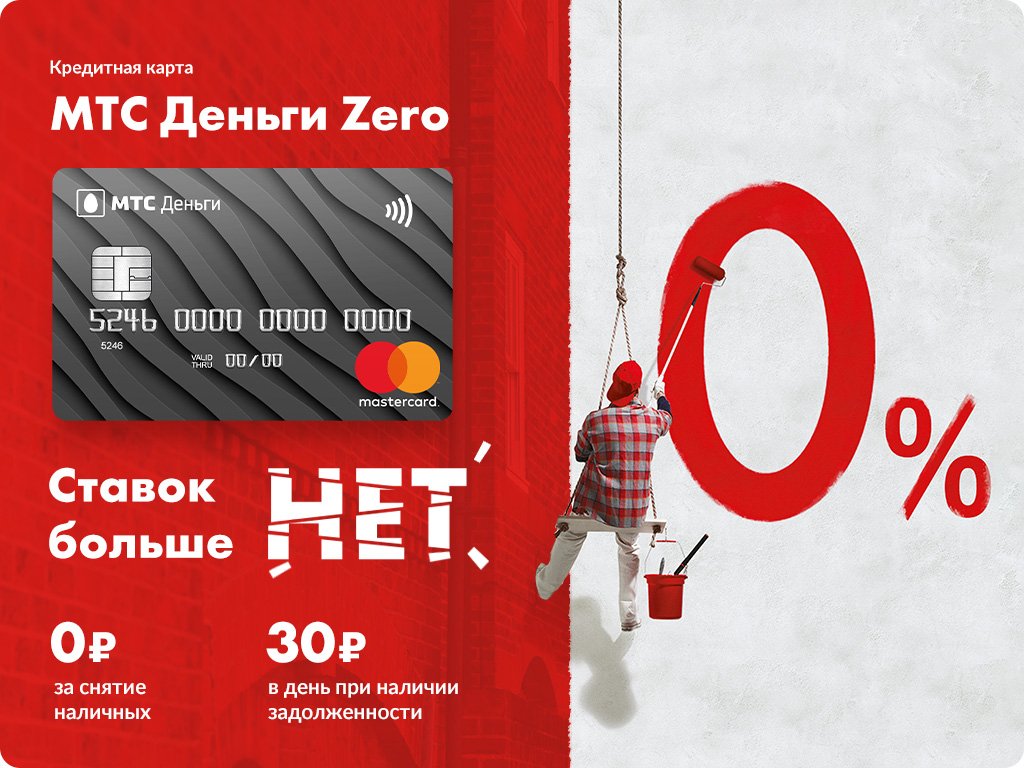
Максимально доступная кредитная сумма – 150000 руб. Кроме пользования наличными можно оплачивать покупки без процентов. Бесплатное обслуживание длится 60 месяцев. При нарушении договорных сроков со счета ежедневно списывается 30 рублей. Процентная ставка одна из самых низких на рынке – 10%. Существенный плюс: если заемные деньги не тратятся, то никаких комиссионных не взимается.
Кредитная программа предусматривает пользование мобильным приложением и онлайн-банком бесплатно. Карта рассчитана и на бесконтактную оплату товаров и услуг. Среди всех преимуществ был выделен недостаток: отсутствие бонусов за покупки. Но по отношению ко всем плюсам этот минус не существенен.
«Карманная карта» ВТБ 24
Рейтинг: 4.7
На четвертой строчке – классическая кредитная карта, с которой можно снимать до 100000 руб. наличными в день в любых банкоматах. Тариф за операцию составляет 1%. Доступный лимит при положительной кредитной истории – от 10000 до 299999 рублей. Получить карту можно, отправив заявку онлайн, в близлежащем отделении. Заемщик должен соответствовать следующим критериям: возраст 21-68 лет, гражданство РФ, постоянная занятость на одном месте не менее полугода.
При подписании договора необходимо предоставить справку 2-НДФЛ. Интернет-банкинг – бесплатный. Смс-информирование стоит 59 р. за месяц, годовое обслуживание – 900 р. При покупках в торговых точках компаний-партнеров скидки достигают 30%. Минимальная сумма обналичивания – 50 руб. Процентная ставка варьируется от 22 до 28%. При переводах кредитных средств комиссия составляет 0,055%. За собственные финансы она не взимается.
«Карманная карта» от ВТБ 24 выгодна зарплатным клиентам, которые могут не подтверждать доход. Преимуществ у продукта много. Минусом посчитали отсутствие льготного периода, но в остальном все условия выгодны, особенно тем, кто уже кредитовался в этом банке и является добросовестным заемщиком.
Восьмое место карта 100 дней от Альфа-банка
 Кредитная карта 100 дней от Альфа-банка
Безусловно, на 8е место я ставлю кредитку от Альфа-банка. Просто потому что удобно. В ней ничего такого, но они одни из первых кто позволил клиентам спокойно снимать и пользоваться их картой. Кстати, в моем обзоре я подробно рассказываю, как взять в кредит 90 штук и не отдавать их уже вот полтора года, причем все законно.
Вот краткие условия. А тут мой обзор на карту 100 дней.
- Ставка от 11,99% годовых
- Кредитный лимит до 500 000 ₽
- Льготный период до 100 дней
- Годовое обслуживание от 590 до 1 490 ₽
Есть еще кредитные карты от Росбанка на 120 дней льготного периода, от РАФа, от банка ОТП. Но это все не то. Они не так хороши. Для многих, кажется, что они все одинаковые, но все очень разные. И совершенно не попадают в список тех, по ряду причин.
Лучшие кредитные карты 2020 года с бесплатным снятием наличных
Кредитные карты, в отличие от дебетовых, не предназначены для наличных операций, хотя их функционал позволяет снимать деньги. Комиссию за эту транзакцию берут почти все банки. Поэтому снимать кредитные средства с карты, а порой и собственные, крайне невыгодно.
Важно помнить, что при обналичивании карты:
- может быть комиссия сторонних банков, если снятие происходит не в «родном» банкомате. Лучше снимать наличку в банкоматах банка-эмитента или у его партнеров. Желательно, чтобы у него была широкая сеть банкоматов;
- есть месячные/дневные лимиты на операцию;
- начисляются повышенные проценты.
Platinum Русского Стандарта
Пожалуй, кредитную карту Русского Стандарта Platinum тоже можно причислить к лучшим кредиткам со снятием наличных благодаря:
- отсутствию комиссии за снятие наличных в любых банкоматах мира;
- наличию беспроцентной рассрочки на все до 2 лет. Стоит отметить, что такое предложение не делают другие банки. У них, если и есть рассрочка, то она может длиться максимум до года и не на все виды товаров;
- бесплатному пополнению;
- сравнительно недорогому обслуживанию – 590 ₽ в год;
- наличию кэшбэка. У партнеров можно получить до 25%, в 3-х выбранных категориях – 5%. Включены самые распространенные траты (рестораны, общественный транспорт, одежда, аптека, АЗС, развлечения), что также не наблюдается у других кредитных карт. За остальные покупки начисляют 1%. Еще бонусы дают за бронирование отелей – 6%, покупку ж/д билетов – 5%, авиабилетов – 2%;
- спецпредложениям платежной системы;
- оформлению по 2-ум документам без справки о доходах;
- льготному периоду – 55 дней;
- быстрому принятию решения;
- возможности получить кредитную карту бесплатной доставкой.
Недостатки:
- немалая ставка – от 21,90% в год;
- предоставление бесплатного снятия наличных только на первые 30 дней, потом – 3,9% + 390 ₽;
- платные переводы – 3,9% + 390 ₽.
МТС Деньги Zero
МТС Деньги Zero – это кредитный продукт с нестандартной оплатой. На протяжении 1100 дней МТС Банк не начисляет ставку, но фиксированную комиссию, если есть долг. Мы уже упоминали ранее, что она не будет выгодной, если задолженность «весит» долго. Если же ее погашать через несколько дней, карта станет вполне полезным платежным инструментом. И она заслуженно находится в рейтинге лучших кредиток за 2020 год, потому что кредитор предусмотрел выгоду и для заемщика.
| Преимущества | Недостатки |
| Отсутствие комиссии при неиспользовании кредитных средств | Небольшой кредитный лимит – до 150 000 рублей |
| Снятии наличных в любом банкомате, в том числе за рубежом | Есть комиссия за выдачу – 299 ₽ |
| Бесплатная доставка | Комиссия за обслуживание кредита не входит в обязательный платеж, который равен 5% (минимум 500 ₽); |
| Кэшбэк — до 8% | Ежедневный лимит на снятие – 50 000 рублей |
| По истечении ЛП устанавливают небольшую ставку – 10% | — |
| Быстрый ответ по заявке | — |
| Получение по паспорту с 20 лет | — |
Какие кредитные карты наиболее выгодны
С каждым годом популярность кредитных карт среди экономически активного населения непременно растет. Здесь можно выделить несколько причин, но основные – это рост финансовой грамотности населения и улучшений условий со стороны банков.
Рейтинг самых лучших кредитных карт
Для начала, давайте определим основные критерии, по которым кредитная карта может считаться выгодной:
- Годовое обслуживание карты – это основной параметр при выборе выгодной карты. «По умолчанию» каждый хотел бы иметь карту без годового обслуживания, но бывает так что карта с платным годовым обслуживанием, но все равно может быть выгодной и интересной при условии, что по карте действуют определенные условия, которые с легкостью позволяют окупить стоимость обслуживания.
- Начисление кэшбэка. Сейчас трудно представить себе банковские карты по которым банк бы не устанавливал функцию кэшбэка, но размер кэшбэка и условия его получения в каждом банке различаются.
- Льготный период. По кредитным картам немаловажную роль играет льготный период, который может быть «честным» или «нечестным», распространяющимся на снятие наличных или нет, а также немаловажный параметр – длительность льготного периода. Чем длиннее грейс-период – тем выгоднее карта.
- Комиссия за снятие наличных. Выгодную карту ищут в основном те, кто планирует снимать наличные, потому что такой параметр как комиссия за обналичивание средств играет очень большую роль и является довольно затратной при использовании кредитки для снятия наличных средств.
- Комиссия по дополнительным услугам. К дополнительным услугам относится смс-информирование, пополнение карты с другого банка, переводы в другие банки, в том числе с карты на карту и так далее. В каких-то банках, эти услуги абсолютно бесплатны, а в других – за это могут взимать плату.
Ниже представлен список-рейтинг ТОП-6 банковских кредитных карт, которые являются наиболее выгодными кредитными картами. Отбор кредитных карт осуществлялся на основании действующих тарифов, личного опыта и отзывам в интернете.
Тинькофф Банк – Самая популярная кредитка в России
Кредитная карта Тинькофф Банка является одной из самых популярных кредитных карт в России. Это обусловлено тем, что заказать ее можно через интернет и без справок с места работы. В отличии от других карт, карту Тинькофф Банка вы получите уже через 2-3 дня курьером на дом.
Но кроме удобства оформления карты, по карте есть несколько несомненных плюсов, которые делают ее самой выгодной кредитной картой.
Во-первых, это бонусная программа «Браво», которая позволяет получать бонусы за свои покупки до 30% по специальным предложениям, которые можно увидеть в интернет и мобильном банке.
Во-вторых, если у Вас есть долг по кредитке в другом банке, и Вы решили оформить карту в Тинькофф, то вы можете перенести свой долг из другого банка в Тинькофф.
Услуга называется «Перевод баланса». При переносе задолженности из другого банка, в получите на эту переведенную задолженность льготный период 90 дней.
«Карта рассрочки Свобода» Хоум Кредит Банка

- бесплатное обслуживание;
- грейс-период на покупки в сети партнеров — до года, на покупки в других магазинах — 51 день.
- кредитный лимит — до 290 000 рублей;
- неустойка за просрочку начисляется на остаток долга: 20 % годовых (примерно 0,05 % в день);
- даже в беспроцентный период вам нужно ежемесячно вносить минимальный платеж — 7 % от суммы долга.
- высокая процентная ставка на покупки (начинает начисляться, если вы не уложитесь в грейс-период): от 17,9 % до 34,8 %;
- нет программы кешбэка;
- нельзя снять наличные, перевести деньги на другую карту или счет;
- смс-оповещение платное с третьего месяца: 99 рублей в месяц.
Сбербанк
Сбербанк является частым «гостем» рейтингов на звание банка с лучшими кредитными продуктами.
Банк ведёт постоянную работу с клиентами, учитывая их пожелания и требования, создавая кредитки нового формата. «Золотая карта» — лучшее решение для современного клиента. Она решает ряд серьёзных задач, позволяет оптимизировать собственные расходы и получить выгоду от кэшбэка.
Бонусная
система «Спасибо» разработана для активных пользователей кредитками.
Рассчитывайтесь с помощью карты в магазинах, кафе и ресторанах, гостиницах,
оплачивайте коммунальные платежи, интернет и телефонию, получая ценные бонусы
на счет.
Особенности продукта:
- 600 000 рублей – сумма, которую
может выдать банк при наличии всех документов, безукоризненной кредитной
истории и соответствующем уровне дохода; - Пользователям даётся 50 дней на
рассрочку, что даёт возможность забыть на время о процентах по кредиту; - В первый год использования карты, вы
можете забыть об оплате суммы на обслуживание продукта; - Ставка по кредиту составляет от
23,9% годовых; - Решение о выдаче кредитки принимается
не позднее двух дней.
По карте
предусмотрен минимальный лимит, который составляет 15 000 рублей. Несмотря
на то, что справки о доходах нет в перечне рекомендованных документов, всё же
советуем позаботиться о её наличии, так шансы на получение средств увеличатся.
Для зарплатных клиентов Сбербанка действует упрощённый механизм оформления
«Золотой» карты, достаточно предъявить в отделении паспорт гражданина РФ.
Чтобы отслеживать все транзакции, в которых задействована «Золотая карта», рекомендуем воспользоваться специальным приложением для смартфона.
Оно позволяет оптимизировать расходы, следить за балансом карты, вовремя вносить обязательные платежи, а так же наблюдать за начислением бонусов.
Tinkoff Platinum
Основные параметры:
- Кредитный лимит – до 700 000 рублей
- Беспроцентный период – до 55 дней
- Рассрочка – до 12 месяцев у партнеров
- Процентная ставка – от 12.9% до 29.9% годовых
- Кэшбэк – от 1% до 30%
- Снятие наличных – 2.9% плюс 290 рублей
- СМС-оповещение – 59 руб/мес
- Обслуживание карты – 590 рублей в год
- Погашение кредитов сторонних банков – ставка 0% и 120 дней льготного периода
Возглавляет Топ-10 продукт банка Tinkoff. Карта Platinum позволяет рефинансировать кредит, оформленный в другом финансовом учреждении. Вы можете погасить его и 120 дней не платить проценты. Грейс-период кредитки длится 55 дней, а длительность рассрочки в партнерских организациях может достигать 12 месяцев.
Если оформлена рассрочка в партнерских магазинах или сделана стандартная покупка, до возврата долга необходимо ежемесячно вносить платежи. Максимальный размер – 8% и он устанавливается банком индивидуально для каждого клиента.
За любые приобретения по карте пользователь получает возврат в 1%. Если будет спец. предложение Тинькофф, максимальный размер кэшбэка вырастает до 30%! Возврат начисляется баллами (1б. =1 руб.). На накопленную сумму владелец пластика имеет право приобрести билеты, расплатиться в кафе и пр.
Есть возможность для бесконтактных платежей. Можно использовать не только карту, но и смартфон. За СМС оповещения в месяц надо заплатить 59 руб., а за страховую защиту – 0,89% от задолженности.
Платежный инструмент доставляется клиенту курьером со всеми мерами предосторожности, применяемыми в текущей ситуации. Карта Платинум не подойдет для потребителей, предпочитающих оплачивать покупки наличными
Обналичить деньги без комиссии не получится
Карта Платинум не подойдет для потребителей, предпочитающих оплачивать покупки наличными. Обналичить деньги без комиссии не получится.
Как оформить онлайн кредитную карту с льготным беспроцентным периодом
Если вы решили, что хотите стать владельцем одной из кредитных карт, которые мы описали выше, то вам нужно определиться с тем, в каком банке вы хотите обслуживаться. Мы рекомендуем выбирать 1-2, не больше, чтобы не делать массовых рассылок.
Поясняем: каждая отосланная вами заявка на получение кредита фиксируется в вашей кредитной истории. И если их одновременно поступает слишком много, то это портит вашу репутацию, и вам могут отказать в получении кредитки без всяких видимых на то причин.
Кредитные карты онлайн через интернет →
Вернемся к процессу оформления, он выглядит следующим образом:
А дальше уже все зависит от внутренней политики банка, а также от того, какой именно продукт вы заказали. Например, вам могут прислать решение по смс, а могут дополнительно перезвонить с уточняющими вопросами.
Важно, что лимит и ставка определяются индивидуально для каждого заемщика, и вы узнаете их только после одобрения банка. Если вы согласитесь с ними, то тогда можно приступать к дальнейшему оформлению кредитки – готовить нужные документы, идти в отделение и подписывать договор
Как правило, кредитные карты изготавливаются за 3-10 дней, после чего пересылаются в ближайшее к вам отделение, откуда их можно забрать. Есть кредитки, которые доставляют на дом, такая опция есть в Тинькофф банке, Альфа-банке, Совкомбанке и т.д.
Кредитные карты с льготным периодом 50-60 дней
Такой вариант является наиболее распространенным, подавляющее число банковских учреждений предлагают именно такой беспроцентный срок. Он рассчитан на широкий круг заемщиков, которые берут небольшие суммы в долг, и стремятся с ними рассчитаться с этой или следующей зарплаты.
Идеальный вариант для краткосрочного кредитования, когда нужно просто совершить небольшие незапланированные покупки. Подойдет даже для тех, кто имеет небольшой официальный доход, лимит будет рассчитываться именно от вашей платежеспособности.
Кредитные карты до 50 дней без процентов →
В данной категории можно сравнить предложения от Сбербанка и Альфа-Банка – двух крупных банковских организаций, которые распространены в России.
- У Сбербанка есть широкая линейка кредиток, которая позволяет пользоваться суммой до 600.000 рублей под процентную ставку от 23,9% до 25,9%. Льготный период составит до 50 дней, он работает только на безналичную оплату, минимальный платеж – 5% от суммы долга. Обслуживание бесплатное. Есть бонусная программа «Спасибо от Сбербанка» с начислением бонусов за покупки в размере 0,5% от суммы.
- В Альфа-банке есть программа «Яндекс.Плюс» — партнерская кредитная карта, которая даст вам доступ к сумме до 500.000 рублей под невысокий процент от 11,99% до 23,99% в год. Беспроцентный период длится до 60 дней, он работает и на безналичную оплату, и на снятие наличных. Минимальный платеж всего 3% от задолженности. Плата за обслуживание – до 499р., есть программа лояльности для пользования сервисами Яндекс.
Соответственно, при выборе нужно смотреть на то, какие именно цели вы преследуете, и какие выгоды хотите получить. Если вы часто пользуетесь, допустим, такси или доставкой Яндекс, и хотите снимать наличные без %, то выбор очевиден.
Чем сложнее оформить кредитную карту — тем выгоднее для вас условия
 Фото: pixabay.com
Кредитная карта для банка — тот же кредит. Следовательно чем лучше банк проверяет клиента и чем больше клиент предоставит доказательств своей платежеспособности, тем лояльнее банк будет подходить к условиям кредитования.
Существуют кредитные карты, которые выдаются только по паспорту с моментальным решением об их выдаче. Разумеется, такие кредитки — наименее выгодные, с наибольшим процентом по кредиту.
Дополнительные документы требуются и для того, чтобы кредитный лимит по карте был более весомым. Кредитка только по паспорту обычно подразумевает небольшой лимит средств банка, которые можно потратить.
Газпромбанк
Хотели бы иметь в своём арсенале настоящую «Умную карту»? Тогда новое предложение от Газпромбанка – именно то, что вы долго искали!
Разработчики продукта грамотно соединили все лучшие опции воедино, что позволило клиентам банка получить современную, удобную и лучшую кредитную карту. Управление картой стало истинным удовольствием, поскольку теперь можно осуществлять все операции дистанционно с помощью мобильного приложения.
Характеристика
продукта:
- Во время
действия 60-дневного льготного периода можно забыть о процентной ставке по
кредиту; - По окончанию
грейс-периода ставка составляет 25,9%, поэтому необходимо всегда вовремя
вносить обязательные платежи, чтобы не иметь дела с переплатами; - Решение о
выдаче заёмных средств принимается оперативно, не более чем через две минуты; - Газпромбанк
предоставляет возможность получения 600 000 рублей; - При наличии
минимального пакета документов и без предоставления справки о доходах, можно
рассчитывать на получение суммы лимитом в 150 тыс. рублей; - Можно
скачать на смартфон удобное приложение для мониторинга операций, производимых
посредством кредитки.
Банк имеет
огромное количество партнёров, среди которых магазины, АЗС, кафе и рестораны,
салоны красоты и пр. Совершая покупку билетов на самолёты и поезда, вы имеете
уникальную возможность накапливать мили, обменивая их в дальнейшем на
путешествия. Для получения кредита необходимо иметь место постоянной
регистрации, а так же в обязательном порядке указать контактные данные для
связи.
Кроме того, в банке особое внимание уделяют кредитной истории заёмщика, если у вас ранее были проблемы с оплатой по кредитам, то велика вероятность отказа в оформлении займа. Банк индивидуально может потребовать дополнительные документы, подтверждающие платёжеспособность клиента

Халва
О карте рассрочки «Халва», пожалуй, слышал каждый человек, проживающий на территории России.
Совкомбанк осуществил настоящий прорыв, полностью изменив представление потребителя о кредитных картах. «Халва» имеет уникальный длительный льготный период и умело сочетает в себе все преимущества современного карточного продукта. Сегодня сложно найти подобный продукт, позволяющие в течение полутора лет пользоваться кредиткой и не переплачивать проценты! Предлагаем более детально разобраться с основными характеристиками карты:
- Бонусы –
настоящее украшение данной карты. Они буквально «преследуют» вас на каждом
шагу, будь то реальные покупки в сети магазинов-партнёров банка или через интернет.
В ходе кэшбэка можно получать до 6% средств на счёт после совершения всех
операций по карте; - Совкомбанк
позволяет оформить кредит до 350 000 рублей на любые цели; - Вы не
платите деньги за обслуживание и выпуск кредитки; - Решение по
выдаче займа принимается всего за 5 минут; - Карта
активна на протяжение десяти лет с момента её активации.
Невозможно
не сказать об огромном количестве организаций, сотрудничающих с Совкомбанком.
Картой рассрочки «Халва» можно рассчитываться в сети популярных магазинов,
через онлайн-платформы, платить за мобильную связь и интернет.
Оформить кредит можно по достижению 20 лет, с учётом официального трудоустройства и стажем не менее четырёх месяцев на последнем месте работы.
В Совкомбанке, помимо паспорта и дополнительного документа, подтверждающего личность, могут запросить документ о наличии имущества, но это лишь в том случае, если вы претендуете на получение лимита по карте. Как правило, получить карту «Халва» может любой желающий, от студента до пенсионера, при наличии официального трудоустройства.

Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
Оформление кредитной карты необязательно приведет ее держателя в долговую яму. Если ей правильно пользоваться, можно не терять деньги, и даже их приумножить. Выгодные кредитные карты будут полезными, если применять в 2021 году на практике такие советы:
- Оформите самую лучшую кредитную карту на ваш взгляд и начните пользоваться банковской каруселью. Нужно на выгодных условиях с длительным льготным периодом оформить кредитку в том банке, где у вас уже есть зарплатная карта. Первой оплачивайте покупки. А зарплату (хотя бы ее часть) кладите на депозит или сохраняйте на остатке, чтобы получать %. Когда беспроцентный период начнет истекать, снимайте деньги с депозита либо дохода, полученного от %, для погашения долга.
- Выбирайте лимит, в зависимости от заработка. Оформляйте кредитную карту с лимитом, который будет соответствовать в 2021 году размеру вашей з/п и длительности грейс-периода. Вам хватит средств при аккуратных тратах, если лимит не будет превышать льготный период в 3 раза. Например, доход составляет 30 тысяч рублей в месяц. ЛП достигает 90 дней, тогда лимит не должен превышать 90 000 рублей.
- Не берите кредитную карту, если ее привезли на дом без договора. Внимательно читайте документ. Выясните, не навязаны ли страховки. А если обнаружите соглашение на страхование после активации карты, незамедлительно пишите заявление на отказ от нее.
- Не снимайте деньги в банкоматах, если есть комиссии за операцию. Казалось бы, кредитная карта самая лучшая, потому что у нее снятие наличных бесплатное. Но здесь вас может ожидать подвох – прерывание льготного периода.
- Применяйте кредитку в качестве залога. При бронировании отелей, аренде авто обычно блокируют деньги. Берите для этого не дебетовую, а кредитную карту.
- Вносите платежи заранее, чтобы из-за технических сбоев, праздников, выходных не попасть на просрочку и штрафы.
- При возникновении проблем не избегайте контактов с эмитентом. Помните, рефинансирование также распространяется на эти продукты.
- Пользуйтесь дополнительными привилегиями от платежных систем.
Исходя из текущей долговой нагрузки, максимальная безопасная сумма кредита для вас
Как сделать так, чтобы кредитные карты в банках работали на вас
Кредитная карта, как вы уже могли убедиться, — это не только финансовый резерв. С ее помощью можно не только тратить деньги, но и зарабатывать. Вот еще несколько советов, которые позволят вам обрести пассивный доход:
- Заведите лучшую кредитную карту, позволяющую хранить деньги под проценты, например, Кэшбэк Восточного, Халва Совкомбанка, MTS CASHBACK. Если на остатке оставлять определенную сумму, на нее будут капать %. Но сначала посчитайте возможную прибыль по накопительному счету, и учтите комиссию за годовое обслуживание. Если прибыль покроет стоимость пластика, вы сможете получить выгоду.
- Следите за скидками на нужные товары. Так вы сможете сэкономить, не дожидаясь зарплаты, а оплатив покупки кредитной картой в период акции.
- Если вам подключены платные услуги, следите, чтобы на счету всегда была сумма для их оплаты. Иначе банк спишет комиссию, из-за чего может образоваться задолженность, прекратиться льготный период и т.п.
- Старайтесь не запрашивать большой лимит. Он должен быть соизмеримым с вашим заработком.
- Подумайте, какие товары вы приобретаете чаще всего, а потом посмотрите, за какие покупки, а также, сколько банк будет возвращать денег. И уже отталкивайтесь от этого. Автовладельцам стоит присмотреться к картам с большим кэшбэком за покупки на АЗС. Для путешественников самые выгодные кредитные карты банков с максимальным количеством бонусов в виде миль.
- Внимательно изучите особенности бонусной программы. Оцените, принесет ли пользу выбранная кредитная карта. Смотрите на: количество партнеров; разнообразие категорий, величину бонусов, срок действия программы, период, когда баллы конвертируются в рубли.
- Платите в кафе, кинотеатре за друзей. Предварительно попросите, чтобы товарищи деньги, которые собирались на себя потратить, перевели вам на кредитную карту или возвратили наличными. Так вам начислят больше бонусов за общую сумму счета и, оплачивая расходы всей компании, вы ничего не потеряете.
В конце
Чтобы кредитная карта стала для вас лучшей, то есть приносила максимальную выгоду, вы должны соблюдать финансовую дисциплину, дедлайн, брать не больше, чем можете вернуть. Заводите кредитку только при наличии стабильного дохода и после внимательного изучения договора, условий обслуживания и программ лояльности. Интересно, какую кредитную карту оформите вы?
Как правильно выбрать кредитную карту
При оформлении кредитной карты нужно внимательно изучать условия использования конкретного вида карты в конкретном банковском учреждении. Разумеется, для самого банка главное — заработать на вас
При этом он должен конкурировать с другими банками за ваше внимание, поэтому совершенно кабальные условия пользования кредиткой невыгодны и самому банку, иначе вы просто не возьмете его карту, а обратитесь к конкурентам
Разберем ключевые параметры любой кредитной карты, чтобы понять, какую карту лучше выбрать.
Есть несколько главных таких параметров:
- Процентная ставка по кредитной карте — сколько процентов годовых банк берет за использование кредита. В настоящее время ставка может составлять в среднем от 12 до 25 процентов годовых. Иногда она приближается к 50 процентам, но существуют и беспроцентные карты с фиксированной ежедневной комиссией за пользование средствами банка. Разумеется, чем ниже ставка, тем дешевле обойдется вам кредитование по карте.
- Кредитный лимит — максимальная сумма кредита по карте. Может доходить до миллиона рублей и более, но новым клиентам обычно выдают карту с небольшим начальным лимитом. С одной стороны, слишком маленький лимит не позволит особенно разгуляться. С другой стороны, сравнительно небольшая сумма лимита не позволит потратить лишнее, если вы планируете использовать кредитку только на текущие расходы.
- Стоимость выпуска и обслуживания кредитной карты — чаще всего выпуск карты бесплатный, но некоторые банки могут брать деньги и на этом этапе. Годовое обслуживание может быть бесплатным в первый год и платным в следующие годы. Иногда плата взимается с первого же года. Но все чаще банки предлагают полностью бесплатные карты, без комиссии за выдачу и дальнейшее использование. Стоимость обслуживания, если комиссия все-таки есть, составляет от нескольких сотен до нескольких тысяч рублей в год, в зависимости от других условий использования карты.
- Льготный период — то количество дней, в течение которых за кредит не взимаются проценты, при условии, что вы возвращаете потраченную сумму. Обычно это 50-60 дней, но у некоторых банков грейс-период доходит до 100-120 дней.
- Условия и способы погашения долга по кредитке — возвращать средства на карту вам придется достаточно часто, как минимум один раз в месяц. А значит, делать это должно быть удобно. В этом смысле удобно оформлять кредитную карту в том же банке, где у вас открыт счет или дебетовая карта (возможно зарплатная). Получая зарплату на счет или карту такого банка, вы легко сможете переводить средства на кредитку в нужный момент через интернет-банкинг. Впрочем, система быстрых платежей Центробанка позволяет переводить деньги между картами разных банков без всяких комиссий, если общая сумма переводов в течение месяца не превышает 100 тысяч рублей.
- Дополнительные бонусы и привилегии — многие банки завлекают клиентов такими приятными бонусами, как кэшбэк за определенные покупки или даже начисление процентов на средства клиента. Если, например, вы открыли кредитку, но кладете на нее свои средства, а кредитный лимит для вас — подушка безопасности на черный день, то на остаток ваших средств могут начисляться проценты как по банковскому вкладу.