Топ 20 лучших кредитных карт в москве
Содержание:
- Что необходимо делать, чтобы получить выбранную кредитную карту
- Самые выгодные карты для снятия наличных
- Самые выгодные кредитные карты с кэшбэком
- Сравнительная таблица лучших банков
- Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
- Факторы, влияющие на размер кредитных процентов
- УБРиР
- Какие кредитные карты легче всего получить?
- Есть ли кредитные карты, которые дают всем
- Лучшие кредитные карты
Что необходимо делать, чтобы получить выбранную кредитную карту
Кредитные организации постоянно улучшают условия по картам, предлагая все большее вознаграждение, больше преимуществ и привилегий, но в то же время становятся более избирательными в отношении клиентов. Количество отказов в отношении самых выгодных кредитных карт с лучшими условиями растет.
Что можно сделать, чтобы увеличить свои шансы? Ниже несколько рекомендаций.
Улучшайте свою репутацию (кредитоспособность)
Кредитоспособность — это не только уровень ваших финансовых возможностей, но и ответственное поведение.
Кредитные организации оценивают вашу кредитоспособность в большей степени на основе вашей кредитной истории.
Существенно улучшить кредитную историю — это задача даже не месяцев, а лет.
Не ждите, сразу начинайте улучшать вашу кредитоспособность.
Несколько шагов для этого вы можете сделать немедленно.
- Вносите платежи по карте вовремя. Это необходимо не только для того, чтобы избежать штрафных санкций. История своевременных платежей представляет вас более ответственным в глазах кредитной организации.
- Используйте не весь кредитный лимит по карте. Сохраняйте баланс между кредитным лимитом по карте и использованной суммой кредита. Оптимальным является использование кредитных средств на уровне 30-40 % от суммы кредитного лимита. Тем самым вы показываете банку, что знаете, как управлять расходами и избежать возможности перерасхода средств и неисполнения обязательств.
Подготовьтесь к процедуре подачи заявки
Подаете ли вы заявку онлайн, посредством электронной почты или же в отделении банка, будьте готовы к тому, что у вас запросят определенную информацию.
Кроме Ф. И. О., даты рождения, адреса проживания и регистрации, у вас могут запросить следующие данные:
- размер постоянного дохода;
- сведения о работе и образовании;
- сведения о текущей кредитной нагрузке.
После получения заявки кредитная организация проводит проверку вашей кредитоспособности, в том числе может сделать запрос в бюро кредитных историй.
Следует учесть, что частые проверки кредитной истории со стороны банков (частые обращения в бюро кредитных историй) могут негативно влиять на ваш кредитный рейтинг. Поэтому следует внимательно относиться к выбору кредитной карты, на которую вы хотите подать заявку, чтобы уменьшить количество запросов вашей кредитной истории.
Используйте все преимущества новой кредитной карты
Используйте на практике все преимущества вашей новой кредитной карты, будь то программы вознаграждения, возможность рефинансирования или беспроцентный период.
В этом случае владение кредитной картой станет действительно полезным для достижения ваших финансовых целей.
Содержание информации выше не является рекламным материалом, не подлежало согласованию либо одобрению никакими кредитными организациями, в том числе нашими партнерами.
Самые выгодные карты для снятия наличных
«Просто кредитная карта» Ситибанк
Рейтинг: 5.0
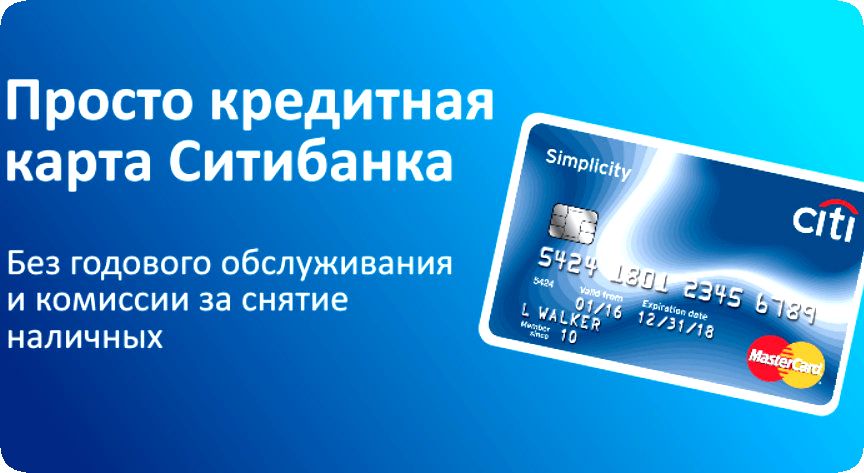
Лидером становится финансовый продукт, который позволяет снимать наличные бесплатно без любых ограничений. Он не предполагает оплаты за годовое обслуживание, выпуск и штрафов за просрочку. Надежный банк, являющийся подразделением крупнейшего финансового концерна, гарантирует сохранность собственных средств, так как карта может быть оформлена и как основная, и как кредитная.
После дистанционного одобрения заявки, готовый пластиковый носитель можно получить одним из 3 способов: в офисе компании, на почте или через курьера. Лимит суммы составляет 300000 рублей. Процентная ставка утверждается согласно категории, в которую попадает заемщик, и начинается от 13,9%.
Покупка в торговых организациях-партнерах Ситибанка даст возможность сэкономить до 20% от суммы товара. Москвичам, пользующимся общественным транспортом, предоставляются возможность оплаты проезда «Просто кредитной картой». Мобильное приложение будет стоить 65 рублей в месяц. Смс-сообщения обойдутся держателю в 89 рублей за 30 дней. Несомненным плюсом кроме всех перечисленных является предоставление льготного периода, длительность которого составляет 120 дней. Чтобы пользоваться картой, необходимо подтвердить доход.
«Наличная карта» Райффайзенбанк
Рейтинг: 4.9
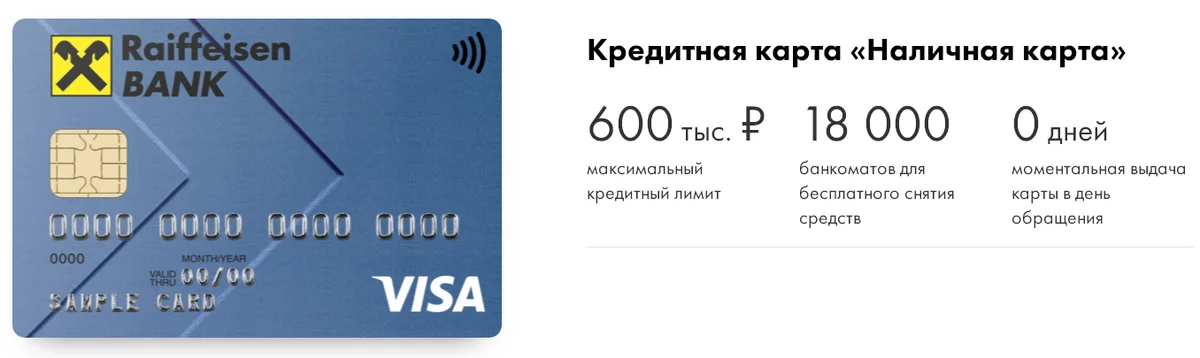
На втором месте – карта с выгодным предложением для тех, кто предпочитает везде рассчитываться наличными средствами. За снятие в собственных банкоматах и организаций-партнеров платить не придется. Если банк не входит в этот список, то со счета спишется 0,5% от суммы. Это еще не все преимущества этой карты. Ей можно расплачиваться в любой точке мира, а о решении на ее получение можно узнать моментально после подачи заявки.
Лимит предоставляется в размере до 600000 рублей. Льготный беспроцентный период длится 50 дней. За годовое обслуживание основной карты снимается 890 рублей, дополнительной – 500. Пополнение счета суммой свыше 10000 руб. не тарифицируется, меньшей – 100 р. Получение готовой карты возможно в офисе или через менеджера, который подъедет по указанному адресу в оговоренный срок.
Условия банка были оценены всеми держателями, которые пользуются и наличными, и безналичными средствами. Удобное мобильное приложение и интернет-управление финансами помогает всегда контролировать расходы. Бонусная программа позволяет возвращать кэшбэк и получать скидочные предложения до 30% от магазинов-партнеров Райффайзенбанка. Смс-оповещение подключается по желанию заемщика, и его стоимость составляет 60 рублей в месяц.
«МТС Деньги Zero» МТС Банк
Рейтинг: 4.8
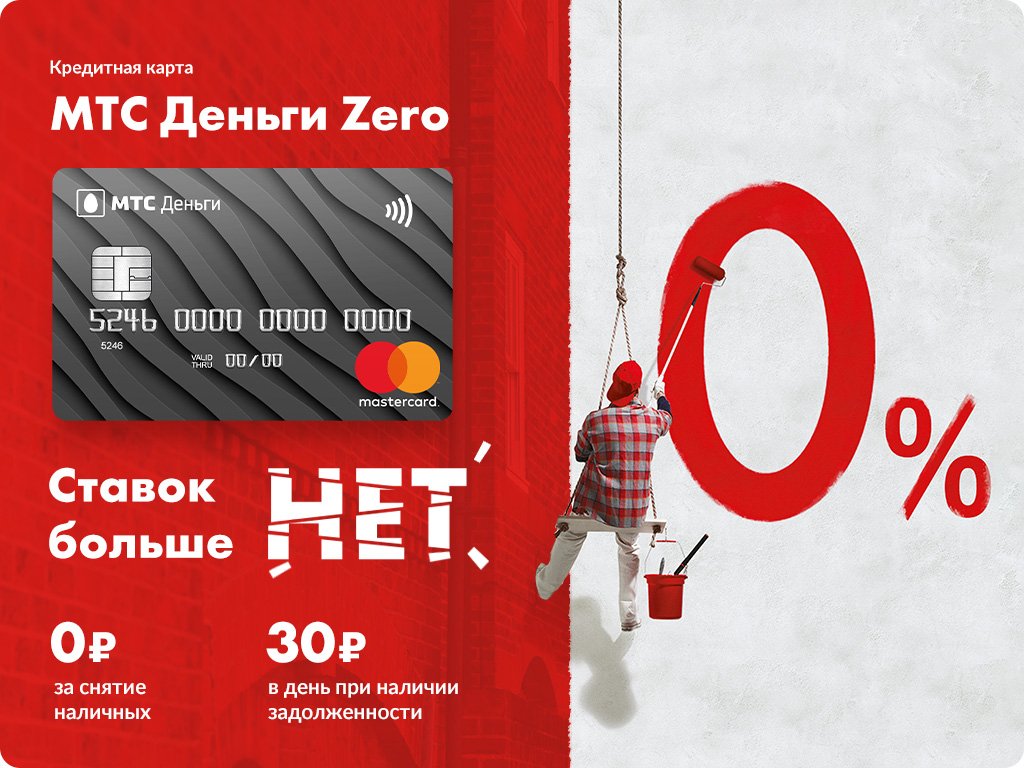
Максимально доступная кредитная сумма – 150000 руб. Кроме пользования наличными можно оплачивать покупки без процентов. Бесплатное обслуживание длится 60 месяцев. При нарушении договорных сроков со счета ежедневно списывается 30 рублей. Процентная ставка одна из самых низких на рынке – 10%. Существенный плюс: если заемные деньги не тратятся, то никаких комиссионных не взимается.
Кредитная программа предусматривает пользование мобильным приложением и онлайн-банком бесплатно. Карта рассчитана и на бесконтактную оплату товаров и услуг. Среди всех преимуществ был выделен недостаток: отсутствие бонусов за покупки. Но по отношению ко всем плюсам этот минус не существенен.
«Карманная карта» ВТБ 24
Рейтинг: 4.7
На четвертой строчке – классическая кредитная карта, с которой можно снимать до 100000 руб. наличными в день в любых банкоматах. Тариф за операцию составляет 1%. Доступный лимит при положительной кредитной истории – от 10000 до 299999 рублей. Получить карту можно, отправив заявку онлайн, в близлежащем отделении. Заемщик должен соответствовать следующим критериям: возраст 21-68 лет, гражданство РФ, постоянная занятость на одном месте не менее полугода.
При подписании договора необходимо предоставить справку 2-НДФЛ. Интернет-банкинг – бесплатный. Смс-информирование стоит 59 р. за месяц, годовое обслуживание – 900 р. При покупках в торговых точках компаний-партнеров скидки достигают 30%. Минимальная сумма обналичивания – 50 руб. Процентная ставка варьируется от 22 до 28%. При переводах кредитных средств комиссия составляет 0,055%. За собственные финансы она не взимается.
«Карманная карта» от ВТБ 24 выгодна зарплатным клиентам, которые могут не подтверждать доход. Преимуществ у продукта много. Минусом посчитали отсутствие льготного периода, но в остальном все условия выгодны, особенно тем, кто уже кредитовался в этом банке и является добросовестным заемщиком.
Самые выгодные кредитные карты с кэшбэком
Tinkoff Black Тинькофф Банк
Рейтинг: 5.0
Самой выгодной картой с повышенным кэшбэком признан продукт популярного среди заемщиков банка, который предложил самые выгодные условия по возврату средств после совершения покупок. За приобретение товаров и услуг у компаний-партнеров кэшбэк составит 30%. Выбрав 3 любимые категории из 24 предложенных можно возвращать на счет до 5%. Остальные покупки тарифицируются 1%.
Карта очень быстро оформляется. Все происходит онлайн. Готовый носитель доставляется курьером на указанный адрес клиента. Переводы на счета других банков комиссией не облагаются, но есть лимит – 20000 руб. На остаток суммы также предусмотрен бонус в виде 5% годовых. Преимуществом карты служит возможность снимать бесплатно наличные в любых банкоматах по всему миру. Допустимая сумма в месяц – 300000 руб.
Мобильный банк признан самым удобным среди разработок финансовых учреждений. Совершать любые переводы можно, не выходя из дома и не имея особых навыков в работе в сети интернет. Оплата ЖКХ и других услуг происходит мгновенно. Приложение, интернет-банкинг подключаются бесплатно. За смс-информирование списывается 59 рублей. Пользователи отметили круглосуточную поддержку, которая помогает решить многие возникающие вопросы.
MTS Cashback МТС Банк
Рейтинг: 4.9
Второй призер – кредитная карта с выгодой до 25% при приобретении товаров у партнеров банка. Все покупки на АЗС, в супермаркетах, кинотеатрах вернутся бонусами до 5%. Все остальные операции тарифицируются кэшбэком в 1%. Накопленные баллы можно тратить на покупку мобильных устройств в сети МТС, оплачивать услуги сотовой связи, а также использовать при приобретении любой продукции в торговых организациях, сотрудничающих с банком. Предоставляемый лимит: от 10000 до 299999 рублей.
Еще один плюс – это 111 дней без процентов. То есть пользуешься заемными средствами без комиссий, а на карту все равно возвращается кэшбэк. По окончании срока начинают начисляться проценты по ставке от 11,9%. Карта предусматривает бесконтактные операции и защиту всех действий через интернет-банкинг.
На момент ее получения заемщику должно исполниться 18 лет. Заявка рассматривается в ускоренном режиме и, если никаких вопросов к кредитной истории нет, то получить готовую карту можно в день обращения. Это возможно в отделениях финансового учреждения или в любом салоне связи МТС. Требований всего несколько: действующий паспорт, гражданство РФ и постоянная регистрация. Единовременная плата за выпуск пластикового носителя – 299 руб. Годовое обслуживание не тарифицируется.
«Двойной кэшбэк» Промсвязьбанк
Рейтинг: 4.8
Третьим призером стала карта, пользуясь которой можно получить повышенный кэшбэк в размере 10-11%. Это все расчеты в ресторанах, АЗС, кафе. При покупке товаров других категорий возврат составит 1% от суммы. Финансовый продукт «Промсвязьбанка» стал первым в России, который предусматривает кэшбэк не только на покупки, но и на пополнение счета. Бонусы начисляются ежемесячно и приравниваются к рублю 1 к 1. Лимит устанавливается, исходя из индивидуальной истории заемщика, и варьируется от 15000 до 600000 рублей.
Примечательно, что сумма до 100000 р. оформляется только по паспорту. Если она выше, то потребуется справка, подтверждающая доход. Изготовление карты бесплатное. За годовое обслуживание снимается 990 руб. Готовый пластиковый носитель может быть доставлен курьером по любому указанному адресу без оплаты этой услуги.
Для выгоды клиентов установлен льготный период 55 дней. По его истечению годовая ставка составляет 26%. Приложение скачивается бесплатно. Операции можно проводить через него или через онлайн-банк. Согласно отзывам пользование через интернет очень удобно, простой интерфейс позволяет людям без навыков быстро в нем разобраться. При необходимости служба поддержки всегда поможет при обращении. Она работает 24 часа 7 дней в неделю.
Gold Хоум Кредит Банк
Рейтинг: 4.7
Максимально допустимый лимит – 300000 руб. Есть беспроцентный льготный период – 51 день. По его окончанию включается тарификация, начиная с 19,9%. Карта может быть использована как кредитная и как зарплатная. При переводе собственных денег на счет включается привилегированный тариф. Это бесплатные переводы между счетами, снятие наличных и возврат до 10% от оставшейся суммы в год.
Пополнение счета через мобильное приложение или онлайн-банкинг осуществляется без комиссий. Снятие наличных платное, но в льготный период операция выгоднее, чем в обычный. Получение карты происходит в короткий срок. Обслуживание – бесплатное. Карту посчитали удобной и выгодной многие держатели. Существенных недостатков обнаружено не было.
Сравнительная таблица лучших банков
Если не знаете, кредитную карту каких банков лучше оформить, следует понимать, что лучшие предложения есть только у проверенных банков. От того, какой выбор делает клиент, и какой пластик берет в пользование (обычный или Платинум), зависят последующие обязанности со стороны пользователя и даже величина лимита. Можно взять и обычный пластик, но тогда услуги будут посредственными.
Чтобы увидеть основные различия между лучшими банковскими продуктами, следует посмотреть их в сравнительной таблице и принять правильное решение.
| Банк | Миним. процен. ставка | Макс. сумма лимита | Сумма ежемес. платежа | Стоимость обслужив. | Особенности |
| Альфа-банк, «100 дней без процентов» | От 14,99% | До 500000 ₽ | 5% | 1190 ₽/год | 100 дней без процентов |
| Тинькофф, «Tinkoff Platinum» | От 12% | До 300000 ₽ | 6-8% | 590 ₽/год | Постоянные скидки |
| Совкомбанк, «Халва» | 0% | До 350000 ₽ | 1/12% | Бесплатно | Бесплатное обслуживание |
| Восточный, «Просто» | 0% | До 70000 ₽ | 1% | 900 ₽/год | Фиксированная сумма ежедневных оплат |
| Хоум Кредит «Свобода» | 0% | До 300000 ₽ | 1% | Бесплатно | Большое количество партнерских организаций |
| Росбанк, «МожноВСЕ» | От 26,9% | До 1 млн ₽ | 5% | 890 ₽/год | Надежные лимитные предложения |
| Русский стандарт, «Imperia Platinum» | От 21,9% | До 300000 ₽ | 3% | 590 ₽/год | Рассрочка до 12 месяцев без процентов |
| Карта рассрочки «Совесть» | 0% | До 300000 ₽ | 1% | Бесплатно | Для оформления достаточно паспорта |
Могут ли лучшие кредитные карты 2021 года от банков принести выгоду
Оформление кредитной карты необязательно приведет ее держателя в долговую яму. Если ей правильно пользоваться, можно не терять деньги, и даже их приумножить. Выгодные кредитные карты будут полезными, если применять в 2021 году на практике такие советы:
- Оформите самую лучшую кредитную карту на ваш взгляд и начните пользоваться банковской каруселью. Нужно на выгодных условиях с длительным льготным периодом оформить кредитку в том банке, где у вас уже есть зарплатная карта. Первой оплачивайте покупки. А зарплату (хотя бы ее часть) кладите на депозит или сохраняйте на остатке, чтобы получать %. Когда беспроцентный период начнет истекать, снимайте деньги с депозита либо дохода, полученного от %, для погашения долга.
- Выбирайте лимит, в зависимости от заработка. Оформляйте кредитную карту с лимитом, который будет соответствовать в 2021 году размеру вашей з/п и длительности грейс-периода. Вам хватит средств при аккуратных тратах, если лимит не будет превышать льготный период в 3 раза. Например, доход составляет 30 тысяч рублей в месяц. ЛП достигает 90 дней, тогда лимит не должен превышать 90 000 рублей.
- Не берите кредитную карту, если ее привезли на дом без договора. Внимательно читайте документ. Выясните, не навязаны ли страховки. А если обнаружите соглашение на страхование после активации карты, незамедлительно пишите заявление на отказ от нее.
- Не снимайте деньги в банкоматах, если есть комиссии за операцию. Казалось бы, кредитная карта самая лучшая, потому что у нее снятие наличных бесплатное. Но здесь вас может ожидать подвох – прерывание льготного периода.
- Применяйте кредитку в качестве залога. При бронировании отелей, аренде авто обычно блокируют деньги. Берите для этого не дебетовую, а кредитную карту.
- Вносите платежи заранее, чтобы из-за технических сбоев, праздников, выходных не попасть на просрочку и штрафы.
- При возникновении проблем не избегайте контактов с эмитентом. Помните, рефинансирование также распространяется на эти продукты.
- Пользуйтесь дополнительными привилегиями от платежных систем.
Исходя из текущей долговой нагрузки, максимальная безопасная сумма кредита для вас
Как сделать так, чтобы кредитные карты в банках работали на вас
Кредитная карта, как вы уже могли убедиться, — это не только финансовый резерв. С ее помощью можно не только тратить деньги, но и зарабатывать. Вот еще несколько советов, которые позволят вам обрести пассивный доход:
- Заведите лучшую кредитную карту, позволяющую хранить деньги под проценты, например, Кэшбэк Восточного, Халва Совкомбанка, MTS CASHBACK. Если на остатке оставлять определенную сумму, на нее будут капать %. Но сначала посчитайте возможную прибыль по накопительному счету, и учтите комиссию за годовое обслуживание. Если прибыль покроет стоимость пластика, вы сможете получить выгоду.
- Следите за скидками на нужные товары. Так вы сможете сэкономить, не дожидаясь зарплаты, а оплатив покупки кредитной картой в период акции.
- Если вам подключены платные услуги, следите, чтобы на счету всегда была сумма для их оплаты. Иначе банк спишет комиссию, из-за чего может образоваться задолженность, прекратиться льготный период и т.п.
- Старайтесь не запрашивать большой лимит. Он должен быть соизмеримым с вашим заработком.
- Подумайте, какие товары вы приобретаете чаще всего, а потом посмотрите, за какие покупки, а также, сколько банк будет возвращать денег. И уже отталкивайтесь от этого. Автовладельцам стоит присмотреться к картам с большим кэшбэком за покупки на АЗС. Для путешественников самые выгодные кредитные карты банков с максимальным количеством бонусов в виде миль.
- Внимательно изучите особенности бонусной программы. Оцените, принесет ли пользу выбранная кредитная карта. Смотрите на: количество партнеров; разнообразие категорий, величину бонусов, срок действия программы, период, когда баллы конвертируются в рубли.
- Платите в кафе, кинотеатре за друзей. Предварительно попросите, чтобы товарищи деньги, которые собирались на себя потратить, перевели вам на кредитную карту или возвратили наличными. Так вам начислят больше бонусов за общую сумму счета и, оплачивая расходы всей компании, вы ничего не потеряете.
В конце
Чтобы кредитная карта стала для вас лучшей, то есть приносила максимальную выгоду, вы должны соблюдать финансовую дисциплину, дедлайн, брать не больше, чем можете вернуть. Заводите кредитку только при наличии стабильного дохода и после внимательного изучения договора, условий обслуживания и программ лояльности. Интересно, какую кредитную карту оформите вы?
Факторы, влияющие на размер кредитных процентов
Как уже говорилось, процентная ставка карточного кредита – это главный, основополагающий и определяющий фактор выбора карты. Хотя и не абсолютный. Но что именно влияет на величину процентной переплаты? Факторов несколько:
- уровень «пластика». На самом деле класс карточного продукта в большей степени влияет на себестоимость и стоимость обслуживания банковской карты (так, «золото» обходится дороже всего), однако престижные карты предназначены для клиентов с высокой платежеспособностью, а значит, банк может и повысить процентную ставку;
- если у клиента уже есть открытый счет в банке или он имеет активную зарплатную карту этого банка, тогда степень доверия повышается, и учреждение готово делать такому надежному и постоянному клиенту более выгодные предложения;
- клиент, предъявивший доказательства своей высокой платежеспособности (справка о доходах, документы, подтверждающие владение потенциально залоговым имуществом), также может получить карточный кредит с более низкими процентами;
- любой банк, прежде чем выдать свой кредитный продукт, обязательно проверит кредитную историю клиента. Чем она будет «чище», тем опять-таки будет выше доверие.
Средняя процентная ставка в сфере российского карточного кредитования сегодня составляет 30% годовых. А 16% – это минимальный порог, который можно найти только в некоторых банках, выпускающих подобные продукты только для избранной клиентуры
При оформлении кредитки и заключении договора важно обратить внимание, являются ли проценты плавающими или фиксированными. Дело в том, что в 99 случаях из 100 проценты, если и меняются, то только в сторону повышения. Банковские учреждения ориентируются на ставку по займу в Центральном Банке РФ, которая тоже плавает
Например, если в договоре по поводу меняющихся процентов указано «+10%», это значит, что если сегодня ставка ЦБ составляет 20%, то в выбранном заемщиком банке она будет 30% (20% + 10%)
Банковские учреждения ориентируются на ставку по займу в Центральном Банке РФ, которая тоже плавает. Например, если в договоре по поводу меняющихся процентов указано «+10%», это значит, что если сегодня ставка ЦБ составляет 20%, то в выбранном заемщиком банке она будет 30% (20% + 10%).
Статья в тему: в каком банке лучше взять потребительский кредит?
Но в любом случае каждый банк обязан уведомлять держателей карт всеми доступными средствами (звонок, СМС, электронное или обычное письмо) о процентном повышении как минимум за месяц. В целом карточный продукт не следует выбирать, опираясь только на величину ставки. По факту может оказаться удобней и экономичней та карта, где проценты чуть выше. Это зависит от того, для чего именно человеку нужна пластиковая карточка. И не стоит забывать про особенности обслуживания и функционирования продукта. Низкие проценты могут компенсироваться, например, тем, что за снятие наличных денег в банкомате будет взиматься высокая комиссия (до 5-6% от суммы).
Поэтому при заказе кредитного «пластика» надо внимательно изучать все условия пользования им и соотносить их со своими потребностями и возможностями. Следует внимательно ознакомиться с условиями льготного периода после активации карточного кредита и льготного периода по погашению кредитной задолженности. Разумеется, если такие периоды предусмотрены договором. Именно для этого и написана данная статья. Чтобы помочь людям, собирающимся приобрести кредитку, разобраться в тонкостях этого вопроса.
УБРиР
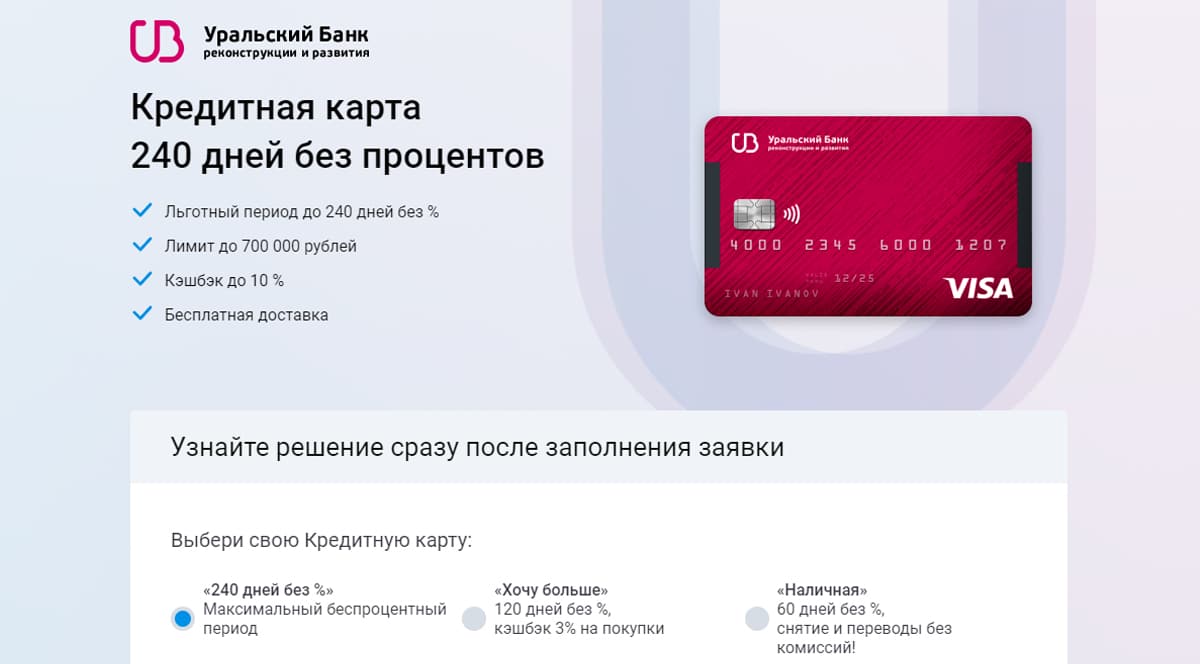
Основное отличие Уральского Банка от конкурентов – это повышенный кредитный лимит для бизнеса, пенсионеров и студентов. Он составляет 700 тысяч рублей и доступен к снятию и переводе на карту другого банка без комиссии. Период беспроцентного пользования составляет 120 дней, а по окончанию льготного срока клиенты платят 17% за пользование денежными средствами.
Банк выпустил несколько программ, подходящих под разные нужды клиентов. Для тех, кто хочет погасить кредит в другом банке и перейти на более выгодные условия есть рефинансирование долга. Программа предусматривает 8 месяцев беспроцентного пользования средствами, низкий годовой процент и повышенный кэшбэк на покупки. На сайте компании можно оформить заявку на получение и выбрать удобное время для доставки документов курьером.
Благодаря удобному мобильному приложению клиенты не пропускают платеж по кредиту, банк заранее уведомляет о ежемесячном взносе. Для консультации со специалистом можно позвонить по телефону или написать в любой удобный мессенджер. Уральский Банк признан одним из лучших для получения кредитной карты по отзывам посетителей за отсутствие справок, залогов и поручителей.
Какие кредитные карты легче всего получить?
Не секрет, что банки могут выпускать не один вид кредитных карт. Их может быть две и более. Для каждого вида кредитной карты действуют специфические условия: размер кредитного лимита, процентная ставка, льготный период. Чем лучше условия кредитования, тем сложнее получить такую карту. Но есть карты, которые представляют собой оптимальное соотношение условий и требований к держателю. Такие карты получить можно без всяких проблем. О них мы расскажем чуть ниже:
- «All Airlines» от «Тинькофф Банк» — это кредитная карта, которая предлагает своему держателю кредитный лимит до 700 000 рублей с процентной ставкой от 0%. Льготный период составляет 55 дней, чего должно быть более, чем достаточно. За совершение операций по отдельным категориям или в партнерских учреждениях. Единственное требование для оформления – возраст от 18 до 70 лет.
- «Card Credit Plus» от «Кредит Европа Банк» предлагает клиентам кредитный лимит в 600 000 рублей со ставкой от 0%. Льготный период, когда можно погасить задолженность без переплат составляет 55 дней. Клиентам предлагаются кэшбек и бонусы за совершение покупок в отдельных категориях, за один месяц можно накопить до 5 000 баллов. Требования к держателю: возраст от 18 лет, подтверждение дохода, если требуется кредитный лимит свыше 350 000.
- «Мир Автомобилиста» от РГС Банк – карта с доступным кредитным лимитом до 500 000 рублей с минимальной ставкой 0%. Погасить задолженность, не переплачивая, можно в течение 62 дней. За транзакции можно получать кэшбек до 5%. Единственные требования к держателям – возраст от 18 до 65 лет и стаж работы на последнем месте 3 месяца.
Есть ли кредитные карты, которые дают всем
Если ставить вопрос именно таким образом, то нет. Не существует каких-то секретных банковских учреждений или специальных кредитных программ, которые доступны всем желающим. У каждого банка есть свои требования к заемщикам, и только если вы под них подходите, то по вашей заявке будет принято положительное решение.
Банки все по-разному относятся к своим заемщикам: крупные государственные учреждения очень строги к отбору клиентов, при малейшем намеке на просрочки или проблемы у человека в прошлом, придет сразу отказ. А есть компании более лояльные, они, как правило, небольшие, и являются частными.
Вот именно в последние и стоит обращаться в том случае, если у вас были сложности с выплатой кредитов в прошлом. Конечно, это отрицательно влияет на вашу КИ, а потому на быстрое одобрение рассчитывать не стоит, но шансы есть.
Что повышает шансы на одобрение:
- Наличие документов с места работы – трудовая книжка или договор;
- Справка о доходах. Можно по форме 2-НДФЛ или хотя бы по форме банка;
- Наличие у вас зарплатного проекта в том же банке;
- Ваше согласие на личное страхование;
- Наличие у вас любых дебетовых счетов с положительным балансом в том же банке.
Помните, что любой банк будет вас оценивать, запрашивать кредитную историю и сведения о вашей платежеспособности. И если вам удастся доказать, что у вас есть возможность отвечать по долговым обязательствам, то заявка будет встречена положительно.
Когда откажут точно? Если у вас прямо сейчас есть незакрытые долговые обязательства, по которым вы просрочили ежемесячные платежи. А вот если они были давно, и вы все долги погасили, то тогда банк может и одобрить вашу заявку.
Также отказывают, если ваш долг был передан коллекторам или судебным приставам. А если вы оформляли банкротство, то кредитование в банке вам не светит еще очень долго, и лучше сразу идти в МФО.
Лучшие кредитные карты
Этот ТОП составлен на основе изучения предпочтений российских потребителей. В него входят карты разных банков с оптимальными кредитными параметрами. Пользуясь одними, вы будете экономить на процентах, другими – получать назад часть потраченных денег. Возможности у разных кредиток отличаются. Сравнивайте и выбирайте.
Тинькофф Платинум
Это лучшая карта, оформляемая в онлайн-режиме. Лимит по ней составляет 300 т.р. Тинькофф предлагает полностью дистанционное оформление с получением пластика через курьера. Взять кредитку можно по паспорту. Скорость выдачи очень высокая, поэтому продукт банка Тинькофф пользуется такой популярностью. Хотя это не единственная причина, почему Tinkoff Platinum считается лучшей.
Другие плюсы:1. 55 дней пользования без процентов.2. Низкая плата за обслуживание – в год это 590 руб.3. Бонусные баллы. По спецпредложениям можно получать скидки до 30%, по обычным покупкам – 1%.4. Обналичивание за 290 руб. и 2,9%.
При выходе за пределы льготного периода владелец платит 12-29,9% за безналичные расчеты и 30-49,9% за получение наличных. Есть возможность погашения других кредитов на льготных условиях.
Альфа-Банк
100 дней без %
Это предложение Альфа-Банка для тех, кто хочет выгодно обналичивать и долго пользоваться деньгами бесплатно. Льготы на 100 дней действует по обычной, золотой и платиновой карте. Лимит по первой – 500 т.р., по второй – 700 т.р., по третьей – 1 млн.р.
Другие условия:1. Бесплатный выпуск.2. Обналичивание в пределах 50 т.р. без комиссии. Если лимит превышен, банк возьмет плату в размере 3,9-5,9%.3. Ставка по истечении 100-дневного периода – от 14,99%.4. Обслуживание – 1190-6990 руб. в год.
УБРиР
120 дней без %
Лучшая карта для шопоголиков от УБРиР. И льготный период – не единственное преимущество.
1. Кешбек 1% по всем покупкам.2. Лимит до 300 т.р.3. Обслуживается бесплатно.4. Ставка – 29%, если предоставлена справка о доходах и 31% без нее.
Снятие наличных здесь не очень выгодное. Придется заплатить комиссию 4% и не меньше 500 руб.
Карта от Ренессанс Кредит
Эта карта лучшая в категории бесплатных. Держатель не платит за обслуживание и выпуск. Доступный лимит – 200 т.р.
Условия:1. Возможность переводить бонусы в рубли.2. Льготы на 55 дней.3. Возврат от 1% до 10%. Если вы накапливаете больше 100 бонусов, то возвращается 100%.4. Ставка – 19,9%.5. Обналичивание под 2,9% и 290 руб.
#всёсразу (Райффайзен)
В категории кешбековых карт побеждает кредитная карта от Райффайзенбанка. Владелец пластика #всёсразу получает 1 балл за 50 руб. и до 5% за покупку. Обменять баллы можно на кешбек или сертификаты партнеров.
Другие условия:1. Обслуживание обычной карты – 1490 руб., с индивидуальным дизайном – 1990 руб.2. Льготы по ставке – 52 дня.3. Ставка – от 28%.4. Начисление 300 бонусов при получении карты.5. Лимит – 600 т.р.6. Обналичивание под 3% плюс 300 руб.
| Название банка | Сумма | Информация | Оформление |
|---|---|---|---|
 |
до 300 000 руб. | • Лидер на рынке • Ставка индивидуальна 15%-29.9% • Льготный период до 55 дней • Обслуживание 590р. в год • Оформление без справок • С 18 — 70 лет • Погашение по всей России без комиссии • Поддержка круглосуточно | |
| до 600 000 руб. | • Льготный период до 100 дней • Ставка от 26,99% • Выпуск карты бесплатно • Ожидание одобрения до 30 минут • Наличие постоянного места работы • По паспорту • От 21 года до 60 лет • Непрерывный трудовой стаж от 3 месяцев | ||
 |
до 350 000 | • Карта рассрочки «ХАЛВА» • Лимит — от 5 000 до 350 000 рублей • Ставка за использование — 0% годовых • Период рассрочки — до 12 месяцев • Комиссия за внесение платежа — Отсутствует • Срок действия карты — пять лет • Гражданство: РФ • Годовое обслуживание — 0 рублей |