Досрочное погашение кредита в сбербанке
Содержание:
- Как правильно погашать долг перед банком по кредитной карте
- Вернуть проценты по кредиту при досрочном погашении
- Можно ли вернуть 13 процентов с кредита?
- Другие варианты возврата
- Сколько раз можно воспользоваться возвратом процентов по ипотеке
- Налоговый вычет по ипотечному кредиту
- Переплата с аннуитетными и дифференцированными платежами
- Получения налоговых льгот при кредитовании
- С какого потребительского кредита можно получить налоговый вычет
- Однако, существуют некоторые оговорки
- Когда возможен отказ в возврате 13 процентов с потребительского кредита через налоговую
- Возврат потраченных средств за образование
- Полное погашение
- Каков механизм получения вычета
- Судебная практика по возвратам переплат по кредиту
Как правильно погашать долг перед банком по кредитной карте
Многие люди совершают одну и ту же ошибку при погашении долга. Она не так страшна и не ведет к огромным денежным потерям, но способствует нелогичному распоряжению деньгами, не позволяя вам правильно распоряжаться своим бюджетом.
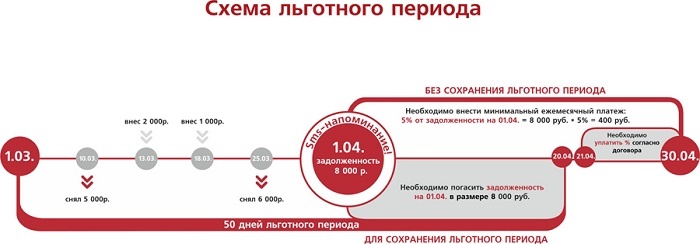
Что это за ошибка?
Минимальный платеж обычно варьируется от 5 до 10 % от полной суммы долга по кредитке. Точный процент устанавливает ваш банк.
Удивительно, но для банка предпочтительнее вовсе не тот клиент, который точно, четко и в срок оплачивает свои долги. А тот:
- кто постоянно должен денег или
- всегда помнит о минимальном платеже
Причина очень проста: такие клиенты приносят банку наибольшую прибыль.
Любой банк устанавливает достаточно высокие проценты по кредиткам, как правило, не менее 30-40 % годовых, поэтому выдавать кредитные карты куда выгоднее, чем те же потребительские кредиты.
Это определенный психологический трюк: расплачиваться картой очень удобно, не надо отсчитывать необходимую сумму, к тому же, статистика показывает, что именно владельца карт делают более дорогостоящие покупки, чем те, кто постоянно платит наличкой. Когда не видишь собственных денег, то не жалко их тратить.
Многие владельцы карт имеют неправильное мнение по поводу погашения долга. Им кажется, что внесение некоторой суммы денег на свою карту во время грейс периода, особенно если она больше минимального платежа, обеспечит начисление процентов только на ту сумму, которой не хватает для полного погашения долга.
Но это совсем не так! Читайте внимательно договор, а еще лучше, консультируйтесь с сотрудниками банка при его заключении.
Стоит знать, что начисление процентов на полную сумму долга произойдет, даже если вы внесли всего на 1 копейку меньше. Но тут опять же многое зависит от самой политики выбранного вами банка.
К примеру, в Ситибанке можно рассчитывать на частичные проценты.
Но это только кажется, что таким образом вы можете снизить размер вашего платежа. Ничего подобного. В итоге окажется, что вы все равно уплачиваете примерно ту же сумму, а если есть какие-то послабления, то они столь незаметны, что ради них не стоило прибегать к такому сложному способу начисления.
Поэтому оплата вашей задолженности средними суммами не имеет никакого практического смысла, это только потеря лишнего времени и сил.
Самым лучшим вариантом для клиентов является своевременное погашение ежемесячной суммы задолженности, даже если вам для этого придется попросить в долг у других людей. Именно этот вариант избавит вас от дальнейших проблем. Даже если банк будет провоцировать вас оплачивать лишь минимальный платеж, платите именно ту сумму, которую вы обязаны уплатить по договору, в противном случае вы просто принесете дополнительную прибыль банку.
Многие банки могут чуть ли не намеренно вводить клиента в заблуждение. Вот выдержка из буклета банка «Тинькофф кредитные системы»:
«Графика платежей у нас вовсе нет. Вы платите столько, сколько хочется вам! Единственное условие: сумма должна быть не меньше минимального платежа».
Внешне все кажется вполне нормальным, однако здесь есть подвох, да еще какой: на полную сумму взятых вами денежных средств все равно начислятся проценты. Но банк об этом умалчивает. Поэтому будьте внимательны и не попадайтесь на красивые слова, всегда уточняйте неясные моменты договора у сотрудников банка.
Как правило, финансовые консультанты называют разные временные отрезки погашения задолженности исключительно минимальными платежами, но чаще всего они варьируются от 3 до 4 лет, но при условии отсутствия новых покупок по кредитке, особенно достаточно значимых. Если у вас появляется соблазн новых приобретений, то сначала подумайте, так ли жизненно необходима вам эта вещь именно сейчас, может, лучше подождать и накопить на нее денег, и только потом купить. В любом случае, чаще думайте о процентах за долг, это поможет вам удержаться от лишних покупок.
Вернуть проценты по кредиту при досрочном погашении
Чаще всего право на возврат процентов появляется при досрочном погашении кредита, если банк использовал аннуитетную систему платежей. В ежемесячном платеже в начале срока преобладают суммы, которые направляются на погашение процентов, а ближе к концу – суммы погашения основного долга.
При досрочном погашении оказывается, что большая часть процентов уплачена, но фактически заемщик пользовался кредитом меньше оговоренного срока. Многие банки производят пересчет процентов по первому требованию. Для этого необходимо написать заявление и передать его на рассмотрение.
Также ситуация с переплатой процентов может возникать при рефинансировании и реструктуризации задолженности. Лучше составить заявление, попросить работников банка подтвердить расчеты и вернуть проценты в случае переплаты. Банк обязан предоставить ответ на ваше заявление. В случае отказа, этот документ можно будет приобщить к делу для обращения в суд.
Можно ли вернуть 13 процентов с кредита?
Российское законодательство позволяет заемщикам возвращать 13% НДФЛ в случаях, когда кредит направляется на оплату обучения, лечения или улучшения жилищных условий граждан.
Право вернуть 13% при оплате обучения наступает при соблюдении следующих условий:
- используется дневная форма обучения
- обучение осуществляется в учебном заведении, имеющем лицензию
- возраст студента не превышает 24 лет
- максимальная сумма вычета не превышает 50 000 руб.
Право на вычет получают не только родители, но и родственники, если они оплачивали обучение родных.
Заемщик, получивший кредит на улучшение жилищных условий, может вернуть налоговый вычет.
Физическое лицо может воспользоваться вычетом от уплаченных процентов, которые банк начислил по потребительскому займу.
Для получения налогового вычета нужно обращаться с заявление в налоговую службу по месту прописки. К заявлению прилагаются документы, подтверждающие право на получение вычета, платежные документы об оплате услуг, договора. Специалисты налоговой службы проверяют документы. При отсутствии замечаний, деньги возвращаются на счет физического лица или учитываются в счет оплаты подоходного налога будущих периодов.
Другие варианты возврата
Кредитный договор не должен содержать скрытых комиссий, дополнительных процентов за обслуживание кредита к основной процентной ставке, комиссий за открытие/закрытие счета, за выдачу или досрочное погашение займа. Все выплаты по кредиту должны объявляться заемщику до подписания кредитного договора и учитываться в графике погашения.
Любые незаконные платежи можно вернуть. Сделать это можно самостоятельно или с помощью юристов, направив в банк заявление.
Еще одним незаконным выманиванием денег может быть страховка. Обязательной считается страховка имущества по ипотеке. Во всех остальных случаях требование банка купить страховой полис незаконно, страхование жизни, работоспособности, порчи имущества и другие навязанные виды являются добровольными. Заемщик имеет право не заключать договор страхования, банк не вправе заставлять его это делать и отказывать в предоставлении кредита. Также, можно отказаться от страховки после подписания договора. В этом случае часть уплаченной суммы можно вернуть.
Сколько раз можно воспользоваться возвратом процентов по ипотеке
С 2014 года стало действовать ещё одно изменение в НК РФ: были разделены вычеты по расходам на приобретение жилья и по расходам на уплату процентов по ипотеке. Вернуть налоги можно при покупке одного или нескольких объектов недвижимости, но не более 2 млн. руб. Как обстоят дела с вычетом на проценты – предусмотрено ли законодательством право ипотечника на возврат части уплаченных банку средств по второй квартире?
В п. 8 статьи 220 Налогового кодекса РФ сказано: «Имущественный налоговый вычет, предусмотренный подпунктом 4 пункта 1 настоящей статьи, может быть предоставлен только в отношении одного объекта недвижимого имущества».
Кроме того, п. 11 ст. 220 гласит, что не допускается повторное предоставление налоговых вычетов, предусмотренных подпунктом 4 пункта 1 статьи 220.
Это значит, что вернуть часть уплаченных кредитному учреждению % по ипотечному займу можно только в отношении одного объекта недвижимости. Даже если вы внесли в качестве процентов меньше установленных Налоговым кодексом 3 млн. рублей, то «добрать» полагающиеся 13 % при покупке другой квартиры, комнаты или участка не получится.
Если до 2014 года уже была приобретена квартира в ипотеку, и возврат 13 процентов от уплаченного банку вознаграждения за пользование кредитом состоялся, может ли заемщик рассчитывать на вычет при покупке ещё одного объекта надвижимости?
2014 стал годом внесения важных изменений в НК РФ, касающихся порядка начисления и выплаты имущественных вычетов. Чтобы лучше понять, в чём суть нововведений, разберем конкретные примеры.
Допустим, квартира куплена в 2012 году, и собственники воспользовались своим правом на имущественный вычет, в том числе на проценты по ипотеке. Если после 1 января 2014 года приобретается ещё одно жилье, то подавать вторую декларацию в надежде снова вернуть часть средств, уплаченных банку в виде процентов, бессмысленно. Об этом прямо говорится в письме Минфина РФ от 2 апреля 2015 г. № 03-04-05/18240.
Второй пример: жилой дом куплен в 2013 году, вычет на приобретение недвижимости оформлен и получен, а на возврат % по ипотеке документы не подавались. Есть ли возможность вернуть НДФЛ, если после 2014 года вы стали собственником квартиры? Да, в письмах Минфина России от 7 августа 2015 г. N 03-04-05/45673 и от 30 апреля 2015 г № 03-04-05/25304 разъясняется, что налогоплательщик имеет право рассчитывать на имущественный вычет в размере фактических расходов на погашение процентов по целевым займам (кредитам), полученным начиная с 2014 года, если ранее расходы на погашение процентов по целевым займам (кредитам) не включались в состав имущественного налогового вычета, полученного налогоплательщиком в связи с приобретением им жилого помещения до 2014 года.
Как быть, если одна квартира куплена в 2010, а другая – в 2013 году, то есть до 01.01.2014? За первую имущественный вычет оформлен и выплачен налогоплательщику. Есть ли возможность в таком случае получить вычет на проценты по ипотеке за вторую квартиру, ведь срока давности для этого законом не предусмотрено?
Сколько раз возврат уплаченных процентов по ипотеке могут осуществить супруги?
Когда жилая недвижимость приобретается за счет кредитных средств в общую совместную (долевую) собственность мужа и жены, на имущественный вычет по процентам имеет право каждый из супругов, при этом размер налоговой базы не превышает 3 млн. рублей.
При расчете суммы средств, подлежащих возврату, учитываются следующие показатели:
- какие расходы на уплату % понес каждый из супругов исходя из условий кредитного договора или договора займа. Эти суммы должны подтверждаться соответствующими платежными документами. Такой подход к расчету используется, если супруги согласны получить вычет на основании индивидуальных расходов, понесенных каждым из них;
- как сами супруги пожелали распределить расходы независимо от фактического внесения средств в погашение процентов. Расчет производится на основании заявления супругов, которое можно представлять в налоговую инспекцию каждый год.
Повторный возврат налога с процентов по ипотеке возможен, если при покупке первой квартиры или дома с документами на оформление вычета обращался только муж. Когда приобретается вторая квартира при помощи заемных средств, право вернуть НДФЛ за проценты по ипотеке сохраняется у жены (при условии официальной регистрации брака). Это значит, что закон позволяет получать имущественный вычет по пункту 4 статьи 220 НК РФ дважды одной семье, но поочередно каждому из супругов.
Налоговый вычет по ипотечному кредиту
Ипотечное кредитование – это один из самых востребованных продуктов банковской деятельности. Учитывая, что речь идёт о покупке жилья, то граждане, оформившие такой кредит, получают право воспользоваться налоговым вычетом.
Рассмотрим основные обязательные условия возврата средств по договору займа:
- Документация. Заёмщику придётся предоставить в региональное подразделение налоговой службы следующие бумаги: справки по форме 2-НДФЛ и 3-НДФЛ, заявление, договора с банком и купли-продажи недвижимости, чеки, удостоверяющие проведение оплаты, выписка с банковского счёта, отображающая размер процентов по кредиту.
- Когда подавать документы. На следующий год после возникновения права собственности. Например, если человек оформил ипотеку в 2019 году, обращаться за возвратом он может уже в январе 2020. Такие заявления принимаются в течение всего года.
- Как получить вычет. Здесь возможно 2 варианта: единовременная выплата или уменьшение налоговой базы.
- На какую сумму можно рассчитывать. Налоговый вычет для сделок с недвижимостью в 2019 году исчисляется с суммы до 2 000 000 рублей.
- Можно ли получить налоговый вычет за проценты по кредиту? Да, можно, начисленные проценты также будут учитываться при расчётах. Более того, возврату подлежат даже средства потраченные на ремонт жилья. В этом случае, нужно к общему пакету документов добавить чеки, подтверждающие факт покупки отделочных материалов.
Нужно отметить, что при досрочном погашении кредита право на получение налогового вычета не исчезает. Единственный нюанс: за уплаченные по кредиту проценты, средства возмещаются по факту. То есть, человек сможет частично вернуть лишь те проценты по кредиту, которые были выплачены в банк.
Переплата с аннуитетными и дифференцированными платежами
Следует отметить, что в последнее время банки все больше предлагают кредитные продукты с аннуитетной формой оплаты. Это означает, что взносы поступает равными частями в течение всего срока.
По аннуитетным взносам банк в первую очередь списывает проценты и только после этого сумму долга. Зачастую 50-60% от суммы платежа в первый год – это проценты, рассчитанные за весь срок пользования заемными средствами.
Получается, если заемщик вносит оплату в полном размере ранее оговоренного срока, банк становится получателем излишне уплаченных процентов. Однако сообщать об этом он не торопится.
При дифференцированной форме оплаты все честнее. В данном случае финансовая компания начисляет проценты исключительно на сумму долга. В результате этого с каждым месяцем сумма платежа уменьшается.
Получения налоговых льгот при кредитовании
Ипотечное потребительское кредитование позволяет каждому заемщику оформить возврат процентов по кредиту в налоговой. В таком случае, выданная банком ссуда, потраченная на покупку недвижимости, приравнивается к личным средствам покупателя. Что дает право претендовать на компенсацию удержанного НДФЛ. Процедура возмещения имеет некоторые нюансы.
В случае покупки жилого дома, квартиры, земельного участка, доли в жилой недвижимости, а также строительства жилья, заемщик может рассчитывать на имущественный налоговый вычет в размере фактически произведенных расходов. Его предельный размер рассчитывается исходя из того, что льгота не превышает 2 000 000 рублей. Максимально: 13% от 2 млн рублей это 260 000 руб.
Возврат процентов по ипотечному кредиту и по целевому потребительскому кредиту на покупку жилой недвижимости предоставляется в сумме фактически произведенных налогоплательщиком расходов по условиям договора. Предельная сумма, на которую распространяется льгота – 3 000 000 рублей, 13% от нее это 390 000 рублей.
За год сумма налоговых вычетов за кредит не может быть более суммы уплаченного за этот период налога. При этом невозвращенный государством остаток не пропадает, его можно получить в следующий отчетный период.
Важно! Вычет процентов по кредиту в рамках возмещения НДФЛ, возможен только при условии целевого потребительского кредитования, зафиксированного договором.
Классический потребительский кредит, не позволяет получить льготу. Даже, если расходы заемщика попадают под категорию тех, на которые распространяется имущественный возврат НДФЛ.
Право на возврат процентов налога по кредиту имеют граждане России, которые уплачивают 13% подоходного налога. А также иностранные граждане, получившие статус резидентов и официально работающие в РФ на протяжении не менее 183 дней за период 12 месяцев.
С какого потребительского кредита можно получить налоговый вычет
Как мы упоминали выше, многие люди пользуются потребительскими кредитами для решения самых различных вопросов. При этом не все знают, что государство возвращает некоторую часть уплаченных средств по кредиту – погашая долги по кредиту, следует помнить об имущественном вычете. Размер этого вычета составляет 13 %.
За налоговым вычетом надо обратиться в налоговую службу по месту жительства
Процедура оформления налогового вычета не сложная, но потребует приличного количества времени. Заемщику потребуется собрать пакет необходимых документов, обратиться в соответствующие инстанции и подать заявление, приложив к нему подготовленные документы. При этом налоговый вычет может быть предоставлен не по всем кредитам, а только если заем был получен на:
- оплату образования, в том числе, детей;
- оплату дорогостоящего лечения;
- улучшение условий проживания.
Образовательный кредит
Лицо, оформившее кредит на оплату образования детей, имеет право на возврат налога, но при этом должны быть соблюдены определенные условия:
- Кредит может быть оформлен для получения образования студентами дневной формы обучения.
- Возраст обучающегося не больше 24 лет.
- Обучение происходит на территории России.
Налоговый вычет можно получить по кредиту, полученному на образование
При этом законодательством установлены ограничения по суммам возмещения:
- 120 000 руб., если образование получает сам заемщик;
- 50 000 руб., при оплате образования третьими лицами.
Чтобы выгодно оформить возврат подоходного налога с процентов, рекомендуется оплачивать обучение ежегодно, а не сразу за весь период учебы.
Кредит на лечение
Когда заемщиком оформил кредит на платное лечение или приобретение дорогостоящих лекарств, он вправе обратиться с заявлением в налоговую службу для оформления вычета. Размер вычета здесь тоже имеет ограничения и составляет 120 000 руб. Лечение должен проходить сам заемщик, его супруг/супруга, несовершеннолетние дети либо родители.
Налоговую компенсацию можно оформить по кредиту на лечение
Чтобы оградить себя от проблем с последующим оформлением возврата НДФЛ, следует заранее проверить медучреждение, где предполагается лечение. Оно должно иметь соответствующую лицензию, которая разрешает деятельность. В набор документов, подаваемых в налоговую инспекцию, прикладываются все платежные квитанции.
Однако, существуют некоторые оговорки
Сбербанк, например, не дает право погасить всю сумму займа в первый же месяц его пользования. К тому же, каждый из продуктов, которые предоставляет Сбербанк, имеет свои условия возврата по кредиту, где может быть расписано, что раньше назначенного срока вы не можете его погасить. Чаще всего, по крайней мере, в Сбербанке, речь идет о полном погашении долга и процентов по нему, поскольку частично вернуть кредит вы можете в любое время.
Потребитель понимает, что банк может его обсчитать, хотя многие и верят в то, что банк не может включить в сумму выданных денег скрытых процентов, но на какую сумму – определить не может. А сделать это и не сложно. Вам понадобится рассчитать величину начисленных процентов по кредиту к погашению процентов и посчитать то количество денег, которые пропорционально выплачиваются каждый месяц до полного погашения.
Например, по ипотечному кредиту на сумму 2 миллиона рублей, взятому на 20 лет, по ставке 13.75% заемщик должен выплатить банку процентов на 3,88 млн рублей (согласно онлайн-калькулятору «Сбербанк»). При досрочном погашении, например, по истечению трех лет, потребитель может осуществить возврат уплаченных 26% или 230 тыс.рублей от суммы всех платежей за 3 года.
Что касается возврата по ипотечному кредиту, здесь тоже есть свои особенности. Во-первых, чтобы сделать возврат уже уплаченных банковских процентов по ипотечному кредиту, заемщик должен быть устроен официально и платить страховые отчисления. Кроме того, такой потребитель может рассчитывать на возврат НДФЛ, который он уплатит по месту работы и возврат налога, рассчитываемого в зависимости от размера процентов по кредиту.
 По ипотечному кредиту заемщик также может вернуть переплаченные деньги, только за счет работодателя. Для этого необходимо, чтобы такая схема действия была предусмотрена трудовым договором, займ должен быть целевым, т.е. взятым на определенные нужды, а также сотрудник должен выплачивать эти деньги сам, а вот работодатель уже возмещает сумму уплаченных процентов.
Вернуть проценты можно даже по потребительскому кредиту.
Для этого нужно подать заявление в филиал, где был оформлена сделка, или отправить его в центральный офис банка. Если же вы решили обратиться сразу в суд, заявление подаете в отделение по месту жительства и прилагаете к нему сумму, на которую вы хотите осуществить возврат денежных средств и оплату морального вреда. Сюда же вписываются расходы на юриста, если вы к нему обратились. Но срок таких заявлений – 3 года. Не спешите доводить дело до суда, крупнейшие банки страны — Сбербанк и ВТБ24 , скорее всего, вернут вам переплату сразу.
А теперь о том, как же осуществить возврат переплаченных процентов по кредиту. Ниже будет представлен алгоритм действий
Следует отметить, что ваши действия зависят от вида кредита, но общая схема такая:
- Вы «закрываете» всю сумму кредита обычным способом. Можно это сделать даже через онлайн-сервисы, например, Сбербанк-онлайн.
- Обращаетесь по месту получения кредита в тот день, когда наступает очередной платеж.
- Банк пересчитывает либо график погашения задолженности, если вы осуществили частичный возврат средств, либо полностью освобождают вас от кредита.
Такая схема работает при аннуитентных, то есть одинаковых, ежемесячных платежах.
При дифференцированном способе выплаты процентов немного иной набор действий:
- Пополняете счет любым удобным образом.
- Обращаетесь в офис банка в день платежа и подписываете документ на досрочное погашение. Все крупные банки, например, Сбербанк, делают перерасчет в случае, если вы закрыли задолженность частично, и рассчитывает новую сумму долга.
В обоих вариантах досрочное погашение предполагает закрытие суммы основного долга, проценты уже не выплачиваются. Перед тем, как гасить всю сумму или частично долг, узнайте, сколько вы остались должны банку. Например, через онлайн-сервисы, которые предоставляет всем своим клиентам Сбербанк.
Объем досрочного погашения различных видов кредитов в России довольно велик, особенно с учетом досрочного погашения средств по потребительскому кредитованию. И еще неизвестно, каких претензий к банкам больше: по возврату переплаченных процентов по кредиту или возврату средств за скрытые комиссии.
https://youtube.com/watch?v=oI5_RLRaqko
Когда возможен отказ в возврате 13 процентов с потребительского кредита через налоговую
Возврат 13 процентов с потребительского кредита невозможен при следующих целях:
- приобретение машины;
- покупка новых бытовых приборов;
- приобретение мебели;
- оплата туристических путевок;
- необязательные медицинские процедуры;
- обучение в учреждениях без соответствующих лицензий и у частных учителей.
Также отказ последует, если основная часть дохода заявителя поступает из:
- пенсионных выплат и пособий;
- неофициальной прибыли;
- незаконных занятий.
Налоговые органы, изучая вопрос о том, можно ли разрешить возврат 13 процентов с потребительского кредита, главным аргументом считают тот факт, что заем выдавался под описанные выше цели и деньги были израсходованы по назначению.
Возврат потраченных средств за образование
Максимально возможная сумма составляет 15 600 за год. Право оформления налогового вычета возникает на весь период обучения в образовательном учреждении, включая автошколу или курсы, при ежегодной подаче декларации. Компенсация возможна за собственное обучение или образование ребенка, не достигшего 24 лет, на очной форме. Эти деньги не возвращают проценты за кредит, однако могут понизить денежное бремя.
Необходимые документы:
- справка о доходах 2-НДФЛ;
- декларация 3-НДФЛ, заполненная на ее основании;
- договор с образовательным учреждением;
- подтверждающие документы об оплате обучения;
- документы, устанавливающие родство, если оплачивается не свое образование.
Такой вычет также можно получить через работодателя или в налоговой службе.
Налоговые вычеты — прекрасная возможность сэкономить средства на приобретении собственного жилья, стимулирующая как молодые семьи, так и строительную отрасль. Очень жаль, что многие по незнанию не пользуются такими поблажками от государства.
Полное погашение
При желании клиент Сбербанка может полностью погасить свой кредит. Это право закреплено действующим законодательством. Для того чтобы закрыть кредит, необходимо знать полную сумму задолженности на момент списания средств со счёта. К этому дню он должен положить на счёт необходимую сумму с учётом процентов, который будут начислены к 21.00 даты списания платежа. Дата списания средств у клиента фиксированная.
Если денег будет недостаточно, то кредит не будет закрыт
Потому важно удостовериться в правильности расчётов, внимательно изучить договор по кредиту и при необходимости проконсультироваться с банковским сотрудником. Для подтверждения выплаты задолженности лучше взять в Сбербанке справку о закрытии кредита
Каков механизм получения вычета
При покупке квартиры в кредит изначально гражданин может оформить налоговый вычет на основную сумму кредита, а затем уже на проценты
Существует алгоритм действий:
- Обратитесь в бухгалтерию той организации, где вы работали до того, как получили статус безработного. Оформите 2-НДФЛ.
- Возьмите ИНН, паспорт, документы на квартиру.
- Самостоятельно или при помощи специалистов заполните декларацию.
- Укажите реквизиты банковского счета.
- По выданной форме напишите заявление.
- Ждете не более 90 дней.
- Если принято положительное решение, то деньги поступят через полторы недели после принятия решения.
- Если не достает каких-либо документов или неправильно заполнена декларация, то вас сообщат письменно или по телефону.
- Процесс перечисления денег на указанный вами счет.
В соответствии со статьей 78 НК, деньги придут не позднее 30 дней после проверки документов. Но особенность — сначала то же самое проделайте по вопросу получения вычета на основную сумму кредита, а потом уже оформляйте вычеты по процентам. Все ответы на возникающие вопросы получите в госструктурах в своем районе или на их официальных сайтах.
Судебная практика по возвратам переплат по кредиту
Вы, как заемщик, должны знать, что у вас есть достаточно высокие шансы выиграть суд у банка и в судебном порядке возвратить себе проценты переплаченные при досрочном погашении кредита с аннуитетными платежами.
Так, например, в Информационном Письме Президиума ВАС РФ от 13.09.2011 №147 «Обзор судебной практики разрешения споров, связанных с применением положений Гражданского кодекса РФ о кредитном договоре» рассматривается вердикт суда по реальному судебному делу, в котором индивидуальный предприниматель требовал у банка возврата части процентов за пользование кредитными средствами, при досрочном погашении кредита с аннуитетными платежами. В результате рассмотрения судебного дела предприниматель суд выиграл. Причина, по который суд удовлетворил его просьбу, отражена в статье 809 ГК РФ, а именно: проценты, являющиеся платой за пользование заемными средствами банка, подлежат уплате лишь на период, начинающийся с момента выдачи кредита и заканчивающийся датой его полного погашения (в том числе и полного досрочного погашения). По закону, взыскание процентов за период, в который заемщик уже не пользовался кредитными средствами, осуществляться не может.
В Челябинске летом 2013 года подобным образом был выигран суд у банка ОАО «Уралсиб», жительнице Челябинска была возвращена сумма в размере 147 175 рублей 46 копеек, признанная переплаченными процентами по кредиту, погашенному ранее указанного в договоре срока. В судебном решении также был пункт, согласно которому заемщику должны быть возвращены проценты за пользование денежными средствами – их сумма равнялась 14 164 рубля 97 копеек.
Иск … Юлии Борисовны к ОАО «Уралсиб» о взыскании неосновательного обогащения и процентов удовлетворить. Взыскать с ОАО «Уралсиб» в пользу … Юлии Борисовны неосновательное обогащение 147 175 рублей 46 копеек, проценты за пользование чужими денежными средствами 14 164 рубля 97 копеек. Заявление ООО «Тотал прогрессив консалтинг» о взыскании судебных расходов удовлетворить. Взыскать с ОАО «Уралсиб» в пользу ООО «Тотал прогрессив консалтинг» расходы за производство экспертизы в размере 10 000 (десять тысяч) рублей. На настоящее решение может быть подана апелляционная жалоба в Челябинский областной суд в течение одного месяца со дня его принятия в окончательной форме, через Центральный районный суд г. Челябинска.
Юристы достаточно высоко оценивают шансы выигрыша аналогичных исков к банкам со стороны заемщиков, досрочно погашающих кредиты с аннуитетными платежами, и сегодня судебная практика свидетельствует о том, что эти оценки близки к действительности. Поэтому не бойтесь в законном порядке отстаивать свои финансовые интересы — вернуть переплату по кредиту при досрочном погашении реально! Если банк в 10ти дневных срок не отреагировал на вашу претензию с требованием возврата переплаченных процентов — подавайте иск в суд, закон на вашей стороне!

