Инструкция: что такое налоговый вычет и как его получить
Содержание:
- Когда можно вернуть налог?
- Пошаговая инструкция по получению имущественного вычета
- Порядок и правила возврата подоходного налога с заработной платы за год – как вернуть 13 процентов
- Плательщики и объект налогообложения
- Приятный бонус: налоговые вычеты по НДФЛ
- Как рассчитать сумму налогового вычета за лечение зубов?
- Можно ли вернуть налог с зарплаты на работе и как это сделать
- Законодательная база
- Необходимые документы
- Отражение возврата НДФЛ в отчетах: 2-НДФЛ, 6-НДФЛ, Регистрах налогового учета по НДФЛ
Когда можно вернуть налог?
Заявление о возврате суммы излишне уплаченного налога может быть подано в течение трех лет со дня уплаты указанной суммы (). Иными словами, если налогоплательщик подал заявление о предоставлении вычета в 2019 году, то получить вычет из доходов предыдущих периодов он сможет только за 2018, 2017 и 2016 годы. При этом не имеет значения момент приобретения квартиры, поскольку ограничений на срок обращения за вычетом по этому основанию не установлено (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 29 апреля 2014 г. № 03-04-05/20134). Если же право на налоговый вычет возникло в 2019 году, то получить возврат налога за предшествующие этому году периоды не получится – его остаток может быть перенесен на последующие налоговые периоды до полного их использования. Однако это правило не распространяется на пенсионеров, которые при приобретении жилья имеют возможность перенести остаток имущественного вычета на три непосредственно предшествующих его возникновению налоговых периода ().
Отметим, что при превышении в налоговом периоде суммы налоговых вычетов над суммой доходов, облагаемых по ставке 13%, в этом налоговом периоде налоговая база считается равной нулю. При этом разница между суммой налоговых вычетов в этом налоговом периоде и суммой доходов, облагаемых по ставке 13%, по общему правилу на следующий налоговый период не переносится (письмо Департамента налоговой и таможенно-тарифной политики Минфина России от 25 мая 2015 г. № 03-04-05/29786). Перенести разницу между суммой налоговых вычетов и суммой налогооблагаемых доходов можно только по имущественным налоговым вычетам.
Следует знать, что имущественные налоговые вычеты предоставляются либо при подаче налогоплательщиком декларации по окончании налогового периода (календарного года), либо до окончания соответствующего налогового периода – в этом случае вычет предоставляется налоговыми агентами (как правило, работодателем).
Пошаговая инструкция по получению имущественного вычета
Как вернуть деньги, которые вы потратили на покупку или строительство жилья? Во-первых, не все деньги, а только их часть. Во-вторых, это можно сделать:
- через налоговую инспекцию;
- через своего работодателя, который фактически за вас перечисляет подоходный налог в бюджет.
Чем отличаются эти способы? Тем, что в первом случае вы получите сумму возмещения один раз в год. Во втором случае – будете получать ежемесячно. Даю пошаговые инструкции процедуры возврата налога на доходы для обоих способов.
Через налоговый орган
Шаг 1. Составление декларации о доходах. Ее часто называют формой 3-НДФЛ и подают в налоговую инспекцию. Сделать это можно в любой момент в течение года, следующего за отчетным периодом. Например, вы купили квартиру 20 августа 2018 года, начиная с 2019 года выберите свободное время и оформите документы на вычет.
Как заполнить 3-НДФЛ? На сайте ФНС в разделе “Программные средства” внизу сайта есть программа “Декларация”. Скачайте и установите ее на компьютер. Она проверяет корректность внесения вами данных и формирует электронный документ, который потом можно послать в налоговую.
Кому-то привычнее заполнять документы вручную. В этом случае лучше всего сделать это непосредственно в налоговой инспекции, где всегда подскажут, как это правильно сделать.
Шаг 2. Формирование комплекта документов. Я уже давала список необходимых документов, когда разбирала тему возврата процентов по ипотечному кредиту. Повторяться не будем.
Шаг 3. Предоставление документов в налоговый орган. Там потребуется еще написать заявление на возврат, а также отдельно указать номер расчетного счета в банке, куда будут перечислены возмещаемые суммы.
Шаг 4. Пополнение вашего расчетного счета примерно через 3 – 4 месяца на сумму вычета.
Если за один год вы не смогли возместить свои 13 % с покупки квартиры, дома или земли, то сделаете это за несколько лет. Проходить вышеописанную процедуру придется на следующий год и так далее до полного возмещения.
Через работодателя
- Получение специального уведомления в налоговой инспекции после предоставления комплекта документов.
- Подача заявления на имя работодателя.
- Ежемесячное получение зарплаты, увеличенной на сумму подоходного налога. Это увеличение и есть сумма имущественного вычета на приобретение жилья.
Порядок и правила возврата подоходного налога с заработной платы за год – как вернуть 13 процентов
Предусмотрено два варианта подачи заявлений: при личном посещении ФНС и обращении к работодателю. В первом случае необходимо учитывать:
- сроки проверки не могут быть меньше трех месяцев (кроме того, если запрос будет одобрен, понадобится еще 30 дней, чтобы перечислить денежные средства);
- для всех категорий вычетов составляется одна декларация. В нее вносят все основания для возмещения той или иной суммы. Затем заполненный документ отправляют в ФНС по месту проживания (прописки);
- документацию можно отправить по почте – при условии описи вложения (этот вариант предусмотрен на тот случай, если нет возможности самостоятельно посетить уполномоченный орган).

Также все бумаги может доставить доверенное лицо или законный представитель.
После рассмотрения обращения возмещена будет не вся сумма трат, а часть, пропорциональная сделанным налоговым отчислениям.
Плательщики и объект налогообложения
Общая информация
Плательщиками налога на доходы физических лиц являются физические лица, для целей налогообложения подразделяемые на две группы:
— лица, являющиеся налоговыми резидентами Российской Федерации (фактически находящиеся на территории России не менее 183 календарных дней в течение 12 следующих подряд месяцев);
— лица, не являющиеся налоговыми резидентами Российской Федерации, в случае получения дохода на территории России.
30 апреля — крайний срок для подачи отдельными категориями налогоплательщиков, обязанных самостоятельно задекларировать доход, декларации по налогу на доходы физических лиц.
Лица, на которых не возложена обязанность представлять налоговую декларацию, вправе представить такую декларацию в налоговый орган по месту жительства в течение всего года.
Лица, обязанные самостоятельно декларировать доход:индивидуальные предприниматели;нотариусы, адвокаты, другие лица, занимающиеся частной практикой;физические лица по вознаграждениям, полученным не от налоговых агентов (например, по договорам аренды имущества, договорам найма);физические лица по суммам, полученным от продажи имущества, находившегося в собственности менее минимального предельного срока владения объектом недвижимости;физические лица, резиденты Российской Федерации по доходам, полученным от источников, находящихся за пределами Российской Федерации;физические лица, по доходам, при получении которых не был удержан налог налоговыми агентами;физические лица, получающие выигрыши, выплачиваемые организаторами лотерей и других основанных на риске игр;физические лица, получающие доходы в виде вознаграждения, выплачиваемого им как наследникам авторов произведений науки, литературы, искусства, а также авторов изобретений;физические лица, получающие от физических лиц доходы в порядке дарения от физических лиц, не являющихся членами семьи и (или) близкими родственниками в соответствии с Семейным кодексом Российской Федерации;доходы, полученные в порядке наследования от физических лиц, не являющихся членами семьи и (или) близкими родственниками в соответствии с Семейным кодексом Российской Федерации;физические лица, получающие доходы в виде денежного эквивалента недвижимого имущества и (или) ценных бумаг, переданных на пополнение целевого капитала НКО.Пример:Доходы, полученные лицами от занятия преподавательской деятельностью и проведения консультация, подлежат обложению налогом на доходы физических лиц.
Объект налогообложения
Доходы, облагаемые НДФЛ
НК РФ Статья 209. Объект налогообложения
Объектом налогообложения признается доход, полученный налогоплательщиками:1) от источников в Российской Федерации и (или) от источников за пределами Российской Федерации — для физических лиц, являющихся налоговыми резидентами Российской Федерации;2) от источников в Российской Федерации — для физических лиц, не являющихся налоговыми резидентами Российской Федерации.
Виды облагаемых налогом доходов перечисляются в статье 208 Налогового Кодекса РФ
НК РФ Статья 208. Доходы от источников в Российской Федерации и доходы от источников за пределами Российской Федерации
Сюда входят. в том числе, доходы:
от продажи имущества, находившегося в собственности менее минимального предельного срока владения объектом недвижимости;от сдачи имущества в аренду;доходы от источников за пределами Российской Федерации;доходы в виде разного рода выигрышей;иные доходы.
Доходы, не облагаемые НДФЛ
В соответствии со ст.217 НК РФ не все доходы физических лиц облагаются НДФЛ
НК РФ Статья 217. Доходы, не подлежащие налогообложению (освобождаемые от налогообложения)
Сюда относятся, в том числе, доходы:
от продажи имущества, находившегося в собственности более минимального предельного срока владения объектом недвижимости;доходы, полученные в порядке наследования от члена семьи и (или) близкого родственника в соответствии с Семейным кодексом Российской Федерации (от супруга, родителей и детей, в том числе усыновителей и усыновленных, дедушки, бабушки и внуков, полнородных и неполнородных (имеющих общих отца и мать) братьев и сестер);доходы, полученные по договору дарения от члена семьи и (или) близкого родственника в соответствии с Семейным кодексом Российской Федерации;иные доходы.
Отчетный период и налоговый период
Отчетный период — Год
Налоговый период — Год
Приятный бонус: налоговые вычеты по НДФЛ
Граждане, которые честно платят налог на доход физических лиц, имеют право воспользоваться налоговым вычетом. Этим можно уменьшить сумму налогооблагаемого дохода или вернуть часть налога для использования в определенных расходах (например, добавить денег на покупку квартиры). Налоговые вычеты положены гражданам РФ, чьи доходы облагаются по ставке 13%.
Существует пять видов налоговых вычетов:
- Стандартные – назначаются определенным категориям населения (инвалидам, многодетным, ветеранам и т.д.).
- Социальные – применяются для учебы детей, лечения и подобных социальных расходов.
- Инвестиционные – назначаются при операциях с ценными бумагами, инвестициями и прочими подобными вещами.
- Имущественные– используются при продаже какого-либо значимого имущества (квартиры, машины, дачи).
- Профессиональные – применяются для доходов ИП, нотариусов, работников по ГПД и авторов, получающих вознаграждение по авторскому договору.
Все типы вычетов, если их не использовать, на следующий год не переносятся. Исключение – вычет на покупку квартиры
Поэтому важно успеть их использовать
У каждого типа вычета есть собственный предел – то есть сумма, после которой он перестает действовать. Например, социальный вычет имеет предел до 120 тысяч рублей на лечение или образование, а имущественный – до двух миллионов рублей на покупку квартиры, плюс он покрывает проценты по ипотеке до трех миллионов рублей.
Чтобы получить налоговый вычет, необходимо предоставить в налоговый орган декларацию по НДФЛ и документы, которые подтверждают право на вычет. Стандартные вычеты можно получить через работодателя, предоставив заявление и подтверждающие документы (например, свидетельства о рождении детей).
Интересно, что если налоговых вычетов за прошедший год будет больше, чем по факту уплаченных налогов, то ФНС вернет переплаченную сумму. Кроме того, сумма налоговых вычетов может даже превысить доходы физического лица. В таком случае платить НДФЛ не нужно: налоговая база будет равняться нулю.
Как рассчитать сумму налогового вычета за лечение зубов?
Сумма налогового вычета должна соответствовать фактическим затратам на получение стоматологических услуг, но при этом не может превышать максимальную сумму. По закону лечение бывает обычным и дорогостоящим. Для первой категории действует ограничение в размере 120 тыс. рублей в год. К обычному лечению зубов относится большинство стоматологических процедур вплоть до протезирования, а дорогостоящим считается имплантация. Это означает, что при установке пломб или зубных протезов к вычету принимаются затраты на сумму не больше 120 тысяч, а на сумму оплаты дорогой операции по имплантации налог компенсируется без ограничений. Для обхода ограничения можно распределить возмещение налога между самим налогоплательщиком и членами его семьи.
Важно понимать, что налоговый вычет – это не возврат всех затрат на лечение зубов, а уменьшение налоговой базы, то есть той суммы, с которой платится подоходный налог. То есть фактически возвращается налог с потраченной суммы
Это интересно: Как издается приказ о материальной помощи: 5 принципов
Рассчитать, сколько денег должны вернуть, несложно. Достаточно знать сумму доходов, с которых платится налог (налоговую базу), и сумму затрат на лечение. Потребуется также информация о ставке подоходного налога, которая на сегодня составляет 13%. Формула расчета выглядит следующим образом.
Именно в такой сумме должны вернуть подоходный налог. Для наглядности мы подготовили несколько примеров расчета налогового вычета.
Пример расчета №1
Допустим, вы получаете зарплату в размере 30 тыс. рублей в месяц, с которой перечисляется подоходный налог в размере 13%, то есть 3,9 тыс. рублей. За год вы заработали 360 тыс. рублей и заплатили 46,8 тыс. рублей налога:
- На лечение зубов потрачено 40 тыс. рублей, поэтому база для уплаты налога уменьшается на эту сумму: 360 000 – 40 000 = 320 000.
- Следующий шаг – пересчитываем подоходный налог: 320 000 * 13% = 41 600.
- Осталось посчитать разницу между уплаченным налогом и посчитанным без учета суммы, потраченной на лечение зубов: 46 800 – 41 600 = 5 200.
Именно на сумму 5,2 тыс. рублей вы можете рассчитывать, обращаясь за налоговым вычетом.
Пример расчета №2
Может показаться, что гораздо проще не считать налоговую базу и потом рассчитывать сумму налога, а просто определить 13% от затрат на лечение зубов. Но так не всегда можно рассчитать налоговый вычет. Покажем это на примере.
Зарплата гражданина за год составила 300 тыс. рублей. Протезирование зубов обошлось в 160 тыс. Следует учитывать, что это обычное, а не дорогостоящее лечение. Поэтому действует ограничение максимальной суммой налогового вычета (120 тыс.), и можно вернуть налог не на 20,8 тыс. рублей (160 тыс. * 13%), а на сумму 15,6 тыс. рублей (120 тыс. * 13%).
Можно ли вернуть налог с зарплаты на работе и как это сделать
Перечень всех ситуаций, когда допустимо возмещение НДФЛ, указан в Налоговом кодексе РФ. Ежемесячно работодатель удерживает с дохода сотрудников 13% и перечисляет в виде налогов. В каких ситуациях физлицу полагается вычет?
- Работодатель удерживает налогов больше, нежели необходимо. Такое зачастую происходит по ошибке бухгалтера при начислении зарплаты.
- Сотрудник понес расходы, на которые полагаются налоговые вычеты (покупка недвижимости, оплата лечения и т.д.).
- Работник направил часть средств в пенсионный либо благотворительный фонды.
Кто возвращает НДФЛ, уплаченный в чрезмерном объеме? Здесь все зависит от обстоятельств. Удержанные средства может возместить как работодатель, так и налоговая инспекция.
Сумма, подлежащая возмещению, определяется категорией отчислений. К примеру, социальные льготы на несовершеннолетних детей составляют 1,4 тыс. рублей за одного, 3 тыс. рублей – за двух.
Для получения возврата требуется:
- доказать облагаемый доход;
- уплатить все налоги;
- удостовериться в праве претендовать на вычет;
- обратиться в инспекцию с пакетом документации.
Далее останется только дождаться решения уполномоченного органа.
Кто имеет право на возврат отчислений
Список категорий граждан, которые вправе претендовать на выплаты, не прописан на законодательном уровне. Однако, согласно порядку налогообложения, платить НДФЛ обязаны резиденты Российской Федерации. Следовательно, за возвращением могут обращаться все, кто исправно делал отчисления с дохода.
При этом в налоговом кодексе РФ предусмотрено освобождение от уплаты пошлин по определенным статьям доходов. К примеру, студенты, обучающиеся на очной форме и имеющие государственную стипендию, не смогут запросить возмещение НДФЛ. Разумеется, если у них нет иного официального источника заработка.

За что получают льготу
Причины, на основании которых физическое лицо может запросить возврат подоходного налога:
- особые условия трудовых и гражданско-правовых контрактов;
- приобретение дорогостоящих лекарств или оплата медуслуг;
- проведение сделок купли-продажи с недвижимостью;
- манипуляции с ценными бумагами и прочими финансовыми инструментами;
- оплата обучения, образовательных курсов.
В отдельных случаях на возмещение могут рассчитывать лица, которым присвоен специальный статус.
Законодательная база
На территории России основным источником налогового права является Налоговый Кодекс РФ (НК РФ).
Именно этим законодательным актом определяется порядок, суть и общие принципы всех процедур, связанных с налогообложением граждан и юридических лиц в России.
Так, НК РФ обязует каждого человека, официально работающего в России или получающего доход другим узаконенным способом (сдача жилья в аренду, продажа имущества и т.д.) уплачивать обязательный сбор, равный 13 % от суммы его прибыли. Приятного для граждан в этом, конечно, не много, но таков есть закон и его следует соблюдать.
По своей сути налоговый вычет может быть представлен двумя способами возврата средств:
- либо уменьшением размерности в уплате других налогов, эквивалентным сумме полагаемого вычета;
- либо получением средств обратно по безналичному расчету.
Виды налоговых вычетов
Стоит отметить, что возращение подоходного налога возможно только в том случае, если гражданин осуществляет какую-либо другую процедуру, связанную с тратой средств и налогообложением с его стороны.
Это значит, что вычет за НДФЛ можно получить, например, при платном обучении или при купле-продаже квартиры.
Учитывая данный факт, законодательством были сформированы различные виды налоговых вычетов, основные из которых следующие:
- имущественный вычет, связанный с приобретением или покупкой жилья/земельного участка;
- социальный вычет, связанный с тратами средств на услуги соцхарактера (обучение, лечение и т.п.);
- благотворительный вычет, связанный с расходами гражданина на добровольные пожертвования.
Более подробно обо всех видах вычетов поговорим ниже. Здесь же стоит отметить, что каждый налоговый вычет имеет максимальный предел. То есть фиксированную сумму средств, больше которой гражданин получить не сможет вне зависимости от того, сколько было потрачено с его стороны денег на уплату подоходного налога. Для каждого вида вычета подобный предел индивидуален и определен НК РФ.

Сколько раз можно произвести налоговый вычет?
Помимо этого, согласно действующему законодательству налоговый вычет является разовой процедурой, поэтому достигнув его максимального предела у гражданина РФ больше нет возможности вернуть средства подобным образом.
Вычет любого характера представляется собой полный аналог налогу, только он выплачивается государством обычным людям.
Его размерность также равна 13 % от суммы тех трат, которые понес гражданин на получение ранее упомянутых вещей.
Какие налоги можно вернуть физическому лицу?
Необходимые документы
Перечень документов, которые потребуются от сотрудника для возврата подоходного налога, зависит от вида вычета. Для получения права на стандартный вычет (например, за несовершеннолетних детей и ребенка-инвалида) сотруднику требуется написать заявление на имя работодателя с приложением к нему подтверждающих право на вычет документов (свидетельства о рождении детей, удостоверение чернобыльца, заключение об инвалидности от медицинской комиссии, справка от второго родителя о неполучении вычета и пр.).
Для получения имущественного или социального налогового вычета сотруднику требуется первоначально подать в ИФНС соответствующее заявление о предоставлении подтверждения его права на вычет, согласно пп. 3, 4 п. 1 ст. 220 Налогового кодекса.
Подавать документы в Налоговую инспекцию можно лично или путем их отправки по почте ценным письмом с описью вложения. При личной передаче документов заверять их не нужно – документы предоставляются в копиях с одновременным предъявлением оригиналов.
Для подтверждения права на вычет сотруднику следует предоставить в инспекцию документы, которые указывают на факт оплаты медицинских или образовательных услуг, приобретение недвижимости и пр. Это могут быть чеки, платежные поручения и пр. Также потребуется официальный договор на оказание медицинских или образовательных услуг, на получение ипотечного кредита или покупку недвижимости.
При выполнении всех условий налоговая инспекция по результатам камеральной проверки выдает налогоплательщику подтверждающий право на вычет документ. Вместе с полученным уведомлением сотрудник обращается к работодателю и пишет здесь заявление о предоставлении права на вычет. После подачи всех документов у налогоплательщика перестанут удерживать НДФЛ до момента исчерпания права на вычет.
В том случае, когда работодатель некорректно удержал часть заработной платы сотрудника и не учел его право на налоговый вычет, хотя сотрудник предварительно обратился к нему с заявлением на получение вычета, то для возврата налога работнику просто следует подать заявление на возврат излишне уплаченной зарплаты. Оно пишется в свободной форме и должно содержать:
- просьбу о возврате излишне удержанного налога со ссылкой на п. 1 ст. 231 Налогового кодекса;
- указание на период, за который необходимо вернуть подоходный налог;
- реквизиты счета, на который сотрудник хотел бы вернуть средства (это может быть его зарплатный счет, служащий для перечисления зарплаты).
При возврате подоходного налога работодатель возвращает сотруднику излишне удержанный НДФЛ из тех денег, которые предназначались для перечисления подоходного налога или для выплаты зарплаты. Но если возникла ситуация, когда у работодателя не оказалось достаточного объема средств для возврата НДФЛ сотруднику, то в 10-дневные сроки после поступления заявления от него работодателю следует обратиться в ИФНС с ходатайством на возврат излишне уплаченного налога в бюджет. Ходатайство подается на бланке, который был утвержден письмом ФНС от 2015 года №ММВ-7-8/90@.
Таким образом, возврат НДФЛ, который излишне был удержан из заработной платы сотрудника, может произвести как налоговый агент в лице работодателя, так и налоговая инспекция. Для этого сотрудник подает соответствующее заявление и предоставляет комплект документов, подтверждающих право на вычет.
Дорогие читатели, каждый случай индивидуален. Если вы хотите узнать, как решить именно Вашу проблему, звоните по телефонам:
Следующая
НалогиЗаявление физического лица о предоставлении налогового вычета по НДФЛ: форма заявления
Отражение возврата НДФЛ в отчетах: 2-НДФЛ, 6-НДФЛ, Регистрах налогового учета по НДФЛ
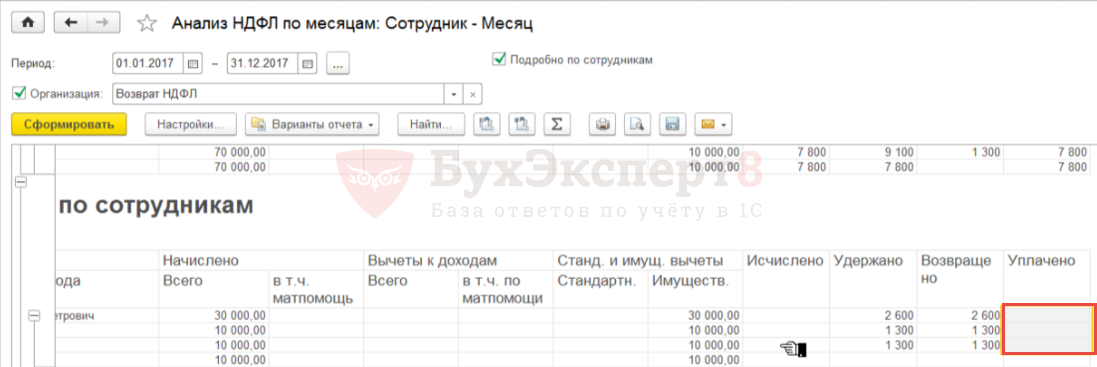
В справке 2-НДФЛ для передачи в ИФНС (Налоги и взносы – 2-НДФЛ для передачи в ИФНС) возврат НДФЛ отдельно не отражается, сумма возврата уменьшает сумму удержанного налога. Из-за уменьшения перечисленной суммы налога в бюджет на сумму возвращенного НДФЛ сотруднику, перечисленный до этой операции налог также уменьшается.
В результате в рассматриваемом примере после регистрации возврата налога в справке 2-НДФЛ налог исчисленный, удержанный и перечисленный будут равны нулю:
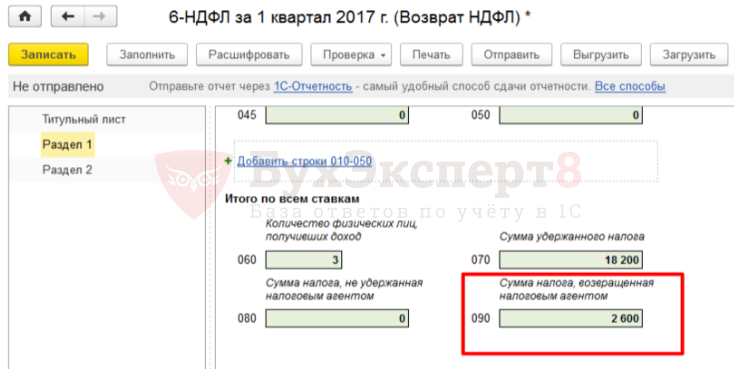
В расчете 6-НДФЛ за 1 квартал 2017 г. сумма возвращенного НДФЛ отразится в строке 090 Раздела 1. В Разделе 2 суммы возврата НДФЛ не отражаются.
В Регистре налогового учета по НДФЛ (Налоги и взносы – Отчеты по налогам и взносам — Регистр налогового учета по НДФЛ) операция возврата НДФЛ отражается следующим образом:
- в Разделе 4 – в таблице «Возвращено излишне удержанного налога» показаны суммы возвращенного НДФЛ:
- в Разделе 4 – в таблице «Перечислено налога» отражаются изначально перечисленные суммы НДФЛ в бюджет и такие же отрицательные цифры из-за уменьшения суммы перечисляемого в бюджет налога за счет средств налогоплательщика, которому был произведен возврат НДФЛ :
- в Разделе 6 для рассматриваемого примера отражаются нулевые суммы исчисленного, удержанного и перечисленного НДФЛ:
В релизе 3.1.2.213 в Регистре налогового учета по НДФЛ ошибочно заполняется колонка Сумма налога, не удержанная налоговым агентом, в которой отражается сумма возвращенного НДФЛ.

