Ст. 102 нк рф. «налоговая тайна». сведения, составляющие налоговую тайну
Содержание:
- Ответственность за сохранность тайны
- Правовой режим доступа к информации, защищаемой в режиме налоговой тайны
- Налоговая тайна в российском законодательстве
- Изменения в НК РФ
- Последствия принятых изменений
- Лица, обязанные хранить налоговую тайну
- Получение информации о налогоплательщике
- Что не входит в понятие «налоговая тайна»: статья 102 НК РФ
- Налоговая публичность
- Какие данные не являются налоговой тайной?
- Это не налоговая тайна
Ответственность за сохранность тайны
Сохранность тайны относительно налогоплательщиков предусмотрена законодательством, все данные, которые подпадают под акты о налоговой тайне должны иметь доступ особо секретного режима, за их разглашение существует ответственность.
Предусмотрены 2 вида нарушения хранения тайны, это:
- Поступление информации выполняющим свои обязанности лицам;
- Утеря документов с секретными данными.
При этом определение нарушения конфиденциальности наступает согласно нескольким правовым признакам:
- Нанесение лицу, относительно которого произошло разглашение тайны прямого ущерба;
- Противоправное поведение должностного лица, ответственного за сохранность данных;
- Причинно-следственная связь между действиями чиновника и получением ущерба налогоплательщиком.
Ответственность в данном случае наступает в зависимости от вида нарушения тайны:
- Материальная – нанесенный ущерб госорганами лицу возмещается из казны государства;
- Административная – предусмотрено взыскание штрафа от 4 000 до 5 000 рублей;
- Уголовная – предусмотрено лишение свободы до 3 лет, а при нанесении особо крупных размеров ущерба до 5 лет.
Порядок получения сведений
Получение необходимой информации может произойти путем официального запроса на основании законодательных актов, такой запрос могут выполнить в целях совершения правосудия, борьбы с коррупцией, контроля выполнения налоговых обязательств, формирования информационных государственных ресурсов:
- Судебные инстанции;
- Органы прокуратуры;
- Следственные отделы;
- Статистики;
- Пенсионного фонда;
- Медицинского страхования;
- Налоговой и архивной службы России;
- Аудиторской проверкой.
Совершая такой запрос, орган должен соблюдать все требования законодательства и делает его в специальной форме с разрешения руководителя инстанции с указанием даты запроса и ФИО запрашивающего сотрудника.
Запрос может быть выполнен только в случае проверки налогоплательщика по факту сокрытия доходов или для получения относительно него необходимой документации.
При этом работник учреждения по месту обращения должен принять запрос под расписку, если он выполнен на бумаге.
Важно: налогоплательщика о проведении данных мероприятий органы не обязаны уведомлять
Правовой режим доступа к информации, защищаемой в режиме налоговой тайны
Основываясь на этимологическом толковании слова «режим», предлагается понимать его как установленный порядок жизни и деятельности для достижения каких-либо целей.
В юридической литературе правовой режим определяется и как социальный режим некоторого объекта, закрепленный правовыми нормами и обеспеченный совокупностью юридических средств, и как порядок регулирования, который выражен в комплексе правовых средств, характеризующих особое сочетание взаимодействующих между собой дозволений, запретов, а также позитивных обязываний, создающих особую направленность регулирования.
В целях сохранения конфиденциальности получаемой налоговыми органами информации о налогоплательщиках правоохранительным органам при направлении запросов о предоставлении сведений, составляющих налоговую тайну, необходимо указывать конкретные обстоятельства, в связи с которыми возникла необходимость в получении указанных сведений, и мотивировать, что необходимость в предоставлении данной информации связана с исполнением обязанностей, возложенных на запрашивающее должностное лицо. Порядок предоставления конфиденциальной информации несколько различается в зависимости от того, какие органы за ней обращаются.
Законодательством не предусмотрена возможность предоставления имеющихся в налоговых органах библиотек, архивов, фондов, баз и банков данных, содержащих конфиденциальную информацию, сторонним организациям. Действующее законодательство предусматривает лишь возможность получения конфиденциальной налоговой информации. Прежде всего такая информация может быть предоставлена таможенным органам, органам государственных внебюджетных фондов и органам федеральной службы по экономическим и налоговым преступлениям, сотрудники которых сами имеют доступ к сведениям, составляющим налоговую тайну.
Одной из важнейших составляющих режима правовой защиты информации является установление юридической ответственности за нарушение порядка формирования ресурсов налоговозначимой информации и режима налоговой тайны. В данном случае (за подобные правонарушения) будут применяться следующие виды юридической ответственности: налоговая (финансовая), административная, уголовная, гражданско-правовая и дисциплинарная ответственность.
Разглашением налоговой тайны признается виновное противоправное, в нарушение режима защиты соответствующей конфиденциальной информации, действие (бездействие) должностного лица налогового (таможенного) органа, в результате которого она стала доступна третьим лицам.
Доступ к налоговой тайне имеют суды общей юрисдикции РФ и арбитражные суды РФ. При производстве по делам, возникающим в связи с оспариванием ненормативных актов, решений и действий (бездействия) налоговых органов и должностных лиц налоговых органов, при производстве по делам об административных правонарушениях, отнесенных к подведомственности соответствующих судов (ст. 29 АПК РФ; ст. 22 ГПК РФ), может возникать потребность в привлечении сведений о налогоплательщике в качестве доказательств. В этих случаях материалы, содержащие данные сведения, предоставляются налоговым органом по мотивированному письменному запросу судьи непосредственно в суд (ст. 66 АПК РФ; ст. 57 ГПК РФ).
Информация, необходимая для принудительного исполнения взыскания, предоставляется судебным приставам-исполнителям (государственным служащим, которые в соответствии со ст. 4 Федерального закона от 21 июля 1997 г. N 119-ФЗ «Об исполнительном производстве» исполняют судебные акты и акты других органов). В случае отсутствия информации о должнике, необходимой для принудительного исполнения, судебный пристав-исполнитель направляет мотивированный письменный запрос в налоговый орган об ИНН, о номерах счетов, о наименовании и месте нахождения банков и кредитных организаций, в которых находятся эти счета. Такая информация составляет объект налоговой тайны. Однако по запросу судебного пристава-исполнителя она должна быть предоставлена налоговым органом в трехдневный срок.
показать содержание
Налоговая тайна в российском законодательстве
Категория налоговой тайны – относительно новая для российского законодательства и была впервые введена в 1999 году со вступлением в силу первой части Налогового кодекса РФ. Положения налоговой тайны раскрыты в статье 102 документа. (скачать статью 102 НК РФ, последняя редакция)
Кодекс определяет налоговую тайну как любые данные, полученные соответствующими государственными органами о налогоплательщиках и плательщиках страховых взносов. Эти данные не могут быть разглашены, они имеют ограниченный доступ. Налоговая тайна распространяется на всех налогоплательщиков – физических и юридических лиц, индивидуальных предпринимателей.
Целью того, что данные о налогоплательщиках содержатся в тайне, является необходимость сохранить конфиденциальность информации, составляющей коммерческую тайну, персональных данных предпринимателя и наемных работников.
Налоговый кодекс не раскрывает перечень данных, относимых к категории налоговой тайны, но исходя из других норм кодекса, можно составить примерный перечень.
Данные, относящиеся к налоговой тайне, включают в себя:
- данные первичной документации (кассовые ордеры, накладные, квитанции);
- документы о движении фондов, денежных средств и других активов;
- финансовые документы, которые не подлежат раскрытию и опубликованию;
- личная информация работников;
- объекты интеллектуальной собственности (разработки, ноу-хау, патенты);
- данные о налогах и сборах, которые оплачены за товар, ввозимый на территорию Евразийского союза (ЕАЭС);
- прочая информация, включаемая в состав коммерческой тайны.
Таким образом, к налоговой тайне относится достаточно широкий круг информации, которая передается налоговым и другим государственным органам, но не должна быть общедоступна.
Статья 102 Налогового кодекса РФ (скачать статью 102 НК РФ, последняя редакция) отдельно оговаривает принципы налоговой тайны для специальных деклараций. Специальная декларация подается физическими лицами, которые желают в рамках очередного этапа «амнистии капиталов» задекларировать имущество в других странах – недвижимость, средства на счетах, ценные бумаги, корпоративные права.
Для специальных деклараций действуют более жесткие требования – закрытой является значительная часть информации из таких деклараций, включая данные о декларируемом имуществе, идентификационных кодах, о постановке на налоговый учет и т.д.
Изменения в НК РФ
В 2016 году были пересмотрены основания, на которых та или иная информация подлежит хранению в режиме секретности. К перечню данных, не входящих в категорию налоговой тайны, были добавлены три пункта:
- информация о среднем количестве зарегистрированных сотрудников компании, подаваемая за один календарный год, который предшествует году размещения таких сведений на веб-странице организации;
- сведения об уплаченных организацией в календарном году, предшествующем году размещения указанных сведений на веб-странице организации или любом другом сайте, суммах налогов и сборов без учета сумм сборов, уплаченных в связи с ввозом товаров на таможенную территорию ЕЭС, сумм налогов, уплаченных налоговым агентом;
- данные о доходах и расходах по документам, отражающим годовую финансовую отчетность организации за календарный год, предшествующий году публикации таких материалов в интернете.
Кроме того, изменения в законе теперь предписывают необходимость публикации сведений о недоимках и задолженностях налогоплательщика по каждому пункту, а также о возможностях применения к нему соответствующих мер, на официальном сайте федерального органа исполнительной власти. Однако размещение такой информации строго контролируется федеральным законодательством. Государство гарантирует, что информация, извлеченная из бухгалтерской отчетности, не будет раскрыта, а также оговаривает количество и характер запросов, согласно которым информация будет раскрываться. Введение такой поправки обусловлено загруженностью налоговой службы: количество запросов контрагентов на раскрытие сведений, подтверждающих добросовестность их партнера, уже давно превысило все возможные пределы. Реакцией налоговиков стало заявление, что они больше не будут предоставлять такую информацию, поскольку по закону им лишь предоставляется право на ее раскрытие, но это не является их обязанностью.
Последствия принятых изменений
Основной мотив произошедших изменений в законодательстве – желание сделать более прозрачной работу с контрагентами. Так, руководство ФНС считает, что при новой системе предприятия смогут более точно определить платежеспособность контрагента, избежать фирм-однодневок.
Система «Прозрачный бизнес» – не первый подобный сервис, но по сравнению с конкурирующими решениями (СПАРК, Сбис, и пр.) он будет бесплатным для использования. Следовательно, для предприятий малого и среднего бизнеса его использование будет более предпочтительным.
Однако у нововведений существует масса критиков. В частности, значительная часть российской экономики находится «в тени», и «теневого» контрагента невозможно проверить в принципе.
Также спорна польза раскрытия информации о задолженности и недоимках по налогам и сборам. При существующей системе администрирования налогов плательщикам приходится обжаловать ошибочные начисления, и процесс обжалования длительный. Информация же о наличии недоимок негативно повлияет на репутацию налогоплательщика, даже если недоимки касаются ошибочно начисленных налогов, в отношении которых продолжаются разбирательства.
Есть риск того, что после полноценного запуска системы проверки контрагентов у налогоплательщиков будет меньше шансов выиграть в спорной ситуации, ведь имея информацию о налоговых начислениях и оплатах контрагента, предприятия должны будут сами оценивать их платежеспособность и добропорядочность.
Существенный недостаток отмены режима налоговой тайны для части информации – попадание этой информации к недобросовестным конкурентам, которые могут использовать это нечестным образом. Например, теперь легко можно будет отследить доходность компании, ее финансовый потенциал, что обычно считается коммерческой тайной, особенно для малого и среднего бизнеса. Высокорентабельные предприятия, таким образом, смогут стать мишенью для рейдеров и недобросовестных конкурентов.
Как результат, после внесения изменений в налоговое законодательство предпринимателям нужно более серьезно подходить к вопросам своей безопасности – тщательно проверять контрагентов, не допускать недоимок по налогам и сборам, следить за действиями конкурентов.
Лица, обязанные хранить налоговую тайну
Согласно определению налоговой тайны ее режим устанавливается с момента получения налоговой службой, а также органами внутренних дел, внебюджетным фондом, таможенным органом, их должностными лицами сведений о налогоплательщике и далее в отношении данной информации.
Должностные лица органов внутренних дел на основании п. 1 ст. 36 НК РФ по запросу налоговых органов участвуют вместе с ними в выездных проверках. Таможенные органы пользуются правами и несут обязанности налоговых органов по взиманию налогов при перемещении товаров через таможенную границу России в соответствии с таможенным законодательством, НК РФ, иными федеральными законами, в том числе о налогах (п. 1 ст. 34 НК РФ).
Относительно государственных внебюджетных фондов отметим, что они не выступают непосредственно субъектами отношений, регулируемых законодательством о налогах и сборах. Статья 34.1 НК РФ, ранее устанавливающая полномочия органов государственных внебюджетных фондов в налоговых отношениях, в настоящее время утратила силу <1>, однако ст. 243 Кодекса предусматривает представление налогоплательщиками в ПФР и ФСС РФ отчетности по ЕСН. Таким образом, в отсутствие общих полномочий государственные внебюджетные фонды в настоящее время все же не лишены возможности непосредственно получать информацию о налогоплательщиках.
<1> Федеральный закон от 29 июня 2004 г. N 58-ФЗ.
Как было отмечено, в п. 2 ст. 102 НК РФ установлен более широкий по сравнению с данным в п. 1 этой статьи определением налоговой тайны перечень субъектов, на которых лежат обязанности по ее сохранению. Налоговая тайна не подлежит разглашению налоговой службой, органами внутренних дел, внебюджетными фондами и таможенными органами, их должностными лицами и привлекаемыми специалистами, экспертами. Представляется, что дополнительное включение в этот перечень экспертов и специалистов, которые участвуют в проведении конкретных действий в рамках налогового контроля на основании п. 1 ст. 95 и п. 1 ст. 96 НК РФ, продиктовано стремлением законодателя обеспечить сохранность налоговой тайны лицами, являющимися вторичными пользователями конфиденциальной информации, получившими ее от первичных пользователей.
Сведения о налогоплательщике, полученные непосредственно самим экспертом и (или) специалистом в процессе налогового контроля (например, в ходе проверки), в силу определения налоговой тайны к ней не относятся. Но эксперт и (или) специалист не имеют права разглашать полученную в процессе проверки от должностного лица налогового либо таможенного органа информацию, которая составляет налоговую тайну.
Отметим, что должностными лицами органов внутренних дел, экспертами и специалистами перечень участников отношений, регулируемых законодательством о налогах и сборах, потенциально способных получить сведения о налогоплательщике, не ограничивается. К ним также относятся:
- Минфин России и финансовые органы субъектов РФ и муниципальных образований (сведения о налогоплательщике могут стать им известны в рамках дачи разъяснений по вопросам применения законодательства о налогах и сборах);
- переводчики;
- понятые;
- избирательные комиссии.
Никаких требований конфиденциальности к информации о налогоплательщике, полученной указанными лицами, законодательство о налогах и сборах не содержит. Необходимо признать наличие пробела в законодательном регулировании. Отсутствие упоминания таких лиц в перечне субъектов, обязанных не разглашать налоговую тайну, исключает саму возможность передачи конфиденциальных сведений этим лицам от налоговых и таможенных органов, органов внутренних дел, экспертов и специалистов, т.е. первичных и вторичных пользователей данной информации.
На практике упомянутый пробел несколько нивелируется лишь в отношении переводчиков — включением в договор условия о неразглашении ими сведений о налогоплательщике. Напомним, что переводчики для проведения конкретных действий в рамках налогового контроля привлекаются на договорной основе (п. 1 ст. 97 НК РФ).
Получение информации о налогоплательщике
Налоговый кодекс определяет правила и способы получения налоговым органом сведений о налогоплательщике. Главным требованием здесь является необходимость получать данную информацию непосредственно при исполнении представителя того или иного органа своих полномочий. Если некая информация становится доступна представителю налоговой службы случайно, то она не относится к категории налоговой тайны. Налоговый кодекс заявляет, что в этом случае нет даже оснований говорить о какой-то секретности: по определению невозможно считать то, что становится известным третьим лицам в случайном порядке.
Получение информации о налогоплательщике регулируется тремя статьями. С. 31 НК РФ дает исполняющему свои полномочия представителю налогового органа запросить необходимые ему данные, а ст. 23 делает налогоплательщика обязанным такие данные предоставить. В случае невыполнения этой статьи, налогоплательщику грозят штрафные санкции, оговоренные в ст. 129.
Нужную информацию налоговые органы получают с помощью различных приемов. Наиболее распространены налоговые проверки источников доходов. Суть такой проверки зависит от характера собственности. Это может быть изучение показаний контрольно-измерительных приборов, осмотр хозяйственных помещений или получение разъяснений от налогоплательщика. Все данные, полученные в ходе этих мероприятий, являются информацией, защищаемой в режиме налоговой тайны.
Что не входит в понятие «налоговая тайна»: статья 102 НК РФ
Статья 102 НК РФ перечисляет все виды данных, не подпадающих под категорию налоговой тайны. В отношении таких сведений обеспечение конфиденциальности не требуется.
Общедоступная информация
В отношении физических лиц понятие «налоговая тайна» совпадает с определением персональных данных, приведенным в законе «О персональных данных» № 152-ФЗ от 27.07.2006 года. К числу общедоступных сведений, в силу закона № 152-ФЗ, относятся:
- фамилия, имя, отчество;
- дата и место рождения;
- номер телефона (как стационарного, так и мобильного);
- данные о профессии.
Что касается субъектов предпринимательской деятельности, то есть организаций и ИП, общедоступной считается информация о:
Подпишитесь на рассылку
- наименовании предприятия (полного и сокращенного);
- форме собственности юридического лица (общество с ограниченной ответственностью, акционерное общество и т. д.);
- юридическом и фактическом адресе организации или офиса ИП;
- структуре юридического лица;
- фамилии, имени, отчестве ИП или руководителя юридического лица.
Важно: в разряд общедоступных данных также попадают сведения, в отношении которых налогоплательщик предоставил письменное согласие на распространение. Например, это могут быть банковские реквизиты или место работы и должность гражданина и т
д.)
Сведения об ИНН
Идентификационный номер налогоплательщика не требует обеспечения конфиденциальности, независимо от статуса его носителя. Так, указанную информацию можно получить в онлайн-режиме, зная паспортные данные физического или точное наименование юридического лица.
Данные о нарушениях налогового законодательства
Пункт актуален, в больше степени, для организаций и ИП. Усеченные версии ЕГРЮЛ и ЕГРИП содержат информацию о нарушении закона в части налоговых правонарушений, а также мерах, принятых в связи с этим в отношении налогоплательщика. Такие данные доступны каждому пользователю интернета, поскольку могут иметь значение, например, для контрагентов — при решении вопроса о заключении сделки и т. п.
Данные о результатах налоговых проверок
Указанная категория сведений не требует обеспечения конфиденциальности исключительно в части результатов налоговой проверки, проведенной в отношении кандидата в члены выборного органа федерального или регионального уровня. Распространение такой информации допускается только в адрес избирательной комиссии. То есть рядовой гражданин получить данные об имущественном и финансовом положении кандидата или его супруга (супруги) не сможет.
Сведения о налоговом режиме налогоплательщика
Не является налоговой тайной информация о специальном режиме налогообложения налогоплательщика — организации или индивидуального предпринимателя. Перечень таких режимов представлен в главе 26 НК РФ и включает в себя:
- единый сельскохозяйственный налог (для сельскохозяйственных товаропроизводителей);
- УСН (упрощенная система) — применяется, как правило, в сфере малого бизнеса;
- ЕНВД (единый налог на вмененный доход) — устанавливается для отдельных видов предпринимательской деятельности. Например, оказание бытовых или ветеринарных услуг, розничная торговля в павильонах и пр.;
- налогообложение при исполнении соглашения о разделе продукции — система, предусмотренная для инвесторов государственных проектов.
Данные, предоставляемые органам местного самоуправления
В понятие «налоговая тайна» такие данные не попадают только в случае передачи местным властям информации, представленной подконтрольными им плательщиками сборов — в целях проверки ее достоверности.
Важно: существует еще одно исключение из числа сведений, составляющих налоговую тайну, которое касается международных отношений. Это данные, передаваемые иностранным правоохранительным или налоговым органам в соответствии с международными соглашениями и договорами
Налоговая публичность
В западноевропейской юридической практике предусмотрена возможность открытого декларирования сведений о размерах и источниках доходов и других налоговых сведений. Возможность налоговой публичности базируется на гарантированном Конституцией праве каждого гражданина знакомиться с документами, выпущенными органами государственной власти, если те касаются соблюдения его прав и свобод. Уплата налогов по определению является публично-правовой обязанностью, и если некто, в особенности государственный или общественный деятель, уклоняется от ее исполнения, то это наносит ущерб всем гражданам. В западноевропейских законодательных кодексах приводится перечень сведений из налоговой декларации — налоговая тайна при этом продолжает существовать как одно из основных прав человека — который может быть опубликован. Реализация права каждого налогоплательщика на принятие мер, направленных на контроль исполнения каждым налоговой повинности, осуществляется ежегодной публикацией соответствующих сведений.
Какие данные не являются налоговой тайной?
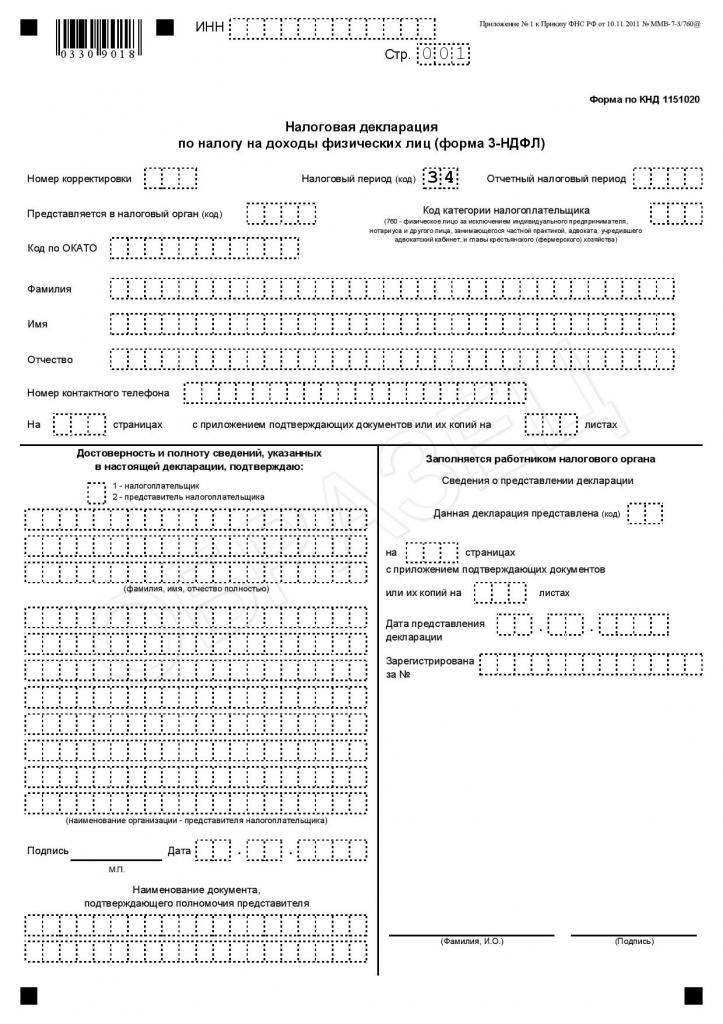
Российское налоговое законодательство не определяет данные, причисляемые к налоговой тайне, однако достаточно четко указывает, что тайной не является. Это закрепляется в подпунктах 1.1-1.13 статьи 102 Налогового кодекса РФ.
Исходя из норм кодекса, не являются налоговой тайной такие данные:
- данные, которые являются общедоступными, или которые сам налогоплательщик определил, как общедоступные – название организации (ФИО физического лица или ИП), контактные данные, номера телефонов, вид деятельности и аналогичные данные;
- данные об идентификационном номере налогоплательщика (ИНН);
- данные о нарушениях налогового законодательства налогоплательщиками;
- данные, полученные от соответствующих органов иностранных государств;
- данные о доходах кандидатов на выборные должности, подаваемые в избирательные комиссии;
- данные, передаваемые в ГИС ГМП (государственная информационная система о государственных и муниципальных платежах) – информация об оплате госпошлины, административных штрафов и т.д.;
- информация о специальных налоговых режимах (УСН, ЕНВД и аналогичные);
- информация о постановке на налоговый учет физических лиц и иностранных организаций.
Данный перечень действовал до 2016 года и представлял собой данные, которые не представляли собой конфиденциальную информацию и были общедоступными.
Однако начиная с 2016 года из разряда налоговой тайны были выведены также важные данные о налогоплательщиках:
- данные о среднесписочной численности работников;
- данные о суммах уплаченных налогов и сборов;
- данные о доходах и расходах организаций.
Как видно, понятие налоговой тайны после 2016 года в значительной степени потеряло свою актуальность, ведь огромный массив данных теперь может быть свободно опубликован в общедоступных источниках.
Это не налоговая тайна
Перечень «засекреченных» сведений не является закрытым, тогда как данные, не относимые к налоговой тайне, четко перечислены в НК РФ. В отличие от сведений, составляющих тайну, остальные данные называются «общедоступными». Это значит, что конфиденциальность для них необязательна.
Для граждан-физлиц, чьи персональные данные защищаются законом наравне с налоговой тайной, общедоступными считаются:
- ФИО;
- число и место рождения;
- номера телефонов;
- сведения о профессиональной занятости.
Относительно юридических лиц не относятся к налоговой тайне такие сведения:
- название организации как в полном, так и в сокращенном виде;
- форма собственности юрлица (АО, ООО и др.);
- адрес фирмы (фактическое местопребывание или юридический);
- имена руководства.
ВАЖНАЯ ИНФОРМАЦИЯ! Если гражданин или уполномоченное лицо от организации подписали специальный документ о том, что разрешают распоряжаться рядом сведений (например., информацией о месте работы, банковских реквизитах, достижениях и пр.), то эта информация автоматически исключается из круга, составляющего налоговую тайну.
Что не является налоговой тайной
Как для физлиц – индивидуальных предпринимателей, так и для компаний не будут являться налоговой тайной:
- номер ИНН (его легко узнать по фамилии человека или названию фирмы, а они не относятся к тайне);
- сведения об имевших место налоговых нарушениях (эта информация содержится открыто в ЕГРЮЛ и ЕГРИП);
- результаты проверок налоговыми органами (запрещено распространение налоговой информации только о кандидатах в выборные органы);
- налоговый режим, используемый налогоплательщиком (общий или один из специальных);
- данные о платежах в госструктуры (они помещаются в открытую Государственную информационную систему);
- информация, переданная вышестоящим инстанциям из местных властей или иностранным органам в рамках международного сотрудничества.
Режим секретности нарушен
Нарушение налоговой тайны может иметь место в одной из следующих ситуаций:
- сотрудник, имеющий доступ к охраняемым законом сведениям, разгласил их;
- документы, на которых зафиксированы сведения, были утрачены.
Чтобы за такое нарушение по закону наступила юридическая ответственность, должны одновременно действовать три фактора:
- Разглашение сведений или утрата документов принесли их владельцу-налогоплательщику прямой ущерб.
- Установление вины соответствующего должностного лица, то есть сотрудника налоговых органов (виновное действие или бездействие).
- Именно это действие или бездействие стало прямой причиной причинения ущерба.

