Какие есть иностранные банки для физических лиц в россии: перечень учреждений
Содержание:
- Полная безопасность банков в Германии
- Фольксваген банк рус
- Пошаговая инструкция
- Как открыть счет за рубежом физическим лицом: особенности процедуры
- Список зарубежных банков в России
- Где стоит оформить потребительский кредит
- Коммерцбанк в России
- Категории швейцарских банков
- Крупнейшие банки Европы
- Какую программу лояльности предлагает SBI Банк
- Преимущества открытия расчетного счета за рубежом
- В каких иностранных банках открываем счета оффшорам
- Мерседес-Бенц Банк Рус
- Партнер стран со средним уровнем дохода
- Что делать?
- Отношение зарубежных банков к кредитованию российских граждан
Полная безопасность банков в Германии
Германия является лидером среди стран ЕС по многим показателям, в том числе по уровню жизни и размеру ВВП на душу населения.Банковская система Германии на сегодняшний день считается одной из самых сильных и стабильных в мире. Уровень просроченных кредитов в этой стране не превышает двухпроцентный порог – меньше только в США и Японии.
Банковский сектор Германии разделен на три части: частный, государственный и кооперативный. Законодательство в финансовом секторе отточено до идеала – жесткая нормативная регламентация деятельности банков не оставляет лазеек мошенникам, а строжайшие требования к отчетности исключают ситуации с “исчезновением” вкладов.
Пока Центральный банк Германии следит за осуществлением денежно-кредитной политики государства, контролирует финансовую систему и реализует монетарную политику, банки федеральных земель и коммерческие банки наращивают финансовую мощь страны, оказывая кредитную помощь гражданам и местным предприятиям.
Фольксваген банк рус
ООО Фольксваген Банк Рус» пришел на отечественный рынок только в 2010 году. Организация выступает официальным представителем одноименного международного концерна, который имеет свои организации различной направленности в пятидесяти странах мира.
Главным предназначением банка Фольксваген Банк Рус», как и других компаний концерна в соответствии с его стратегией, является стимулирование роста продаж производимых им автомобилей, в том числе благодаря предоставлению разнообразных финансовых услуг.
В первую очередь речь идет о программах финансирования, которые можно разделить на два мероприятия:
- сотрудничество с автодилерами;
- предоставление населению кредитов на приобретение автомобиля от ООО «Фольксваген Банк Рус».
Для юридических лиц предложение банка ограничивается следующими услугами:
- открытие счетов для расчетов в рублях;
- проведение платежей в рублях;
- использование электронной системы «Клиент-Банк».
Банк Фольксваген Банк Рус» является моноофисным, у него отсутствуют филиалы и отделения. Головной и единственный офис ООО «Фольксваген Банк Рус» находится в Москве. При рассмотрении его основных экономических показателей, в первую очередь размера активов, можно отнести банк Фольксваген Банк Рус» к среднему сегменту подобных организаций.
Единственным акционером банка является концерн Volkswagen, который действует в данном случае через две своих организации. Банк Фольксваген Банк Рус» не входит в число участников системы страхования вкладов населения, поэтому не привлекает депозиты физлиц.
Рейтинг Фольксваген Банк Рус:
- по активам: 112 место; 34 758 781 тыс. руб;
- по кредитам: 78 место; 28 623 273 тыс. руб.
Справочная информация Фольксваген Банк Рус:
- регистрационный номер:3500;
- дата регистрации Банком России:02.07.2010;
- БИК:044525619 ;
- основной государственный регистрационный номер:1107711000044 (02.07.2010) ;
- уставный капитал:880 000 000 рублей.
Лицензия (дата выдачи/последней замены):
- лицензия на осуществление банковских операций со средствами в рублях и иностранной валюте (без права привлечения во вклады денежных средств физических лиц) (20.08.2012);
- участие в системе страхования вкладов:нет.
Пошаговая инструкция
Подготовка документов, поиски кредитной организации, переговоры, залог и прочее. Для оформления кредита за границей вам придется проделать огромный объем работы. Поэтому мы приготовили для вас пошаговую инструкцию, как увеличить шансы одобрения займа в заграничном банке и получить деньги.
Определение цели и страны. От цели кредита зависит страна, в которой вы будете выбирать банк. Условия и требования для иностранцев у банков разных стран могут заметно отличаться. Например, если вы хотите получить кредит на недвижимость, то с большей лояльностью к вам отнесутся банки Испании, Франции, Латвии и Кипра. А в Японии, Швейцарии, Великобритании, США и Чехии ваши шансы изначально будут занижены.
Выбор банка. Далее изучите рынок кредитования в выбранной стране и подберите подходящие под ваши запросы банки. Лучше всего заранее спланировать погашение долга и сопутствующие расходы при оформлении кредита
Если вы собираетесь использовать кредит в России, то обратите внимание на курс валюты страны к рублю Учитывайте показатели надежности банков — размер капитала, рейтинги, упоминания в СМИ и другие. Изучите отзывы клиентов, особенно из России (если есть)
Сбор документов
Пакет документов для оформления зависит от банка и страны, В большинстве случаев вам нужно будет подготовить:
Загранпаспорт
Визу или вид на жительство
Документы, подтверждающие доходы за последние 1-2 года
Справку об отсутствии задолженностей по уплате налогов
Документы, подтверждающие трудоустройство
Документы на имущество в стране (если есть)
Справки о текущих задолженностях (кредитах, алиментах и других)
Для бизнеса — регистрационные и учредительные документы
Каждый документ должен быть переведен на английский или на язык государства, в котором вы планируете получать кредит. Переведенные копии нужно заверить у нотариуса.
- Подача заявки. Желательно делать это непосредственно в отделении банка — онлайн-заявки предусмотрены не всегда или не принимаются от иностранцев. Приготовьтесь к тому, что вам придется общаться с менеджерами банка на другом языке — если вы не знаете его достаточно хорошо, то вам может потребоваться помощь переводчика (его услуги оплачиваются отдельно)
- Ожидание решения. Заявки от иностранцев рассматриваются дольше, чем от граждан страны — решение вы получите в течение одной-двух недель. В процессе рассмотрения сотрудники банка могут связаться с вами, вашими родственниками и работодателем для уточнения деталей
- Получение денег. Сумма кредита может быть перечислена на счет в банке или, реже, выдана наличными. Первый вариант подойдет тем, кто собирается перевести деньги в Россию. Второй — для тех, кто собирается потратить деньги в другой стране. Целевые и ипотечные кредиты будут перечислены на счет продавца
Как открыть счет за рубежом физическим лицом: особенности процедуры
Прежде всего следует иметь в виду, что открыть счёт в одном из иностранных банков в России для физических лиц невозможно. В нашей стране нет иностранных финучреждений, оказывающих услуги населению, а есть организации с иностранным участием, российские «дочки» зарубежных банков. Они работают по российскому законодательству (хотя стратегия их деятельности может определяться материнскими структурами), в условиях экономических реалий страны и находятся под неусыпным надзором ЦБ РФ, а информация о счетах клиентов доступна для контроля налоговыми органами и другими властными структурами.
Если коротко отвечать на вопрос, может ли российское физлицо открыть счёт за границей, то это сделать можно, но не всем и процедура эта непростая по сравнению с открытием счёта в российском финучреждении. Федеральным законом от 7 мая 2013 года №79-ФЗ предусмотрен запрет отдельным категориям граждан открывать счета в иностранных банках, расположенных за пределами РФ, в том числе лицам на должностях в государственных органах и корпорациях, органах местного самоуправления, а также их супругам и несовершеннолетним детям.
Открытие вкладов в иностранных банках занимает от недели до нескольких месяцев, в зависимости от страны местонахождения и регламентов конкретного финучреждения. Для того, чтобы открыть счёт в европейском банке, потенциальный клиент должен лично посетить отделение иностранного финучреждения с пакетом документов, пройти собеседование и подать заявку, по результатам рассмотрение которого будет принято решение.
Основными мотивами для таких вложений является желание уберечь денежные средства от «страновых» рисков: экономической нестабильности и непредсказуемой политики государства в финансовой сфере. Кроме того, наличие счёта в иностранном банке даёт его обладателю доступ к различным инвестиционным продуктам и является дополнительным подспорьем при приобретении недвижимости и получении вида на жительство.
Как вариант, можно воспользоваться услугами специализированных компаний-посредников, оказывающих услуги в области юриспруденции и финансов, заплатив им от нескольких сотен до нескольких тысяч долларов США. В этом случае все процедурные вопросы будет решать представитель, а будущий клиент иностранного финучреждения должен предоставить необходимые документы, в том числе содержащие подписи, заверенные в консульстве страны нахождения банковской организации или в отделении его российской «дочки». Многие финучреждения и при наличии такого представительства могут открыть счёта только после общения с заявителем, хотя бы по телефону или в одном из представительств на территории России.
Некоторые зарубежные финучреждения предъявляют к заявителям повышенные требования, например, наличие вида на жительство. С другой стороны, есть и противоположные примеры, например, латвийский Rietumu Banka, которые не только открывает счета в дистанционном режиме (за определённую плату) и обеспечивает курьерскую доставку на территорию России карт, с которых можно переводить деньги на карты других европейских банков, но и оказывает содействие в приобретении вида на жительства в Латвии.
Весьма существенным фактором является требование к минимальной сумме денежных средств, размещаемых на счету в иностранном финучреждении. Как правило, значение показателя составляет 50 тыс. долларов США (евро). Лишь в ряде банковских структур, находящихся в офшорах, Китае и странах Балтии, минимальная сумма вклада гораздо меньше, вплоть до 100-200 долларов США. Если же заявитель готов положить на счёт денежные средства от 100 тыс. долларов США (евро), то перечень финучреждений, готовых рассмотреть соответствующую заявку, существенно расширится. А для долларовых миллионеров будут доступны услуги крупнейших мировых финансовых структур, таких, как, например, Barclays, Credit Swiss и других.
В настоящее время российское государство достаточно спокойно относится к размещению средств российских граждан в иностранных финучреждениях. Отечественное законодательство стало в этом отношении гораздо либеральнее, чем лет десять назад. Однако вкладчику следует помнить, что об открытии вклада в зарубежном банке должна быть извещена налоговая служба. Кроме того, перечень операций зачисления средств на счёт ограничен. Несоблюдение этих требований может привести к наложению штрафов, причём довольно существенных.
Знаете ли Вы что
Самые активные кредитные заемщики — это люди в возрасте от 25 до 45 лет.
Оформить выгодный кредит для людей в возрасте от 18 до 75 лет
Список зарубежных банков в России
| Банк | Лицензия ЦБ | Тип | Дата регистрации | Страна | Собственник | В сфере интересов | Активы нетто на 01.07.2018, тыс. руб. | Место по активам в России на 01.07.2018 | |
|---|---|---|---|---|---|---|---|---|---|
| 1. | ЮниКредит Банк | 1 | банк | 15.11.1991 | Италия | 1 271 254 244 | 10 | ||
| 2. | Райффайзенбанк | 3292 | банк | 10.06.1996 | Австрия | 976 190 029 | 11 | ||
| 3. | Росбанк | 2272 | банк | 02.03.1993 | Франция | 946 878 880 | 13 | ||
| 4. | Ситибанк | 2557 | банк | 01.11.1993 | США | 498 922 864 | 24 | ||
| 5. | Восточный Экспресс Банк | 1460 | банк | 12.05.1991 | зарубежные инвестфонды | 304 069 785 | 34 | ||
| 6. | Хоум Кредит | 316 | банк | 12.05.1992 | Чехия | 265 905 845 | 38 | ||
| 7. | ДельтаКредит | 3338 | банк | 04.02.1999 | Франция | 189 439 867 | 44 | ||
| 8. | ИНГ Банк | 2495 | банк | 13.09.1993 | Нидерланды | 167 086 174 | 47 | ||
| 9. | Нордеа Банк | 3016 | банк | 03.08.1994 | Швеция | 161 883 724 | 49 | ||
| 10. | ОТП Банк | 2766 | банк | 28.03.1994 | Венгрия | 145 512 068 | 52 | ||
| 11. | Кредит Европа Банк | 3311 | банк | 23.05.1997 | Турция | 133 680 336 | 54 | ||
| 12. | Русфинанс Банк | 1792 | банк | 12.05.1992 | Франция | 124 282 255 | 59 | ||
| 13. | Центр-инвест | 2225 | банк | 28.12.1992 | зарубежные инвестфонды | 111 858 702 | 65 | ||
| 14. | РН Банк | 170 | банк | 26.04.1991 | Франция, Италия | 87 793 962 | 76 | ||
| 15. | Сумитомо Мицуи | 3494 | банк | 07.04.2009 | Япония | 75 252 959 | 79 | ||
| 16. | Дойче Банк | 3328 | банк | 17.04.1998 | Германия | 74 145 057 | 80 | ||
| 17. | Мидзухо Банк | 3337 | банк | 15.01.1999 | Япония | 73 860 586 | 81 | ||
| 18. | Эйч-Эс-Би-Си Банк | 3290 | банк | 23.04.1996 | Великобритания | 69 642 081 | 82 | ||
| 19. | Тойота Банк | 3470 | банк | 03.04.2007 | Япония | 61 081 888 | 88 | ||
| 20. | Банк оф Токио-Мицубиси | 3465 | банк | 29.05.2006 | Япония | 59 063 512 | 90 | ||
| 21. | АйСиБиСи Банк | 3475 | банк | 30.08.2007 | Китай | 58 015 406 | 94 | ||
| 22. | Банк Интеза | 2216 | банк | 31.12.1992 | Италия | 57 810 137 | 95 | ||
| 23. | Коммерцбанк (Евразия) | 3333 | банк | 10.12.1998 | Германия | 52 864 314 | 100 | ||
| 24. | Данске банк | 3307 | банк | 28.11.1996 | Дания | 52 281 793 | 103 | ||
| 25. | БНП Париба Банк | 3407 | банк | 28.08.2002 | Франция | 51 088 234 | 105 | ||
| 26. | СЭБ Банк | 3235 | банк | 15.03.1995 | Швеция | 48 657 139 | 106 | ||
| 27. | Мир Бизнес Банк | 3396 | банк | 30.01.2002 | Иран | 45 281 550 | 111 | ||
| 28. | Бэнк Оф Чайна | 2309 | банк | 23.04.1993 | Китай | 44 546 330 | 113 | ||
| 29. | Креди Агриколь КИБ | 1680 | банк | 24.12.1991 | Франция | 41 236 470 | 118 | ||
| 30. | Фольксваген Банк Рус | 3500 | банк | 02.07.2010 | Германия | 35 637 864 | 123 | ||
| 31. | Дж.П. Морган Банк | 2629 | банк | 26.10.1993 | США | 35 615 979 | 124 | ||
| 32. | Плюс Банк | 1189 | банк | 14.12.1990 | Казахстан | 34 484 604 | 125 | ||
| 33. | БМВ Банк | 3482 | банк | 17.03.2008 | Германия | 34 005 443 | 127 | ||
| 34. | Москоммерцбанк | 3365 | банк | 11.04.2001 | Казахстан | 27 073 691 | 138 | ||
| 35. | Мерседес-Бенц Банк Рус | 3473 | банк | 19.07.2007 | Германия | 25 524 720 | 143 | ||
| 36. | Чайна Констракшн | 3515 | банк | 04.03.2013 | Китай | 24 153 180 | 148 | ||
| 37. | Джей энд Ти Банк | 3061 | банк | 21.08.1994 | Словакия | 20 344 883 | 158 | ||
| 38. | Денизбанк Москва | 3330 | банк | 15.06.1998 | Турция | 19 997 805 | 161 | ||
| 39. | Банк Кредит Свисс | 2494 | банк | 13.09.1993 | Швейцария | 19 278 899 | 165 | ||
| 40. | Морган Стэнли Банк | 3456 | банк | 08.06.2005 | США | 18 938 865 | 167 | ||
| 41. | Натиксис Банк | 3390 | банк | 17.01.2002 | Франция | 18 760 324 | 169 | ||
| 42. | МС Банк Рус | 2789 | банк | 13.04.1994 | Япония | 17 224 920 | 171 | ||
| 43. | Ури Банк | 3479 | банк | 18.10.2007 | Корея | 15 583 175 | 175 | ||
| 44. | Ишбанк | 2867 | банк | 01.06.1994 | Турция | 14 688 551 | 186 | ||
| 45. | МБА-Москва | 3395 | банк | 24.01.2002 | Азербайджан | 13 224 115 | 195 | ||
| 46. | КЭБ ЭйчЭнБи Банк | 3525 | банк | 06.06.2014 | Корея | 12 780 579 | 198 | ||
| 47. | Солид Банк | 1329 | банк | 04.01.1991 | Япония | 11 573 280 | 203 | ||
| 48. | Голдман Сакс Банк | 3490 | банк | 30.10.2008 | США | 9 469 696 | 215 | ||
| 49. | Ю Би Эс Банк | 3463 | банк | 09.03.2006 | Швейцария | 8 866 895 | 218 | ||
| 50. | Азия-Инвест Банк | 3303 | банк | 30.08.1996 | Узбекистан | 7 285 612 | 244 | ||
| 51. | Коммерческий Индо Банк | 3446 | банк | 05.11.2003 | Индия | 6 883 793 | 247 | ||
| 52. | Зираат Банк | 2559 | банк | 01.11.1993 | Турция | 6 750 108 | 249 | ||
| 53. | Чайнасельхозбанк | 3529 | банк | 25.09.2014 | Китай | 6 364 864 | 261 | ||
| 54. | Банк ПСА Финанс РУС | 3481 | банк | 13.03.2008 | Франция | 5 750 150 | 268 | ||
| 55. | Икано Банк | 3519 | банк | 02.04.2013 | Швеция, Турция | 3 832 969 | 302 | ||
| 56. | Евразийский Банк | 969 | банк | 27.11.1990 | Казахстан | 3 392 402 | 324 | ||
| 57. | Вестерн Юнион ДП Восток | 2726 | НКО | 01.03.1994 | США | 3 036 010 | 339 | ||
| 58. | Америкэн Экспресс Банк | 3460 | банк | 15.12.2005 | США | 2 996 680 | 342 | ||
| 59. | ПэйПал РУ | 3517 | НКО | 13.03.2013 | США | 2 987 428 | 343 | ||
| 60. | Оней Банк | 3516 | банк | 28.02.2013 | Франция, Турция | 2 283 381 | 368 | ||
| 61. | ИК Банк | 1732 | банк | 27.03.1992 | Болгария | 1 610 735 | 408 | ||
| 62. | Московский Клиринговый Центр | 3314 | НКО | 30.06.1992 | зарубежные инвестфонды | 1 087 148 | 450 | ||
| 63. | Си Ди Би Банк | 3339 | банк | 12.04.1999 | Кипр | 581 486 | 483 | ||
| 64. | Объединенная расчетная система | 3342 | НКО | 11.08.1999 | Франция | Росбанк | 402 631 | 496 | |
| 65. | ПэйЮ | 3518 | НКО | 08.04.2013 | ЮАР | 258 203 | 506 | ||
| 66. | Глобал Эксчейндж | 3533 | НКО | 16.04.2016 | Испания | 196 264 | 511 |
Где стоит оформить потребительский кредит
Если вы собираетесь взять кредит в иностранном банке, то рекомендуем вам обратить внимание на прогрессивные страны со стабильной экономикой. Требования к заемщикам-иностранцам там, конечно, строже, но и условия при этом будут достаточно выгодными
Как мы уже упоминали, банки сильно рискуют, когда выдают потребительские кредиты, особенно крупные, гражданам других стран. Поэтому и условия кредитования для них будут более жесткими. В этой таблице представлены примерные параметры потребительских кредитов в разных странах:
| Страна | Германия | Франция | Великобритания | США |
| Средняя ставка в год | 4,3% | 5% | 6,5% | 2,75% |
| Срок погашения | До 6 лет | До 3 лет | До 5 лет | До 5 лет |
| Максимальный размер кредита | 100 000 евро | Не более четверти всех доходов за календарный год | 10 000 фунтов стерлингов | 10 000 долларов США |
В иностранном банке можно оформить как нецелевой, так и целевой кредит. Во втором случае он часто должен быть использован в пределах той страны, где был получен.
Коммерцбанк в России
Мы являемся Вашим партнером по банковскому обслуживанию корпоративных клиентов в России. Воспользуйтесь преимуществами работы с нами, обеспечиваемыми многолетним опытом и единой моделью обслуживания.
Коммерцбанк АГ одним из первых западных банков открыл представительство в России. В 1993 году Дрезднер Банк ЗАО, дочерний банк Дрезднер Банка АГ, начал свою работу в Санкт-Петербурге. В 1999 году в Москве лицензию на осуществление банковских операций получил 100%-ный дочерний банк Коммерцбанка АГ – Закрытое акционерное общество «КОММЕРЦБАНК (ЕВРАЗИЯ)». После слияния двух банков под торговой маркой Коммерцбанк в 2010 году в России продолжает свою деятельность АО «КОММЕРЦБАНК (ЕВРАЗИЯ)» с головным офисом в Москве и филиалом в Санкт-Петербурге.
Многолетняя работа Коммерцбанка в России позволила нам детально изучить рынок. Используя наши знания и опыт, мы предлагаем широкий спектр финансовых услуг как немецким компаниям, работающим на российском рынке, так и международным компаниями, выходящим на рынок Германии. Мы – Ваш стратегический партнер для международного бизнеса.
Мы ориентируемся на интересы клиента и тесно взаимодействуем с подразделениями Коммерцбанка АГ в Германии и других странах мира. Ваши менеджеры координируют обслуживание международных групп и концернов, учитывая специфику российского рынка и требования местного законодательства.
Категории швейцарских банков
Большинство банков Швейцарии, которые работают с иностранными клиентами, можно условно разделить на четыре категории.
- К первой относятся системообразующие не только для самой страны, но и для всей мировой банковской системы UBS и Credit Swiss.
- Ко второй – представительства таких иностранных банков, как BNP Paribas, HSBC, Deutsche Bank, Barclay’s, Arab bank, Habib bank и другие.
- К третьей – старейшие семейные банки Швейцарии. То, что называют private banking. Не стоит путать их с обслуживанием состоятельных клиентов в Сбербанке, ВТБ и других российских государственных или полугосударственных учреждениях.
Именитые частные швейцарские банки были основаны в конце XVIII – начале XIX веков и на протяжении многих поколений принадлежат одним и тем же семьям. За это время им удалось пережить Наполеона, Великую депрессию, две мировых войны и ещё с десяток финансовых кризисов и военных конфликтов. Громкие имена среди них: Lombard Odier (год основания – 1796), Mirabaud (1819), Pictet (1805), Bordier (1844), а также Rothschild Bank (1810) в Женеве и в Цюрихе.
Для сравнения: самый крупный частный банк в России был основан чуть более 20 лет назад. Он в 3 раза меньше среднего европейского банка и примерно в 36 раз – крупнейшего.
- К четвертой категории можно отнести небольшие швейцарские банки, которые, впрочем, существенно крупнее российского Альфа-Банка (но мельче классических швейцарских). Они были основаны в последние 20-25 лет, отличаются молодым менеджментом и могут чаще менять политику.
В классификацию не попали так называемые кантональные банки, которые частично или полностью принадлежат этим территориально-административным единицам Швейцарии и обычно не обслуживают клиентов из зарубежья.
Говоря о надежности швейцарских банков, стоит упомянуть, что суммарная величина активов под управлением только двух крупнейших из них – UBS и Credit Swiss – по последним данным составляет $1 284 млрд., что почти в два раза превышает ВВП самой Швейцарии ($705 миллиардов). Надежность гарантируется репутацией банков, а не правительством.
Зарубежные банковские счета открывают не только в Швейцарии, Лихтенштейне и Великобритании, но и в других странах. В Европе – это также Австрия, Люксембург и Андорра. В странах Азии популярны банки Гонконга и Сингапура. На Ближнем Востоке – ОАЭ. А вот японские банки, напротив, с клиентами из России работать пока не готовы.
Крупнейшие банки Европы
20 крупнейших банков Европы по размеру активов по состоянию на 31 декабря 2020 года.
| Классифицировать | банк | Общие активы (миллиарды долларов США ) | Штаб-квартира город |
|---|---|---|---|
| 1 | BNP Paribas | 3 080,55 | Париж |
| 2 | HSBC | 2 984,16 | Лондон |
| 3 | Crédit Agricole | 2 741,77 | Париж |
| 4 | Banco Santander | 1844,95 | Сантандер (юридический) и Мадрид (производственный) |
| 5 | Barclays | 1 842,49 | Лондон |
| 6 | Société Générale | 1,788,32 | Париж |
| 7 | Группа BPCE | 1,768,51 | Париж |
| 8 | немецкий банк | 1 621,11 | Франкфурт |
| 9 | Интеза Санпаоло | 1226,44 | Турин |
| 10 | Lloyds Banking Group | 1 189,54 | Эдинбург (юридический) и Лондон (производственный) |
| 11 | ING Group | 1 146,51 | Амстердам |
| 12 | UniCredit | 1 139,40 | Милан |
| 13 | UBS | 1 125,77 | Цюрих |
| 14 | NatWest Group | 1 091,54 | Эдинбург |
| 15 | Crédit Mutuel Group | 1 044,98 | Страсбург |
| 16 | Credit Suisse | 910,79 | Цюрих |
| 17 | La Banque Postale | 901,74 | Париж |
| 18 | CaixaBank | 809,01 | Валенсия |
| 18 | Banco Bilbao Vizcaya Argentaria | 795,85 | Бильбао (юридический) и Мадрид (производственный) |
| 20 | Стандартный чартерный | 789,05 | Лондон |
Какую программу лояльности предлагает SBI Банк
Важно отметить, что программа лояльности — общая для всей семьи. Общий кэшбэк баллами может достигать 10% от суммы покупок, а в магазинах партнеров — даже до 20%
При этом начисление баллов доступно в нужных категориях, которые семья может выбрать самостоятельно. Кэшбэк — многоуровневый и зависит от трат: бронзовый, серебряный и золотой. На каждом из этих уровней пользователям открываются новые категории с кэшбэком до 10%. Также покупки можно частично или полностью компенсировать баллами, срок действия которых никак не ограничен. Среди других дополнительных продуктов — процент на остаток по общему семейному счету в размере 6%.
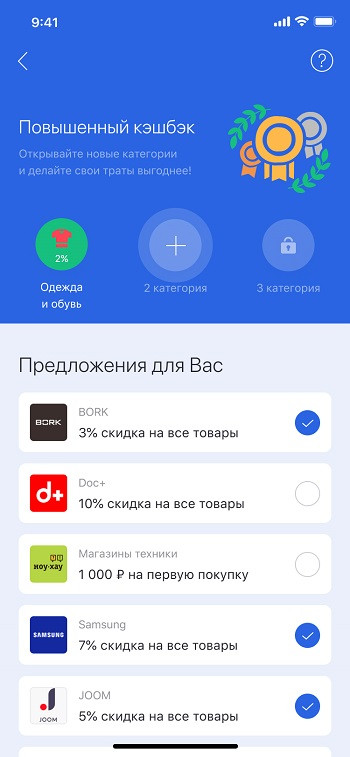 Кэшбэк — многоуровневый и зависит от трат: бронзовый, серебряный и золотой
На сегодняшний день «Свой круг» от SBI Банка — одно из самых любопытных банковских решений, которое по-настоящему собирает финансы всей семьи на одной платформе и формирует новый потребительский опыт.
Преимущества открытия расчетного счета за рубежом
Многие бизнесмены практикуют такой способ обеспечения сохранности своих средств, как перевод их в оффшоры — это дает возможность не только спрятать и сохранить деньги, но и выгодно сократить базу для налогообложения. Часто при открытии оффшорной компании к ней бесплатно прилагается банковский счет (того же или другого оффшора). Из европейских офшоров с более сильным регулированием банковской деятельности россияне предпочитают пользоваться услугами банков Лихтенштейна, Андорры, Швейцарии и Кипра.
Существуют преимущества и недостатки оффшорных счетов. В качестве плюсов можно отметить:
-
обеспечивается полная конфиденциальность владельца счета
-
гарантируется полная защита от возможных внутригосударственных рисков
-
счет можно открыть без выезда за пределы страны
Однако помимо плюсов, можно выделить и ряд недостатков:
-
открытие банковского счета (в отличие от брокерского) должно фиксироваться в налоговой инспекции
-
как правило, зарубежные банки принимают крупные суммы денег
-
иностранный банк может придирчиво изучать происхождение средств
-
иногда банк старается навязать клиенту собственные банковские продукты
-
на сегодня ставка ЕЦБ равна нулю, т.е. ставка по депозитам также лежит около нуля или даже отрицательна
Дополнительно следует отметить, что при выборе подходящего зарубежного банка необходимо трезво оценивать состояние экономики и наличие политических проблем в государстве.
В каких иностранных банках открываем счета оффшорам
Еще 2-3 года назад ситуация для оффшоров была критической, что касалось открытия счетов в иностранных (особенно европейских) банках. Это было связано с запущенной международной активной деофшоризацией, усилением мер по борьбе с отмыванием средств.

Сейчас можно сказать, что ситуация стабилизировалась. Оффшорные юрисдикции пошли навстречу требованиям ФАТФ и ОЭСР, многие банки стали разделять потенциальных клиентов по степени риска, направленности их деятельности, пытаясь разобраться в особенностях, понять специфику, чтобы сотрудничать.
Таким образом сейчас оффшор сможет подобрать иностранный банк, платежную систему, которые будут готовы открыть счет. Наши эксперты согласно предоставленных вами данных помогут выбрать среди нескольких финансовых учреждений, требованиям которых оффшорный бизнес будет потенциально соответствовать.
Мерседес-Бенц Банк Рус
ООО «Мерседес-Бенц Банк Рус» — небольшой по размеру активов узкоспециализированный банк, принадлежащий крупному немецкому автоконцерну Daimler AG. Бизнес банка направлен на кредитование официальных дилерских центров Mercedes-Benz и выдачу в этих центрах кредитов гражданам на покупку автомобилей этой и других марок концерна Daimler.
Кредитное учреждение не является участником системы страхования вкладов, фондируется преимущественно за счет привлеченных межбанковских кредитов (в том числе от банков финансового подразделения концерна) и собственного капитала.
Сделка была совершена 3 августа 2007 года. В октябре название концерна DaimlerChrysler AG было изменено на Daimler AG*. Вслед за этим в конце 2007 года ДаймлерКрайслер Банк Рус получил действующее до настоящего момента название. Банк на 100% контролируется концерном Daimler AG (акции находятся в публичном обращении на Штутгартской и Франкфуртской фондовых биржах).
На текущий момент Мерседес-Бенц Банк Рус — это узкоспециализированная финорганизация, занимающаяся предоставлением кредитов частным клиентам на покупку автомобилей марки Mercedes-Benz и других марок производства концерна Daimler, а также финансированием официальных дилерских центров Mercedes-Benz. Кредитная организация не входит в систему страхования вкладов.
Банк представлен головным офисом в Москве и двумя кредитно-кассовыми офисами, работающими в дилерских центрах концерна в РФ (Новосибирск и Санкт-Петербург). Собственная сеть банкоматов не развита. Среднесписочная численность персонала на 1 января 2017 года составляла 92 человека.
Клиентам (как физлицам, так и компаниям) предлагаются кредитование на покупку автомобилей концерна (большое количество программ финансирования продажи коммерческих автомобилей для бизнеса), услуги страхования и лизинга (через партнеров). Банк активно кредитует компании-автодилеры, продающие автомобили марок концерна.
Партнер стран со средним уровнем дохода
Группа Всемирного банка сотрудничает со странами со средним уровнем дохода, которые являются одновременно ее клиентами и акционерами. Эти страны являются локомотивами роста мировой экономики, привлекают масштабные инвестиции на цели развития инфраструктуры и импортируют немалую долю экспортной продукции из экономически развитых государств и из более бедных стран. Многие из них отличаются высокими темпами экономического и социального прогресса, неуклонно возрастает их роль в поиске решений общемировых проблем.
Однако даже в странах со средним уровнем дохода – зачастую, в отдаленных районах – проживает свыше 70% бедного населения планеты. А вследствие ограниченного доступа к частному финансированию эти страны уязвимы к экономическим шокам и кризисам транснационального масштаба, в том числе к изменению климата, вынужденному переселению и пандемиям. Всемирный банк – один из важнейших партнеров стран со средним уровнем дохода, на долю которых приходится более 60% портфеля проектов МБРР.
- Мы предоставляем финансовые ресурсы в сочетании с аналитическими и техническими услугами.
- Мы предоставляем правительствам рекомендации по стратегическим вопросам, помогая им в проведении реформ, направленных на совершенствование услуг, привлечение дополнительных частных инвестиций, а также во внедрении инноваций и обмене опытом.
- Мы развиваем партнерские отношения со странами по мере возникновения новых проблем и изменения их характера, предоставляя им инновационные финансовые продукты и участвуя в разнообразных глобальных форумах.
В первую очередь, мы помогаем странам добиться устойчивого прогресса в области сокращения масштабов бедности и наращивания благосостояния
Мы уделяем особое внимание поддержке стран с уровнем дохода ниже среднего по мере их подъема по шкале экономического благополучия и перехода из числа клиентов МАР в ряды клиентов МБРР. Мы также расширяем свои возможности оказания странам помощи в преодолении нестабильности и конфликтов
И, как традиционный партнер стран со средним уровнем дохода, мы наращиваем объемы помощи всем этим странам в период кризиса.
Что делать?
Очевидно, что состоятельным лицам крайне важно как можно быстрее собрать все необходимые документы и подготовить подробное и четкое описание истории происхождения их капитала и денежных средств. Однако здесь могут возникнуть трудности с восстановлением истории – например, это очень проблематично сделать, если первый капитал был заработан много лет назад (например, в 90-е годы прошлого века).. В этом случае потенциальным клиентам банков можно порекомендовать собрать всю необходимую информацию заранее
Если не получается сделать это самостоятельно, можно привлечь профессиональных консультантов. Они запросят недостающие данные в финансовых организациях и налоговых органах, чтобы устранить «белые пятна», а также сформируют пакет документов, который в полном объеме удовлетворит требования банка.
В этом случае потенциальным клиентам банков можно порекомендовать собрать всю необходимую информацию заранее. Если не получается сделать это самостоятельно, можно привлечь профессиональных консультантов. Они запросят недостающие данные в финансовых организациях и налоговых органах, чтобы устранить «белые пятна», а также сформируют пакет документов, который в полном объеме удовлетворит требования банка.
Клиентам нужно будет очень основательно подходить к подготовке документации, которую они подают в зарубежные банки при открытии счетов. И к тому, как в дальнейшем выстраивать работу с кредитными организациями в целом.
Как собственнику и компании подготовиться к открытию счета в зарубежном банке:
-
Оценить состояние текущего архива и понять, насколько полно он отражает всю информацию, которая может быть интересна контролерам, нет ли там «белых пятен». Это касается как средств, которые планируется размещать на счете, так и уже хранящихся в банке.
-
Выявить недостающие звенья и собрать всю необходимую информацию.
-
Если не получается сделать это самостоятельно, обратиться к профессиональным консультантам.
Отношение зарубежных банков к кредитованию российских граждан
Ходят слухи, что за границей не очень-то «любят» российских заемщиков
Во-первых, зарубежные банки скептически (с осторожностью и опаской) относятся к клиентам – нерезидентам в целом. Во-вторых, при оформлении кредита с нерезидентами страны, кредитным специалистам приходится тратить дополнительное время для уточнения всех необходимых деталей
Любому кредитору перед выдачей займа необходимо ознакомится с кредитной историей заемщика. В России для этих целей существует Бюро кредитных историй. Заграничные же банки свободного доступа к нему не имеют, поэтому вынуждены обращаться в специальные инстанции для официального запроса кредитной истории того или иного потенциального заемщика (гражданина Российской Федерации).
Чем доступнее кредиты, тем выше риск их невозврата. Ведь возникает большая вероятность, что, гонясь за выгодой, деньги может взять недобросовестный или попросту безответственный нерезидент страны. Так же может возникнуть ситуация, что опираясь на низкую процентную ставку, заемщик с хорошей кредитоспособностью переоценит свои возможности и запросит большую сумму, которую бы он смог «потянуть».
Если гражданин России не может выплатить кредит, который брал в иностранном банке, то кредитная организация будет начислять ему пени за просрочку, а далее последуют штрафы.
Внимание! При игнорировании заемщиком всех правил кредитного договора, иностранные банки вправе обратиться в российские правоохранительные органы. Так что искать должника будут не только в той стране, где он взял кредит, но и на родине
Так что искать должника будут не только в той стране, где он взял кредит, но и на родине.
В зависимости от суммы взятого кредита, злостным неплательщикам может грозить запрет на въезд в страны шенгенской зоны.

