Как погасить кредитную карту сбербанка
Содержание:
- Важные нюансы
- Получение информации о долге в филиале кредитной организации
- Последствия несвоевременной оплаты
- Для чего нужно знать, как погасить задолженность по кредитной карте Сбербанка?
- Стратегия лавины
- Частичное погашение
- Как погасить задолженность
- Чем грозит просрочка?
- Где можно расплачиваться кредитной картой Сбербанка
- Что такое пеня за просрочку
- Как избежать долгов по кредитной карте
- Из чего складывается задолженность
- Удобные варианты погашения
- Что делать при наличии задолженности по кредитной карте
- Через какое время карта будет восстановлена?
- Как пользоваться кредитной картой Сбербанка: основные правила
Важные нюансы
При оформлении досрочного погашения кредита в Сбербанке нужно учитывать ряд существенных нюансов, которые будут иметь особое значение для клиента в вопросах экономии и кредитной истории. Основными важными особенностями является:
Выгода будет очевидной лишь в том случае, если договор кредитования будет закрыт в первой половине периода. Именно в это время проценты за пользование средствами банка особо значительные и поэтому экономия будет заметна. После этого на проценты идет уже значительно меньшая сумма и поэтому основная часть платежа и так идет на погашение самого долга. Вот почему при преждевременной выплате долга незадолго до конца графика сумма, сэкономленная на процентах, будет незначительной.
Расчет должен производиться только банком. Самостоятельно нельзя рассчитывать сумму, так как можно ошибиться, пусть и незначительно, но из-за этого договор закрыт не будет
Из-за нескольких рублей, конечно же, не будут начисляться штрафы, но вот система будет автоматически распознавать незакрытый договор, по которому имеются просрочки
Из-за этого кредитная история заемщика будет значительно ухудшена.
При выплате положенной суммы немаловажно обратить внимание на оговоренный банком срок. Это принципиально важно внести деньги именно в этот период, чтобы прошло списание по счету, и договор был закрыт.
лучше все же взять документ, подтверждающий закрытие задолженности полностью.
Лишь на первый взгляд соблюдения процедуры требует только погашение потребительского кредита. На самом деле рассчитать сумму долга по кредитной карте даже сложнее.
Многие ошибочно полагают, что для этого достаточно просто восполнить лимит. На самом деле пока договор полностью не закрыт и человек может воспользоваться картой в любое время, по ней также могут предусматриваться дополнительные платежи за извещения, страховку. Эти средства будут продолжать списывать со счета, пока карта активна, даже если на данный момент заемщик не пользуется кредитным лимитом. Кроме того, не все суммы всегда отображены в программе. Начисленные ранее штрафы и комиссии списываются только при снятии платы за пользование средствами банка. Вот почему сумма для полного закрытия долга может быть несколько выше, чем долг по кредитному лимиту. Именно поэтому карту также нужно закрывать таким же образом.
Именно поэтому лучше заранее уточнить условия досрочного погашения, чтобы в дальнейшем избежать проблем с кредитной историей и дополнительных переплат по договору
Особых трудностей в этом нет, но важно знать все нюансы и особенности процедуры
Получение информации о долге в филиале кредитной организации
Классический метод получения достоверной информации о размере долга по кредитной карточке состоит в обращении к сотруднику филиала кредитной организации. В момент посещения филиала вы должны иметь при себе как кредитную карту, информация по которой вас интересует, так и собственный паспорт, чтобы у вас была возможность доказать, что карта действительно принадлежит вам.
После предъявления карты и паспорта, сотрудник филиала кредитной организации распечатает для вас специальный лист, в котором будет содержаться не только информация о размере долга и объеме обязательного платежа, но и детализация операций, совершенных со счетом вашей карточки за отчетный период. Кроме того, в выданном сотрудником кредитной организацией листе будет содержаться информация о том, когда именно должен быть внесен обязательный платеж в счет долга по кредитной карточке.
Ключевой недостаток этого метода заключается в том, что вам придется потратить довольно существенное количество времени на посещение филиала кредитной организации и ожидание в очереди. Именно по этой причине многие клиенты описываемого банковского учреждения предпочитают не прибегать к этому методу.
Последствия несвоевременной оплаты
Помимо штрафных санкций и блокировки кредитного счета, клиент может столкнуться с другими неприятными проблемами.
Испорченная кредитная история
Например, получить кредит в Сбербанке или в другом банки России будет проблематично, поскольку кредитная история в связи с несвоевременной оплатой долга будет испорчена. Это обратимое последствие, ведь многие организации имеют программы для восстановления репутации недобросовестных заемщиков.
Огласка
О наличии задолженность перед банком, финансовое учреждение может сообщить работодателю или родственникам клиента, чем поставит владельца кредитки в неловкое положение. Обычно сотрудники колл-центра не сообщают конфиденциальную информацию сознательно, но могут сказать о цели своего звонка, а целью будет взыскание задолженности.
Несмотря на то, что основная цель банка вернуть свои деньги, а не скомпрометировать человека как неблагонадежного заемщика, для клиента будет неприятно, когда о его долгах будет известно нанимателю.
Увеличение суммы долга
Учитывая то, что пеня насчитывается ежедневно, выбраться из долгов становится проблематично. Как правило, в банке есть определенный порядок погашения долга. Когда клиент вносит платеж для погашения задолженности, в первую очередь погашается пеня, потом проценты за пользование кредитом и только в последнюю очередь сумма основного долга.
Таким образом, при недостаточности суммы на покрытие всей задолженности, будут погашены штрафные санкции и проценты, а сумма долга останется и на нее по-прежнему будет насчитываться пеня.
И еще одно очевидное последствие – это судебный иск, который дополнительно увеличит размер долга за счет издержек на судопроизводство.
Хотите пройти тест и узнать, какое конкретное онлайн-казино подходит
именно вам?
Желаете регулярно получать информацию о свежих бонусах от клубов?
Стремитесь постоянно быть в курсе событий игрового мира?
Подписывайтесь на наш чат-бот @Azartix_bot в Telegram!
ПОДПИСАТЬСЯ
Для чего нужно знать, как погасить задолженность по кредитной карте Сбербанка?
В первую очередь, быть в курсе своей задолженности следует для того, чтобы избежать неловких ситуаций в кассах магазинов, когда лимит израсходован и банк справедливо отказывает в проведении платежа. Во-вторых, манипуляции с установленным лимитом часто доставляют неудобства и проблемы самим держателям карт.
Банк, в случае просрочки может:
- заблокировать карту и счет, к которому она привязана;
- начислить неустойку за пропуск платежа;
- уведомлять БКИ,даже если клиент нарушил график на один день.
Последний пункт этого перечня особенно опасен. так как репутация клиента, как добросовестного заемщика ухудшается не только в Сбербанке, но и других кредитных организациях. Даже там, куда клиент никогда не обращался.
Чтобы избежать всех вышеперечисленных проблем, следует задолженность регулярно проверять.
Способы проверки задолженности по кредитке Сбербанка
Сбербанк — один из ведущих банков страны по количеству и качеству предлагаемых клиентам услуг. Неудивительно, что эта организация предлагает своим клиентам сразу несколько вариантов проверки задолженности. Быстрее остальных работает метод информирования по смс. Клиенту с мобильным банком достаточно на номер 900 со своего зарегистрированного контактного телефона отправить слово ДОЛГ. В течении минуты банк отправит следующие данные:
- номер карты (заключительные 4 цифры);
- размер обязательного платежа (если он еще не внесен на счет карты);
- общая задолженность по карте в настоящее время (если она существует).
Данной услугой могут пользоваться клиенты с мобильным банком. Опция платная, есть два тарифа. Экономный тариф имеет усеченный функционал, благодаря ему можно получать уведомления лишь о некоторых совершенных операциях. Мобильный банк за 60 рублей информирует абсолютно обо всем, что происходит с картой.
Уведомления от мобильного банка — это еще один способ узнать о задолженности по карте. Один или несколько раз в месяц система Сбербанка будет отправлять на привязанный номер телефона уведомления о размере минимального платежа, задолженности общей и крайней дате погашения.
Третий способ — смс-банкинг. На 900 высылается слово БАЛАНС и последние 4 цифры карты. Нужная информация придет в ответном сообщении, но у этого метода есть недостаток — не сообщается о размере минимального платежа.
Четвертый способ значительно медленнее остальных, но он может, при желании клиента, дать ему больше информации. Речь идет о звонке на горячую линию по тому же номеру 900. Для получения ответа на вопрос, Как узнать и погасить задолженность по кредитной карте Сбербанка, потребуется потратить несколько минут на ожидание ответа свободного оператора. Далее оператор просит кодовое слово и данные паспорта клиента. Если идентификация прошла успешно, оператор даст развернутые ответы на интересующие клиента вопросы о задолженности.
Пятый способ — оформление выписки в Сбербанк Онлайн, в своем личном виртуальном кабинете. Электронный документ с необходимой информацией приходит на Е-мэйл, который клиент указал при заключении договора на обслуживание банка.
Шестой способ — получение информации через приложение Сбербанк Онлайн на смартфоне Android или ISO. Пароль и логин для приложения можно получить в отделении банка или фирменном банкомате. Программой пользоваться очень просто, достаточно зайти в него, кликнуть по нужному банковскому продукту и ознакомиться со всей актуальной информацией.

Сбербанк — один из ведущих банков страны по количеству и качеству предлагаемых клиентам услуг.
Как лучше погашать задолженность по кредитной карте Сбербанка
В Сбербанке действует стандартная схема исполнения долговых обязательств. Погасить долг можно двумя известными способами:
- Вносить равные суммы на счет карты ежемесячно.
- Погасить общую задолженность единовременно, внеся один платеж. Если платеж внесен в рамках льготного периода, то Сбербанк не начислит на использованные средства проценты.
Второй вариант для клиента более выгодный, но вернуть все деньги сразу может лишь небольшой процент заемщиков. Часто держатели карт переоценивают свои покупательские способности, из-за чего быстро залезают в долги. Гораздо чаще отдают долг ежемесячными платежами. Размер одного такого платежа должен составлять не менее пяти процентов от суммы всего долга.
Пример расчета
Клиенту Сбербанк дает месяц на совершение покупок без начисления процентов. Например, период начался 10 июня. В таком случае, он завершится 9 июля. В этот же день будет сформирован отчет о транзакциях по карте за месяц. Льготный период продолжится до 29 июля. До этого дня необходимо разобраться в том, как узнать и погасить задолженность по кредитной карте Сбербанка, чтобы избежать начисления процентов.
Стратегия лавины
- Для кого: для обладателей двух и более кредитов.
- Цель: быстро погасить самый дорогой кредит.
Galyna Andrushko / Shutterstock
Сравните процентные ставки по всем вашим займам и выберите самую высокую — этот кредит обходится вам дороже всего. Начинайте активно его выплачивать, вкладывайте все свободные деньги, а по остальным займам гасите только обязательные платежи.
Такой подход поможет сэкономить на процентах и быстрее всего закрыть кредит с максимальной переплатой. Минус стратегии — самым дорогим может оказаться самый большой заём, поэтому закрыть его быстро не получится. Зато вы заплатите банку меньше процентов.
Частичное погашение
На данный момент Сбербанк предоставляет возможность осуществления не только полного, но также и частичного досрочного погашения.
В данном случае кредитный договор закрывается не полностью, а лишь уменьшается сумма задолженности
При этом важно обратить внимание на то, что период кредитования остается прежним. Изменяется только размер ежемесячного платежа. Вся внесенная сумма (которая идет сверх ежемесячного платежа) идет на погашение основного долга
При этом уменьшение срока кредитования обычно не предусматривается
Вся внесенная сумма (которая идет сверх ежемесячного платежа) идет на погашение основного долга. При этом уменьшение срока кредитования обычно не предусматривается.
Чтобы произвести частичное погашение можно обратиться в офис банка и написать заявление с указанием суммы, которую хотелось бы внести на счет.
Иногда возможно частичное погашение и вовсе автоматически. Если клиент внес значительную сумму, то в день списания ежемесячного платежа может произойти автоматический пересчет долга. Но это не всегда происходит. Поэтому лучше перестраховаться и написать заявление, чтобы избежать спорных ситуаций в будущем.

Как погасить задолженность
Для погашения кредита, как наличным, так и безналичным путем можно воспользоваться одним из предложенных банком вариантов.
Безналичный расчет
Есть несколько способов погашения:
- перевод денежных средств со счета другого банка. Для операции понадобится указать реквизиты филиала Сбербанка, эмитировавшего кредитку. Срок зачисления до трех рабочих дней
- оплата через Сбербанк Онлайн или Мобильный банк (отправьте SMS на номер 900 с текстом ПЕРЕВОД 12345 67890 11111, где 12345 – последние пять цифр номера карты отправителя, 67890 – последние 5 значений кредитки, 11111 – сумма). Зачисление происходит в течение нескольких минут, но не позднее следующего рабочего дня
- через банкоматы и платежные терминалы Сбербанка
-
электронные кошельки. Потребуется указать реквизиты банка, номер карточки и назначение платежа. Зачисление происходит до 5 рабочих дней
- переводы с помощью сервиса Visa Direct, возможны как наличным, так и безналичным путем в банкоматах, поддерживающих услугу. Вставив карту стороннего банка приемник банкомата или терминала, укажите номер кредитки Сбербанка или внесите наличные. Оплата поступает мгновенно, но может занять до трех рабочих дней. Список АТМ, поддерживающих указанный сервис, доступен на сайте компании Visa
- услуга Money Send доступна для держателей карт MasterCard. Оплата происходит аналогично предыдущей инструкции
Оплата наличными
Срок зачисления денег – не позднее следующего рабочего дня после проведения транзакции.
- оплата в отделении банка через кассира — операциониста. Потребуется паспорт и данные номера кредитки либо ссудного счета и реквизиты отделения банка
- пополнение через банкоматы и электронные терминалы Сбербанка, поддерживающих функцию приема наличных
Чем грозит просрочка?
Итак, вас интересует, что будет если просрочить платеж по кредиту в «Сбербанке»? Как было указано выше, просрочка по кредиту грозит начислением штрафов в размере 20% годовых на первом этапе. Более точная величина неустойки указывается в индивидуальном соглашении между клиентом и кредитором.
Кроме того вас начнут донимать из банка регулярными звонками, смс-уведомлениями, письмами с напоминанием вернуть долг. Если будете игнорировать обращения кредитора, не исключено, что банковская организация продаст или передаст ваш долг коллекторам, подаст на вас в суд. Возможен также вариант списания задолженности по сроку давности, но прежде заемщику придется терпеливо пройти все этапы банковских «расправ».
Немаловажной информацией для должника, который просрочил заем, является факт испорченной его кредитной истории. Дело в том, что банки обязаны периодически отправлять сведенья о своих заемщиках в Бюро кредитных историй
В специализированных организациях эти данные хранятся на протяжении нескольких лет, поэтому даже незначительные просрочки в прошлом могут сыграть решающую роль при получении кредита в будущем. Об этом следует помнить.
Где можно расплачиваться кредитной картой Сбербанка
Использование пластиковой кредитной картой Visa открывает перед держателем неограниченные возможности. С ее помощью клиент может заплатить за покупку в торговых точках или через интернет. Если воспользоваться Сбербанком Онлайн, то пополнить другие карточки или счета не составит труда, при этом не нужно выходить из дома и провести транзакцию в любое удобное время.

Когда клиент по каким-либо причинам делает возврат товара, средства, уплаченные за него, продавец переведет на карточный счет.
В зависимости от того, какие транзакции проводятся по карточке − наличные или безналичные расчеты, установлены тарифные планы дополнительных сборов. Обычно их предоставляют клиенту во время получения пластика с документацией.
Если использовать ее при оплате в супермаркетах, то придется предъявить удостоверение, подтверждающее личность, продавец должен знать, что карточка покупателя. После покупки нужно будет подписать чек-слип, если во время операции ПИН-код не вводился.
Что такое пеня за просрочку
Пеня за просрочку иногда может больно ударить по кошельку. Разные финансовые учреждения по-разному выставляют счета за возникшую задолженность. А просрочка по кредитной карте Сбербанка насчитывается путем увеличения процентной ставки на образовавшуюся сумму.
Возросшая процентная ставка по кредиту существенно увеличивает сумму, которую необходимо заплатить клиенту. Часто, если он испытывает финансовые трудности, он не может оплатить задолженность, и тогда она возрастает в геометрической прогрессии.
В случае возникновении просрочки есть еще один нюанс. Даже если клиент всего один раз потерял бдительность, то его данные обязательно попадают в бюро кредитных историй. После этого в любом другом финансовом учреждении вам будет очень трудно взять новый заем.
Как избежать долгов по кредитной карте
Конечно, каждый клиент должен стараться избежать неприятных ситуаций и вовремя платить оговоренные в договоре суммы по займу. Также нужно правильно использовать льготный период.
Заранее, перед первой оплатой узнайте, каким образом можно вносить деньги, есть ли комиссия, как долго денежные средства зачисляются на ваш счет, с какого сервиса удобнее платить. Все это позволит вам не попадать в разряд неплательщиков.
Обычно к договору, помимо всех основных обязательств, прикладывается памятка, в которой подробно расписаны способы зачисления денежных средств на ваш счет, вместе с комиссией и временем перевода. Внимательно ознакомьтесь с ней и сразу же решите, в каком месте и в какое время вы будете осуществлять оплату. Старайтесь платить в один и тот же день каждый месяц, это обеспечит некую дисциплинированность и поможет не пропускать и не забывать о платежах. Тем самым вы избежите штрафов и пени за неуплату или недостаточное внесение суммы вашего платежа. И, конечно же, помните, что снятие наличных – это дополнительная комиссия, поэтому пользуйтесь безналом.
По возможности, отказывайтесь от платных услуг, которые предлагает вам банк, обычно это страхование жизни или оповещение по смс. Банк может даже не предупредить вас и подключить их по умолчанию, поэтому обязательно уточните этот вопрос при заключении договора.
Из чего складывается задолженность
Долг по кредитной карте складывается из нескольких сумм:
- Основной долг – та сумма, которая была потрачена на покупки, снятие наличных и другие операции.
- Банковские проценты, начисленные за использование средств.
- Комиссия за обслуживание – например, по карте Gold это 3000 рублей в год.
- Повышенные проценты за просроченную задолженность (при наличии) – сегодня действует ставка 36% годовых.
Если допустить просрочку, последствия неизбежно проявятся уже в ближайшее время:
- На счет будут начисляться повышенные (штрафные) проценты по ставке 36% годовых.
- Если не внести платеж в течение 1-2 месяцев, счет будет временно заблокирован.
- Одновременно с клиентом попытаются связаться сотрудники банка, а затем – коллекторы.
- Наконец, если долг так и не будет погашен, кредитор обратится в суд.
Как настроить кэшбэк в Тинькофф мобильное приложение В результате за долги будет арестована карта Сбербанка, на которую поступает зарплата или пенсия; приставы могут наложить арест и на счета в других банках, а также имущество (в зависимости от суммы долга). К тому же кредитная история клиента значительно ухудшится, и получить новый кредит на выгодных условиях в ближайшее время уже не получится.
Удобные варианты погашения
Рассмотрим варианты того, как погасить долг по кредитной карте:
- Наличные — самый распространенный выбор. Имеет свои преимущества, но отнимает много времени, т.к. для этого необходимо посетить банк или добраться до банкомата. Оплата наличными возможна как через терминал, так и через кассу. Если погашение осуществляется в отделении стороннего банка, то с держателя кредитки может быть списана комиссия за совершение операции.
- Личный кабинет в «Сбербанк Онлайн» и кредитная карточка с привязкой к обычной дебетовой — это удобный и быстрый способ, которым можно воспользоваться в любое время, не отвлекаясь от основных дел. Достаточно пары минут для авторизации и заполнения формы, и платеж с дебетовой или зарплатной карты будет совершен моментально после подачи заявки.
- Приложение «Мобильный банк» делает осуществление платежей доступным не только на стационарном ПК, но и на смартфоне или планшете. Где бы вы ни находились, вы сможете перевести деньги всего парой кликов. Это отличный выбор для тех, кто постоянно находится в разъездах или просто не имеет достаточно времени, чтобы регулярно посещать отделение финансовой организации.
- Имея привязку дебетового счета к номеру мобильного телефона, оплачивать кредит очень просто с помощью одной короткой СМС-команды: «КРЕДИТ » (пример: 412331515151323296 10000), отправленной на сервисный номер 900 . Списание указанной суммы на нужный счет произойдет в несколько секунд, и вам не придется беспокоиться о долге в следующие 30 дней.
Перечисленные выше варианты того, как погасить кредитную карту Сбербанка, делают использование пластика простым и комфортным. Главной обязанностью держателя останется только следить за своевременным внесением сумм, а какой именно способ для этого будет выбран — значения не имеет.
Для снижения суммы переплаты по процентам лучшего всего вносить максимально возможную сумму, а не минимальный платеж, который прописан в уведомлении. Таким образом, вам удастся быстрее закрыть кредит и потерять меньше денег на комиссиях. Однако, в случае невозможности платить больше, достаточно вносить лишь минимальную установленную сумму. Тогда банк не начислит штраф и не применит к вам прочие санкции.
Оплачивать кредит необходимо заблаговременно, а не в день списания средств. Это позволит застраховаться от сбоев в платежных системах, которые могут привести к образованию просрочки.
Что делать при наличии задолженности по кредитной карте
Есть несколько вариантов решения проблемы. Применение каждого из них зависит от конкретных обстоятельств:
- обратиться в Сбербанк для реструктуризации. Необходимо будет указать, по какой причине платежи на прежних условиях невозможны и предоставить подтверждающие документы. Сбербанк редко идет на такой шаг, но в некоторых случаях это возможно;
- реструктуризировать долг через иной банк. Можно получить кредит в другой финансовой организации и погасить старый. В этом есть смысл, если новый заем будет более выгодным (подробнее об этом читайте в нашей статье >>). Однако на практике такое случается очень редко, так как Сбербанк предлагает достаточно приемлемые условия кредитования;
- попросить в банке отсрочку или рассрочку. Вариант маловероятен, но в некоторых случаях возможен. Все зависит от обстоятельств, суммы долга, наличия просрочек ранее и т. д.;
- перестать выплачивать долг и ждать обращения в суд. Вариант имеет множество негативных последствий. В первую очередь стоит переживать за кредитную историю, которая будет окончательно испорчена.
Если сумма долга достигает половины миллиона рублей, то следует обратить внимание на процедуру банкротства. Она будет возможна и в случае, когда пятьсот тысяч – это общая сумма долгов по разным кредитам, а не только по карте Сбербанка
Но и она имеет ряд последствий, кроме списания задолженности. Основное – получение новых кредитов будет затруднено.
Через какое время карта будет восстановлена?
Зависит от того, как вы восстанавливали кредитную карту Сбербанка после блокировки
Важно учитывать также причины блокировки. Если причина не связана с задолженностью — например, из-за неверно указанного пин-кода или окончания срока действия, — разблокировка полностью завершается ориентировочно через сутки после первого обращения в банк
Если же ее заблокировали из-за просрочек, то, во-первых, автоматическую разблокировку никто проводить не станет — вам нужно лично, в соответствии с нашей инструкцией пунктом выше, подавать заявление о снятии разморозки. Во-вторых, до момента полного погашения задолженности процесс не будет даже начат.
В-третьих, заявление до момента его реализации сначала рассматривается. На это уходит чаще всего не меньше двух суток. Сюда нужно прибавить срок на исполнение решения, оповещение клиента и т.д. В конечном итоге среднее время, требуемое для разблокировки карты с просрочкой, составляет 3-7 суток.
Как пользоваться кредитной картой Сбербанка: основные правила
У кредиток значительный диапазон применения. С их помощью можно:
- делать покупки в долг в любом магазине, в том числе и в интернете;
- оплачивать любые услуги (коммунальные, мобильной связи), госпошлины, штрафы и др.;
- обналичивать заемные средства в банкомате;
- перевод на рублевые дебетовые карточки (собственные и посторонних лиц) через интернет-банк.
За переводы и снятие денег в банкомате снимается комиссия в 3%, при этом прекращается действие грейс-периода.
Выбор и активация
Перед оформлением кредитки следует учесть свои требования
и пожелания к продукту, чтобы выбрать подходящий вариант. Банк предлагает
пластики разными по уровню и с различными опциями, использованием бонусов
(мили, Спасибо, кэшбэк). При подписании договора внимательно изучите его,
разберитесь во всех ньюансах, кажущиеся непонятными
Обратите особое внимание
на размер процентов, льготного периода, установленные ограничения и имеющиеся
бонусы
Перед активацией пластика банковские сотрудники
рекомендуют еще раз проверить на его лицевой стороне корректность написания
фамилии и имени, а затем расписаться в специальном поле. Активация кредитки
проводится в автоматическом режиме.
Перед первой платежной операцией нужно
воспользоваться банкоматом или терминалом для проведения следующего действия:
- вставить пластик в картоприемник, ввести ПИН-код;
- сделать запрос по балансу.
После этого можно делать безналичные расчеты.
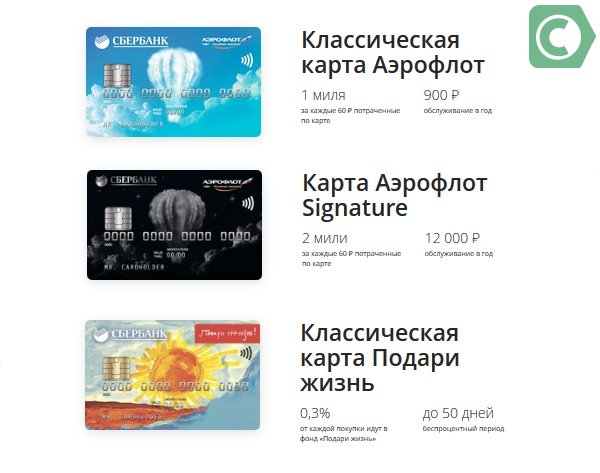
Карточки с программой мили от Аэрофлот и с возможностью автоматически совершать благотворительность
Правила пользования
кредитными картами Сбербанка
Чтобы получить выгоду от кредитки и не влезть в долги, специалисты советуют придерживаться следующих правил:
- Для комфортного взаимодействия с банком подключите интернет-банкинг и СМС-оповещение. Благодаря этому сервису вы будете своевременно получать напоминание о дате и сумме очередного платежа, а также отслеживать баланс по карточке.
- Контролируйте ежемесячные отчеты банковского учреждения, чтобы быть в курсе финансовой ситуации.
- Погашайте задолженность до окончания льготного периода, не дожидайтесь конечного дня уплаты. Если опоздаете с платежом, банк сразу начислит проценты за использование заемных средств. В этом заключается все «коварство» использования кредитных карт любого банка, и Сбербанка в том числе. Проценты по кредиткам высокие (свыше 20%). Если пропустить дату платежа, придется выплачивать не только долг, но и проценты. Все ваши свободные средства будут уходить на уплату процентов, а сам долг будет расти. В этом случае кредитка становится финансовой «обузой» для картодержателя.
- Если у вас в Сбербанке открыта зарплатная карточка, перечисляйте с нее деньги для погашения долга. Возьмите за правило после зачисления зарплаты сразу выплачивать задолженность.
- Старайтесь пополнять кредитку суммами крупнее минимального платежа. Это обязательная сумма, позволяющая дальше пользоваться пластиком. Чем дольше вы возвращаете долг, тем дороже он вам обойдется.
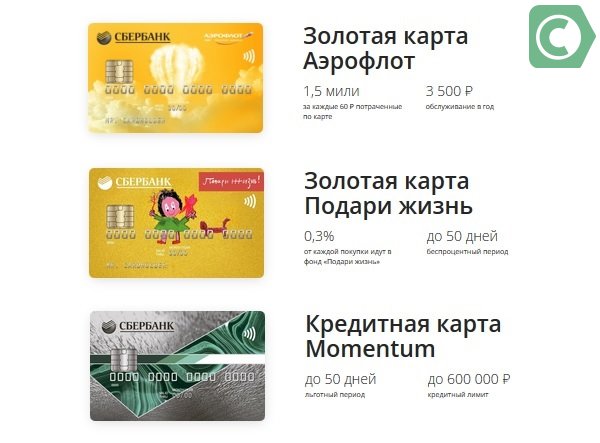
Золотые кредитные продуты банка с условиями выпуска
Если возникают любые спорные вопросы по применению
карточку, нужно обращаться в колл-центр банка для их своевременного решения.
Как пополнять
Своевременное пополнение кредитной карты Сбербанка – залог ее
успешного использования. Зачисление
средств на счет можно осуществить несколькими способами:
- В личном кабинете Сбербанк Онлайн. В разделе «Карты» выбрать обозначение кредитки, в меню операций кликнуть на «Пополнить». Из списка выбрать зарплатную карточку для списания и перечислить нужную сумму.
- В мобильном приложении интернет-банка. Операция по перечислению производиться аналогичным способом, как и в веб-версии.
- Отправить СМС на номер 900. Для отправки СМС-сообщения создайте текст типа «ПЕРЕВОД XXXX YYYY ZZZZ», где XXXX – последние 4 цифры зарплатной карточки, YYYY – последние цифры номера кредитки, ZZZZ – сумма в рублях.
- В банкомате. В меню на экране выбирается раздел «Платежи и переводы», затем – «Пополнить» и дальше действовать согласно подсказкам на экране.
Чтобы осуществлять платежи вовремя, нужно точно знать дату и сумму погашения. Узнать эту информацию можно:
- В отчетах по карточке, которые приходят ежемесячно на электронную почту картодержателя.
- В Сбербанк Онлайн во вкладке «Информация по карте».
- В мобильном приложении, открыв страницу карточки с информацией по ней.
Вам может быть интересно:
Сбербанк страхование путешественников

