Кредиторская и дебиторская задолженности
Содержание:
- Управление дебиторской задолженностью
- Дебиторская задолженность — это…
- Виды
- Зачем нужен анализ кредиторских и дебиторских долгов
- Взыскание дебиторской задолженности
- 9. Отчет по дебиторской задолженности
- 10. Продажа и покупка дебиторской задолженности
- Списание дебиторской задолженности
- Как происходит взыскание долгов
- Какая задолженность выгоднее для предприятия?
- Как возникает задолженность?
- Оборачиваемость дебиторской задолженности
- Что грозит за невозврат долга?
- О дебиторской задолженности для чайников: что это, как образуется?
- Безнадежная и сомнительная задолженность
- Кредиторская задолженность – это что такое?
Управление дебиторской задолженностью
Чрезмерно высокая сумма дебиторской задолженности может, как снежный ком, наращивать проблемы предприятия (фирмы или ИП) в финансовой сфере: недостаток оборотных средств покрывается кредитными деньгами.
Для их возврата берется еще один, больший по сумме кредит и т.д., пока не возникает точка невозврата — банкротство
Поэтому очень важно управлять своими активами, временно предоставленными другим организациям
Работа в этом направлении начинается с анализа дебиторки: кто должен, на какой срок сорваны платежи, почему возникли. Затем разрабатывается план по взысканию задолженности. Это может быть работа в юридической плоскости, когда долги фиксируются на определенную дату, и расписывается порядок их возврата:
- составляется график погашения задолженности;
- рассматриваются варианты бартера;
- выявляются фирмы и предприятия, которые сами должны нашему дебитору, в результате чего составляются договора перевода долга.
Задолженность просто продается коллекторам или заинтересованным в такой операции организациям. Последний, самый жесткий вариант возврата долга, — хозяйственный суд, т.е. подача искового заявления о принудительном взыскании задолженности.
Но это аварийный вариант работы с дебиторкой. Процесс должен быть постоянный, на плановой основе и не допускать возникновения критических ситуаций. Для этого необходимо:
- обеспечивать юридическое сопровождение всех сделок — без договора поставки или покупки не вступать в хозяйственные отношения с другими субъектами хохяйствования;
- перед заключением договора тщательно проверять финансовое состояние контрагента;
- иметь финансовое обеспечение дебиторки (после поставки продукции у предприятия должны остаться оборотные средства в сумме, достаточной для нормального функционирования);
- тщательный учет и контроль задолженности — на каждого должника открывается отдельный счет;
- работа по взысканию просроченной задолженности должна начинаться на следующий, по истечении срока, день;
- претензионная работа с недобросовестными должниками — предъявлять штрафы, пени и т.д.
Дебиторская задолженность — это…
Одним из важнейших критериев финансовой стабильности любого коммерческого предприятия является объем задолженности в денежном эквиваленте. При этом задолженность дифференцируется (разделяется) на 2 вида:
- кредиторская (мы должны);
- дебиторская (нам должны).
Кто может быть должен предприятию (организации, компании)? В роли должника может оказаться любое физическое или юридическое лицо из следующего перечня:
- контрагент (кто это?), получивший в свое распоряжение товар (услугу), но еще не оплативший покупку;
- контрагент, получивший инвестиции (что это?), но пока не окупивший их;
- сотрудник, получивший командировочное финансирование;
- контрагент, получивший предоплату за какой-либо товар или услугу, и т.д.

В переводе с латинского (debet) – «он должен». Лица, которые являются должниками, называются дебиторами.
Это значит, что дебиторка является ценностью, которая через определенный срок обратится в денежный эквивалент. Но в то же время ДЗ порождает косвенные потери в доходах предприятия т. к. не является «живыми» деньгами, которые можно сей момент пустить в оборот.
Если компания не отпускает товар без оплаты, не инвестирует сторонние коммерческие проекты, то говорят, что предприятие придерживается консервативной кредитной политики. И, напротив, говорят, что компания, берущая на себя повышенные финансовые риски, ведет агрессивную кредитную политику.
Виды
Еще раз о видах дебиторской задолженности — в удобном формате на видео.
Зачем нужен анализ кредиторских и дебиторских долгов
Работа с двусторонними обязательствами (нам должны – мы должны) дает возможность объективно оценивать финансовые, бухгалтерские, хозяйственные возможности предприятия (фирмы, организации). Комплексный подход отслеживания помогает увидеть картину в целом, а соотношение дебиторки к кредиторке может «рассказать» о состоянии дел на предприятии. Так, экономически здоровая организация должна отмечать дебиторскую задолженность на порядок выше кредиторской.
Важным показателем анализа, является оборачиваемость дебиторской задолженности. По ней видно, сколько оборотов совершается средствами за определенный период (год).
Дебиторскую задолженность вполне реально, если нужно, превратить в финансовые ресурсы. Как это можно «провернуть»? Продажа дебиторской задолженности – это передача чужих обязательств, возникших перед вами, другому лицу за деньги. Сама сумма обязательств уменьшается на размер дисконта.
Дебиторы и кредиторы – это неотъемлемая составляющая, без которой предприятие не сможет функционировать. Учет операций по этим субъектам бизнеса с последующим его анализом позволяет адекватно оценить возможности предприятия, его ликвидность, платежеспособность, возможности развития. Поэтому отличать и понимать, что собой представляют кредиторские и дебиторские долги должен каждый бизнесмен.
Взыскание дебиторской задолженности
Долг начинают взыскивать с досудебной претензии: компания направляет контрагенту письмом претензию, требуя вернуть долг. Если должник это уведомление игнорирует или отказывается возвращать долг, необходимо обращаться в суд.
Если долг меньше 400 тысяч, то кредитор может сразу подать заявление о выдаче судебного приказа. Если больше — исковое заявление о взыскании дебиторской задолженности в арбитражный суд. К иску прикладывают копию претензии, ответ на нее (если имеется), а также документы, которые подтверждают долг — акты, счета и т. д.
Если суд удовлетворит требования, то в арбитраже выдадут исполнительный лист, по которому долг будут взыскивать судебные приставы.
Кредитор имеет право взыскать долг и в рамках банкротного дела. Если компанию внесут в реестр кредиторов, то она может рассчитывать на выплату долга из денег, которые выручат от продажи имущества.
9. Отчет по дебиторской задолженности
Для руководителя важно иметь представление о том, какое количество средств он может использовать, когда будут следующие поступления и на основании отчета продумывать свои действия относительно финансов. Так же по данным отчета можно дать оценку дебиторской задолженности каждого клиента, кто ответственно совершает платежи, а кто даже не понимает важности своевременной уплаты долга
Образец расшифровки дебиторской и кредиторской задолженности образец: образец 3 (скачать).
К содержанию
10. Продажа и покупка дебиторской задолженности
Если у вас нет ни малейшего желания разбираться с должниками, но желаете вернуть средства, вы можете продать дебиторскую задолженность, если есть лица, каковым это будет интересно. Зачастую это люди, которые сами имеют долг перед дебитором. Предприятие имеет возможность купить дебиторскую задолженность, по более низкой цене, так сказать со скидкой, а затем предъявить должнику документы и потребовать возврата долга по полной стоимости. Для продажи задолженности согласия должника не нужно, достаточно будет его известить о продаже долга.
Оптимизация системы продаж предприятия и минимализация рисков в работе с дебиторской и кредиторской задолженностями
Списание дебиторской задолженности
Дебиторская задолженность с истекшим сроком исковой давности, а также долги, нереальные для взыскания, списываются. Сделать это можно только на основании инвентаризации, письменного обоснования и приказа руководителя компании. «Нереальность взыскания» определяет кредитор, руководствуясь собственными соображениями.
Важно, что если кредитор признал долг нереальным для взыскания и списал его как убыток, то сама задолженность в балансе не аннулируется. Ее нужно отражать еще пять лет с момента списания, так как у должника могут появиться деньги
Списание дебиторской задолженности. Положение по ведению бухгалтерского учета
Доказать, что долг погасить нельзя, можно выпиской из ЕГРЮЛ о ликвидации дебитора, решением суда об отказе в удовлетворении требований кредитора или актом судебного пристава, где говорится, что долг взыскать невозможно.
Как происходит взыскание долгов
Мировое соглашение подразумевает то, что между кредитором и должником будут проведены переговоры и достигнуто определенное соглашение, но такой способ погашения задолженности не всегда срабатывает. Да и многие кредиторы, например ЖЭК, переходят сразу ко второму или третьему способу.
Смысл претензионного такого заключается в следующем – после некоторой переписки и проведения переговоров между кредитором и заемщиков составляется жалоба, в которой должно быть указано:
- размер и меры ответственности за несвоевременную уплату долга;
- поручительство граждан, контролирующих деятельность должника, так называемая коллективная ответственность;
- сумма расходов заемщика на представительские или юридические услуги, в частности, его законных представителей.
После составления претензии, должник старается в предельно короткие сроки погасить свои долговые обязательства. Но, такой способ соглашения подразумевает и то, что, со стороны кредитора будут выполнены некоторые уступки, например, задолженность будет реструктуризирована, если речь идет о поставке товаров, то возможно изменение сроков оплаты.
Для инициации судебного взыскания необходимо оформить исковое заявление и подать его в арбитражный суд. Использование механизма судейского взимания допускает вернуть не только сам долг, но и проценты, штрафы и другие задолженности.
У судебных приставов существует множество способов по принуждению должников возвращать свои долги:
- Обращение имущества должника в доход, необходимых для гашения задолженности,
- Ограничение использования банковских счетов, арест движимого и недвижимого имущества, остановка движения иных финансовых активов.
- Запрет выезда задолжника за пределы нашего государства.
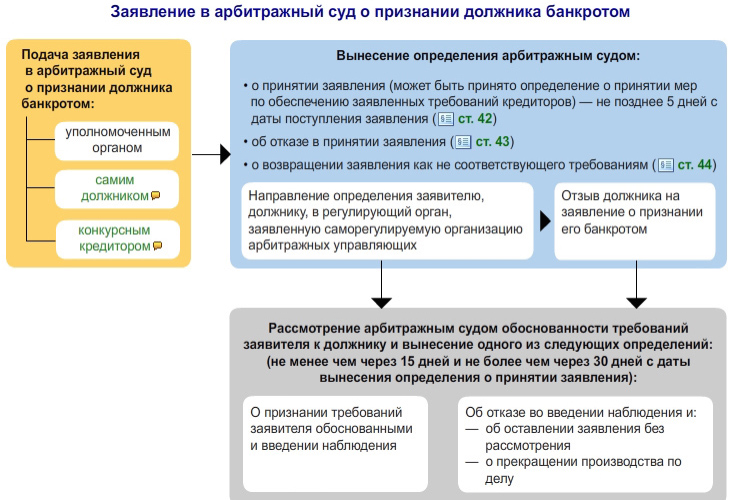
Должник должен быть готов к тому, что любой кредитор может подать в арбитражный суд иск о признании неплательщика банкротом, а это принесет гражданину определенные сложности.
В течение 5 лет он не сможет занимать руководящие должности на предприятиях любой формы собственности, и выступать в качестве учредителя. Гражданин, признанный банкротом, вряд ли сможет получить заемные средства.
Какая задолженность выгоднее для предприятия?
На первый взгляд кажется очевидным, что организации выгодно иметь дебиторский долг, так как это актив, который при погашении принесет доход наличными или безналичными деньгами. А кредиторская – это напротив, обязательства, которые необходимо погашать, тем самым уменьшая реальную прибыль.
Но на самом деле ситуация выглядит иначе. В первом случае предприятие изымает из оборота реальные активы – отгружает товар, оказывает услуги, выдает аванс и так далее, а взамен получает только цифры в отчете, отражающие долг контрагента, а не «реальные» деньги, которые можно вложить в производственный цикл. Дебитор при этом получает товарный (и возможно беспроцентный) кредит, за счет которого он решает проблемы, не затрачивая собственных ресурсов. И если он своевременно не возвратит долг, то предприятию придется взыскивать его через суд или списывать на убыток.
При кредиторской задолженности организация получает товарный кредит – отгруженную продукцию, оказанные услуги и так далее, который будет оплачен за счет будущих финансовых поступлений. То есть компания может увеличить собственный доход за счет сторонних ресурсов. А следовательно, для инвестора, оценивающего перспективы компании и ее акций, встает непростая задача без готовой схемы: нельзя сделать мгновенный вывод, лишь просмотрев в отчетности графу суммарных обязательств обоих типов.
Вывод
Сходства и различия видов задолженности по отношению к компании представлены в таблице.
| Критерий сравнения | ДЗ | КЗ |
| Кто является должником | Сторонний контрагент | Само предприятие |
| В каком разделе отчетности отражается | В активе | В пассиве |
| Виды задолженностей | Текущая, долгосрочная, просроченная, безнадежная | |
| Как ведется учет | Отдельно по каждому контрагенту и каждому договору | |
| Как безнадежная к взысканию задолженность влияет на прибыль | Уменьшает | Увеличивает |
| Начисление штрафов за несвоевременное погашение | Увеличивает потенциальный доход | Уменьшает доход предприятия |
Как возникает задолженность?
Механизм возникновения такого процесса на различных предприятиях, чаще всего, стандартный. Компания хочет расширить свою деятельность и увеличить прибыль, поэтому старается реализовать товар на любых условиях.
В современной рыночной ситуации – при высокой конкуренции – предприниматели стремятся быть лояльными, чтобы привлечь к себе клиентов. Поэтому часто предлагаются товары в рассрочку. К сожалению, не все клиенты оказываются порядочными плательщиками, и возвращают долг. При такой ситуации высоки риски невозврата средств и, соответственно, появлении дебиторской задолженности.
Получается, что на возникновение такого явления влияют два фактора:
- стремление к увеличению прибыли;
- высокая конкуренция.
Оборачиваемость дебиторской задолженности
Для оценки эффективности работы специалистов по взысканию ДЗ в организации рассчитывается показатель оборачиваемости дебиторской задолженности. Он отражает, сколько раз за год компания получила от должников оплату ДЗ в объеме среднегодового остатка.
Показатель рассчитывается как отношение выручки к размеру дебиторского долга за период (квартал, полгода или год). Для примера рассчитаем оборачиваемость для ПАО «ЛСР» и Apple. При расчете используются данные отчетности по МСФО.
Так, выручка ЛСР за полгода к 30 июня 2020 г. согласно отчетности составляет 48 101 млн. р. Показатели задолженности за полугодие рассчитаем как среднее между концом 2019 года и 30 июня 2020 г. Тогда
Оборачиваемость ДЗ (ЛСР)=48 101/((30 402+29 969)/2)=1,6
У Apple общий квартальный доход к концу июня 2020 г. составляет 59 685 млн. $. Тогда
Оборачиваемость ДЗ (Apple)=59 685/32 075=1,8
Показатель не имеет общепринятого нормального значения и во многом зависит от отрасли бизнеса. Чем выше оборачиваемость, тем быстрее контрагенты оплачивают свои долги, а значит, предприятие быстрее получает вложенные деньги.
На основании показателя оборачиваемости можно посчитать период сбора ДЗ, т.е. число дней, которое требуется компании для возврата всех текущих долгов. Для этого нужно количество дней в году (365) разделить на коэффициент оборачиваемости.
Своевременный возврат ДЗ очень важен для каждой организации. Когда задолженность погашается, компания получает прибыль от реализации продукции. Если долг является безнадежным к взысканию, компания несет убытки.
Что грозит за невозврат долга?
Согласно ст. 1046 ГК Украины, договор займа закрепляет взаимоотношения, в которых одна сторона (заимодавец) передает в собственность другой стороне (заемщику) деньги или другие вещи, а заемщик обязуется возвратить заимодавцу такую же сумму денег (сумму займа) или такое же количество вещей того же рода и такого же качества.
Сроком договора считается время, в течение которого стороны могут осуществить свои права и выполнить свои обязанности по договору (ч. 1 статьи 631 ГК Украины). Окончание срока договора не освобождает стороны от ответственности за его нарушение, которое имело место во время действия договора.
Кроме того, условия займа определяют следующие законодательные акты:
- Статьи 525 и 526 ГК Украины, которые утверждают, что обязательства должны исполняться надлежащим образом в соответствии с условиями договора и в установленный срок. Односторонний отказ от исполнения обязательства не допускается.
- Ч. 1 и 3 статьи 1049 ГК Украины, подчеркивающие, что заемщик обязан возвратить заимодавцу заем в срок и в порядке, которые установлены договором.
Заем считается возвращенным в момент реального возврата средств или зачисления денежной суммы, которая занималась, на банковский счет заимодателя.
В случае задолженности за пользование чужими денежными средствами должник обязан платить проценты — если иное не установлено договором между физическими лицами. Размер процентов за пользование чужими денежными средствами устанавливается договором, законом или другим актом гражданского законодательства.
Долг заемщика в случае невозвращения суммы займа в установленный срок составляет:
Непосредственно сумму займа с учетом установленного индекса инфляции за все время просрочки денежного обязательства;
Проценты по займу, если иное не установлено договором или законом, начисленные в соответствии с договором займа или учетной ставкой НБУ за весь срок пользования заемными средствами
Важно: предусмотренные статьей 625 ГК Украины, эти проценты по своей природе являются возмещением кредитору понесенных потерь за несвоевременный возврат денежных средств.
3% годовых от просроченной суммы, если иной размер не установлен договором или законом. Согласно ч.2 статьи 625 ГК Украины, начисление 3% годовых входит в состав денежного обязательства и является особой мерой гражданско-правовой ответственности должника за просрочку денежного обязательства.
О дебиторской задолженности для чайников: что это, как образуется?
Дебиторская задолженность (ДЗ) ‒ это поступления или платежи, которые компания получит от своих клиентов, которые приобрели ее товары и услуги в кредит. Обычно кредитный период короткий ‒ от нескольких дней до нескольких месяцев, а в некоторых случаях и до года.
Слово дебиторская задолженность относится к платежам, которые не реализуются. Это означает, что организация должна была предоставить кредитную линию своим клиентам. Обычно компания продает свои товары и услуги как за наличные денежные средства, так и в кредит.
Когда предприятие предоставляет кредит клиенту, продажа осуществляется во время генерирования счет-фактуры, но компания продлевает период времени оплаты счетов для клиентов на некоторое время. Период времени может варьироваться от 30 дней до нескольких месяцев.
Дебиторская задолженность (ДЗ) учитывается в балансе как оборотные активы. Разберемся, как образовывается задолженность перед дебитором на конкретном примере.
Образование дебиторской задолженности
Предположим, гражданин А является владельцем ООО «Рога и копыта» и производит шины.
Клиент дает гражданину А заказ на сумму 1000000 для 100 шин. Теперь, когда счет-фактура генерируется на эту сумму, продажа регистрируется, но для осуществления платежа предприятие продлевает кредитный период на 30 дней для клиента.
Как только платеж будет произведен, денежный сегмент в балансе увеличится на 1000000 рублей, а дебиторская задолженность уменьшится на ту же сумму, потому что клиент произвел платеж.
Сумма дебиторской задолженности зависит от кредитной линии, которой пользуется клиент от фирмы. Обычно такой вид расчета предлагают клиентам, которые являются частыми покупателями.
Почему есть дебиторская задолженность?
Теперь, когда мы знаем, что это такое, давайте узнаем, почему важна дебиторская задолженность
На высоком уровне это важно, потому что это влияет на денежный поток предприятия
Наличие дебиторской задолженности является положительным моментом для бизнеса: это означает, что вы делаете продажи, которые являются важным первым шагом на пути к успеху в бизнесе. Но второй шаг так же важен: сбор денежных средств.
Установите правильные условия сначала
Дебиторская задолженность может иметь разные сроки оплаты. Типичный цикл оплаты товаров или услуг составляет от 30 до 90 дней. Это зависит от вас, чтобы договориться о правильных условиях оплаты в контракте с самого начала.
Чем дольше срок оплаты, тем больше кредитов вы предоставляете своим клиентам. И наоборот, чем короче срок оплаты, тем быстрее вы получаете свои деньги назад. Такое положение дел в теории. Устанавливайте условия, которые работают в финансовом отношении для вас, но также справедливы для вашего клиента.
Сделайте так, чтобы ваши клиенты платили вам
Звучит просто? Ну, как вы, вероятно, знаете, заставить людей платить вам сложно! Вы можете облегчить их, предоставив им варианты, которые исключают все возможные оправдания. От электронных переводов до мобильных платежей по кредитным картам.
Со временем вы узнаете, какие способы оплаты наиболее предпочтительны для ваших клиентов. Но не заходите далеко: получать деньги – это делать хорошую работу и быть твердым.
Все любят бонусы или награды, верно? Подумайте о том, чтобы создать стимул для клиентов, чтобы помочь превратить эти дебиторские задолженности в наличные деньги раньше!
Одно последнее примечание: дебиторская задолженность на балансе рассматривается как актив, потому что это гарантированные деньги, которые возвращаются к предпринимателю. Дебиторская задолженность гарантируется, потому что у клиента есть юридическое обязательство выплатить вам, и в случае неуплаты предприятие всегда может подать в суд для возмещения денежных средств в соответствии с условиями контракта.
Безнадежная и сомнительная задолженность
Наряду с отсутствием «налогового» определения сомнительной задолженности, НКУ содержит определение безнадежной задолженности. В соответствии с пп.14.1.11 ст.14 НКУ под ней следует понимать задолженность, соответствующую одному из следующих признаков:
- задолженность по обязательствам , по которым истек срок исковой давности;
- просроченная задолженность физического или юридического лица, не погашенная вследствие недостаточности имущества такого лица, при условии, что действия кредитора, направленные на принудительное взыскание имущества должника, не привели к полному погашению задолженности;
- задолженность субъектов хозяйствования, признанных банкротами в установленном законом порядке или прекращенных как юридические лица в связи с их ликвидацией;
- задолженность, оказавшаяся не погашенной в результате недостатка средств, полученных после обращения кредитором взыскания на заложенное имущество в соответствии с законом и договором, при условии, что другие действия кредитора по принудительному взысканию другого имущества заемщика, определенные нормативно-правовыми актами, не привели к полному покрытию задолженности;
- задолженность, взыскание которой стало невозможным в связи с действием обстоятельств непреодолимой силы, стихийного бедствия (форс-мажорных обстоятельств), подтвержденных в порядке, предусмотренном законодательством;
- просроченная задолженность умерших физических лиц, а также лиц, которые в судебном порядке признаны безвестно отсутствующими, недееспособными или объявлены умершими, а также просроченная задолженность физических лиц, осужденных к лишению свободы.
Наиболее распространенным случаем признания задолженности безнадежной является истечение срока ее исковой давности.
Общий срок исковой давности составляет 3 года (часть первая ст.257 ГКУ). При этом дата начала течения срока исковой давности приходится на момент, когда лицо узнало или могло узнать о нарушении своего права или о лице, которое его нарушило (часть первая ст.261 ГКУ).
При возникновении сомнительной (дебиторской) задолженности продавец имеет право воспользоваться порядком ее урегулирования, определенным в п.159.1 ст.159 НКУ. При этом следует иметь в виду следующее.
Кредиторская задолженность – это что такое?
Кредиторы существовали всегда, наверное, еще и до появления денег. Поэтому с пониманием сути заемных денежных средств, как правило, трудностей не возникает.
Все знают значение слова «кредит» — это наш долг перед лицом, которое предоставило нам в пользование свои денежные средства, продукцию и т.д. Слово произошло от латинского «creditum», что переводится как «заем». Тот, кто берет в долг, — заемщик, а одалживающий что-то является кредитором.
Определение
Кредиторская задолженность (в простонародье «кредиторка») –это совокупность финансовых средств, которые наша организация должна другим юридическим и физическим лицам, то есть это наши долги перед поставщиками, сотрудниками и т.д.
Сложно переоценить роль кредиторской задолженности (КЗ), без нее многие организации просто не смогли бы работать, так как заемные средства, особенно на начальном этапе деятельности фирмы, стимулируют ее развитие, позволяют оставаться на плаву.
Кредиторская задолженность – это обязательства фирмы, ее пассив. В обязательства также входят кредиты и займы, полученные организацией.
Виды
Можно выделить несколько типов кредиторки, руководствуясь причиной ее возникновения:
- Долги, которые организация должна погасить, за поставленную продукцию или оказанные услуги. Например, наша фирма решила приобрести материально-производственные запасы, они были привезены, но деньги за них мы перечислить не успели.
- Если заказчик сделала предоплату (внес аванс) за товары или услуги, которые он желает получить от нашей организации. Например, денежные средства на наш счет уже поступили, а услуги нами еще не были оказаны.
- Долги по начисленным налоговым платежам и платежам во внебюджетные фонды, возникающим, как правило, в конце отчетного периода.
- Начисленная работникам заработная плата до ее выплаты считается кредиторской задолженностью.
- При расчетах с сотрудниками (подотчетными лицами), например, может возникнуть ситуация: работник должен приобрети что-то для организации, ему выдаются денежные средства под отчет, но в итоге он тратит сумму, превышающую ту, что ему выдали. Его перерасход и будет для организации долгом, который подлежит возвращению.
- Прочие случаи расчетов с персоналом, не попадающие в предыдущие категории.
- Начисленные, но еще не выплаченные,доходы учредителей.
- Долги перед другими кредиторами. Например, штрафы и пенни, которые фирме предстоит заплатить.
Говоря выше о дебиторке, мы рассматривали пример, когда у фирмы «Альфа» (она поставляет товар, но оплаты за него пока нет) появляется дебиторская задолженность. Так в этот же самый момент у «Гаммы» возникает задолженность кредиторская.
Как рассчитать?
Любой организации необходимо твердо знать, какова же ее кредиторская задолженность? Эти знания помогут грамотно планировать распределение имеющихся денежных средств.
Процедура списания
Произвести списание кредиторки можно, если в течение 3 лет компания не оплатила долг контрагенту. Каким путем это сделать? Потребуется следующее:
- Оформить акт инвентаризации расчетов с дебиторами и кредиторами;
- Оформить бухгалтерскую справку.
Также следует аккуратно отнестись к процессу определения срока исковой давности по кредиторке, для этого можно воспользоваться Гражданским кодексом РФ (статьи 196 и 200). По законодательству срок исковой давности считается с даты, которая указана в договоре, а не с даты, например, фактической поставки товаров или оказания услуг. Пример: фирма «Альфа» решила купить у контрагента те же кирпичи, заключила с «Гаммой» договор на их поставку, которая была осуществлена 7 июня 2014 года. В договоре значилось, что «Альфа» обязуется произвести оплату до 20 июня 2014 года. Оплаты не было. С какого числа считать срок исковой давности? С 20 июня. Следовательно, истечет он 20 июня 2017 года.

