Расчетный счет в банке
Содержание:
- Структура банковского счета
- Что означают цифры в расчетном счете
- Как расшифровать р/с?
- Как расшифровывается?
- Реквизиты расчетного счета получателя
- Выбор банка
- Как по счету определить банк, найти банк по номеру счета. — кредиторша
- Как узнать по БИК в каком банке счет?
- Что даёт подключение к РКО
- Доступные операции с расчетным счетом
- Плюсы и минусы
- Порядок расшифровки
Структура банковского счета
Расчётный счёт представляет собой 20 цифр, каждая из которых имеет своё предназначение. Все числа, входящие в номер, разделены на группы. Отдельная группа отражает некую характеристику счёта. При этом внешне счёт на платёжном документе или в реквизитах компании выглядит как одно длинное число без каких-либо пробелов или точек.
Если рассматривать значение счёта, то удобнее это сделать с разбивкой номера на группы: 111.22.333.4.5555.6666666. Каждый раздел имеет своё определение:
- 111 — счёт 1-го порядка банковского баланса (по этим цифрам можно узнать, кто открыл счёт и для каких целей);
- 22 — счёт 2-го порядка банковского баланса (цифры дают понять специфику деятельности владельца счёта);
- 333 — валюта, в которой хранятся средства на счету;
- 4 — проверочный код;
- 5555 — комбинация, означающая отделение банка, в котором открыт счёт;
- 6666666 — порядковый номер счёта в банке.
Банковские счета открываются физическим лицам, различным организациям и государственным структурам. Поэтому комбинации номера счёта встречаются самые разные
Важно не ошибиться цифрами при отправке платежа, иначе средства уйдут другому адресату. Какие же могут быть комбинации из чисел внутри одного счёта? Об этом мы рассказываем чуть ниже
Что означают цифры в расчетном счете
Только на первый взгляд, может показаться, что цифры в расчетном счете подбираются случайным образом. На самом деле все они имеют свое значение. Запоминать совсем не обязательно, но знать о возможности расшифровки полезно. Например, вы всегда можете проверить, достоверную ли информацию предоставляет вам контрагент о себе. Для наглядности разделим некий счет на смысловые блоки:

Здесь:
- 408 — первые три цифры означают, кто открыл счет. Например, 408 – физические лица и ИП; с 411 по 419 — государственные организации; с 420 по 422 — юридические лица и так далее.
- 02 – эти цифры показывают вид деятельности лица, открывшего счет. Например, 40802 – это счет, открытый физлицом, являющимся индивидуальным предпринимателем. 40702 – счет открыт на юрлицо, открытое или закрытое акционерное общество.
- 810 – валюта счета. 810 – это российский рубль для переводов внутри страны, 643 – рубль для международных переводов, 840 – американский доллар, 978 – евро.
- 4 – контрольная цифра, по которой банк определяет, правильно ли записан счет, и действует ли он в настоящее время.
- 3000 – номер отделения банка, в котором счет был открыт (не путать с другим реквизитом – БИК).
- 0024501 – номер клиента, открывшего счет, в данном подразделении банка.
Полный перечень значений цифр счета можно посмотреть в Приложении №1 к Положению Банка России от 27.02.2017 N 579-П
Кстати, чтобы при переводе средств полностью избежать ошибок, в реквизитах вместе с номером расчетного счета указывают банковский идентификационный код (БИК) и корреспондентский счет банка.
Как расшифровать р/с?
Код расчетного счета индивидуален для каждого клиента и имеет четко выраженную структуру. В его основе — двадцать символов (цифр), разделенных на условные группы. Расшифровка банковского счета является несложной задачей, но для этого нужно знать смысл каждой из групп кода.
Общая структура — AAA BB CCC D EEEE FFFFFF. Разряды имеет индивидуальную расшифровку:
- ААА — номер р/с 1-го порядка. По этим трем цифрам можно понять принадлежность и цели открытия р/с.
Расшифровка для банков:
- Капитал, фонд, доход/расход — 102-109.
- Хранение (перемещение) драгметаллов — 203-204.
- Транзакции между кредитными организациями — 301-329.
- Сделки с акциями, облигациями и прочими ценными бумагами — 501-526.
Расшифровка для клиентов:
- Совершение выплат в бюджет страны — 401.
- Платежи в муниципальный бюджет — 402.
- Обращение с иными средствами, находящимися во власти финансового департамента — 403.
- Внебюджетные фонды — 404.
- Компании, в роли учредителей которых выступают представители госорганов (на федеральном или местном уровне) — 405-406.
- Организации различных типов (коммерческие или некоммерческие) — 407.
- Прочие субъекты — 408.
Расшифровка расчетного счета (первых трех символов) при наличии вкладов:
- Государственных структур — 411-419.
- Частных организаций — 420-422.
- Физлиц (граждан РФ) — 423.
- Зарубежных компаний — 424.
- Нерезидентов страны — 425.
- Личные деньги кредитных организаций или доходы — 430.
- BB — часть кода расчетного счета, которая подробнее раскрывает первые три символа. По ним удается расшифровать назначение денег:
- Для выплаты налогов.
- Выделенные государством и прочие.
Расшифровка банковского счета для 4 и 5 цифры следующая:
- Пенсионный фонд (негосударственный), кредитный союз — 40701.
- Компания ООО или ЗАО — 40702.
- Структура некоммерческого типа — 40703.
- Деньги на волеизъявление народа (референдум, выборы) — 40704.
- CCC — три цифры, отражающие валюту:
- Американский доллар — 840.
- Национальная валюта (рубль) — 643.
- Деньги ЕС (евро) — 978.
- Китайский юань и прочие — 156.
Здесь расшифровка расчетного счета — шанс проверить корректность р/с по отношению к проводимым сделкам.
- D — контрольный символ, вычисление которого производится по специальному алгоритму. Назначение — проверка корректности р/с при осуществлении сделок.
- EEEE — четыре цифры, отражающие номер отделения банка. Если эта часть кода расчетного счета содержит «0000», это свидетельствует об открытии р/с в главном отделении кредитной организации.
- FFFFFF — шесть символов, которые отражают номер лицевого счета в банковском учреждении.
Как расшифровывается?
Теперь давайте более подробно разбирать, что означает расшифровка первых 5-ти цифр в расчётном счёте. Они составляют определённую группу счетов баланса банка. Эти счета утверждены Банком России и включают два раздела.
Первый состоит из трёх цифр и означает специфику расчётов. К примеру, следующие комбинации имеют разную расшифровку:
- от 102 до 109 — счета фондов, а также хранение капитала, учёт прибыли и убытков;
- 203 и 204 — счета для учёта драгметаллов;
- с 301 по 329 — счета для проведения операций между банками;
- 401 и 402 — счёта для переводов в бюджет;
- 403 — управление деньгами, находящимся в ведении Минфина;
- 404 — внебюджетные фонды;
- 405 и 406 — счета государственных компаний;
- 407 — юридические компании и ИП;
- 408 — физические лица;
- с 411 по 419 — вклады, открытые государственными структурами;
- с 420 по 422 — хранение средств юридических лиц;
- 423 — вклад открыт физическим лицом-резидентом;
- 424 — средства иностранных компаний;
- 425 — средства на вкладе принадлежат физическому лицу-нерезиденту;
- 430 — средства банков;
- с 501 по 526 — счета, необходимые для учёта ценных бумаг.
Следующие 2 цифры нумерации в банковском расчётном счёте дополняют 3 предыдущие и трактуются нераздельно с ними. Давайте разберём на примере юридических компаний (первые три цифры — 407):
- 40701 — организация имеет отношение к финансовому сектору (это может быть микрофинансовая компания, пенсионный фонд и т. д.);
- 40702 — сюда относят открытые и закрытые общества;
- 40703 — счета некоммерческих объединений;
- 40704 — средства, выделенные для проведения выборов или общественных собраний.
Остальные разделы номера счёта
Следующими в счёте находятся три цифры, означающие валюту, в которой открыт счёт. Наиболее распространёнными среди них являются комбинации, представленные в таблице.
| Три цифры счёта | Валюта |
| 810 | Счёт открыт в рублях |
| 840 | В долларах США |
| 978 | В евро |
| 980 | В гривнах |
| 344 | В гонконгских долларах |
| 156 | В юанях |
Например, если счёт Сбербанка начинается с цифр 408, а с 7 по 9 цифры указаны 643, то счёт открыт физическим лицом в рублях. Если присутствует комбинация 407018 40, то счёт открыт финансовой организацией в долларах.
Затем следует проверочная цифра. Её ещё называют ключом, который позволят выяснить, правильно ли обозначен счёт при помощи обработки компьютером. Банк России разработал специальную методику для её расчёта исходя из остальных цифр, входящих в номер. Для владельца счёта такая цифра не несёт весомой значимости.
Следующие 4 цифры означают, в каком отделении был открыт счёт. Если вместо них указаны нули, то, возможно, что банк не владеет отделениями, и счёт был открыт в головном офисе.
Последние 7 знаков счёта означают порядковый регистр счёта в кредитной организации. Любой банк вправе применять свою классификацию данных цифр. Тем не менее имеются некоторые ограничения. К примеру, если корреспондентский счёт кредитной организации открыт в Центральном Банке, то последние 3 цифры будут последними 3-мя из БИК, а 4 перед ними составят нули.

Реквизиты расчетного счета получателя
При совершении перевода (платежа) отправитель должен иметь под рукой реквизиты банка по расчетному счету. Сюда относится информация, которая необходима учреждению для проведения транзакции.
Так, для проведения операции требуются следующие реквизиты банка по расчетному счету (для получателя):
Название. В этом разделе прописывается наименование компании (для юрлица) или ФИО (для ИП)
Важно, чтобы информация была приведена полностью, без сокращений
Номер расчетного счета. Эти данные не указываются в ситуации, когда в роли получателя выступает не владелец аккаунта, а непосредственно кредитная организация.
Название финансового учреждения, выступающего в роли получателя. Реквизиты банковского счета обязательно включают в себя этот код. В случае когда в роли стороны-получателя выступают государственные структуры, в разделе названия прописывается территориальное управление ЦБ РФ.
Корсчет кредитной организации, которая получает перевод. Исключение — госструктуры, которые открыты в ЦБ РФ.
Банковский код идентификации (БИК).
Код, отражающий причину постановки на учет (КПП).
Номер, подтверждающий регистрацию в ФНС в роли плательщика налогов (ИНН).
Если получателем выступает бюджет, реквизиты расчетного счета должны быть дополнены кодом КБК (бюджетной классификации).
Выбор банка
Если предприниматель все же решил, что расчетный счет для реализации индивидуальной предпринимательской деятельности ему все-таки требуется, то, прежде, чем думать о том, какие документы нужны для открытия счета в банке для ИП, следует изначально выбрать сам банк. В настоящее время предложений от разнообразных банков – целое множество.
Каждый из них предлагает свои индивидуальные условия и различные тарифы обслуживания. Данную информацию легко можно получить в свободном доступе, занявшись изучением официальных сайтов этих банковских учреждений.
Также можно почитать отзывы клиентов на сторонних сайтах, чтобы выбрать в своем городе оптимальный вариант.
Преимущества крупных и мелких финансовых учреждений
При выборе крупного банка (Альфа-банк, Сбербанк и прочие) для открытия расчетного счета для своего ИП следует знать, что их тарифы, как правило, значительно выше, по сравнению с другими, менее масштабными банковскими учреждениями. Однако при желании вполне возможно отыскать какой-либо банк с наличием бесплатного обслуживания, которое предоставляется в связи с соблюдением определенных требований.
К примеру, при отсутствии превышения какой-нибудь регламентированной суммы прихода финансовых средств в квартал или же при условии бесплатного обслуживания в первые пару-тройку лет.
Система дистанционного обслуживания
В сфере банковского обслуживания существует очень удобная функция, получившая название «Система Банк-Клиент». Другое название – «Интернет-Банк».
Такая функция позволяет индивидуальному предпринимателю управлять своим расчетным счетом при помощи интернета. Система «Интернет-Банк» позволит коммерсанту в любое время получить информацию о текущем остатке по своему счету, а также произвести различные виды оплат, в том числе налоги и какие-либо платежи внебюджетным фондам.
То есть предпринимателю не придется заполнять всякого рода квитанции, не придется стоять в очереди. Поэтому при выборе банка, следует так же уточнить и стоимость обслуживания этой функции.
Мнение эксперта
Ильин Григорий Тимофеевич
Консультант в области права с 10-летним стажем. Специализируется в области гражданского права. Имеет опыт в защите правовых интересов.
Зачастую, эта удобная функция предоставляется бесплатно, а в некоторых, такой вид обслуживания через интернет стоит на порядок дешевле, нежели традиционное обслуживание.
Советы по выбору банковского тарифа
Таким образом, различные банки предлагают свои индивидуальные тарифы в рассчетно-кассовом обслуживании (РКО) счета для ИП
Прежде чем нести документы для открытия счета в банке для ИП, выбирая тариф РКО, лучше всего обратить внимание на следующие нюансы:
- стоимость непосредственного ведения расчетного счета предпринимателя;
- стоимость самого открытия этого счета для ИП;
- стоимость тарифа по приему и выдаче данных;
- сумма стоимости банка заказчика;
- сумма стоимости платежного поручения;
- тариф на интернет-банкинг
Кроме того, следует обратить внимание на срок отправки всех платежных поручений индивидуального предпринимателя, требующуюся дату платы и время, до которого банковское учреждение может принимать данные платежи для отправления в обязательно оговоренную установленную дату платежей
Пластиковая карточка банка
При регистрации предпринимателю также требуется завести и пластиковую карточку физического лица. Для каких целей она нужна? Дело в том, что при снятии наличных средств с расчетного счета ИП, существует определенная комиссия – процент, который забирает себе банк.
При помощи перевода денег на пластиковую карточку через услугу интернет-банка не нужно платить никакой комиссии.
Как по счету определить банк, найти банк по номеру счета. — кредиторша
Информация о банке заключена в его уникальном номере. Этот показатель называется БИК — банковский идентификационный код. Не забывайте регулярно обновлять справочник БИКов в программах предприятия во избежание ошибок.
Как узнать банк по номеру счета?
Осуществление различных финансовых операций нередко требует от пользователя целый набор необходимых реквизитов, но не всегда нужная информация находится «под рукой». Нередко пользователям нужно узнать по номеру счета точное название банковской организации. Аналогичная проблема возникает, когда в документах или платежном поручении отсутствует наименование банка, при этом осуществить транзакцию невозможно.
Как определить наименование банка по расчетному счету
Узнать точное наименование банка по расчетному счету без иных реквизитов довольно сложно. Опытный взгляд практикующего бухгалтера, возможно, даст наводку, но точную информацию получить проблематично. Здесь есть один выход – составить официальный запрос и отправить его в ряд основных банков (или тех, кому по логике может принадлежать счет). Естественно, это «поиск вслепую» и не исключено, что пользователю придется разослать десятки писем, но таким образом можно рассчитывать на получение достоверной информации.
Существует немало онлайн-сервисов, способных за деньги или бесплатно определить наименование банка. Доверять сомнительным ресурсам не стоит, ведь неизвестно, насколько актуальны информационные базы программ. При выборе платного сервиса стоит остановить свой выбор на надежном источнике, о котором можно найти положительные отзывы.
Какую информацию предоставляет БИК
Аббревиатура БИК расшифровывается как банковский идентификационный код. По номеру БИК можно определить наименование структурного подразделения банка и его юридический адрес. Если данные реквизиты прилагаются к номеру расчетного счета, то можно узнать, какому банку принадлежит сам счет.
Чтобы определить наименование финансового учреждения по БИК можно воспользоваться Интернетом.
На просторах Всемирной сети есть масса полезных сервисов, способных предоставить нужную информацию об учреждении по идентификатору банка. Среди многочисленных ресурсов можно выделить сайт bkip.ru. Также можно использовать специальную бухгалтерскую программу, например 1С. Если при создании контрагента ввести номер расчетного счета и БИК, наименование банка и корреспондентский счет проставляются автоматически.
Когда возникает обратная ситуация и нужно узнать реквизиты конкретного банка, необходимо посетить официальный ресурс финансовой организации. В разделах «Информация о банке», «Физическим лицам» или «Частным лицам» всегда указываются все банковские реквизиты, эта информация является публичной. Если удобно, можно обратиться напрямую в филиал, где оператор предоставит номера счетов и БИК в бумажном виде.
Как узнать банк по номеру карты
В номере пластиковой карточки зашифрована информация о банке-эмитенте, платежной системе, статусе и типе карты (кредитная или дебетовая). Если возникает необходимость определить наименование банковской организации по номеру, на помощь придут различные онлайн-сервисы, но как показывает практика, такие системы нередко дают сбой.
Чтобы получить максимально точную информацию, можно протестировать несколько сервисов, после чего проанализировать результат.
Подобные системы работают по простому принципу – первые 6 цифр это так называемый БИН карты или банковский идентификационный номер. Он един для всех выпущенных карточек, например, карты Visa от Сбербанка всегда начинаются с комбинации 4276 или 4279. Соответственно, карточки другого банка будут иметь совершенно другую комбинацию.
- 5 – MasterCard;
- 4 – Visa;
- 3 – American Express.
Последующая комбинация из 5 цифр говорит о типе карты (Gold, Platinum) и содержит зашифрованную информацию о наименовании банка. Эти данные не являются секретными, но тем не менее не находятся в свободном доступе. Специальные сервисы анализируют цифровую комбинацию и методом подбора определяют банк из списка в своей базе данных.
Альтернативный метод – сравнить номер карты со своими карточками, возможно, цифровой код совпадет. Других способов определить банк частному лицу пока нет. Рекомендуется узнавать все реквизиты счета вместе с номером карточки, в противном случае пользователь может столкнуться с некоторыми сложностями при проведении различных операций.
Полезно знать:
Как узнать по БИК в каком банке счет?
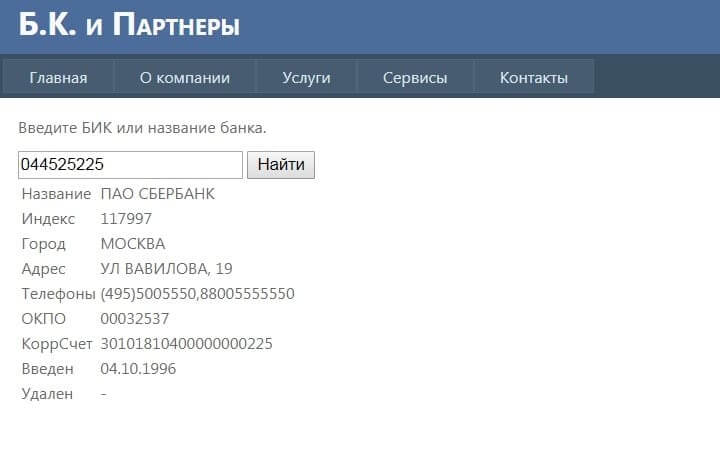
По БИК можно определить не только банк, но и его юридический адрес.
Номер БИК имеет 9 цифр:
- Две цифры в начале – код страны, на территории которой располагается банк;
- Следующие две – территориальный код в стране;
- Пятая и шестая цифры — подразделение Банка России;
- Три крайние цифры — подразделение любого банка.
Для получения данных следует:
- Найти через поиск сайт в интернете, который может бесплатно предоставить интересующую информацию;
- Ввести номер БИК в «Поиск» и кликнуть «Найти»;
- За считанные минуты получить информацию.
Данный способ очень удобный и бесплатный можно найти через поиск в интернете.
Что даёт подключение к РКО
В первую очередь расчётно-кассовое обслуживание даёт расширение возможностей бизнеса. Увеличится перечень потенциальных контрагентов, появится возможность участия в тендерах, предприниматель сможет пользоваться дополнительными банковскими услугами.
Например, подключить эквайринг и принимать платежи от клиентов и покупателей с банковских карт. Клиенту банка будут доступны овердрафты, кредитные линии и ссуды разного типа. Если компания имеет штат сотрудников, можно подключиться к зарплатному проекту.
Открытие расчётного счёта позволит выполнять следующие финансовые операции:
- переводы ИП, юрлицам и физлицам;
- переводы на банковские карты;
- ведение валютных счетов, конвертация валют, получение услуг валютного контроля, выполнение международных операций;
- получение наличных через кассу банка или банкоматы;
- пополнение счета через кассу или банкоматы;
- управление дополнительными услугами онлайн: зарплатными проектами, бизнес-картами, эквайрингом, кредитами и пр.
Если вы собираетесь расчётный счёт открыть, вам обязательно предложат подключение интернет-банкинга. Это система, через которую можно совершать все возможные финансовые операции без посещения банковского офиса. Кроме того, многие банки создают специальные онлайн-сервисы для бизнеса с расширенными возможностями, через которые можно вести бухгалтерию, интегрировать систему с облачными сервисами и пр.
Для удобства обслуживания клиентам предлагается выпуск бизнес-карт. Они дают прямой доступ к безналичным денежным средствам, снимать наличные и пополнять расчётный счёт удобно с помощью терминалов. Можно выпустить сразу несколько бизнес-карт и передать их в пользование сотрудникам. Управление картами совершается через интернет-банк: выставление ограничений, пополнение, блокировка, контроль за расходами и пр.
Доступные операции с расчетным счетом
Компаниям и индивидуальным предпринимателям доступны следующие виды банковских операций с использованием расчетного счета:
- Пополнение счета наличными средствами через кассу банка или посредством банкоматов.
- Снятие наличных средств. В зависимости от условий различных банков осуществление процедуры возможно в кассе учреждения, собственных банкоматах финансовой организации, банкоматах и офисах сторонних банковских структур.
- Денежные переводы юридическим лицам и ИП. Для осуществления операции необходимо сформировать платежное поручение в личном кабинете онлайн-банка или на бумажном носителе в банковском офисе.
- Осуществление переводов физическим лицам. Процедура предусматривает комиссию, установленную банком в соответствии с внутренним регламентом. Популярная сегодня услуга зарплатных проектов обеспечивает ежемесячную выплату заработной платы сотрудникам предприятия на выгодных условиях.
- Налоговые и бюджетные платежи – осуществляются посредством платежных поручений. В большинстве банков комиссия за перевод налогов и взносов в государственные фонды не взимается.
- Входящие платежи от юридических и физических лиц. Банк обеспечивает прием денежных средств в безналичном порядке от контрагентов, а также частных лиц, осуществляющих оплату через терминалы эквайринга, кассу банка или перечислением с личного счета.
Плюсы и минусы
Перед открытием нового р/с организации и предпринимателю стоит внимательно изучить плюсы и минусы содержания большого числа аккаунтов.
Преимущества:
- Быстрое управление финансами. Если в одном банке возникли технические проблемы с переводом, можно воспользоваться услугами другого финансового учреждения, где также открыт р/с.
- Снижение риска потери денег. Наличие большого количества расчетных счетов для организации не запрещено законодательством, поэтому компания вправе воспользоваться услугами разных банков и снизить риск потери средств при банкротстве учреждения.
- Конфиденциальность. Получить информацию о фирме труднее.
Минусы:
- Увеличение статьи расходов. Не секрет, что открытие и ведение р/с стоит денег, а вероятность получения льгот снижается.
- Возможны трудности в управлении финансами, которые распределены между группой банков. Кроме того, сложнее рассчитывать расходы.
Порядок расшифровки
Первая пятерка цифр в номере расчетного счета определена группой счетов банковского баланса, утвержденных Банком России и разделенных 2-мя категориями: 3-значной спецификой расчетов и 2-значным неотделимым дополнением к ней.
Расшифровка первого раздела представлена следующими значениями:
- 102-109 – счета, принадлежащие фондовым структурам, а также предназначенные для хранения средств, учета прибыли и убытков;
- 203-204 – оформление счетов в драгоценных металлах;
- 301-329 – осуществление межбанковских расчетов;
- 401-402 – счета для бюджетных перечислений;
- 403 – средства, подведомственные Министерству финансов;
- 404 – балансы внебюджетных фондовых структур;
- 405-406 – расчетно-кассовое обслуживание государственных организаций;
- 407 – расчеты, производимые юридическими лицами и индивидуальными предпринимателями;
- 408 – обслуживание физических лиц;
- 411-419 – хранение вкладов государственных организаций;
- 420-422 – вклады коммерческих организаций в статусе юридического лица;
- 423 – хранение средств физических лиц – резидентов;
- 424 – счета, открытые зарубежным организациям;
- 425 – вклады физических лиц – нерезидентов;
- 430 – счета банков;
- 501-526 – учет ценных бумаг.
Трактовка дополнительных 2-х цифр неразрывно связана с первой тройкой. Так, для юридических лиц применима следующая расшифровка:
- 40701 – деятельность компании связана с финансовыми операциями;
- 40702 – расчетно-кассовое обслуживание закрытых обществ;
- 40703 – хранение средств некоммерческих организаций;
- 40704 – денежные средства, предназначенные для организации выборов и мероприятий общественной направленности.

