Минус 28 только с начала года: сколько сегодня осталось банков в россии и почему их количество уменьшается?
Содержание:
- Сколько банков могут принимать вклады граждан в России году (участники ССВ)
- Какие прогнозы?
- Структура банковской системы
- Почему количество банков стремительно снижается?
- Количество банков в РФ
- Какие банки в России самые надежные?
- Рейтинг банков по версии ЦБ
- 2 Райффайзенбанк
- Список банков России
- Мировой опыт
- Какие банки считаются системно значимыми
- Количество банков в России (по годам)
- Спасать – это просто!
- Как определить надежность банка
- Показатели и уставный капитал
- Реальные действия
- Динамика изменения количества банков в России
- Банковские услуги
- Что делать, если ваш банк закрылся?
- Рейтинг банков 2020 по данным ЦБ
- По федеральным округам
- Банк Российский кредит, 71,5 тыс. чел.
- 2019
- Структура банковской системы
- Банки-санаторы
Сколько банков могут принимать вклады граждан в России году (участники ССВ)
Больше 1000 банков (а точнее 1014 структур) Российской Федерации могут принимать вклады. В период с 2004 по 2021 гг. 629 структур (62%) оставили рынок.
В результате этого в Российской Федерации действует 385 банков, которым граждане могу доверять свои деньги.
Данная информация о точном количестве российских банков актуальна на начало года и не будет обновляться чаще, чем информация о точном количестве российских банков, которые на сегодняшний день обладают лицензией на ведение бизнеса. Причиной редких обновлений информации по данному вопросу является низкая востребованность подобных сведений. Потому как реестр ССВ включает в себя данные о крупных игроках банковского сектора, где хранят свои сбережения большая часть граждан.
Какие прогнозы?
Специалисты уверяют, что количество банков в России по годам будет только сокращаться. Однако точную цифру оставшихся действующих организаций никто называть не торопится. К тому же реально оценить выгодность массового сокращения числа банков в данный момент тоже сложно. Но аналитики сходятся в одном – в регионах очень мало банков, которые могут предоставить услуги по кредитованию на должном уровне для развития региональной экономики.
Опыт других стран показывает, что величина банковской организации не влияет на качество услуг – даже на территории маленького государства могут располагаться и крупные, и мелкие банки, которые могут вполне мирно уживаться. В этом плане показателен опыт Швейцарии.
С другой стороны вся деятельность по регулировке банковской ситуации напоминает маятник, поскольку правительство будто находится в постоянном поиске более выгодных условий для стабилизации экономической ситуации в банковской сфере. Более выгодным было бы создать приемлемые условия для региональных банков, чтобы они не закрывались. Кстати, Банком России в этом направлении уже предложены изменения. Если предложения Центробанка будут введены в действие, то все банки станут делиться на 3 вида:
- Федеральные;
- Региональные;
- Системно-значимые – их деятельность будет регулироваться отдельными требованиями.
Структура банковской системы
Кредитно-финансовые учреждения призваны обеспечить стабильную деятельность крупных компаний и субъектов малого бизнеса. Расчетно-кассовое обслуживание юридических лиц, открытие депозитов и выдача кредитов для граждан необходимо выполнять в соответствии с принятыми нормами и правилами. Оптимальное количество банков, обслуживающих экономику страны, можно определить лишь приблизительно. Некоторые аналитики считают, что 500 банковских учреждений для сырьевой экономики России будет вполне достаточно. На начало 2008 года их насчитывалось 1136. Именно в этом году мировую финансовую систему «накрыла» первая волна кризиса.
С этого момента в Российской Федерации запущен процесс санации банковской системы. Центробанк РФ утвердил более жесткие правила поведения на финансовом рынке. При детальном анализе ситуации картина складывается следующая. Больше половины коммерческих банков имеют головные офисы в Москве и Центральном Федеральном округе. Соответственно, в субъектах Федерации, расположенных на востоке страны, доступ к банковским услугам существенно ограничен. Сложившееся положение не лучшим образом влияет на развитие удаленных от центра регионов и не способствует росту благосостояния проживающего там населения.
Для устранения сложившегося дисбаланса необходимо применять меры государственного регулирования. Именно эту задачу решает Центробанк России в текущий момент. Согласно действующим законодательным актам банковские учреждения подразделяются по следующим категориям:
- клиентские;
- отраслевые;
- функциональные.
Клиентские банки ориентированы на обслуживание частных и юридических лиц. Открытие депозитов и выдача кредитов для граждан регламентируется соответствующими инструкциями. Региональные банки привлекают клиентов из числа предпринимателей и крупных компаний бесплатным открытием расчетных счетов и минимальными комиссионными сборами за выдачу наличных.
Функциональные или специализированные банки призваны оказывать услуги в узком сегменте. Наиболее востребованная услуга – выдача ипотечного кредита. Количество банков в России на сегодня, которые занимаются ипотекой, – 96. По европейским нормам это очень мало. Аналитики отмечают, что значительная часть учреждений этого профиля сосредоточена в Москве и Санкт-Петербурге. Жители Сибири и Дальнего Востока тоже могут воспользоваться одной из 12 программ ипотечного кредитования в банке «Кедр». В «ЮниКредит Банке» таких программ более двух десятков. Предложения рассчитаны на группы населения с разным уровнем дохода.
Почему количество банков стремительно снижается?
Сколько банков в России стали внезапно убыточными, подали документы на признание банкротства и самостоятельно сдали лицензию? Мало, но они есть. Причина их ухода, считают аналитики, в том, что создавались эти кредитные организации для мелких махинаций, и в том числе для вывода денежных средств. Сегодня подобные схемы не работают, Центробанк следит за этим очень жестко.
Началась такая «зачистка» в 2014 году. Цель, которую поставил себе Центробанк, – освободиться от слабых участников кредитно-финансовой сферы, прекратить незаконную легализацию денежных средств, а также обезопасить клиентов от банкротства банков и снизить нагрузку на агентство по страхованию вкладов.
Для этого были разработаны и введены новые системы для отчётности банков, изменены нормативы и внесены поправки в «Закон о банках и банковской деятельности». Сколько сейчас банков в России окажется не у дел? Ведь лицензию теперь можно будет отозвать по следующим причинам:
- снижение норматива мгновенной ликвидности (Н2);
- участие банка в сомнительных операциях (ФЗ, ст. 115);
- уменьшение собственного капитала более чем на 2 %;
- отсутствие необходимых резервов на принятые риски (Н6 – Н10);
- несоблюдение требований и норм ЦБ РФ, недостоверные сведения в отчетности и пр.
Центробанк на этом не останавливается. В этом году вступает в силу еще несколько нормативов. Например, Н25. Он призван регулировать риски по связанным с банком лицам. Введение этой нормы назрело в связи с кредитованием банковскими организациями бизнеса собственников. Теперь эти суммы обяжут включать в расчет нового норматива с некоторыми исключениями.

Количество банков в РФ
Уменьшение количества финансовых организаций многие эксперты оценивают, как положительную тенденцию. Это позволяет рынку избавиться от мелких участников. Небольшие игроки объединяются в более крупные учреждения, которые в итоге становятся устойчивыми, а потому и надежными.
На 1 января 2018 года было зарегистрировано 561 коммерческая банковская организация. Это официальная информация, опубликованная «Центральным Банком» России. 40% среди всего количества организаций считаются крупными.
Интересно, что уже в том же январе у 5 банков отозвали лицензию. Подобные меры были применены в последствии к еще нескольким игрокам банковского рынка. Все отсеиваемые компании являлись потенциально проблемными.
Подобные санкции применяются, когда банк:
- Не соответствует требованиям «Центробанка»;
- Нарушает финансовое законодательство;
- Проводит рискованную кредитную политику;
- Не выполняет обязательства перед вкладчиками.
Решение о прекращении действия лицензии принимается не моментально, проводится тщательная проверка. Для сравнения 1 августа 2017 года функционировали 582 банка, а спустя 5 месяцев была отозвана лицензия у более чем у 20 организаций.
Какие банки в России самые надежные?
Перед тем, как заключать договор, обязательно узнайте, не является ли этот банк проблемным, изучите отзывы и информацию в СМИ. Также можно просмотреть специальные рейтинги надёжности.
Если услышали, что у вашего банка начинаются проблемы, то рекомендуется снять наличные средства с карт или перевести деньги в другую организацию. Аналогично следует поступить и с депозитами.
Актуальный рейтинг надежности:
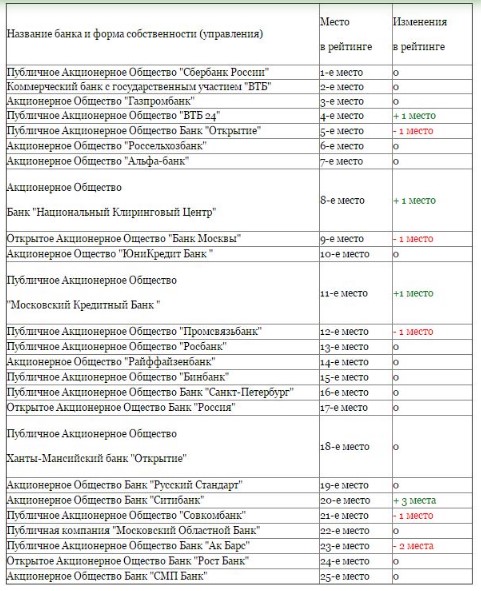
Как видите, очередной раз это рейтинг возглавляет «Сбербанк России», а сразу за ним расположились «ВТБ» и «Газпромбанк».
Если оценить ситуацию за прошедший год в целом, то наблюдалось массовое закрытие ненадежных банков. Общее количество организаций сократилось больше, чем на 50 компаний. Эксперты подсчитали, что оптимальное число кредиторов для России – около 500. И вполне вероятно, что скоро количество банков будет именно таким.
Рейтинг банков по версии ЦБ
Как было уже сказано ранее, личный капитал дает возможность создать не только «подушку безопасности», но и шанс расплатиться со своими инвесторами и вкладчиками. На данный момент Центробанк предлагает присмотреться к следующим кредитно-финансовым учреждениям и выставил их в таком порядке:
1. Сбербанк. Традиционно и заслуженно занимает первую позицию среди самых надежных кредитно-финансовых организаций. Это и не удивительно, ведь он представляет собой самый большой и наиболее известный банк не только по количеству выданных кредитов, но и клиентов, вкладов, активов и размеру личных финансовых средств.
2. Банк ВТБ (ПАО). Уверенно занимает вторую позицию, и активно поглощает (в последние 10 лет) несостоявшиеся финансовые организации у которых отозвали лицензию или потерпели банкротство. По своей сумме активов, вкладов и количеству денег он уступает только Сбербанку.
3. Газпромбанк. Изначально кредитно-финансовая организация создавалось в качестве инструмента материальной поддержки проектов, созданных в сегменте нефти и газа, но постепенно, банк стал предлагать и другие финансовые услуги для юридических и физических лиц.
4. Россельхозбанк. Эта компания изначально рассматривалось как инструмент поддержки сельского хозяйства в Российской Федерации. Сейчас ассортимент услуг значительно увеличился и можно получить не только кредиты для сельскохозяйственного дела, но и на другие нужды.
5. Альфа-банк. Закрывает пятерку лучших банков. Зарубежные рейтинговые агентства и компании (из-за огромного количества западных инвестиций) традиционно оценивают его как наиболее устойчивый и предпочтительный в стране.
6. Московский кредитный банк. Активно представлен в стране с 1992 года и на данный момент имеет большую линейку услуг для физ- и юрлиц. Сейчас насчитывается около ста отделений по столице и МО.
7. ФК Открытие. Стабильно предлагает кредитно-финансовые услуги с 1993 года и сейчас имеет капитал в размере более 231 миллиона рублей.
8. ЮниКредит Банк. Акционерное общество коммерческого типа, которое активно занимается своей деятельностью с 1989 года. Сейчас входит в группу «UniCredit», работающую по всей Европе.
9. Райффайзенбанк. Всем известная «дочка» Raiffeisen Bank International. Предлагает услуги юридическим и физическим лицам с 1996 года, для резидентов и нерезидентов РФ. В национальной или иностранной валюте.
10. Росбанк. Банк, который является частью большой европейской финансовой группы Societe Generale. Капитал оценивается в 134 миллиона рублей. Центральный офис находится в Москве.
2 Райффайзенбанк
Второй в рейтинге самых надежных банков по версии Forbes — Райффайзенбанк. Учреждение является дочерним подразделением крупного австрийского банковского холдинга Raiffeisen. На территории России осуществляет свою деятельность с 1996 года, имеет 179 отделений.
Активы банка на сегодняшний день составляют более 1,2 трлн. рублей. Собственный капитал 193 млрд. рублей. По характеру деятельности банк представляет собой универсальную кредитную организацию, предоставляя услуги по кредитованию физических и юридических лиц
Основное внимание уделяет розничному и корпоративному кредитованию предприятий малого и среднего бизнеса. Компания привлекает средства населения во вклады, обслуживает счета коммерческих предприятий, работает на валютном рынке и рынке ценных бумаг
Для своих клиентов Райффайзенбанк предлагает более 13 программ по срочным вкладам, 11 по дебетовым картам (Карта МИР, Travel Visa Classic, Карта BUY&FLY). Пять видов программ по потребительским кредитам, 27 по ипотечным с широким диапазоном вариантов срока действия, 8 программ по кредитным картам. Депозиты банка составляют более 101 млн. рублей, кредиты более 290 млн.рублей.
Высокое кредитное качество и надежность организации подтверждены международными и российскими рейтинговыми агентствами на самом высоком уровне.
Список банков России
На данной странице представлены банки, имеющие свои представительства в России. Представлен полный список банков России как с государственной формой собственности, так и частные. На одном ресурсе вы можете получить информацию о банковской инфраструктуре города.
Услуги банков России
На сайте bankiros.ru представлен весь список банковских услуг и удобный поиск. Все виды и типы банковских продуктов.
Все типы кредитов:
- потребительские кредиты России,
- автокредиты,
- ипотечные займы,
- карточные продукты,
- рублевые вклады и вклады в валюте.
и другое:
- курсы валют в России,
- адреса и телефоны отделений банков, время работы, а также другие необходимые данные о том или ином банковском учреждении,
- банкоматов в России.
На странице указан официальный рейтинг всех банков России. Более подробную информацию Вы найдете на странице карточки банка.
Мировой опыт
Банковские аналитики считают, что сокращение финансово-кредитных организаций продолжится. Причем будет оно существенным. Мелких сколько банков в России было закрыто, а дефицит качественных услуг в этой сфере все равно очень чувствителен. И тенденции к изменению в лучшую сторону нет.
В мировой банковской сфере давно закреплен принцип не обращать внимания на величину банка. Если кредитная организация, независимо от того, мелкая она или крупная, имеет устойчиво занятую нишу по своим услугам и действует без нарушений существующего законодательства и банковских нормативов, то она работает без каких-либо «навязанных» условий.
Ярким примером является благополучная Швейцария. В ней прекрасно уживаются крупные банки с мелкими. И самих кредитных организаций там так много, что по оценкам специалистов «яблоку негде упасть».
А американская корпорация страхования вкладов два года назад отчитывалась о 6 812 финансово-кредитных организациях. Среди них немало региональных и мелких банков.
Какие банки считаются системно значимыми
В список системно значимых кредитных организаций кроме новичка входят государственные Сбербанк, ВТБ, Газпромбанк, Россельхозбанк, «Открытие», Промсвязьбанк, частные Альфа-банк, Московский кредитный банк (МКБ), а также «дочки» иностранных организаций — Райффайзенбанк, Росбанк и «Юникредит».
К системно значимым банкам ЦБ предъявляет повышенные регуляторные требования. Крупнейшие игроки, в частности, должны соблюдать повышенные надбавки к капиталу (буфер консервации и надбавка за системную значимость). Минимальный норматив достаточности собственных средств для системно значимого банка должен составлять 8%, а с надбавками — 11,5%. Совкомбанк «на протяжении последних нескольких лет с запасом выполняет все требования и нормативы по капиталу и ликвидности», говорится в комментарии его предправления Дмитрия Гусева, поступившем в РБК.
Количество банков в России (по годам)
Количество банков в Российской Федерации за период с 2001 по 2020 годы, то есть за последние 20 лет, снизилось в 2,7 раза. Динамика количества банков по годам выглядит так:
| Дата | Количество банков в России на выбранную дату | В т.ч. количество банков в Москве | % количества банков Москвы к общему количеству |
|---|---|---|---|
| 01.01.2001 г. | 1311 | 578 | 44,09 |
| 01.01.2002 г. | 1319 | 620 | 47,00 |
| 01.01.2003 г. | 1329 | 645 | 48,53 |
| 01.01.2004 г. | 1329 | 661 | 49,74 |
| 01.01.2005 г. | 1299 | 656 | 50,50 |
| 01.01.2006 г. | 1253 | 631 | 50,36 |
| 01.01.2007 г. | 1189 | 593 | 49,87 |
| 01.01.2008 г. | 1136 | 555 | 48,86 |
| 01.01.2009 г. | 1108 | 543 | 49,01 |
| 01.01.2010 г. | 1058 | 522 | 49,34 |
| 01.01.2011 г. | 1012 | 514 | 50,79 |
| 01.01.2012 г. | 978 | 502 | 51,33 |
| 01.01.2013 г. | 956 | 494 | 51,67 |
| 01.01.2014 г. | 923 | 489 | 52,98 |
| 01.01.2015 г. | 834 | 450 | 53,96 |
| 01.01.2016 г. | 733 | 383 | 52,25 |
| 01.01.2017 г. | 623 | 314 | 50,40 |
| 01.01.2018 г. | 561 | 277 | 49,38 |
| 01.01.2019 г. | 484 | 239 | 49,38 |
| 01.01.2020 г. | 442 | 227 | 51,36 |
Количество банков в России за 20 лет сократилось на 66,29 % и по состоянию на 01.01.2020 года составляет 442, из которых в г. Москве расположено 227 банков.
Спасать – это просто!
Ярким примером удачной работы банка-санатора является приобретение «БИНБАНКом» группы «РОСТ». Она, кроме заоблачных долгов, имела разветвленную, просто огромную сеть филиалов и отделений, а также внушительную клиентскую базу. Причем большинство клиентов, в случае положительного решения вопроса, с удовольствием продолжило бы работу с финансово-кредитной организацией. «БИНБАНК», вложив несколько миллиардов в спасение группы «РОСТ», значительно усилил свое влияние в регионе тонущей группы, что позволило с легкостью обойти конкурентов и нарастить клиентскую базу. А клиенты банка убедились в состоятельности группы, в которую вложили свои деньги, и в способности решать возникшие проблемы без убытков для людей.

Как определить надежность банка
Когда граждане узнают из средств массовой информации об отзыве лицензии у очередного коммерческого банка, то оптимизма им такие известия не добавляют. Многочисленные консультанты по финансовой грамотности вываливают на головы рядовых потребителей огромный объем информации о том, как сохранить свои сбережения. В настоящее время количество людей, хранящих купюры разного достоинства в «чулках» или «подушках», снизилось до минимума. Но этого не достаточно, чтобы получить специальные знания о том, какому банковскому учреждению отдать на хранение свои заработанные тяжелым трудом «капиталы».
Если задаться вопросом, сколько банков осталось в России на сегодня, то однозначного ответа получить не удастся. У стороннего наблюдателя создается впечатление, что маховик отзыва лицензий на право банковской деятельности раскручивается все сильнее и сильнее. Имеет смысл напомнить, что десять лет назад в РФ насчитывалось более 1000 банковских учреждений. К началу 2017 года их осталось 623. Через четыре месяца, на начало апреля, в реестре значилось уже 607 брендов. Даже многие специалисты в банковском деле не всегда понимают логику этого процесса. В непростой ситуации оказались и вкладчики.
Информационные технологии внедряются в банковские процедуры высочайшими темпами. Рядовым потребителям предоставляется все больше услуг и возможностей, которые облегчают покупку товаров, оплату услуг, расчеты между собой. К удобному и простому сервису человек привыкает быстро. Одновременно повышается риск потери своих денег в результате действий мошенников или при закрытии банка. После крупных скандалов, вызванных отзывом лицензий в 2013–2014 годах, Правительство РФ приняло решение о страховании вкладов частных лиц. Это правильное решение, направленное на улучшение самочувствия граждан.
Обязательному страхованию подлежит скромная сумма 1,4 млн рублей. Многие люди благодарны и такой заботе со стороны государства. Однако задачи о выборе надежного банка эта процедура не решает. Задача осложняется тем, что значительная часть потенциальных вкладчиков элементарно не имеет выбора. Это жители небольших городков, где имеют свои представительства два—три банковских офиса. Изучать рейтинги и отзывы «благодарных клиентов» нет смысла. Но и пускать ситуацию на самотек тоже недопустимо.
Логика событий и направленность процессов в финансовой сфере позволяет сделать один важный вывод. Банки РФ, входящие в реестр системно значимых для экономики государства, можно с достаточным основанием отнести к категории надежных и доверить им свои накопления. В их числе значатся «Сбербанк», «Альфа-Банк», «Росбанк», «Россельхозбанк». Заботясь о сохранении своих сбережений, рекомендуется проявлять интерес к информации, которая касается банковской сферы. Сокращение числа банков будет продолжаться. На каком рубеже наступит стабилизация, покажет время.
Показатели и уставный капитал
Основное количество банков зарегистрировано в центральной части России. Региональные банки в Уральском и Дальневосточном представлены в незначительных количествах. Кроме территориального разделения, банки можно поделить по размеру их уставного капитала. Минимальный размер на подачу заявления о регистрации и выдачи лицензии на банковскую деятельность следующий:
- 1 000 000 000 – новый банк с универсальной лицензией;
- 300 000 000 – новый банк с базовой лицензией;
- 90 000 000 – для небанковских организаций.
Не все действующие участники банковского рынка имеют капитал в указанных размерах. Есть Федеральный закон, согласно которому Центральный банк обязан отозвать у банка лицензию, кроме исключительных случаев:
- Размер уставного капитала меньше установленного значения. Применяется в течение 2 лет с момента регистрации банка.
- Значение норматива достаточности капитала банковской организации – меньше 2%.

На дату размер собственных средств банка не соответствует размеру, установленному Центробанком, кроме исключительных случаев. К ним относится получение разрешения работать в качестве банка с универсальной лицензией, оформленное до , если банк не изменил статус на небанковскую кредитную организацию или микрофинансовую компанию с прекращением статуса кредитной организации. Аннулируется лицензия на проведение стандартных банковских операций.
После банк с универсальной лицензией показал снижение собственных средств ниже минимального предела в течение 4 месяцев.
После банк с базовой лицензией показал снижение собственных средств ниже минимального предела в течение 4 месяцев.
Исходя из требований, многим банкам приходится проходить период трансформации, чтобы продолжить работать на рынке. Например, некоторые банки объединяются с целью увеличения капитала, а крупные банки покупают небольшие. Часть банков закрывается из-за невозможности выполнять требования ЦБ. Осуществляется ликвидация или банкротство. Количество этих процессов значительно увеличилось после поднятия уровня минимального капитала.

По прогнозам экспертов, в России продолжит сокращаться количество действующих банков. Сложно сказать, как это отразиться на банковской системе в целом, однако в некоторых регионах страны ощущается дефицит качественных банковских услуг. Центробанком предложены изменения в связи с упрощением условий работы региональных небольших банков. Таким образом, банки в России будут разделены на 3 группы – банки федерального значения, системно-значимые банки, а также региональные банковские учреждения.
Реальные действия
Эльвира Набиуллина, инициатор подобной реорганизации финансово-кредитной системы, считает выделение регионального банка большим шагом к улучшению качества банковского обслуживания. Скорее всего, круг операций у них будет ограничен. Но главной целью таких банков будет привлечение денежных средств от физических и юридических лиц, проживающих в определенном регионе, и размещение этих средств посредством кредитов у бизнеса (в приоритете малого и среднего) и населения все того же региона.
Сколько банков в России на сегодняшний день готовы стать банками Федерального значения — не известно. Но они должны будут последовательно внедрить в свою работу международные стандарты и увеличить собственные средства и капитал до 1 млрд рублей.
Динамика изменения количества банков в России
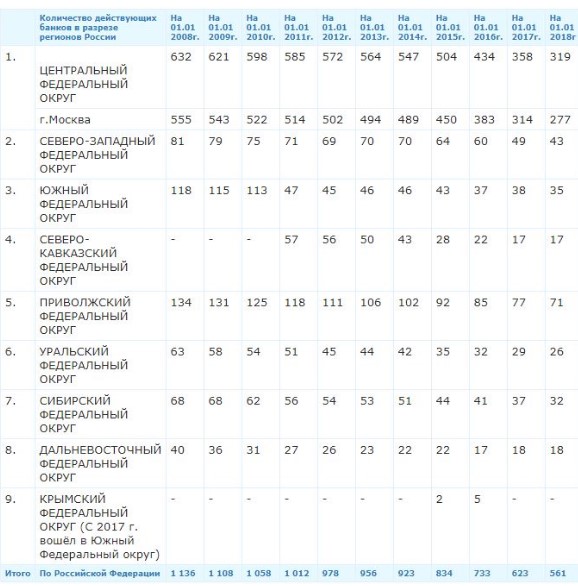
В банковской отрасли наблюдается сокращение количества учреждений, наглядное снижение можно просмотреть в таблице ниже:
Если ваш банк был отнесён к категории проблемных, то не спешите паниковать. Даже наличие временной администрации и другого управляющего еще не означает, что у организации заберут лицензию. Например, в случае с «Траст» банком просто была произведена санация и докапитализация.
Когда всё же лицензия у банка аннулируется, нужно подождать около двух недель. За это время, «Агентство по страхованию вкладов» выберет организацию, которая займется компенсационными выплатами. Сумма до 1,4 миллиона рублей застрахована государством и поэтому если была такая сумма или меньше на дебетовом счету или вкладе, то вы получите ее в полном объеме.
Как поступать с кредитами? Их необходимо выплачивать и дальше, задолженность никто аннулировать не будет. Только теперь вносить средства необходимо по реквизитам компании, которую выберет «Агентство по страхованию вкладов».
Банковские услуги
Каждым из банков России разрабатывается собственный список услуг, перечень которых зависит от следующих факторов:
- направленности банковской деятельности;
- особенностей предоставляемых услуг;
- вида деятельности.
Понятие «банковский продукт» включает в себя предоставление услуг и формирование платёжных средств.
Важно! Услуги финансовых организаций, входящих в список банков России, могут быть как неспецифическими, так и специфическими. К первому виду услуг относят депозитные и расчётные операции. Обслуживание юридических и частных лиц предусматривает предоставление кредитов, размещение денежных средств на депозитных счетах
Оно включает в себя и выполнение расчётно-кассовых операций
Обслуживание юридических и частных лиц предусматривает предоставление кредитов, размещение денежных средств на депозитных счетах. Оно включает в себя и выполнение расчётно-кассовых операций.
Что делать, если ваш банк закрылся?
Вернуть деньги получится, если ваш банк участвовал в системе страхования вкладов – сегодня это любая кредитная организация с правом принимать деньги у физических лиц. В таком случае за работу возьмется Агентство по страхованию вкладов (АСВ) и возместит денежные средства, которые находились на вкладах или счетах.
Но не стоит рассчитывать на возврат всех денег. Агентство возместит сумму не более 1,4 миллиона рублей (за редким исключением – до 10 млн. руб. в случаях вроде внезапного наследства или счетов эскроу), которые находились на счете в закрытом банке. Помните и то, что АСВ берется за возмещение вкладов только в случае отзыва лицензии ЦБ РФ. Если лицензию аннулировали, значит, это сделано по просьбе владельцев кредитной организации. В таком случае банк самостоятельно разбирается с клиентами и их деньгами.
Что же делать в случае отзыва лицензии?
- Позвонить на горячую линию АСВ и уточнить, точно ли у банка отозвали лицензию или он закрылся добровольно.
- Узнать, какой банк занимается страховыми возмещениями, когда и где он будет проводить выплаты.
- Написать заявление на страховую выплату.
- Прийти к месту выплаты страхового возмещения, предъявить работникам заявление и паспорт.
В результате вы можете получить денежные средства либо наличными, либо банковским переводом на счет в любом банке, работающем на территории РФ. Деньги можно получить в течение трех дней с момента подачи заявления, но часто они приходят в тот же день.
Рейтинг банков 2020 по данным ЦБ
Центральный банк ввел особенный параметр, по которому определяется достаточный уровень капитала – Н 1.0. Этому критерию должен придерживаться любой банк на территории России. На 2020 год, средний уровень достаточности капитала находится на уровне 10-11%. Проверка, за которой скорее всего сразу последует отзыв лицензии, наступает если показатель упадет до 2%.
Рейтинг находится в постоянной динамике
Несмотря на то, что первая пятерка, практически остается без изменений, остальные позиции могут кардинальным образом меняться. Аналитики уделяют большое внимание следующим пунктам:
- гарантийные обязательства;
- финансовая отчетность и структура банка;
- ставки по кредитам и вкладам;
- рейтинг по реальным отзывам;
- состав учредителей.
Разные рейтинговые компании могут предлагать разные данные по местам одних и тех же финансовых учреждений. В России наиболее актуальными являются данные от ЦБ РФ. Учитывая такой рейтинг, шансы потерять свои средства значительно снижаются. Не на последнем месте стоит и рэнкинг.
Но не стоит путать понятия рэнкинг и рейтинг, так как их объективность, исходные и конечные данные могут сильно отличаться.
Выбор банка должен быть осознанным
По федеральным округам
По представленной таблице можно сделать вывод, что наибольшее число банков располагается в Европейской части России, тогда как меньше всего региональных банковских организаций в Сибирской, Дальневосточной и на Урале. На этих территориях находится основной природно-ресурсный потенциал, а малое число кредитно-банковских организации создает сложности экономического развития этих регионов.
| Кол-во действующих банков по регионам | 1 янв 2010 | 1 янв 2011 | 1 янв 2012 | 1 янв 2013 | 1 янв 2014 | 1 янв 2015 | 1 янв 2016 | 1 янв 2017 | 1 дек 2018 |
| ЦФО | 598 | 585 | 572 | 564 | 547 | 504 | 434 | 358 | 276 |
| город Москва | 522 | 514 | 502 | 494 | 489 | 450 | 383 | 314 | 242 |
| СЗФО | 75 | 71 | 69 | 70 | 70 | 64 | 60 | 49 | 41 |
| ЮФО | 113 | 47 | 45 | 46 | 46 | 43 | 37 | 38 | 27 |
| СКФО | — | 57 | 56 | 50 | 43 | 28 | 22 | 17 | 12 |
| ПФО | 125 | 118 | 111 | 106 | 102 | 92 | 85 | 77 | 67 |
| УФО | 54 | 51 | 45 | 44 | 42 | 35 | 32 | 29 | 23 |
| СФО | 62 | 56 | 54 | 53 | 51 | 44 | 41 | 37 | 28 |
| ДФО | 31 | 27 | 26 | 23 | 22 | 22 | 17 | 18 | 16 |
| КФО (c 2020 г. — это часть ЮФО) | — | — | — | — | — | 2 | 5 | — | — |
| В целом по РФ | 1058 | 1012 | 978 | 956 | 923 | 834 | 733 | 623 | 490 |
Вернуться к содержанию
Банк Российский кредит, 71,5 тыс. чел.
Недостача на счетах в размере 111,3 млрд руб., возникшая в связи с выводом средств аффилированными лицами, и невозможность погасить долги привели к банкротству одного из старейших банков, который на 1 июля 2015 г. занимал 45 место в банковской системе. АСВ объявил о наступлении страхового случая и выплате денег 71 500 вкладчиков, на что пришлось потратить 40,7 млрд руб.

Фото: митинг обманутых вкладчиков в 2016 г.
Но в ходе проведения конкурсной процедуры ликвидации требования заявили 2 587 кредиторов первой очереди, которые не получили 47,25 млрд руб.
На сентябрь 2020 г. им выплатили только 9,94 млрд руб., что составляет 21,03%. Всего же непогашенных долгов на момент банкротства было 130 млрд руб.
Справка! Ликвидация «Банка Российский Кредит» спровоцировала закрытие связанных с Мотылевым Мосстройэкономбанка (М банка) и АМБ банка. А это еще 31 700 и 350 вкладчиков, получивших 19,1 млрд руб. и 195 млн руб. И 1 080 клиентов, которым из 25 млрд руб. выплатили только 2,66 млрд руб.
2019
Стагнация бизнеса банков
Основной итог 2019 года для банковского сектора – стагнация бизнеса стала хронической. Темпы роста номинальных активов (2,7%), кредитов нефинансовому сектору (1,2%) и вкладов (7,3%) – наименьшие за последние три года. Также регулятор мог отозвать в 2,5-3 раза больше лицензий.
По итогам 2019 года отношение активов к ВВП упадет ниже 90% с максимальных 99,9% в 2015 году. Замедление темпов роста ВВП снижает возможности корпоративного бизнеса банков. Именно на последние три года пришелся реальный рост регуляторной нагрузки, увеличивающей вмененные издержки стоимости банковских услуг. В итоге Россия отдаляется от общепринятого для ведущих стран отношения банковских активов к ВВП порядка 110–130%. @banksta
В России осталось меньше 500 действующих банков
Число банков, у которых отозвали лицензию, в 2018‑м значительно выросло, однако совокупный размер их активов уменьшился. Об этом говорят данные «Мониторинга экономической ситуации в России», выпущенного в феврале 2019 года РАНХиГС.
В России, по данным на начало 2019 года, действует 484 кредитных организации, в прошлом году их было 542. Шесть лет назад, в 2013 году, в стране было 1094 банка. Сокращение числа банков произошло из-за политики ЦБ РФ: за последние 5 лет регулятор отозвал около 400 банковских лицензий.
В 2014‑м политика ЦБ наложилась на антироссийские санкции, в результате в течение каждого месяца в стране в среднем отзывались лицензии у 7 банков; годом ранее в месяц отзывались лицензии только у 4-5 банков. Больше всего лицензий было отозвано в 2016 году – 97. В 2017‑м этот показатель был значительно меньше – лицензию потерял только 51 банк. Однако в 2018 году Банк России начал более активно отзывать лицензии: за год их лишились 60 банков. Общий объем активов этих банков составил 562 млрд рублей – 0,65% от общего объема активов банковского сектора.
Структура банковской системы
Кредитно-финансовые учреждения призваны обеспечить стабильную деятельность крупных компаний и субъектов малого бизнеса. Расчетно-кассовое обслуживание юридических лиц, открытие депозитов и выдача кредитов для граждан необходимо выполнять в соответствии с принятыми нормами и правилами. Оптимальное количество банков, обслуживающих экономику страны, можно определить лишь приблизительно. Некоторые аналитики считают, что 500 банковских учреждений для сырьевой экономики России будет вполне достаточно. На начало 2008 года их насчитывалось 1136. Именно в этом году мировую финансовую систему «накрыла» первая волна кризиса.
С этого момента в Российской Федерации запущен процесс санации банковской системы. Центробанк РФ утвердил более жесткие правила поведения на финансовом рынке. При детальном анализе ситуации картина складывается следующая. Больше половины коммерческих банков имеют головные офисы в Москве и Центральном Федеральном округе. Соответственно, в субъектах Федерации, расположенных на востоке страны, доступ к банковским услугам существенно ограничен. Сложившееся положение не лучшим образом влияет на развитие удаленных от центра регионов и не способствует росту благосостояния проживающего там населения.
Для устранения сложившегося дисбаланса необходимо применять меры государственного регулирования. Именно эту задачу решает Центробанк России в текущий момент. Согласно действующим законодательным актам банковские учреждения подразделяются по следующим категориям:
- клиентские;
- отраслевые;
- функциональные.
Клиентские банки ориентированы на обслуживание частных и юридических лиц. Открытие депозитов и выдача кредитов для граждан регламентируется соответствующими инструкциями. Региональные банки привлекают клиентов из числа предпринимателей и крупных компаний бесплатным открытием расчетных счетов и минимальными комиссионными сборами за выдачу наличных.
Функциональные или специализированные банки призваны оказывать услуги в узком сегменте. Наиболее востребованная услуга – выдача ипотечного кредита. Количество банков в России на сегодня, которые занимаются ипотекой, – 96. По европейским нормам это очень мало. Аналитики отмечают, что значительная часть учреждений этого профиля сосредоточена в Москве и Санкт-Петербурге. Жители Сибири и Дальнего Востока тоже могут воспользоваться одной из 12 программ ипотечного кредитования в банке «Кедр». В «ЮниКредит Банке» таких программ более двух десятков. Предложения рассчитаны на группы населения с разным уровнем дохода.
Банки-санаторы
На официальном сайте Центробанка, кроме статистических данных о банках, закончивших свою деятельность, есть информация о кредитных организациях, в управлении которых участвуют надзорные органы, проводящие мероприятия по спасению банка. Как это работает и сколько в России банков на 2016 год спасено?
Санаторы – это финансовые организации, которые призваны спасать из долгов банки медленно, но верно идущие к банкротству.
Для чего это нужно? Создать банк, тем более с сетью отделений, довольно непросто. А потерять, как водится, легко. В большинстве случаев за определенным банковским брендом стоит тяжелая работа, совсем недешевый труд отделов менеджмента и пиара, а также большая клиентская база. И поэтому экономически выгоднее спасти эту организацию, увеличив ее активы, и дать возможность продолжать деятельность.
Плюс к этому Центробанк изменил процесс мониторинга и ввел максимум для ставок процентов по вкладам. Теперь они не должны превышать 3 % от среднего значения статистических данных топ-10 финансово-кредитных организаций страны. Эти нововведения позволяют выявлять неблагонадежные банки, которые спасают свои активы за счет привлечения средств клиентов. Что, кстати, чаще всего заканчивается плачевно для всех.

