В чем подвох карты халва: стоит ли ее оформлять
Содержание:
- Ловушка №2 – максимальный срок рассрочки не достижим
- Инструкция. Личный кабинет.
- Халва: стоит оформлять или нет?
- В чём подвох?
- Подвох №1 — штраф за просрочку платежа
- Подвох №2 — отсутствие годовой рассрочки
- Подвох №3 — сильно завышенная стоимость товара
- Подвох №4 — акционный товар недоступен к рассрочке
- Подвох №5 — существование кредитного лимита
- Подвох №6 — безопасность
- Подвох №7 — блокировка при неиспользовании
- Подвох №8 — блокировка доступа к деньгам
- Как работает рассрочка без процентов и переплат
- Что такое карта рассрочки
- Для начала — немного о «пряниках»
- Кто может получить карту рассрочки от Совкомбанк
- Каких подвохов можно ожидать от карты
- Плюсы и минусы карты рассрочки «Халва»
- Ловушка №3 – Совкомбанк сотрудничает с магазинами высокой ценовой категории
- Полезные советы, как обойти подводные камни
- Зачем мне понадобились деньги
- По какому принципу работает карточка Халва от Совкомбанка?
- Плюсы и рекламные трюки
- Стоит ли оформлять карту Халва?
- Пример работы Халвы
- Требования к заемщикам
Ловушка №2 – максимальный срок рассрочки не достижим
Если говорить точнее, то рассрочку на максимальный 12-месячный срок можно оформить только в нескольких магазинах, пересчитать которые можно по пальцам. К тому же владелец карты Халва не сможет самостоятельно устанавливать удобный для себя срок погашения задолженности. Это остается на усмотрение магазина-партнера. В большинстве случаев рассрочка дается на 2-4 месяца максимум.
Вот что об этом думают клиенты Совкомбанка:
Репутация у Совкомбанка хорошая, поэтому, не задумываясь оформил карту Халва. Условия понятны, названия магазинов можно найти на официальном сайте банка. Но вот срок рассрочки меня разочаровал. Заявленные 12 месяцев предоставляются лишь в нескольких из них, причем довольно специфичных для меня. Во всех же остальных 4 месяца максимум. Пользоваться картой можно, но это не так удобно, как описывается в рекламе. Заранее учитывайте данный фактор, решившись оформить Халву.
Артур, г.Новосибирск.
Для меня Халва оказалась совсем не выгодной картой. В отделении Совкомбанка меня уверяли, что рассрочка действует 12 месяцев и что магазинов, работающих на таких условиях, очень много. На деле все совсем не так. В некоторых магазинах рассрочку вообще дают всего на месяц. Зачем она вообще мне тогда нужна? Пришлось искать альтернативные варианты пластиковых карт. Остановила свой выбор на Альфа-Банке, там хоть 100 дней дается гарантированно.
Елизавета, г. Санкт-Петербург.
Инструкция. Личный кабинет.
Чтобы пользоваться интернет-банкингом, необходимо пройти процедуру авторизации. Преимущество кабинета – быстрая авторизация, отличающаяся от многих подобных регистраций.
Личный кабинет сервиса позволяет руководить дистанционно вашими средствами. Для получения доступа в онлайн-банкинг, необходимо выполнить ряд действий:
- Посетить сайт https://halvacard.ru/.
- В верхнем углу справа нажать на иконку «В кабинет».
- После вписать номер телефона.
- Получить смс с кодом для входа.
- Внести указанный код, войти в систему.
Вход в личный кабинет возможет только после внесения в поля телефона и пароля в систему.
Возможности кабинета онлайн
Кабинет пластика рассрочка «Халва» служит своим пользователям верой и правдой. Благодаря такой услуге клиент видит всю необходимую информацию по карте.
Благодаря данному сервису пользователь карты и интернет-услуги может посмотреть:
- состояние карты и допустимое ограничение средств;
- сумму оплаты и срок погашения задолженности;
- движение средств в любом ракурсе.
основные возможности дополняются вспомогательными, которые прекрасно вписываются в данный перечень:
- узнать список магазинов-партнеров в вашем населенном пункте;
- через сервис можно уточнить правила рассрочки приобретения продуктов;
- соединить несколько пластиков в один кабинет;
- перевести деньги с других карт других финансовых учреждений;
- подключить возврат денег в автоматическом режиме;
- рассмотреть график оплат и запросить выписку движения денег.
В карте Халва предусмотрен 1,5% кэшбэк с каждой покупки, который также виден в онлайн-сервисе.
Халва: стоит оформлять или нет?
Итак, что можно сказать в итоге? Со стороны Совкомбанка и магазинов всё честно, основные условия использования карты Халва никто не скрывает. А людям, которые внимательно изучают договор, перед тем как воспользоваться предложением, не придется столкнуться с неприятными неожиданностями.
Что касается штрафов, когда беспроцентная рассрочка перестаёт таковой быть, то это необходимая мера. Если не вводить взыскания за просрочки, вполне вероятно, банку придется очень долго ждать возврата долга, что крайне невыгодно финансовой организации.
Иными словами, для добросовестных заемщиков и активных потребителей ассортимента магазинов-партнеров, Халва — это прекрасный способ приобретать нужные товары на выгодных условиях.
Невероятно выгодные условия Халвы
- Период рассрочки — до 18 месяцев
- Оформление карты — бесплатно.
- Ежегодное обслуживание — бесплатно.
- 0% за пользование рассрочкой.
- Быстрая и бесплатная доставка карты
В чём подвох?
Знаете ли вы в чем подвох карты рассрочки Халва Сокомбанка? Вероятнее всего, найдутся те люди, которые понимают, что с этим финансовым инструментом не всё так просто. Но, сохранились ещё и те, кто уверен в правдивости и надёжности банковского продукта.
Чтобы пользование Халвой дарило лишь комфорт и позитивные эмоции, нужно изучить её особенности, которые детально описаны ниже.
Подвох №1 — штраф за просрочку платежа
Банком установлено, что 15 число каждого месяца — крайний день для внесения платежа. В ином случае держатель карты в наказание получит штраф в виде ₽590. На новую задолженность Совкомбанк начислит 19% годовых. Денежные средства снимаются с кредитного счёта.
Вдобавок, ко всему насчитывается еще и повседневный штраф в объёме 19% годовых от полной суммы долга. Если неоплата долга повторится, то к штрафу прибавляется ещё 1% от общей суммы (далее при повторной 2%).
Чтобы лучше разобраться с этим, необходимо всё рассмотреть на конкретном примере. Вы купили товар или сумма общей покупки составила ₽30 000 на срок 3-х месяцев.
Подвох №2 — отсутствие годовой рассрочки
По правде говоря, она есть, но вот воспользоваться ей можно далеко не в каждом магазине. Если вы думаете, что приобретая товар по Халве, вы самостоятельно устанавливаете количество платежей — сильно заблуждаетесь. Решение принимает только магазин, и, согласно практике, чаще всего это от 2-х до 4-х платежей.
Подвох №3 — сильно завышенная стоимость товара
Если сопоставить цены на товары, покупаемые по карте Халва, то можно отметить, что их стоимость в разы выше стоимости аналогов. Данное условие — это результат того, что партнёры Совкомбанка обширные сети торговых точек и фирменных магазинов. Из-за чего цены на много выше, чем в любой другой точке.
Следует отметить, что в небольшом магазинчике не стоит рассчитывать на рассрочку. Подвох ли это, думайте сами.
Подвох №4 — акционный товар недоступен к рассрочке
Совкомбанк часто рассказывает о преимуществах карты Халва, упоминается там и про спец. акции для её владельцев. Всё это хорошо, но, нигде не указывается, что нельзя купить акционную продукцию в рассрочку, только после полной оплаты.
https://youtube.com/watch?v=JcEvjsSRWZA
Подвох №5 — существование кредитного лимита
Тщательно изучив все тарифы карты Халва, можно понять, что максимальный кредитный лимит не может превышать ₽350 000, однако получить его весьма сложно.
Для начала придётся доказать банку, что вы платёжеспособный и лояльный клиент, после чего получить одобрение об оплате товаров кредитной картой. Отсюда вывод, что не каждый держатель карты Халва может использовать её, как кредитку.
Подвох №6 — безопасность
Держатель карты Халва может использовать функцию бесконтактной оплаты PayPass. С одной стороны, очень удобно, ведь нет необходимости постоянно вводить PIN. С другой, если карта попадёт в руки к мошенникам, владельцу придётся оплатить чужой долг.
Подвох №7 — блокировка при неиспользовании
Карта Халва выдаётся с условием, что она будет применяться для покупки товара в рассрочку. Но, Совкомбанк думает, что если карта не используется, значит она без надобности своему хозяину. Отсюда было принято следующее решение — карта Халва не используется на протяжении полугода, значит она блокируется. Подвох хоть и незначительный, но далеко не каждый собирается покупать каждый месяц.
Подвох №8 — блокировка доступа к деньгам
Карта Халва может быть блокирована в любой момент в отсутствии ведома держателя. Причина кроется в одном из случаев:
- Совкомбанк начал сомневаться по поводу правдивости данных, указанных в анкете (о заработной плате). В этом случае банк попросит владельца предоставить справку 2-НДФЛ.
- Совкомбанк считает, что карта Халва идёт в ход на коммерческие цели. Случается это редко, если пользователь приобретает большое количество монотипной техники.
Как работает рассрочка без процентов и переплат

Основная возможность, которая звучит в рекламе карты «Халва», — приобретать товары сейчас, платить за них в рассрочку потом, но при этом не терять ни рубля на комиссии. Звучит, на первый взгляд, странно. Ведь в любом случае получается, что кто-то бесплатно дает деньги в долг — то ли банк, то ли магазин. Но зачем это им обоим?
Ответ на самом деле на поверхности. Магазину нужно продать товар, и именно за это он сам готов платить банку. То есть схема выглядит следующим образом:
- Товар стоит 10 000 рублей.
- Покупатель расплачивается картой «Халва».
- Банк перечисляет магазину деньги, вычитая из стоимости свою комиссию.
- Покупатель за несколько месяцев возвращает банку 10 000 рублей.
Так-так, но зачем это магазину? Ведь он, по сути, сделал скидку и продал товар дешевле, чем мог бы. Зачем ему с банком делиться? Ответ опять прост: этому покупателю он бы товар дороже и не продал. Либо человек ушел бы совсем без товара и рассрочки (и магазину ничего не досталось), либо все-таки воспользовался «Халвой» (и принес магазину небольшую, но прибыль). Кто мог купить без рассрочки, тот уже и без нее купил.

Понятно, что актуальность этой схемы зависит от многих факторов (в первую очередь от прибыльности магазина), поэтому не все с «Халвой» сотрудничают. Но тем не менее выпускающий эту карту «Совкомбанк» заявляет, что партнеров, которые предоставляют бесплатную рассрочку, уже более 200 тысяч.
Что такое карта рассрочки
На российском банковском рынке карты рассрочки появились недавно. Их часто путают с кредитками. Похожего много, но есть и отличия. В отличие от кредиток такой вид пластика имеет увеличенный беспроцентный период. Для карты «Халва» максимальный льготный срок – 36 месяцев.
Отличительная черта «Халвы» – возможность получить рассрочку есть только при покупках в магазинах-партнёрах.
При выборе карты рассрочки рекомендуем внимательно ознакомиться со списком магазинов, с которыми сотрудничает банк. Если среди них нет торговых точек, где обычно закупается заёмщик, такой пластик ему не подойдёт.
Собственник пластика возвращает банку ровно столько, сколько потратил. Конечно, если не выходит за пределы установленных сроков. В чём же выгода банка? Проценты кредитное учреждение всё равно получает. Вот только выплачивает их не заёмщик, а магазин, в котором совершена покупка. Торговая точка, в свою очередь, выигрывает, увеличивая поток клиентов.
Для начала — немного о «пряниках»
Опишу плюсы сотрудничества с Совкомбанк — их немало. В первую очередь отмечу, что погашать задолженность можно любым удобным способом. Я вот пользовался интернет банкингом. Получаю зарплату и перевожу часть на нужный счет не выходя из дома. Можно было бы проводить платежи и через терминалы самообслуживания, кассы любых финансовых учреждений, включая Почту России.
 Что мне пообещали при оформлении карты рассрочки “Халва”:
- бесплатную выдачу (за свои услуги банк денег пока не просил);
- рассрочку на срок до 12 месяцев без переплаты;
- максимальный лимит в 350 тысяч рублей (пришел бы я домой попозже — пришлось бы ремонт всему стояку делать, вот и понадобился бы такая сумма);
- процент дохода на остаток (до 7% годовых);
- кэшбэк до 1,5%.
Еще от себя добавлю широкую партнерскую сеть. Мне понадобился телевизор и я закупился в М.видео. А можно было бы еще зайти и в Пятерочку, Kari, Hoff и кучу других магазинов. Там тоже принимают “Halva” карту.
Кто может получить карту рассрочки от Совкомбанк
Прочитал на официальном сайте этого финансового учреждения, что для получения кредитной карты “Халва” достаточно паспорта. Тут товарищи малость слукавили — есть и другие тонкости оформления, но я с ними полностью согласен. Если бы все требовали такой минимум от своих клиентов, то наверное банковского кризиса бы не было.
Кому дадут рассрочку:
- гражданину Российской Федерации (подтверждение паспорт);
- клиенту достигшему совершеннолетия (от 20 до 50 лет);
- человеку, имеющему постоянное место работы (стаж не менее 4 месяцев).
Еще понадобится указать номер мобильного или стационарного телефона и подтвердить проживание в городе, где есть отделение Совкомбанка (не более 70 км от филиала коммерческой организации).
Каких подвохов можно ожидать от карты
У карты Халва, как и у любого другого банковского продукта имеются свои подвохи, которые могут принести проблемы невнимательному клиенту.
Самый очевидный пример – рассрочка без комиссии. При оплате по карте в магазинах товаров в рассрочку цена остается такой же, какая была на ценнике, сумма распределяется равными частями на срок рассрочки и никаких дополнительных платежей быть не должно, если у вас не подключены дополнительные услуги. Однако, начисление процентов все еще возможно – в случае просрочки платежа. В таком случае, если в течение 6 дней платеж не был внесен, то начисляется штраф: при допущении первой просрочки – 590 рублей, второй – 590 рублей и 1% от суммы задолженности, последующих – 590 рублей и 2% от суммы задолженности. Помимо штрафа, ежедневно начисляется неустойка – 19% годовых. Если остается задолженность по окончанию периода рассрочки, то начисляется комиссия – 10% годовых.
Помимо комиссий, существуют и менее очевидные подвохи, одним из которых является нестабильность кредитного лимита. Вообще, все, что касается кредитного лимита карты рассрочки, не раскрываются в должной мере. Суть в том, что факторы, которые влияют на его расчет, до конца остаются неизвестны держателю.
Например, возможна ситуация, при которой карту одобряют с кредитным лимитом в 5 000 рублей и говорят, что он повысится, если регулярно ей пользоваться. Однако ни сроки этой регулярности, ни необходимые суммы покупок не разглашаются.
Еще одной проблемой кредитного лимита является вероятность его аннулирования. Некоторые клиенты жалуются в отзывах на то, что при отсутствии операций по карте в течение года кредитный лимит обнуляется. Хотя ни в тарифах, ни в условиях это не указано.
Один из самых главных подвохов – магазины-партнеры. Поскольку партнеров у карты Халва очень много, то банк не может контролировать их всех. Поэтому многие клиенты сталкивались с тем, что при покупках по этой карте цены часто завышаются. Например, кассир, увидев, что клиент собирается расплатиться Халвой, сообщает, что стоимость товара вместо 20 000 будет 25 000 рублей. В большинстве случаев партнеры, у которых можно взять рассрочку, предлагают товары по ценам выше, чем в аналогичных магазинах. Также многие держатели карт жалуются на то, что даже в пределах одной сети не все магазины принимают оплату Халвой, а заранее узнать об этом нельзя.
Плюсы и минусы карты рассрочки «Халва»
Как и любой другой банковский продукт, карта беспроцентной рассрочки имеет преимущества и недостатки. Клиент, прежде чем заключить сделку, должен всесторонне изучить предмет, чтобы избежать подводных камней и неприятных сюрпризов в процессе использования. И это справедливо. Начнем со списка преимуществ.
Преимущества
- Первый и самое главное преимущество карты «Халва» – отсутствие процентов по рассрочке.
- Выпуск и обслуживание обойдутся совершенно бесплатно. Никакой комиссии на этот счет не предусмотрено.
- Эмитет программы, «Совкомбанк» имеет представительства по всей территории РФ, что делает механизм работы с организацией доступным.
- Прозрачные условия программы: клиент изначально знает общую сумму долга (равную стоимости товара) и разбивку на платежи.
- Количество магазинов-партнеров насчитывает более 50 тысяч и увеличивается!
- Оплачивать покупки банковской картой «Халва» можно без первоначального взноса и без бумажной волокиты с оформлением кредита.
- Выслать заявку на выдачу кредитки можно дома со стационарного ПК или смартфона.
- Из документов необходим только паспорт гражданина РФ. Процесс выдачи занимает не более 20 минут.
- Легкое и комфортное управление счетом с помощью онлайн-банкинга и смс-оповещения о затратах.
- «Совкомбанк» выпустил мобильное приложение для смартфонов, которое позволяет контролировать расходы. Ссылка на программу размещена на официальном сайте.
- Кредитный лимит возобновляем – после того, как заемщик полностью или частично погашает свою задолженность, покупки в рассрочку снова становятся доступными.
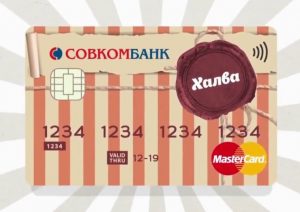
- Пластиковая карта рассрочки Совкомбанка Халва относится к типу MasterCard World и оснащена системой бесконтактной оплаты PayPass.
- Дополнительные акции и скидки для участников программы, о которых можно узнать на официальном сайте.
- Удобное погашение – несколько вариантов оплаты на выбор.
- Низкий процент отказа при выдаче.
- Регулярное и своевременное смс-оповещение о необходимости внести очередной платеж. Банк не заинтересован в просрочке.
- Кэшбэка при покупках на собственные средства в размере 3%.
Недостатки
- Как и в случае с любым другим банковским продуктом, в некоторых случаях соискатель получает отказ в выдаче. Причиной тому, в первую очередь, является просроченная задолженность по текущим кредитам.
- В случае неиспользования карты в течение полугода, она будет аннулирована. Последующая перевыдача производится за счет клиента (450 рублей).
- Доступный объем средств ограничен.
- Если личные данные физического лица были изменены, то за несвоевременное оповещение банка об этом будет наложен штраф в 3 тысячи руб. Сообщить об изменениях следует в течение 5 дней.
Ни один сервис или продукт не может обойтись без недостатков. Но при принятии решения следует четко взвешивать все факторы. В результате анализа плюсов и минусов кредитной карты «Халва» от Совкомбанка становится понятно, почему она пользуется бешеной популярностью!
Ловушка №3 – Совкомбанк сотрудничает с магазинами высокой ценовой категории
Держатели карты Халва в своих отзывах отмечают, что Совкомбанк заключил партнерские договоры исключительно с магазинами, торгующими дорогими брендами или крупными сетевыми магазинами. В последних цена значительно выше, нежели предлагают менее раскрученные торговые точки. Тем самым у владельца карты Халва стоит серьезная дилемма – взять товар по завышенной стоимости, но в рассрочку или оформить потребительский кредит, заплатив еще больше.
Многие клиенты Совкомбанка воспринимают это как подвох со стороны финансовой организации, о чем открыто заявляют в своих отзывах:
Хотела приобрести холодильник по карте Халва, но так и не смогла. Совкомбанк меня разочаровал своим подходом к работе. Сотрудники обещали, что владельцам Халвы будут предоставляться дополнительные скидки на товары, а оказалось, что приходится выбирать между рассрочкой и спецпредложением. Даже, выбирая первое, придется вернуть денежные средства за 3 месяца, а я чисто физически не смогу это сделать. Пришлось оформить обычный потребительский кредит, поэтому рассрочку я так и не смогла оценить
Анжелика, г. Нижний Новгород.
Отличная замануха в виде карты беспроцентной рассрочки на деле оказывается обычной рекламой дорогих магазинов. В партнерских организациях товары стоят в разы дороже, чем соседних торговых точках, но карту Халва там не принимают. Не вижу для себя смысла переплачивать за одежду или обувь только лишь для того, чтобы приобрести ее в рассрочку. Лучше уж немного подкопить иди взять обычную кредитную карту с длинным льготным периодом в другом банке.
Иван, г. Мурманск.
Полезные советы, как обойти подводные камни
Чтобы избежать неприятных ситуаций, связанных с пользованием «Халвы», рекомендуется в первую очередь подробно ознакомиться с текущими условиями. Яркие баннеры на сайтах, рекламные ролики часто заявляют о специальных предложениях для держателей пластика. В сущности, они имеют строгие ограничения, подобная информация призвана только для расширения клиентской базы.
Если вы уже являетесь потребителем СовкомБанка, следует соблюдать несколько простых правил:
- Подбирайте магазины партнеров на специализированном сайте Халвы. Так вы с уверенностью сможете подобрать товары нужной категории, учитывая реальный предоставляемый период рассрочки.
- Проверьте в личном кабинете или через менеджеров банка, какие услуги подключены к карте. Как отмечалось, банком часто устанавливаются некоторые дополнения «по умолчанию». Рекомендуется уточнять информацию 3 раза в месяц.
- Переключите автоматическую настройку платежа с кредитной на дебетовую (в первую очередь). Так вы сможете избежать ненужных рассрочек, при возможности – оплачивать личными средствами.
- Не допускайте просрочек. Если деньги не внесены своевременно, обязательно закройте долг в течение 5 дней.
- Избегайте подозрительных для банка действий. Допускается приобретение продукции только для личного пользования. Не стоит просить третьих лиц перечислять на нее денежные средства.
Зачем мне понадобились деньги
 Здесь все предельно просто — моя «дорогая», во всех смыслах этого слова, семья «утопила» соседей снизу, забыв выключить воду в ванной комнате. Слава Богу, я пришел с работы немного пораньше и успел остановить это безобразие в разумных пределах, но ремонт товарищам, живущим под нами делать пришлось. Хорошо хоть там не олигархи живут, а то возможностей карты “Halva” могло бы и не хватить.
В общем обои я переклеил сам, ламинат тоже заменил своими силами, но вот LED телевизор восстановить не удалось. Пошел подбирать зомбоящик в ближайший супермаркет. Тут в М.видео и увидел рекламу рассрочки без переплат. Подумал, а почему бы и нет!
Ситуация уже вышла за возможности моего бюджета, а занимать у друзей и коллег по работе было стыдновато. Решился и оформил карту “Халва” в Совкомбанке (о чем сегодня и не жалею).
По какому принципу работает карточка Халва от Совкомбанка?
 Халва одновременно выступает, как кредитная, а также дебетовая карта. Это означает, что ее держатель имеет возможность получить определенный кредитный лимит и поверх него класть на карточку, и личные денежные средства.
Обратите внимание! При совершении покупок тратится сначала личные деньги, а уже после списываются с кредитного счета. Совкомбанк постарался сделать свой банковский продукт максимально удобным для клиентов, а поэтому :
Совкомбанк постарался сделать свой банковский продукт максимально удобным для клиентов, а поэтому :
| № | Услуга |
|---|---|
| 1 | Выпуск карточки. |
| 2 | Ее обслуживание. |
| 3 | Онлайн-банкинг. |
| 4 | Получение смс-уведомлений. |
| 5 | Повторный выпуск карточки при условии окончания срока ее действия. |
| 6 | Подключение дополнительных услуг (к примеру, страхование. Но подключается оно исключительно по желанию клиента, не навязывается). |
| 7 | Трата кредитных средств (на период рассрочки процентная ставка равна нулю). |
Найти подвох по Халве достаточно трудно, так как все услуги, описанные выше на самом деле предоставляются на бесплатной основе. Но, если рассмотреть каждый пункт по отдельности, то можно отыскать сведения, недоступные для широких масс.
Плюсы и рекламные трюки
СовкомБанк позиционирует карту «Халва» как продукт, действующий по трем основным принципам:
- нет первоначального взноса для открытия;
- без комиссий по совершению операций;
- погашение осуществляется без переплат;
- плата за обслуживание 0 руб.
- рассрочка до 18 месяцев;
- возобновляемый лимит до 350 000 руб.;
- более 200 000 магазинов-партнеров.
- Бонус 5×10;
- до 5,5% годовых на остаток по счету;
- для оформления нужен только паспорт.
Приобретая ее, вы становитесь клиентом самой финансовой организации, что дает несколько дополнительных преимуществ в 2020 году (при условии совершения не менее 5 покупок на общую сумму 10-500 тыс. руб.):
- Кэшбэк. Возврат средств по партнерским программам в размере 6% при оплате мобильным устройством, 2% – другим способом. По прочим покупкам – 1%.
- % на остаток. Начисляется до 5,5% годовых при соблюдении указанных условий, 4% – приобретение хотя бы одного продукта в месяц.
- Повышенная доходность по вкладам СовкомБанка. Добавляется 1% к годовой ставке на вложения до 1,5 млн. р. сроком свыше 3 месяцев.
- Бесплатное обслуживание, в том числе доступно перевыпустить карту без доплат.
Возможность получить дополнительно 3 месяца к периоду выплаты кредита при соблюдении трех условий:
- приобретаемый товар является первой покупкой по «Халве»;
- оформляется в первые 10 дней с момента открытия депозита;
- заказ осуществляется в магазинах-партнерах через смартфон.
Стоит ли оформлять карту Халва?
У карты Халва есть и плюсы, и минусы. Поэтому не каждый россиянин оформляет её.
Но если вы человек дисциплинированный, умеете планировать месячный бюджет, то оформляйте. Все минусы карты (к примеру, штрафы) «выходят» наружу, когда потребитель нарушает условия договора.

Единственный серьезный недостаток – передача информации. Партнерские магазины завалят телефон владельца карты спамом.
350 тыс. получить не выйдет, но для покупок хватит и 100-120 тыс.
Еще остается более высокая цена покупки. Но ведь и при оформлении стандартного кредита будет аналогичная ситуация.
Наконец, главная проблема, судя по отзывам потребителей о карте Халва, – не везде действует годовая рассрочка. Однако подвоха здесь нет. Её устанавливает магазин, информация имеется на сайте банка. Поэтому перед покупкой можно посмотреть, в каком магазине какой срок.
Пример работы Халвы
Работает все это следующим образом:
- Клиент посещает магазин, берет понравившийся товар.
- Расплачивается на кассе с помощью карты Халва.
- Забирает товар.
- В течение всего периода рассрочки возвращает деньги за покупку (каждый месяц равную сумму) и без какой-либо переплаты за счет нулевой процентной ставке.
 График платежей на примере покупке продуктов в рассрочку на 3 месяца и покупке телефона в рассрочку на 10 месяцев.
В таком простом алгоритме заметить подвох сложно. Ведь владелец карты Халва действительно может расплачиваться таким образом за свои покупки. Но у самой карточки есть некоторые нюансы, которые делают ее использованием не таким легким, как может это показаться.
Существует ли возврат товара, купленного карточкой Халва?
Необходимо сразу отметить тот факт, что в этом случае нет никакого подвоха. Если товар не подошел или был бракованный, то его можно запросто вернуть в магазин. Главное знать, как это сделать.
 Важные условия для возврата товара.
Важно! При возврате товара, купленного с помощью карты Халва, его стоимость возвращается обратно на счет, а задолженность автоматически погашается. Выполнить возврат можно следующим образом:
Выполнить возврат можно следующим образом:
- Первым делом покупатель должен написать соответствующее заявление на возврат.
- Предъявить представителям магазина чек покупки, а также карту Халва.
- Дождаться пока списанные денежные средства придут обратно на счет. Обычно они приходят в течение нескольких дней.
Требования к заемщикам
Возвращаясь к описанным выше условиям получения «пластика», можно сделать вывод, что выдают ее не каждому, допустим студенту на последнем курсе института без официальной работы ее не одобрят. Но даже если клиент соответствует всем указанным критериям, ему могут отказать, так как одобряемость заявок низкая.
Почему это происходит? Совкомбанк, так же, как Сбербанк и Альфа банк или иные подобные организации, проверяет потенциальных заемщиков в единой базе КБИ. Если у человека были проблемы с выданными кредитами ранее, плохая кредитная история, он может считаться неблагонадежным клиентом. Это вполне весомый повод для отказа. Кроме того, заявку могут не одобрить, если телефоны контактных лиц, которые желательно указывать в анкете, на момент прозвона недоступны.

