Как выбрать систему онлайн-платежей для сайта
Содержание:
- Сфера применения
- Как расплатиться пластиковой картой в интернете? Инструкция
- Самая частая проблема владельцев карт Сбербанка
- Пример оплаты с помощью карты Сбербанка
- Способ 1. Как оплатить кредит через банкомат
- Условия выдачи дебетовых карт
- Как пополнить карту через Сбербанк Онлайн?
- Общие сведения
- Что такое онлайн-оплата банковской картой
- Виртуальная карта для оплаты в интернете
- Какие данные необходимо указывать при оплате?
- Оплата в магазине банковской картой
- Оплата воды через ЕРИП пошагово
Сфера применения

Расширение сферы применения банковских карт в первую очередь связано с тем, что многие работодатели предпочитают переводить заработную плату на карту, в результате постоянно увеличивается количество их обладателей. Такой способ считается основным при оплате товаров через интернет, без них была бы невозможна интернет-торговля. Во многих магазинах предусмотрен прием платежей по банковским картам, в большинстве кафе, салонов и других заведений установлены платежные терминалы, которые дают возможно оплатить товары по безналичному расчету. Больше не нужно тратить время на поиск банкомата своего банка, чтобы бесплатно снять деньги, оплата в режиме онлайн доступна практически везде. Сегодня через интернет можно заплатить за квартиру, телефон, купить билеты на самолет, поезд, на концерт или в театр, заказать еду или такси, оплатить штрафы.
Не все операции проходят без комиссии, иногда может взиматься дополнительная плата. Эти данные доступны перед проведением платежа, сумма комиссии обязательно указывается.
Как расплатиться пластиковой картой в интернете? Инструкция
Здесь мы дадим небольшую инструкцию, как правильно расплатиться карточкой в интернете. Любой ресурс, реализующий товары и услуги в сети, обязательно укажет вам на возможность расплатиться картой. При заказе (или оформлении товара) вы ни за что не пропустите баннер «ОПЛАТИТЬ КАРТОЙ» или что-то в этом роде – такая возможность однозначно должна присутствовать в инернет-магазине, как основной вид расчета.
При нажатии на него, вас перенаправит на страницу с формой оплаты, передача информации с которой будет происходить при помощи защищенного соединения. Именно на этой странице вам нужно будет заполнить все необходимые поля – все, что вам нужно, присутствует на банковской карточке, которые были перечислены выше.

Немного нюансов:
- Чтобы оплатить неименной картой (или виртуальной) просто введите в соответствующее поле формы оплаты ваше имя и фамилию на латинице.
- Если у вас карта Maestro, у которой номер состоит из 18-ти цифр (вместо стандартных 16-ти), то в большинстве случаев стандартная форма, рассчитанная на 16 цифр, не подойдёт – в этом случае попробуйте расплатиться другой карточкой или заведите виртуальную.
- Отказ в платеже может быть обусловлен не только недостаточной суммой на счету, но и слишком большой суммой платежа, которая выше суточного лимита, предусмотренного на карточке (лимиты можно узнать и скорректировать в филиале банка или в интернет-банке, при наличии такой возможности).
- Сумма на счете должна быть больше суммы покупки, иначе возможен уход в минус (несанкционированный или технический овердрафт). При оплате в валюте также имейте это в виду (будет дополнительная комиссия за конвертацию).
- В ряде случаев вас попросят указать ваши личные данные: ФИО, номер контактного телефона, адрес или электронную почту. После платежа вас уведомят доступным способом о его успешном завершении и пришлют его реквизиты (номер транзакции и другие малопонятные цифры).
Далее, вы жмёте кнопку «Оплатить» и переходите ко второму этапу оплаты, необходимому исключительно для усиления безопасности онлайн-платежа. Здесь вступает в действие так называемая услуга 3-D Secure. Вам высылается на номер вашего сотового (к нему привязана ваша карта) смс-сообщение с одноразовым кодом (паролем), который вам необходимо ввести в соответствующем окошке. Добавим, что эта услуга оказывается банком, который выпустил карточку и является дополнительным шагом аутентификации вашего пластика.
Окончательным этапом будет отправка вам из банка смс-сообщения о списании определённой суммы (если подключено смс-информирование).

Внимание, отдавайте предпочтение тем банкам, которые поддерживают 3-D Secure, это, как правило, все крупные кредитные учреждения
Самая частая проблема владельцев карт Сбербанка
В 90% случаев платеж отклоняется из-за того, что карта — начального уровня. К картам начального уровня относятся карты MasterCard Maestro и Visa Electron. В последнее время стали появляться карты начального уровня, позволяющие платить в интернете, но их пока немного.
Карты Маэстро и Электрон — самые дешевые в обслуживании, поэтому их так любит Сбербанк, выдавая в качестве Социальных, Студенческих, Молодежных, Пенсионных и даже зарплатных. Обратная сторона дешевизны — ограниченность возможностей. С такой карты можно снять наличные в банкомате, а большее от нее и не требуется.
Все новые карты Мастеркард Maestro и Виза Electron теперь предназначены и для оплаты покупок и услуг в интернете.
Пример оплаты с помощью карты Сбербанка
Держатели пластикового платежного средства от Сбербанка могут оплатить интернет картой:
- через банкомат,
- с помощью системы «Сбербанк-онлайн»,
- используя «Мобильный банк».
Оплата через банкомат
Процедура проведения платежа посредством банкомата:
- Вставить пластик в банкомат.
- Ввести пин-код.
- В предложенном списке выбрать пункт «Региональные платежи» или «Платежи в вашем регионе».
- Из общего перечня предлагаемых услуг выбрать «Платежи связь. Интернет».
- Из появившегося списка предприятий выбрать нужное, ввести номер лицевого счета.
- Ввести сумму оплаты и нажать на «Продолжить».
- Проверить введенную информацию и нажать «Оплатить».
Выданный устройством чек лучше забрать и сохранить до момента зачисления денег на лицевой счет.
Оплата с помощью системы «Сбербанк-онлайн»
Система «Сбербанк Онлайн» также позволяет оплатить счет за интернет:
- После прохождения регистрации на сайте и создания личного кабинета, откройте раздел «Операции и платежи».
- В появившемся меню выберите вкладку «Интернет».
- На экране отобразится перечень организаций, из которого следует выбрать необходимую. При ее отсутствии в списке, реквизиты вводят вручную.
- Далее заполняются пункты: «Сумма», «Лицевой счет», «Месяц».
- Завершающие действия производятся в соответствии с подсказками, которые будут появляться на мониторе по мере проведения платежа.

Для облегчения процесса предусмотрена функция «Создать шаблон». Это позволит в следующий раз оплатить интернет через карту намного быстрее, ведь все реквизиты уже будут внесены в форму.
Оплата с помощью системы «Мобильный банк»
Услуга «Мобильный банк» от Сбербанка позволяет провести платеж за интернет кредитной картой при помощи мобильного телефона. Для этого достаточно отправить СМС на номер 900 . В сообщении указывается:
- Имя мобильного оператора;
- Реквизиты платежа;
- Сумма оплаты;
- Четыре последние цифры карты.
Все данные располагаются в одну строчку через пробел.
Способ 1. Как оплатить кредит через банкомат
Если вы находитесь поблизости с банкоматом, можно посредством банковской карточки оплатить ссуду без труда, получив при этом подтверждение отправки денег в виде квитанции, что очень важно. Хотя печать чека – это расходная операция для банка, и сопровождается это небольшой комиссией, запрашивать его выдачу необходимо
Ведь в случае возникновения спорных ситуаций вы сможете доказать, что платеж был внесен в такое-то время и в таком-то размере. Подтверждение оплаты сыграет вам только на руку.
Также устройства самообслуживания позволяют узнать общую величину задолженности, а работают они круглосуточно. Давайте посмотрим, как оплатить кредит банковской картой с помощью банкомата, принадлежащего Сбербанку.
В принципе, алгоритм действий применим при работе и с оборудованием других банков. А за основу примера он взят, поскольку именно Сбербанк располагает широкой сетью банкоматов. Его аппараты находятся практически в каждом крупном магазине, ТЦ, на улице вблизи госучреждений, ВУЗов и т.д. К тому же, у банка имеются бесконтактные устройства самообслуживания, для слабовидящих и вовсе незрячих.
Пошаговая инструкция
Итак, заемщику необходимо:
- Вставить платежный инструмент в приемник или поднесите его/смартфон к устройству, если он оснащен технологией бесконтактного обслуживания.
- Ввести 4-значный код, после чего откроется основное меню, в котором нужно выбрать «Платежи в нашем регионе» — «Погашение кредита».
- Система предложит оплатить кредит картой по номеру договора или штрих коду, имеющемуся на упомянутом документе. Затем жмите «Продолжить».
- В первом случае вводится 20-значный номер кредитного соглашения, предварительно выписанный или сохраненный в телефоне. Во втором, потребуется поднести к считывающему устройству (сканеру) документ с персональным штрих-кодом.
- Как только данные отобразятся на экране банкомата, проверьте их. Укажите необходимую сумму платежа, снова убедитесь, что все реквизиты введены верно.
- Совершите оплату нажатием на соответствующую кнопку, не забудьте забрать карточку и чек.
 Если есть потребность оплатить ссуду другого банка, в пункте меню «Платежи нашего региона» переходят в «Сотовую связь и прочие платежи». В разделе «Прочие» требуется нажать на «Погашение кредита другого банка». Банкомат запросит БИК кредитора. Это 9-значный идентификационный номер учреждения, который можно найти на кредитном договоре, официальном сайте.

При правильном вводе на дисплее банкомата отразится название банковской организации. На следующем этапе указывается кредитный счет, который нужно погасить. Этот вариант также предусматривает, что вы будете оплачивать долг по номеру договора. Но сначала придется заполнить ФИО заемщика. Укажите величину операции, подтвердите платеж и сохраните квитанцию.
Условия выдачи дебетовых карт
Банки предъявляют следующие требования к заявителям:
- Возрастные ограничения: получить некоторые виды карт можно с 6–14 лет, как дополнительные. Это детские карты, которые оформляются родителями или опекунами.
- Основная карта становится доступной с 14–18 лет. До 18 лет потребуется согласие родителей.
- Необходимо наличие гражданства и регистрации. Некоторые банки рассматривают возможность выдачи карт негражданам РФ на индивидуальной основе.
- Документ оформляется при наличии паспорта.
Популярные причины отказа в выдачи
Несмотря на то, что к заявителям на получение ДК не предъявляются жесткие требования, зачастую можно получить отказ при оформлении.
Причинами могут быть:
- недостоверная анкетная информация или несоответствие данных фактическим;
- несоответствие требованиям, предъявляемым банком к владельцу ДК;
- плохая кредитная история в банке по непогашенной задолженности;
- подозрения у службы безопасности могут вызвать большое количество ДК у одного клиента с крупными операциями внутри своих счетов;
- наличие у клиента ДК, по которым долгое время отсутствуют обороты;
- нахождение клиента в «черном списке» банка.
Важно: Отказ банка не говорит, что заявителю не удастся оформить ДК. Он может заполнить заявку повторно, исправив ошибки, попросить рассмотреть заявку в индивидуальном порядке
Также возможно обратиться в другую кредитную компанию.
Как пополнить карту через Сбербанк Онлайн?

Пополнение счета предполагает владение информации о его номера. Цифровую комбинацию, закрепленную за картой, можно узнать с помощью портала Госуслуг и официального сайта городской администрации.
Данная карточка не является банковской продукцией. Положить деньги на счет допускается несколькими способами:
- Использование технических средств самообслуживания (терминалов и банкоматов).
- Вход на интернет-портал руководства Москвы.
- Подключение мобильного приложения «Госуслуги».
- Создание электронного кошелька в одной из платежных систем.
Одним из наиболее распространенных способов является пользование услугами Сбербанка. Речь идет о личном посещении отделения и работе с банкоматом. Прием в офисе требует наличия документа, удостоверяющего личность заявителя.
Сбербанк Онлайн предоставляет возможность настройки регулярного автоматического платежа. Системность зачисления средств выработает у ребенка ответственность за последовательность траты денег.
Алгоритм действий

Пополнить счет Москвёнок через интернет-банкинг – услуга круглосуточная, предполагающая такую последовательность:
- Авторизация на сайте.
- Создание личного кабинета.
- Вход с помощью смс-пароля.
- Выбор вкладки «Переводы и платежи» → «Оплата питания».
- Указание населенного пункта.
- Ввод реквизитов для списания.
- Определение денежной суммы.
- Подтверждение операции посредством введения смс-кода.
Пополнение карты «Москвенок» происходит мгновенно. За транзакцию начисляется комиссия в размере 1%.
Общие сведения
Сервис “Расчёт” основан в 2008 году. Инициатором создания единой платёжной системы выступил Национальный банк Республики Беларусь.
Что было изначальной целью работы ЕРИП? Государство стремилось дать гражданам более удобную возможность оплачивать услуги ЖКХ, связи (интернет- и мобильной), ТВ, штрафов, налогов и т.д.
Однако в итоге в это новое единое платёжное пространство входило всё больше и больше участников. За короткий промежуток времени масштаб “Расчёта” сильно вырос за счёт большого количества пользователей и поставщиков тех или иных услуг.
На сегодня, если пользоваться лаконичными формулировками, можно сказать, что описываемая организация обеспечивает для физических и юридических лиц техническую возможность для осуществления электронных платёжных операций.
Примечание 1. ЕРИП позволяет в автоматическом режиме вести учёт всего массива транзакций, уменьшать траты при проведений платежей, а также получать доступ к данным по операции.

Схема взаимодействия между субъектами
В обычном варианте клиентский платёж, предназначенный поставщику услуги/товара, обеспечивается банковской организацией. Принципиальная схема выглядит следующим образом:
- производитель объекта потребления заключает соглашение по поводу обслуживания с кредитно-финансовым учреждением;
- банк со своей стороны обязуется принимать платежи и переводить деньги на расчётный счёт поставщика.
При этом важно учитывать, что в Беларуси банков много, а потому тот, кто платит за услугу/товар, волен оформлять платёж в одном банке и переводить его в другой. Тогда участие принимают уже два посредника
ЕРИП позволяет всё это упростить. Денежные средства приходят прямо к поставщику: главное, чтобы он уже являлся участником системы. А для этого необходимо пройти регистрацию.
Если встал вопрос «как войти в личный кабинет», то тут всё просто: откройте страницу авторизации в МСИ.
Как принимать платежи от пользователей в рамках “Расчёта”? Тут достаточно подписать соглашение с Нацбанком РБ – по поводу обслуживания.
Примечание 2. Получатели платежей обслуживаются не бесплатно. Требуемая сумма примерно равнозначна тому, сколько за услугу берут в банках. Это означает, что при более высоком уровне комфорта внутри ЕРИП производитель товара ничего не теряет с точки зрения оплаты.

Кто может использовать систему?
Мы уже сказали, что участники расчётной системы – это не только физлица, но и юрлица.
Важно! Подключиться к “Расчёту” могут даже те учреждения/компании, которые не обладают своей IT-структурой.
Проблема компьютеризации в белорусском государстве сегодня ещё довольно актуальна для ряда предприятий, но её вполне успешно решают т.н. агрегаторы.
Конечно, последний момент означает, что в схему взаимодействия включается очередной участник.
Примечание 3. Агрегаторы обеспечивают свои услуги на условиях аутсорсинга. Т.е. они организуют для поставщиков IT-взаимодействие с ЕРИП.
Что и как можно оплачивать?
Как же оплатить услуги или кредит и сделать перевод? Граждане Беларуси имеют возможность проводить оплату любых услуг и товаров через:
- устройства самообслуживания (банкоматы, терминалы);
- кассы банковских отделений;
- веб- и мобильный банкинги;
- инфокиоски.
Большая часть белорусских кредитно-финансовых учреждений взаимодействует с единой расчётной системой. Есть компании, которые не принимают платежи, осуществляемые по “Расчёту”, но их мало и они маленькие.

Что на сегодняшний момент пользователь может оплатить:
- услуги ЖКХ;
- мобильную и интернет-связь;
- ТВ;
- штрафы ГАИ;
- товары, приобретённые в онлайн-магазинах;
- налоги.
Помимо этого есть возможность покупать через ЕРИП авиа- и ЖД-билеты.
Как подключить?
Есть два метода подключения к ЕРИП: в самостоятельном порядке и с помощью специальных сервисов.
Всё начинается с направления заявки в сети на портал посреднической стороны (например, EasyPay, Assist, ExpressPay и т.д.).
Вторым этапом оформляется и отсылается анкета
При этом важно подготовить необходимые документы
После проверки можно будет направить бумаги в региональное отделение “Расчёта” и подписать соглашение (договор на оказание услуг).
Когда все эти действия будут успешно осуществлены, поставщик услуг станет участником расчётной системы. При этом нужно будет обязательно сделать пробный платёж.
Примечание 4. Первая платёжная операция утвердит номер плательщика. Будет сформирован пароль – сведения по совершённым действиям сохраняться.
Что такое онлайн-оплата банковской картой
Онлайн-оплата представляет собой такой способ расчета за выбранный, но не полученный товар, при котором отсутствует возможность получить моментально вещь и не представляется возможным убедиться в сохранности введенных реквизитов карты. Несмотря на множество степеней защиты всегда остается шанс, что сведения о номере или секретном коде банковской карты станут известны злоумышленникам. Добросовестные магазины и поставщики услуг заключают соглашения о внедрении платежного ресурса, которому доверяют потребители.
Клиент банка должен знать, что карточка всего лишь отражение счета, а не его основа.
Существует два типа пластика – дебетовый счет и кредитка. Первый выпускается для свободного обращения, а второй исключительно для того, чтобы платить за покупки в магазине кредитной картой. Система не отличает используется ли пластик в обычной розничной точке торговли или оплата производится на онлайн-ресурсы. Алгоритмы списания средств здесь идентичны.
Виртуальная карта для оплаты в интернете
Сегодня клиентам банков доступна специфическая возможность сделать оплату банковскими картами в Сети максимально безопасной – заказывать виртуальные карточки и осуществлять платежи онлайн с их помощью. При этом не нужно указывать реквизиты основной карты, где хранится большая часть денег покупателя.
Два варианта, как получить карту для оплаты в интернете:
- оформить в терминале Элекснет виртуальный продукт одного из партнеров системы – КБ Платина, Банка «Новый Символ» или ЗАО Банк Русский Стандарт;
- заказать через сайт одной из этих или других финорганизаций, выпускающих Visa Virtual либо виртуальные MasterCard без визита в офис.
Важно: если нет возможности или желания постоянно оформлять виртуальные карточки, рекомендуется завести себе хотя бы вторую пластиковую и периодически пополнять ее на небольшие суммы переводами с основной карты, на которую клиент банка получает деньги. Переброска средств между собственными карточками / счетами в интернет-банке либо мобильном приложении – очень простая процедура, а банк в выпуске второго пластика не откажет
Какие данные необходимо указывать при оплате?
Что нужно указать, чтобы оформить покупку? Для успешного перевода денег на счёт продавца потребуются реквизиты — сведения, которые следует вручную ввести в предложенную сервисом форму. Главное, что нужно знать — вся информация есть на самой карте, на лицевой и оборотной её сторонах. Итак, потребуются следующие сведения:
Серийный номер пластика — находится в центральной части на передней стороне
Внимание! Номер карты и карточного счёта — абсолютно различные понятия. Он состоит в основном из 16, реже из 12 символов и является полностью уникальным.
Период актуальности продукта — его следует искать сразу под номером (лицевая сторона, по центру)
Дата при этом не указывается — только месяц и год.
Персональные данные пользователя — прописываются имя и фамилия. При заполнении полей электронной таблицы своё имя следует писать таким образом, как это указано на пластике — на том же языке и в той же последовательной хронологии. Любое искажение порядка заблокирует транзакцию — это самая распространённая трудность, возникающая у пользователей.
Дополнительный защитный код — это секретная информация, расположенная на обороте (справа, ближе к краю).
Оплата в магазине банковской картой

Оплачивать товары в обычном магазине (супермаркете, торговом центре), где установлены POS-терминалы, не составляет труда. И все же многие покупатели не знают некоторых нюансов:
- если покупки оплачиваются карточкой с магнитной полосой, не требуется вводить пин-код, зато клиенту приходится подписываться на чеке;
- если в терминал вставляется чипованная карточка, PIN вводится обязательно и заменяет собой подпись клиента;
- если применяется бесконтактная технология оплаты (пластиком либо смартфоном), не нужны ни подпись, ни PIN на сумму менее 1000 руб.
Важно: если клиент передает карту сотруднику заведения торговли, тот должен произвести операцию у него на глазах. Нельзя при оплате с помощью банковской карты позволять забирать пластик и удаляться с ним в другое помещение (что случается в ресторанах / барах) – обслуживающий персонал может украдкой переписать с карточки реквизиты и использовать в преступных целях
Оплата воды через ЕРИП пошагово
Для проведения платежной операции используем интернет-банкинг «Беларусбанка». Возьмем условный регион — Гомель.
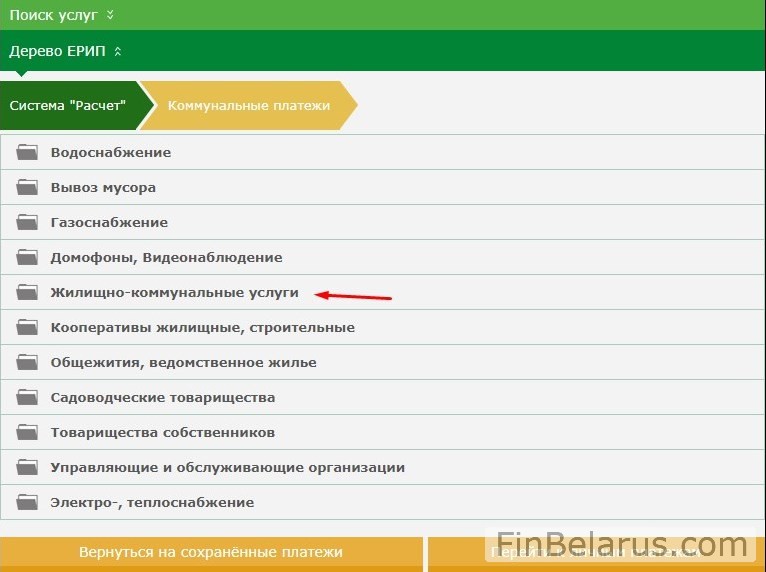
Заходим в Дерево ЕРИП и выбираем там закладку «Коммунальные платежи».

Если ваше ЖКХ уже интегрировало платеж за воду в свод общих услуг, то проходим дальше — «Жилищно-коммунальные услуги».
И кликаем на нужный город.
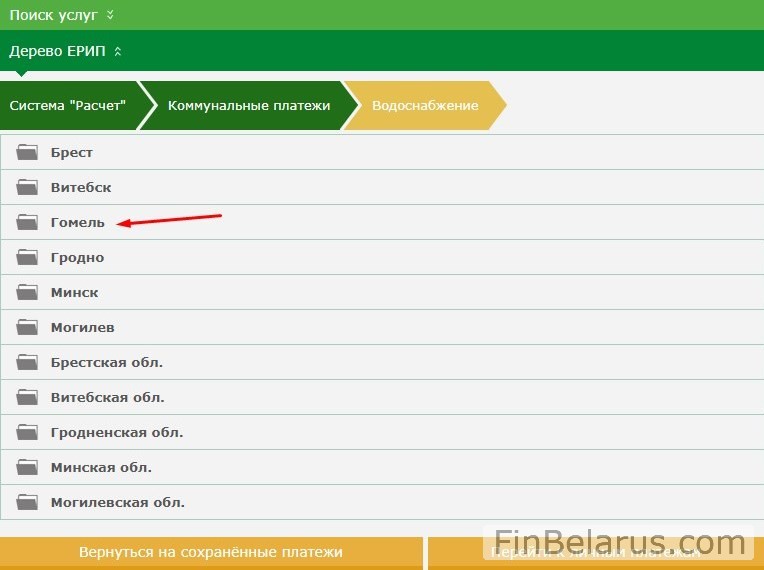
Перед вами список поставщиков услуг. Выберите вашего. Если не знаете, то посмотрите на извещении — там будет указано. Мы же сделаем условный выбор в пользу первой указанной организации.

Переходим к следующему уровню.
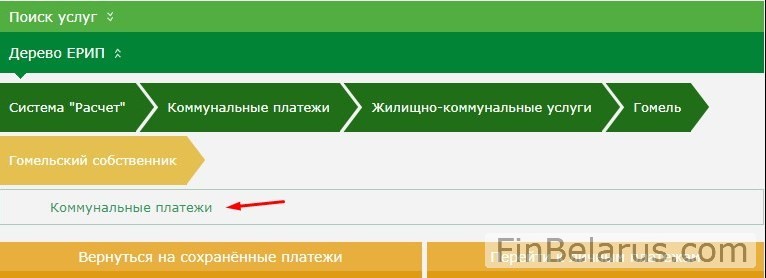
Вводим номер лицевого счета — он тоже указан на «жировке».
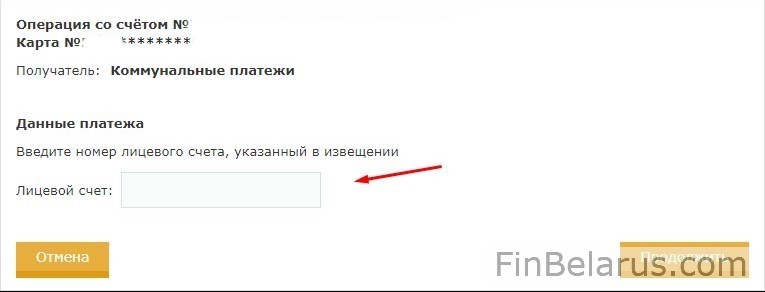
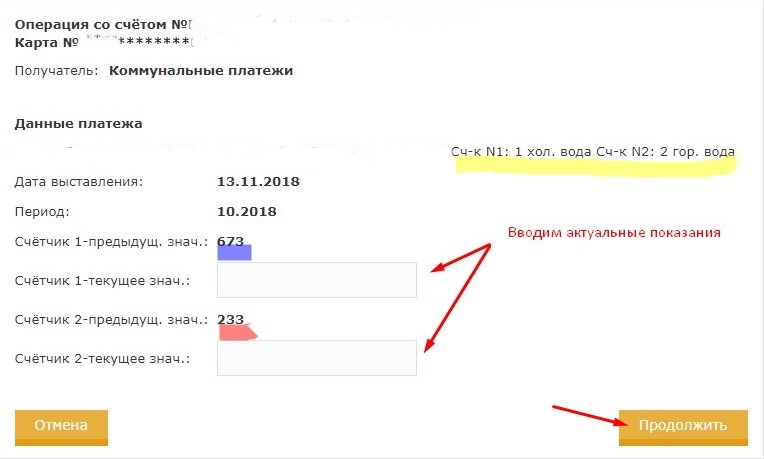
А теперь самое интересное — заполняем пустые поля актуальными значениями счетчиков. Если воду не потребляли, то вводите такие же цифры, какие стоят за предыдущий период, чтобы было сохранено правило: текущее значение не может быть меньше, чем предыдущее.
В нашем примере Счетчик 1 закреплен за холодной водой, Счетчик 2 — за горячей. Жмем «Продолжить», чтобы узнать сумму к оплате.
И вот уже система подробно расписала все подсчеты и вывела нужную сумму на экран.
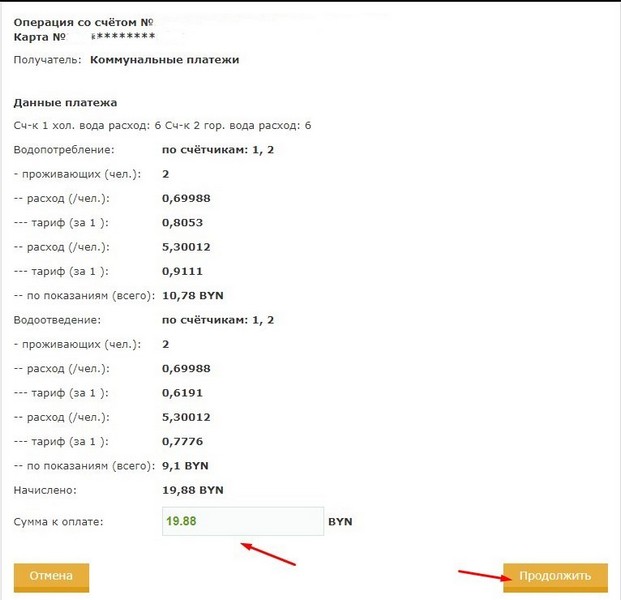
Соглашаемся с ней и благополучно оплачиваем.
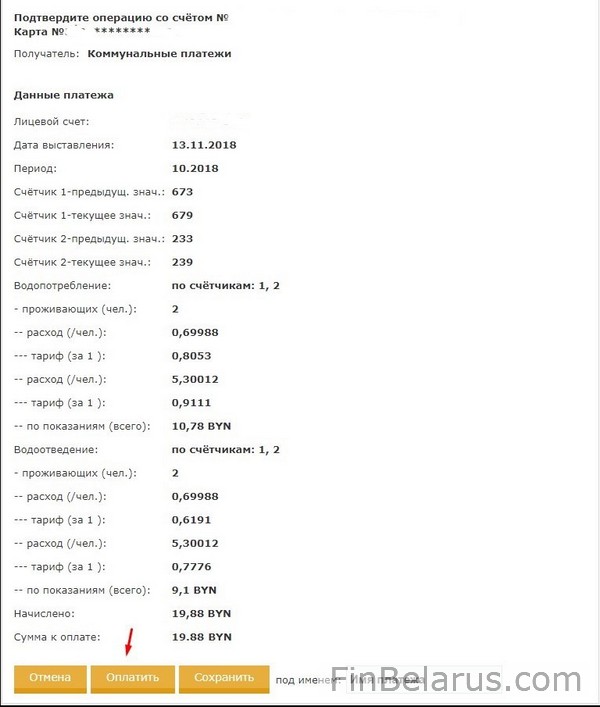
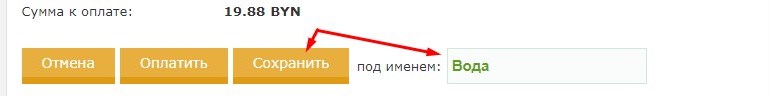
После этого можно присвоить платежу любое имя и сохранить его, чтобы в следующий раз быстро к нему вернуться.
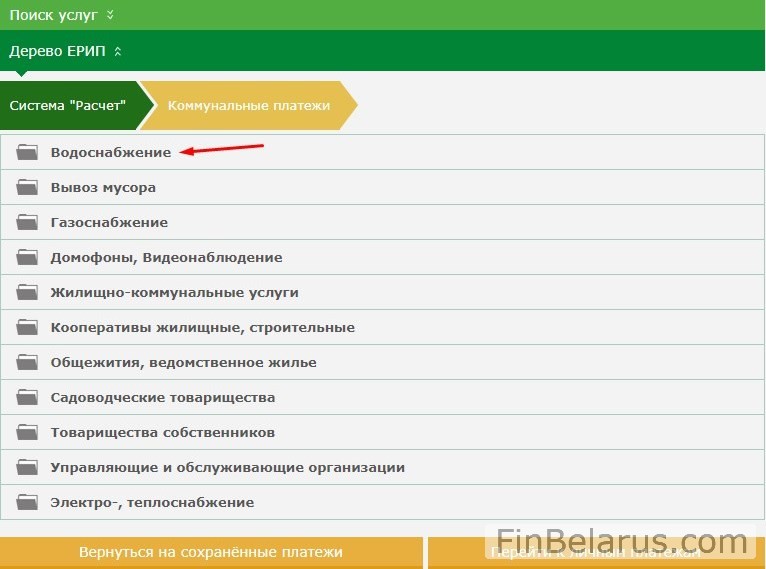
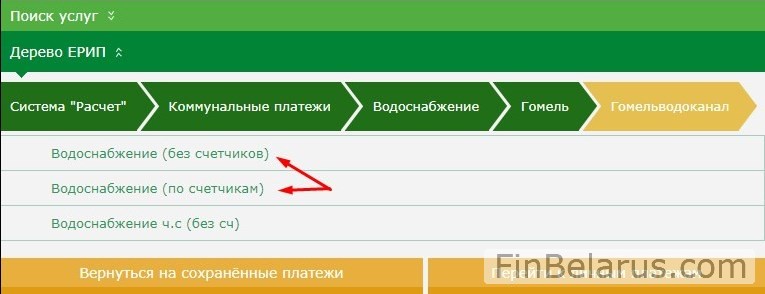
Если же ваш дом до сих пор курирует «Гомельводоканал», и все платежи через Систему «Расчет» поступают непосредственно на их лицевой счет, то сразу после первого уровня выбирайте категорию «Водоснабжение».
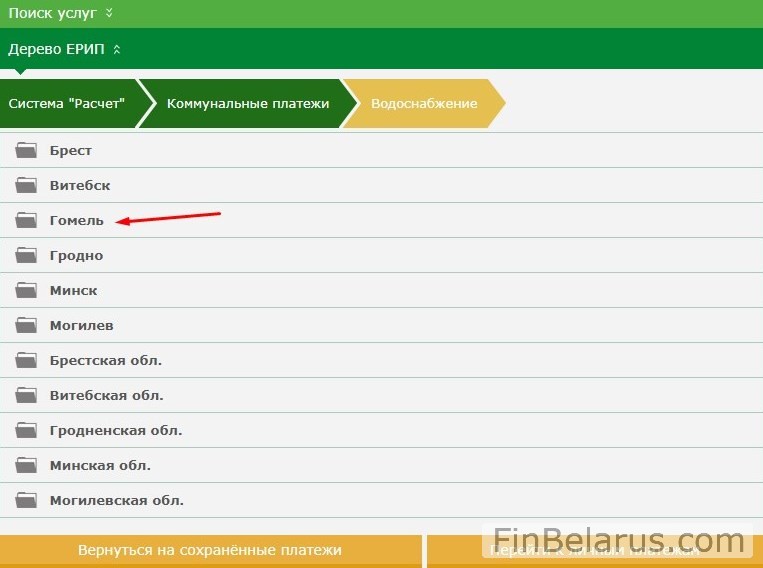
А следом город Гомель и саму организацию.
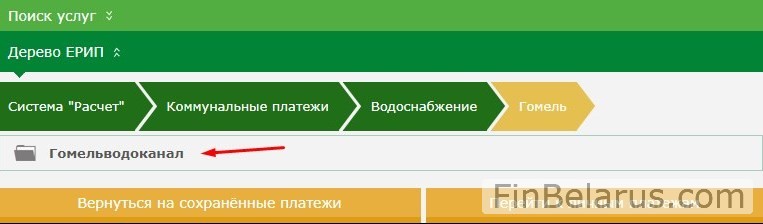
Появится окно выбора вариантов операции. Кликайте на нужную.
И вводите номер своего лицевого счета с полученного извещения.
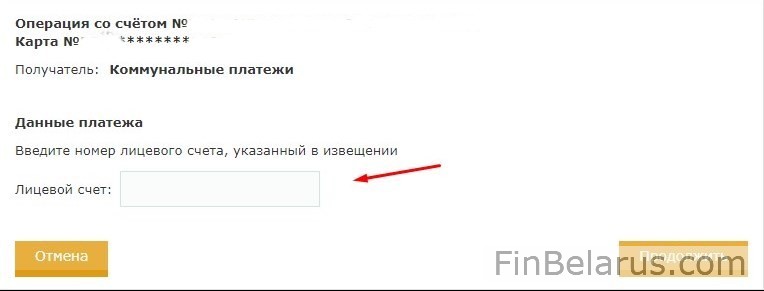
Дальнейшие шаги уже подробно расписали выше — они идентичны.
Так в чем же сложность?
По большому счету, ни в чем. Кроме разве что путаницы с конечным бенефициаром — вопросы возникают в тех городах, где данная операция может проводиться сразу по нескольким направлениям. Однако в большинстве городов Беларуси оплата воды через ЕРИП уже привязана к основной группе коммунальных платежей.
Например, для того, чтобы оплатить воду в Барановичах, нужно сразу после выбора «Жилищно-коммунальных услуг» и соответствующего города кликнуть на «ЕРСЦ» — Единый расчетно-справочный центр, принимающий все платежи подобного формата от населения.
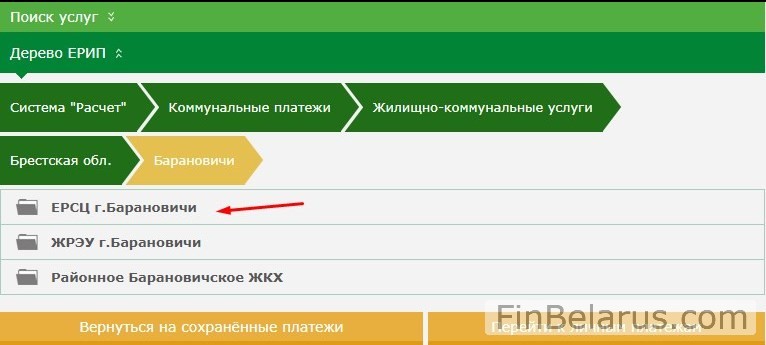
Аналогично в Бресте, Минске, Минском районе и других регионах страны. Все идет к упрощению — и это не может не радовать.
Теперь вы знаете, как через ЕРИП буквально в течение пары минут можно легко оплатить воду — и сделать это можно в любом месте и с любого устройства, подключенного к Системе АИС «Расчет». Мы использовали интернет-банкинг конкретного банка для примера, но вы также можете без всяких сомнений использовать продукты удаленного доступа от других резидентов — например, «Белагропромбанка», «Приорбанка» — алгоритм платежа ничуть не изменится.
Обнаружили ошибку или устаревшую информацию? Пожалуйста, напишите на почту finbelarus@yandex.by или в комментарии.
Как написать свою статью в ФинБеларусь, и получить за это деньги.

